Chi phí quảng cáo facebook có được trừ không là câu hỏi khoản tiền trả cho Meta có được tính vào chi phí khi xác định thu nhập chịu thuế TNDN hay không. Câu trả lời: Có, nếu đạt đủ 3 điều kiện tại Khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP và không thuộc khoản chi bị cấm.
Với kế toán viên, chi phí quảng cáo facebook có được trừ không phụ thuộc 3 thứ: invoice, sao kê thanh toán và nghĩa vụ khấu trừ, nộp thay từ 01/07/2026. Bài này đi đúng thứ tự đó: căn cứ, chứng từ, bút toán, ngoại lệ.
Chi phí quảng cáo facebook có được trừ không?

Có, nhưng có điều kiện. Chi phí quảng cáo facebook có được trừ không được trả lời tại Khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP: khoản chi phải thực tế phát sinh, có đủ hóa đơn, chứng từ và thanh toán không dùng tiền mặt nếu từ 05 triệu đồng.
Ba điều kiện phải đạt đồng thời. Thiếu một điều kiện thì câu trả lời chi phí quảng cáo facebook có được trừ không là “không”, và khoản chi bị loại toàn bộ.
Điều kiện để chi phí quảng cáo facebook được trừ gồm những gì?
Để kết luận chi phí quảng cáo facebook có được trừ không, kế toán kiểm ba điểm của Khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP:
- Điểm a: khoản chi thực tế phát sinh, liên quan hoạt động kinh doanh của doanh nghiệp.
- Điểm b: có đủ hóa đơn, chứng từ; với Meta là invoice mang tên, mã số thuế doanh nghiệp.
- Điểm c: có chứng từ thanh toán không dùng tiền mặt cho lần mua từ 05 triệu đồng trở lên.
Muốn biết chi phí quảng cáo facebook có được trừ không, nên kiểm điểm c trước. Meta trừ tiền theo ngưỡng, có tháng 10 đến 20 lần, mỗi lần dưới 05 triệu đồng.
Điểm c1 cùng Điều xử lý đúng tình huống này: mua nhiều lần của một người bán trong một ngày, tổng từ 05 triệu đồng, phải có chứng từ thanh toán không dùng tiền mặt. Vì vậy với lần trừ tiền nhỏ, chi phí quảng cáo facebook có được trừ không vẫn phụ thuộc tổng tiền trong ngày.
Chi phí chạy ads bị loại khi quyết toán thuế trong trường hợp nào?
Chi phí chạy ads bị loại khi quyết toán thuế thường rơi vào 4 tình huống. Mỗi tình huống cho câu trả lời chi phí quảng cáo facebook có được trừ không là “không”:
- Invoice mang tên cá nhân: không đạt điểm b, nên chi phí quảng cáo facebook có được trừ không là “không”.
- Trả bằng thẻ cá nhân, không có quy chế ủy quyền: không đạt điểm c2.
- Quảng cáo sản phẩm bị cấm hoặc chưa đăng ký quảng cáo: thuộc Khoản 23 Điều 10 Nghị định 320/2025/NĐ-CP.
- Ads cho trang cá nhân của chủ doanh nghiệp: không đạt điểm a.
Khi rà hồ sơ quyết toán của khách TMĐT, VAR eCOM gặp lỗi invoice mang tên cá nhân nhiều nhất trong câu hỏi chi phí quảng cáo facebook có được trừ không.
Sai một lần ở câu hỏi chi phí quảng cáo facebook có được trừ không là mất tiền thật. Shop chạy 200 triệu đồng/tháng mà bị loại cả năm thì thu nhập chịu thuế tăng đúng 2,4 tỷ đồng.
Căn cứ pháp lý nào quy định chi phí quảng cáo facebook có được trừ không?
Căn cứ chính là Điều 9 Nghị định 320/2025/NĐ-CP, hiệu lực từ 15/12/2025. Câu hỏi chi phí quảng cáo facebook có được trừ không còn chạm Luật Thuế GTGT về nhà cung cấp nước ngoài, Nghị định 252/2026/NĐ-CP về nộp thay và chế độ kế toán.
Bảng dưới gom căn cứ để kế toán đối chiếu khi bị hỏi chi phí quảng cáo facebook có được trừ không:
| Văn bản | Điều, Khoản | Nội dung | Hiệu lực |
|---|---|---|---|
| Nghị định 320/2025/NĐ-CP | Khoản 1 Điều 9 | 3 điều kiện chi phí được trừ | 15/12/2025 |
| Nghị định 320/2025/NĐ-CP | Khoản 12, 23 Điều 10 | Chi không được trừ | 15/12/2025 |
| Luật 48/2024/QH15 | Khoản 4 Điều 4; Khoản 2 Điều 14 | Người nộp thuế; điều kiện khấu trừ đầu vào | 01/07/2025 |
| Nghị định 252/2026/NĐ-CP | Khoản 3 Điều 43; Khoản 1 Điều 44 | Khấu trừ, nộp thay khi thanh toán | 01/07/2026 |
| Thông tư 89/2026/TT-BTC | Điều 32 | Hồ sơ khai số thuế nộp thay | 01/07/2026 |
| Thông tư 99/2025/TT-BTC | Phụ lục II | TK 6418, TK 3339 | 01/01/2026 |
Điểm a Khoản 2 Điều 14 Luật Thuế GTGT 48/2024/QH15 là chỗ hay bị bỏ sót khi xét phần thuế GTGT trong câu hỏi chi phí quảng cáo facebook có được trừ không:
> “Có hóa đơn giá trị gia tăng mua hàng hóa, dịch vụ […] hoặc chứng từ nộp thuế giá trị gia tăng thay cho phía nước ngoài quy định tại khoản 3 và khoản 4 Điều 4 của Luật này.”
Công văn 3115/TCT-CS ngày 19/07/2024 của Tổng cục Thuế nêu hóa đơn của một nhà cung cấp nền tảng số nước ngoài không phải hóa đơn GTGT, nên không được khấu trừ đầu vào. Cũng công văn đó cho tính vào chi phí được trừ cả khoản ghi là thuế GTGT, nếu chứng từ mang tên, mã số thuế doanh nghiệp. Đây là tham chiếu gần nhất cho câu hỏi chi phí quảng cáo facebook có được trừ không với nền tảng nước ngoài.
Công văn viện dẫn văn bản giai đoạn trước, nên chỉ dùng tham khảo cách hiểu chi phí quảng cáo facebook có được trừ không. Bản gốc văn bản tra tiếp trên Cổng thông tin Chính phủ và Cổng thông tin Cục Thuế.
Ghi hóa đơn, chứng từ chi phí quảng cáo facebook thế nào?
Invoice Meta phải mang tên, địa chỉ, mã số thuế doanh nghiệp ngay từ lúc cài đặt thanh toán. Ở khâu chứng từ, đây là điểm quyết định chi phí quảng cáo facebook có được trừ không, vì invoice đã xuất thì kế toán không tự sửa được.
Khi hỏi chi phí quảng cáo facebook có được trừ không, chủ shop hay nhắc “hóa đơn đỏ”, nhưng nhà cung cấp nước ngoài phát hành invoice của họ, không phải hóa đơn GTGT Việt Nam. Hai cách gọi chỉ cùng một việc: chứng từ chứng minh tiền đã trả cho dịch vụ quảng cáo, căn cứ đầu tiên để xét chi phí quảng cáo facebook có được trừ không.
Kiểm từng ô invoice khi xét chi phí quảng cáo facebook có được trừ không
Bảng dưới là danh mục dò từng ô; một ô sai là đủ đổi kết luận chi phí quảng cáo facebook có được trừ không:
| Ô trên invoice | Ghi gì | Lưu ý |
|---|---|---|
| Tên người mua | Tên doanh nghiệp theo đăng ký thuế | Không để tên cá nhân |
| Địa chỉ | Địa chỉ trụ sở | Sửa cho kỳ sau |
| Mã số thuế | Mã số thuế doanh nghiệp | Bắt buộc |
| Ngày, số invoice | Hệ thống tự sinh | Khớp ngày trên sao kê |
| Số tiền | Số thực trả, VND hoặc USD | Quy đổi theo tỷ giá |
| Thuế GTGT 10% | Nhà cung cấp tự ghi | Không tự khấu trừ đầu vào |
| Phương thức thanh toán | Thẻ, tài khoản doanh nghiệp | Thẻ cá nhân cần ủy quyền |
| Ghi chú nội bộ | Để trống trên invoice | Ghi mã chiến dịch ở bảng kê |
Ô tên, địa chỉ, mã số thuế quyết định điểm b; ô phương thức thanh toán quyết định điểm c. Hai nhóm ô này trả lời gần hết câu hỏi chi phí quảng cáo facebook có được trừ không.
Chứng từ chi phí quảng cáo facebook gồm những gì?

Chứng từ để chứng minh chi phí quảng cáo facebook có được trừ không gồm 5 nhóm, lưu thành một bộ mỗi tháng:
- Invoice hoặc biên lai tải từ mục thanh toán của tài khoản quảng cáo.
- Sao kê thẻ hoặc tài khoản ngân hàng thể hiện từng lần trừ tiền.
- Báo cáo chiến dịch: tên, ngân sách, thời gian, sản phẩm.
- Bảng đối chiếu invoice với sao kê theo số tiền và ngày.
- Quy chế ủy quyền nếu dùng thẻ của người lao động.
Thiếu nhóm 1 hoặc 2 là câu trả lời chi phí quảng cáo facebook có được trừ không gần như chắc chắn là “không”. Danh mục đầy đủ xem bài hồ sơ kèm theo hóa đơn để chi phí được trừ.
Hạch toán và kê khai chi phí quảng cáo facebook vào đâu?
Theo Thông tư 99/2025/TT-BTC, chi phí quảng cáo ghi TK 6418 thuộc TK 641; thuế nộp thay nhà thầu ghi TK 3339. Tài khoản không quyết định chi phí quảng cáo facebook có được trừ không, nhưng ghi sai sẽ làm lệch tờ khai quyết toán.
Nhà cung cấp tự nộp thuế thì ghi thế nào?
Khi nhà cung cấp nước ngoài đã tự kê khai, nộp thuế tại Việt Nam, doanh nghiệp ghi như mua dịch vụ thông thường rồi mới xét chi phí quảng cáo facebook có được trừ không:
- Nợ TK 6418: toàn bộ số tiền trên invoice, gồm cả dòng thuế GTGT 10% không được khấu trừ.
- Có TK 331 hoặc TK 112: số tiền thực trả.
Ví dụ invoice 11 triệu đồng gồm 10 triệu đồng quảng cáo và 1 triệu đồng thuế GTGT. Cả 11 triệu đồng vào TK 6418, rồi xét chi phí quảng cáo facebook có được trừ không theo Điều 9.
Doanh nghiệp phải khấu trừ, nộp thay từ 01/07/2026 thì ghi thế nào?
Khoản 3 Điều 43 Nghị định 252/2026/NĐ-CP giao tổ chức nộp GTGT theo phương pháp khấu trừ việc khấu trừ, nộp thay khi mua dịch vụ của nhà cung cấp nước ngoài trên nền tảng số. Theo điểm a Khoản 1 Điều 44, thời điểm khấu trừ là lúc thanh toán. Bỏ sót nghĩa vụ này thì rủi ro không chỉ nằm ở câu hỏi chi phí quảng cáo facebook có được trừ không.
Phần nộp thay không làm đổi câu trả lời chi phí quảng cáo facebook có được trừ không, chỉ đổi bút toán. Giá hợp đồng đã gồm thuế nhà thầu thì Phụ lục II Thông tư 99/2025/TT-BTC hướng dẫn 3 bước:
- Nhận dịch vụ: Nợ TK 6418, Nợ TK 1388 (thuế GTGT nhà thầu), Có TK 331.
- Thanh toán: Nợ TK 331; Có TK 3339 (thuế nộp thay); Có TK 112 (phần còn lại).
- Nộp thuế: Nợ TK 3339, Có TK 112; đồng thời Nợ TK 133, Có TK 1388 nếu được khấu trừ.
Hồ sơ khai số thuế nộp thay theo Điều 32 Thông tư 89/2026/TT-BTC, nộp điện tử. Riêng phần thuế, chi phí quảng cáo facebook có được trừ không xét tách khỏi giá dịch vụ. Thuế TNDN nộp thay chỉ được trừ khi hợp đồng ghi doanh thu bên nước ngoài không gồm thuế TNDN, theo Khoản 12 Điều 10 Nghị định 320/2025/NĐ-CP.
Bút toán minh họa cho từng tình huống chi phí quảng cáo facebook có được trừ không có ở bài hạch toán chi phí quảng cáo Facebook.
Invoice vẫn ghi VAT 10% sau 01/07/2026 thì chi phí quảng cáo facebook có được trừ không?
Với tình huống này, câu hỏi chi phí quảng cáo facebook có được trừ không chưa có hướng dẫn chốt trong văn bản đã tra. Nghĩa vụ nộp thay đã có, trong khi invoice có thể vẫn ghi thuế GTGT 10%.
Khi xử lý hồ sơ khách chạy ads đa nền tảng, VAR eCOM ghi nhận đây là chỗ dễ nộp trùng hoặc bỏ sót nhất. Kế toán nên tách riêng invoice từ 01/07/2026 và hỏi cơ quan thuế quản lý trước khi chốt chi phí quảng cáo facebook có được trừ không.
Trường hợp nào chi phí quảng cáo facebook có được trừ không lại khác đi?
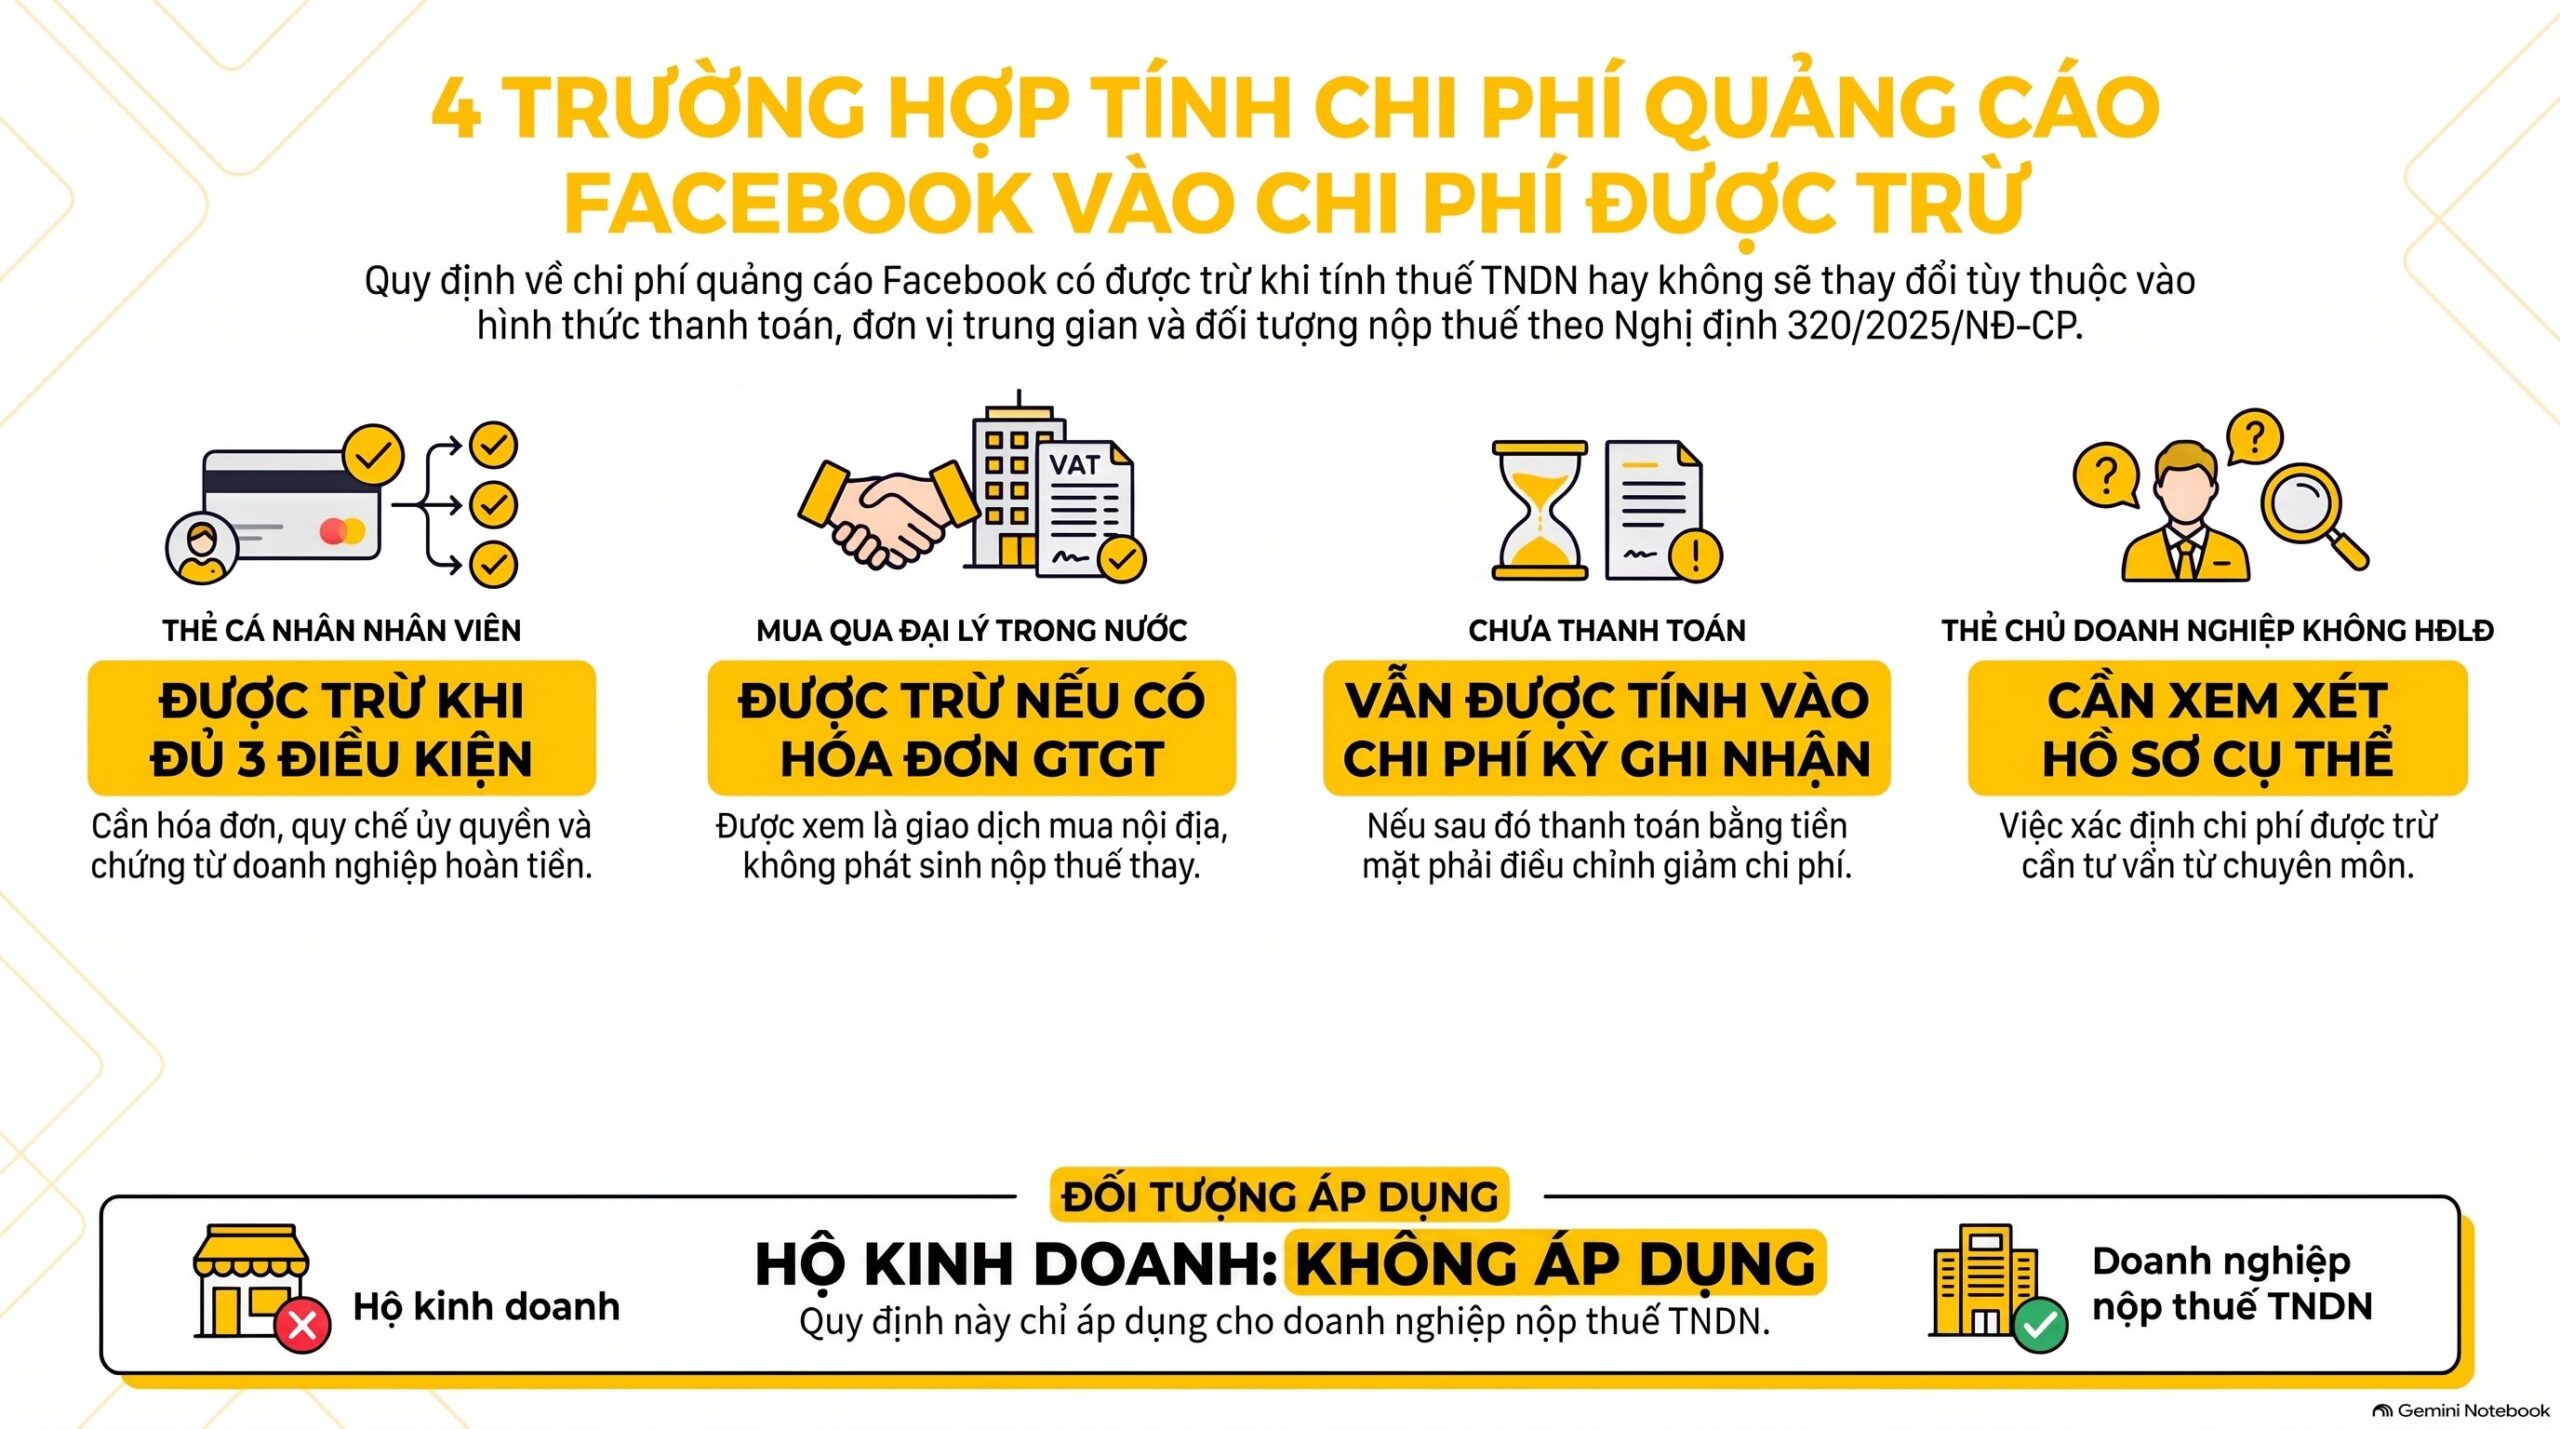
Có 4 trường hợp làm câu trả lời chi phí quảng cáo facebook có được trừ không thay đổi: thẻ cá nhân, đại lý trong nước, hộ kinh doanh và chưa thanh toán khi ghi nhận.
Chi phí quảng cáo facebook thanh toán bằng thẻ cá nhân
Với thẻ của nhân viên, chi phí quảng cáo facebook có được trừ không theo điểm c2 Khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP, nếu đủ 3 điều kiện: có hóa đơn, chứng từ; có quy chế ủy quyền; doanh nghiệp hoàn tiền lại.
Thẻ của chủ doanh nghiệp không ký hợp đồng lao động thì chi phí quảng cáo facebook có được trừ không là kết luận có điều kiện. Câu hỏi chi phí quảng cáo facebook có được trừ không trong ca này cần người chuyên môn xem hồ sơ cụ thể.
Mua qua đại lý trong nước thì chi phí quảng cáo facebook có được trừ không?
Có, nếu đủ hóa đơn GTGT. Đại lý tại Việt Nam xuất hóa đơn GTGT thì đây là giao dịch mua trong nước, không phát sinh nộp thay. Chi phí quảng cáo facebook có được trừ không khi đó xét điểm b, c như mọi dịch vụ khác.
Hộ kinh doanh hỏi chi phí quảng cáo facebook có được trừ không
Nghị định 320/2025/NĐ-CP hướng dẫn thuế TNDN, không áp cho hộ kinh doanh. Hộ hỏi chi phí quảng cáo facebook có được trừ không phải tra văn bản riêng về hộ, cá nhân kinh doanh. Kết luận về chi phí quảng cáo facebook có được trừ không trong bài này chỉ dành cho doanh nghiệp nộp thuế TNDN.
Chưa thanh toán thì chi phí quảng cáo facebook có được trừ không?
Có. Điểm c3 cho tính chi phí được trừ khi chưa thanh toán tại thời điểm ghi nhận. Sau đó trả bằng tiền mặt thì phải điều chỉnh giảm chi phí ở kỳ thanh toán, nên chi phí quảng cáo facebook có được trừ không có thể đổi giữa hai năm.
Câu hỏi thường gặp
Quảng cáo facebook không có hóa đơn đỏ thì chi phí quảng cáo facebook có được trừ không?
Có thể được trừ. Chi phí quảng cáo facebook có được trừ không khi đó dựa vào invoice mang tên, mã số thuế doanh nghiệp và chứng từ thanh toán không dùng tiền mặt; phần thuế GTGT trên invoice không được khấu trừ đầu vào.
Tài khoản ads đứng tên nhân viên thì chi phí quảng cáo facebook có được trừ không?
Không, nếu invoice ghi tên nhân viên. Muốn chi phí quảng cáo facebook có được trừ không thành “có”, phải chuyển invoice sang tên doanh nghiệp từ kỳ tiếp theo.
Meta trừ tiền nhiều lần dưới 5 triệu thì chi phí quảng cáo facebook có được trừ không?
Có, nếu thanh toán qua thẻ hoặc tài khoản ngân hàng. Theo điểm c1 Khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP, tổng trong ngày từ 05 triệu đồng phải không dùng tiền mặt; trả tiền mặt thì chi phí quảng cáo facebook có được trừ không là “không”.
Chạy ads sản phẩm phải đăng ký quảng cáo thì chi phí quảng cáo facebook có được trừ không?
Không, nếu chưa đăng ký quảng cáo theo quy định. Khoản 23 Điều 10 Nghị định 320/2025/NĐ-CP xếp khoản này vào chi không được trừ. Đăng ký xong thì chi phí quảng cáo facebook có được trừ không quay về 3 điều kiện thông thường.
Phần thuế GTGT 10% trên invoice thì chi phí quảng cáo facebook có được trừ không?
Có, nếu doanh nghiệp không khấu trừ phần thuế đó. Theo cách hiểu tại Công văn 3115/TCT-CS, phần ghi là thuế GTGT trên chứng từ của nhà cung cấp nước ngoài được tính vào chi phí được trừ khi đủ điều kiện Điều 9.
Trả bằng USD thì chi phí quảng cáo facebook có được trừ không?
Có, nếu đủ 3 điều kiện; đơn vị tiền không làm đổi điều kiện được trừ. Kế toán quy đổi theo tỷ giá khi ghi sổ.
Kết luận
Chi phí quảng cáo facebook có được trừ không được chốt bằng 3 điều kiện tại Khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP. Từ 01/07/2026, khi trả lời chi phí quảng cáo facebook có được trừ không, kế toán kiểm thêm nghĩa vụ nộp thay tại Khoản 3 Điều 43 Nghị định 252/2026/NĐ-CP. Bộ 5 nhóm chứng từ ở trên giúp kế toán trả lời chi phí quảng cáo facebook có được trừ không bằng giấy tờ, không bằng lời giải thích.
Hai bài dưới đây mở rộng từng phần của câu hỏi chi phí quảng cáo facebook có được trừ không: điều kiện chi phí được trừ khi tính thuế TNDN và thuế nhà thầu quảng cáo TikTok, Facebook, Google.