Cách lập tờ khai 01/GTGT từng chỉ tiêu là việc kế toán chọn đúng mẫu, đúng kỳ, rồi chuyển số liệu hóa đơn đầu vào và đầu ra vào từng nhóm chỉ tiêu theo quy định hiện hành. Kỳ tính thuế từ 01/07/2026 dùng mẫu 01/GTGT tại Phụ lục I Thông tư 89/2026/TT-BTC.
Bài này nêu căn cứ cho từng bước: kỳ khai tháng hay quý, hạn nộp ngày 20, khấu trừ đầu vào đúng kỳ, chỉ tiêu đề nghị hoàn và khai bổ sung trong 05 năm. Kho tra cứu hiện chưa có bảng số thứ tự chỉ tiêu, nên bài không ghi số chỉ tiêu nào.
Cách lập tờ khai 01/GTGT từng chỉ tiêu có còn theo mẫu cũ không?
Tùy kỳ tính thuế. Cách lập tờ khai 01/GTGT từng chỉ tiêu theo mẫu cũ chỉ dùng cho kỳ trước 01/07/2026. Kỳ từ 01/07/2026 dùng mẫu 01/GTGT tại Phụ lục I Thông tư 89/2026/TT-BTC.
Về cách lập tờ khai 01/GTGT từng chỉ tiêu: theo khoản 1 Điều 100 Thông tư 89/2026/TT-BTC, hồ sơ khai thuế có kỳ tính thuế trước 01/07/2026 vẫn dùng mẫu biểu cũ. Với cách lập tờ khai 01/GTGT từng chỉ tiêu, Điều 99 của thông tư này bãi bỏ Thông tư 80/2021/TT-BTC, nên không lấy mẫu của thông tư cũ để nộp cho kỳ mới.
Trước khi áp cách lập tờ khai 01/GTGT từng chỉ tiêu, hãy xác định kỳ tính thuế của hóa đơn trước. Hóa đơn lập ngày 29/9/2026 thuộc kỳ tháng 9 hoặc quý 3 năm 2026, nằm sau 01/07/2026, nên áp mẫu mới.
Căn cứ pháp lý nào quy định cách lập tờ khai 01/GTGT từng chỉ tiêu?
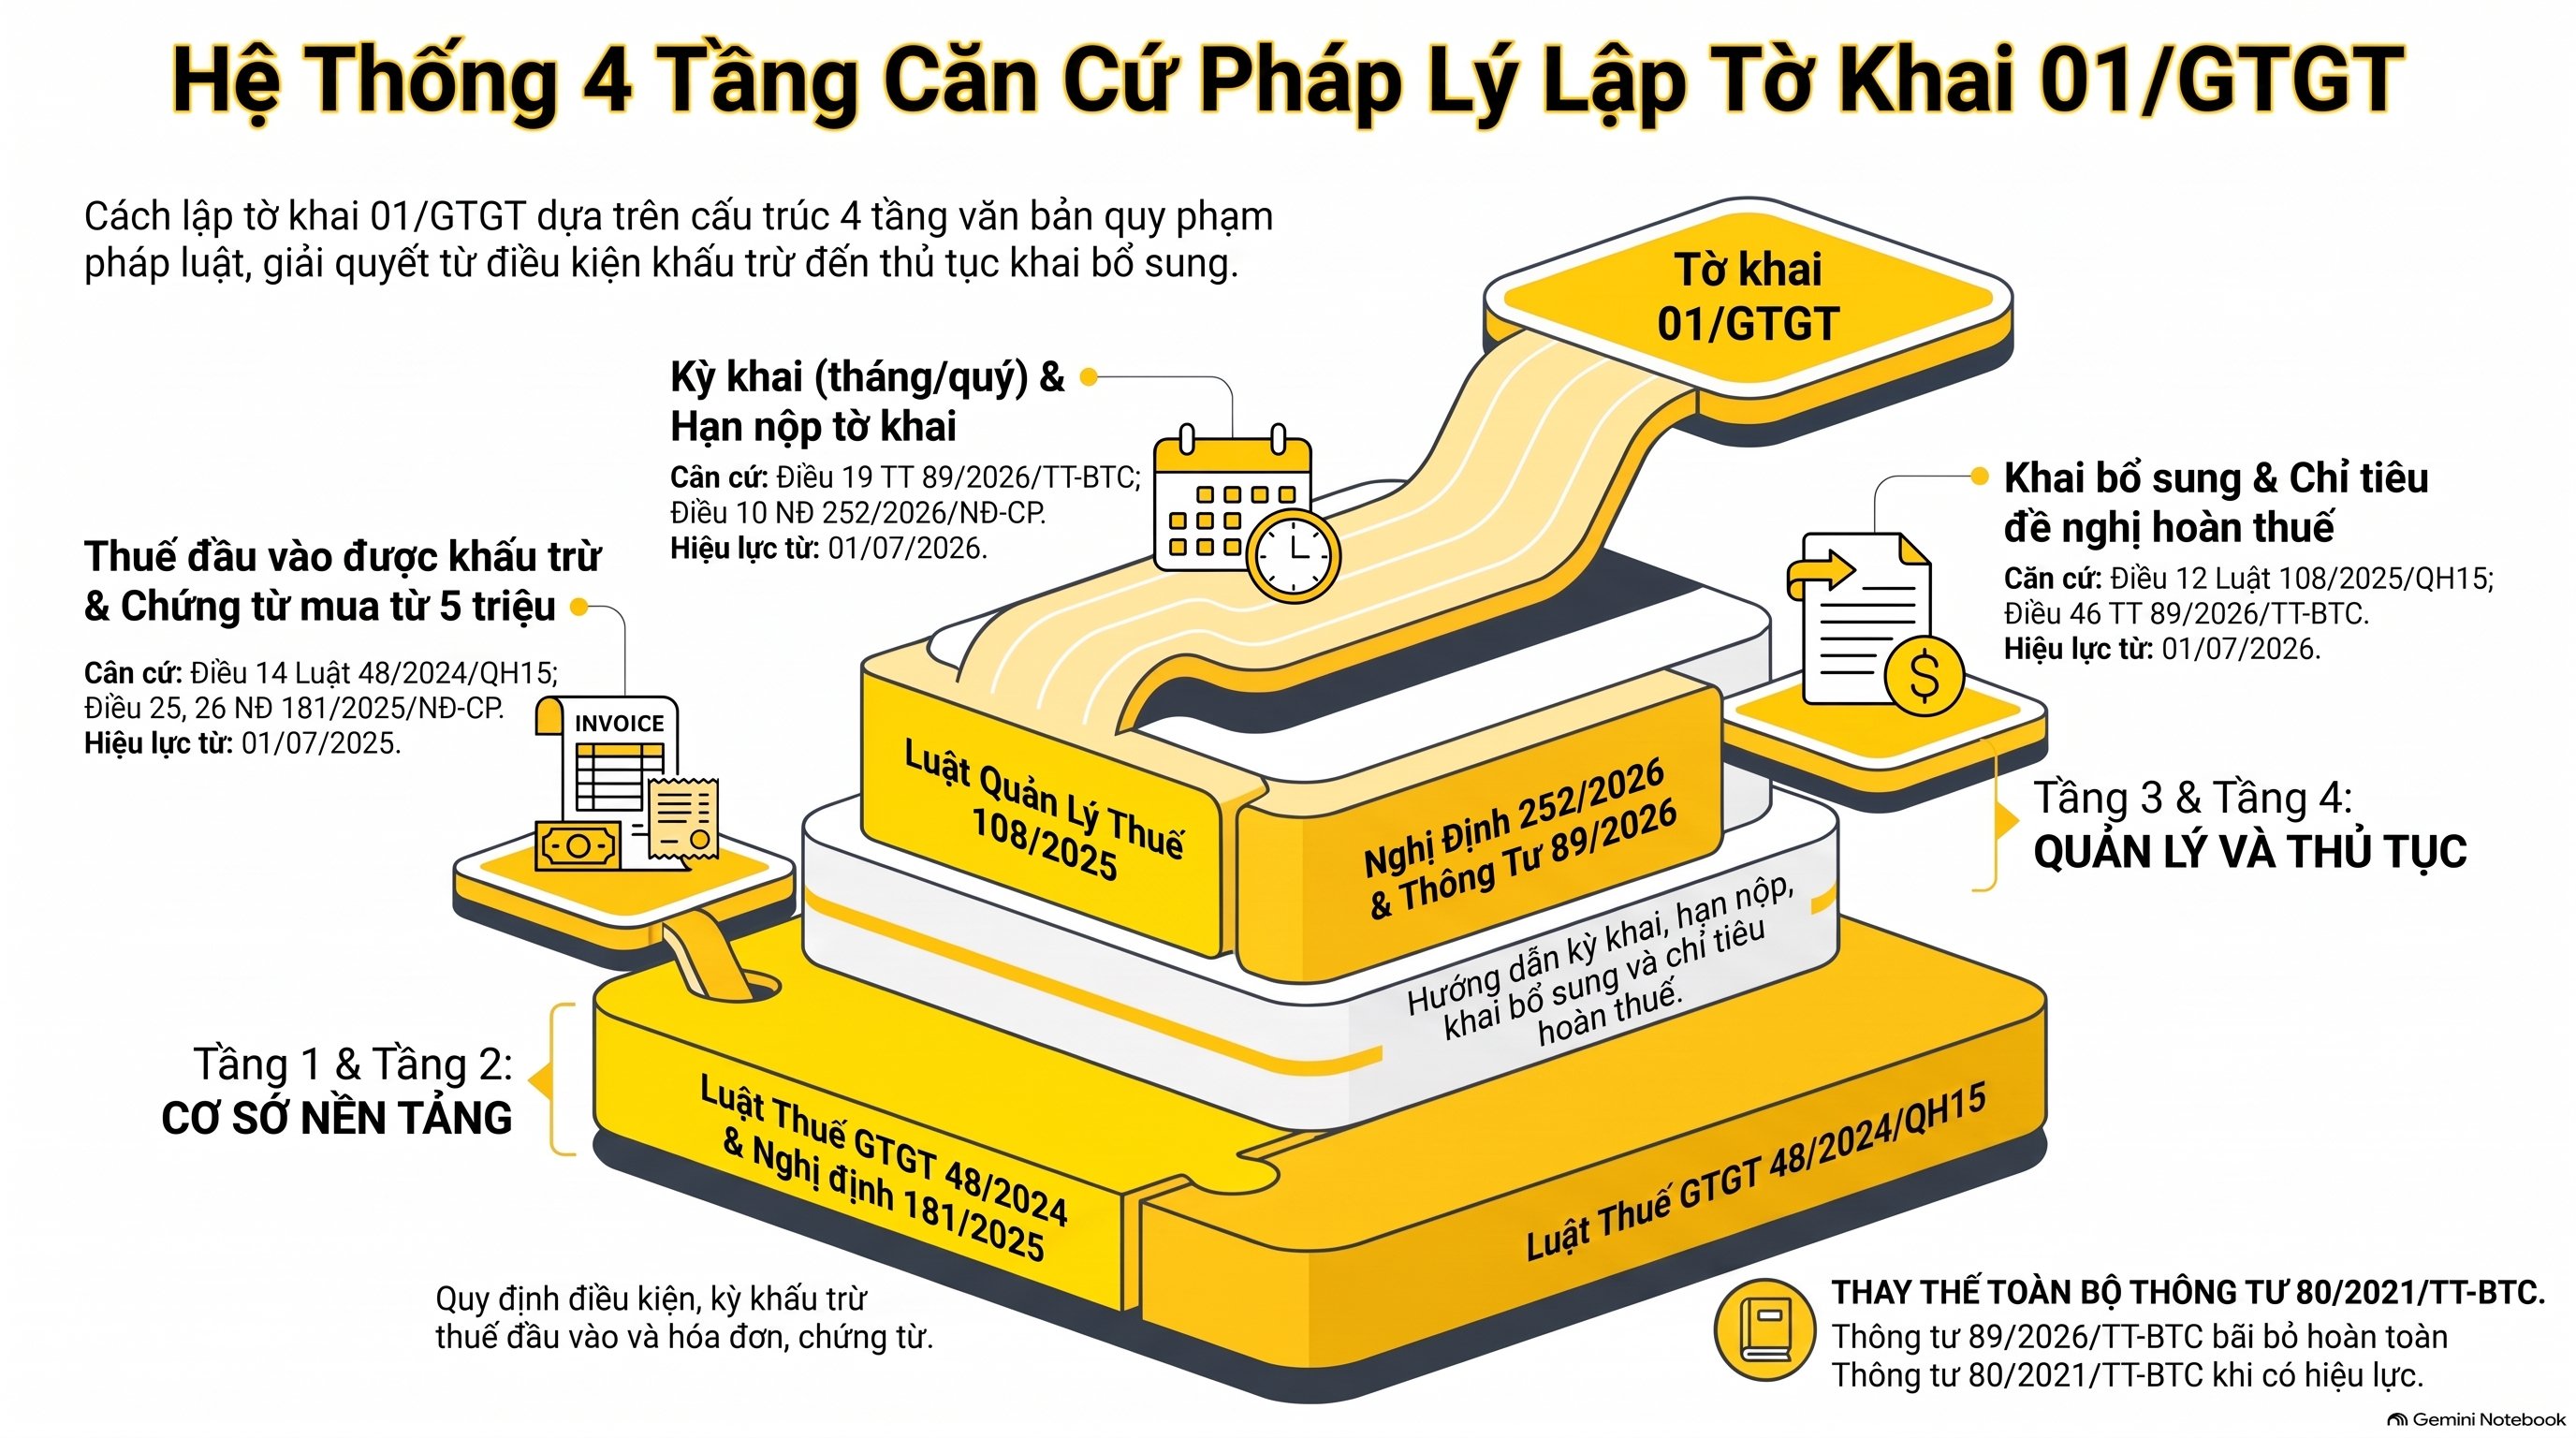
Cách lập tờ khai 01/GTGT từng chỉ tiêu dựa trên bốn tầng văn bản. Tầng một là Luật Thuế GTGT số 48/2024/QH15. Tầng hai là Nghị định 181/2025/NĐ-CP.
Tầng ba là Luật Quản lý thuế số 108/2025/QH15 và Nghị định 252/2026/NĐ-CP. Tầng bốn là Thông tư 89/2026/TT-BTC.
Khi tra cách lập tờ khai 01/GTGT từng chỉ tiêu, mỗi tầng trả lời một câu hỏi khác nhau. Luật GTGT cho biết thuế đầu vào nào được khấu trừ và khấu trừ ở kỳ nào. Luật Quản lý thuế và nghị định hướng dẫn cho biết hạn nộp, kỳ khai và khai bổ sung.
| Câu hỏi khi cách lập tờ khai 01/GTGT từng chỉ tiêu | Văn bản và điều khoản | Hiệu lực |
|---|---|---|
| Cách lập tờ khai 01/GTGT từng chỉ tiêu: thuế đầu vào khấu trừ ở kỳ nào | Điểm đ khoản 1 Điều 14 Luật 48/2024/QH15 | Từ 01/07/2025 |
| Thuế đầu vào phát sinh tháng, quý nào thì khai kỳ đó | Khoản 5 Điều 23 Nghị định 181/2025/NĐ-CP | Từ 01/07/2025 |
| Cách lập tờ khai 01/GTGT từng chỉ tiêu: hóa đơn mua vào cần chứng từ gì | Điều 25 Nghị định 181/2025/NĐ-CP | Từ 01/07/2025 |
| Mua từ 05 triệu đồng cần chứng từ thanh toán không dùng tiền mặt | Điều 26 Nghị định 181/2025/NĐ-CP | Từ 01/07/2025 |
| Cách lập tờ khai 01/GTGT từng chỉ tiêu: kỳ khai tháng hay quý | Khoản 1 Điều 19 Thông tư 89/2026/TT-BTC | Từ 01/07/2026 |
| Cách lập tờ khai 01/GTGT từng chỉ tiêu: hạn nộp tờ khai | Khoản 2, 3 Điều 10 Nghị định 252/2026/NĐ-CP | Từ 01/07/2026 |
| Cách lập tờ khai 01/GTGT từng chỉ tiêu: khai bổ sung khi lập sai | Khoản 5 Điều 12 Luật 108/2025/QH15 | Từ 01/07/2026 |
| Cách lập tờ khai 01/GTGT từng chỉ tiêu: chỉ tiêu đề nghị hoàn | Khoản 1 Điều 46 Thông tư 89/2026/TT-BTC | Từ 01/07/2026 |
> Theo khoản 3 Điều 99 Thông tư 89/2026/TT-BTC, Thông tư 80/2021/TT-BTC bị bãi bỏ toàn bộ kể từ khi thông tư mới có hiệu lực.
Với cách lập tờ khai 01/GTGT từng chỉ tiêu, dân nghề gõ “chỉ tiêu trên tờ khai”, văn bản gọi là “mẫu số 01/GTGT Phụ lục I”. Hai cách gọi cùng chỉ một biểu mẫu, nên phần căn cứ ở trên dùng tên pháp lý.
Cách lập tờ khai 01/GTGT từng chỉ tiêu kỳ tháng hay kỳ quý?
Mặc định là tháng, và quý khi doanh thu năm trước từ 50 tỷ đồng trở xuống. Cách lập tờ khai 01/GTGT từng chỉ tiêu giống nhau ở hai kỳ, chỉ khác khoảng thời gian lấy số liệu và hạn nộp. Căn cứ là khoản 1 Điều 19 Thông tư 89/2026/TT-BTC.
Khi chọn kỳ cho cách lập tờ khai 01/GTGT từng chỉ tiêu, doanh thu để so với 50 tỷ đồng là tổng doanh thu bán hàng hóa, cung cấp dịch vụ trên các tờ khai GTGT của năm dương lịch liền trước. Doanh nghiệp mới thành lập được chọn khai theo quý.
| Nội dung khi cách lập tờ khai 01/GTGT từng chỉ tiêu | Quy định | Căn cứ |
|---|---|---|
| Kỳ khai theo tháng | Hạn nộp chậm nhất ngày thứ 20 của tháng tiếp theo | Khoản 2 Điều 10 Nghị định 252/2026/NĐ-CP |
| Kỳ khai theo quý | Hạn nộp chậm nhất ngày cuối cùng của tháng đầu quý tiếp theo | Khoản 3 Điều 10 Nghị định 252/2026/NĐ-CP |
| Chuyển từ tháng sang quý | Gửi mẫu 01/ĐK-TĐKTT chậm nhất ngày 31/01 của năm bắt đầu khai theo quý | Điểm b.2.2 khoản 1 Điều 19 Thông tư 89/2026/TT-BTC |
| Phát hiện không đủ điều kiện khai quý | Khai theo tháng từ tháng đầu quý sau, nộp lại hồ sơ các tháng của quý trước | Điểm b.2.3 khoản 1 Điều 19 Thông tư 89/2026/TT-BTC |
Với cách lập tờ khai 01/GTGT từng chỉ tiêu mà phải nộp lại theo tháng, hồ sơ cũ theo quý phải được thay bằng hồ sơ từng tháng. Tiền chậm nộp được xác định theo quy định, nên kế toán nên tính trước số này khi chuyển kỳ.
Cách lập tờ khai 01/GTGT từng chỉ tiêu: số liệu đầu vào lấy ở đâu?
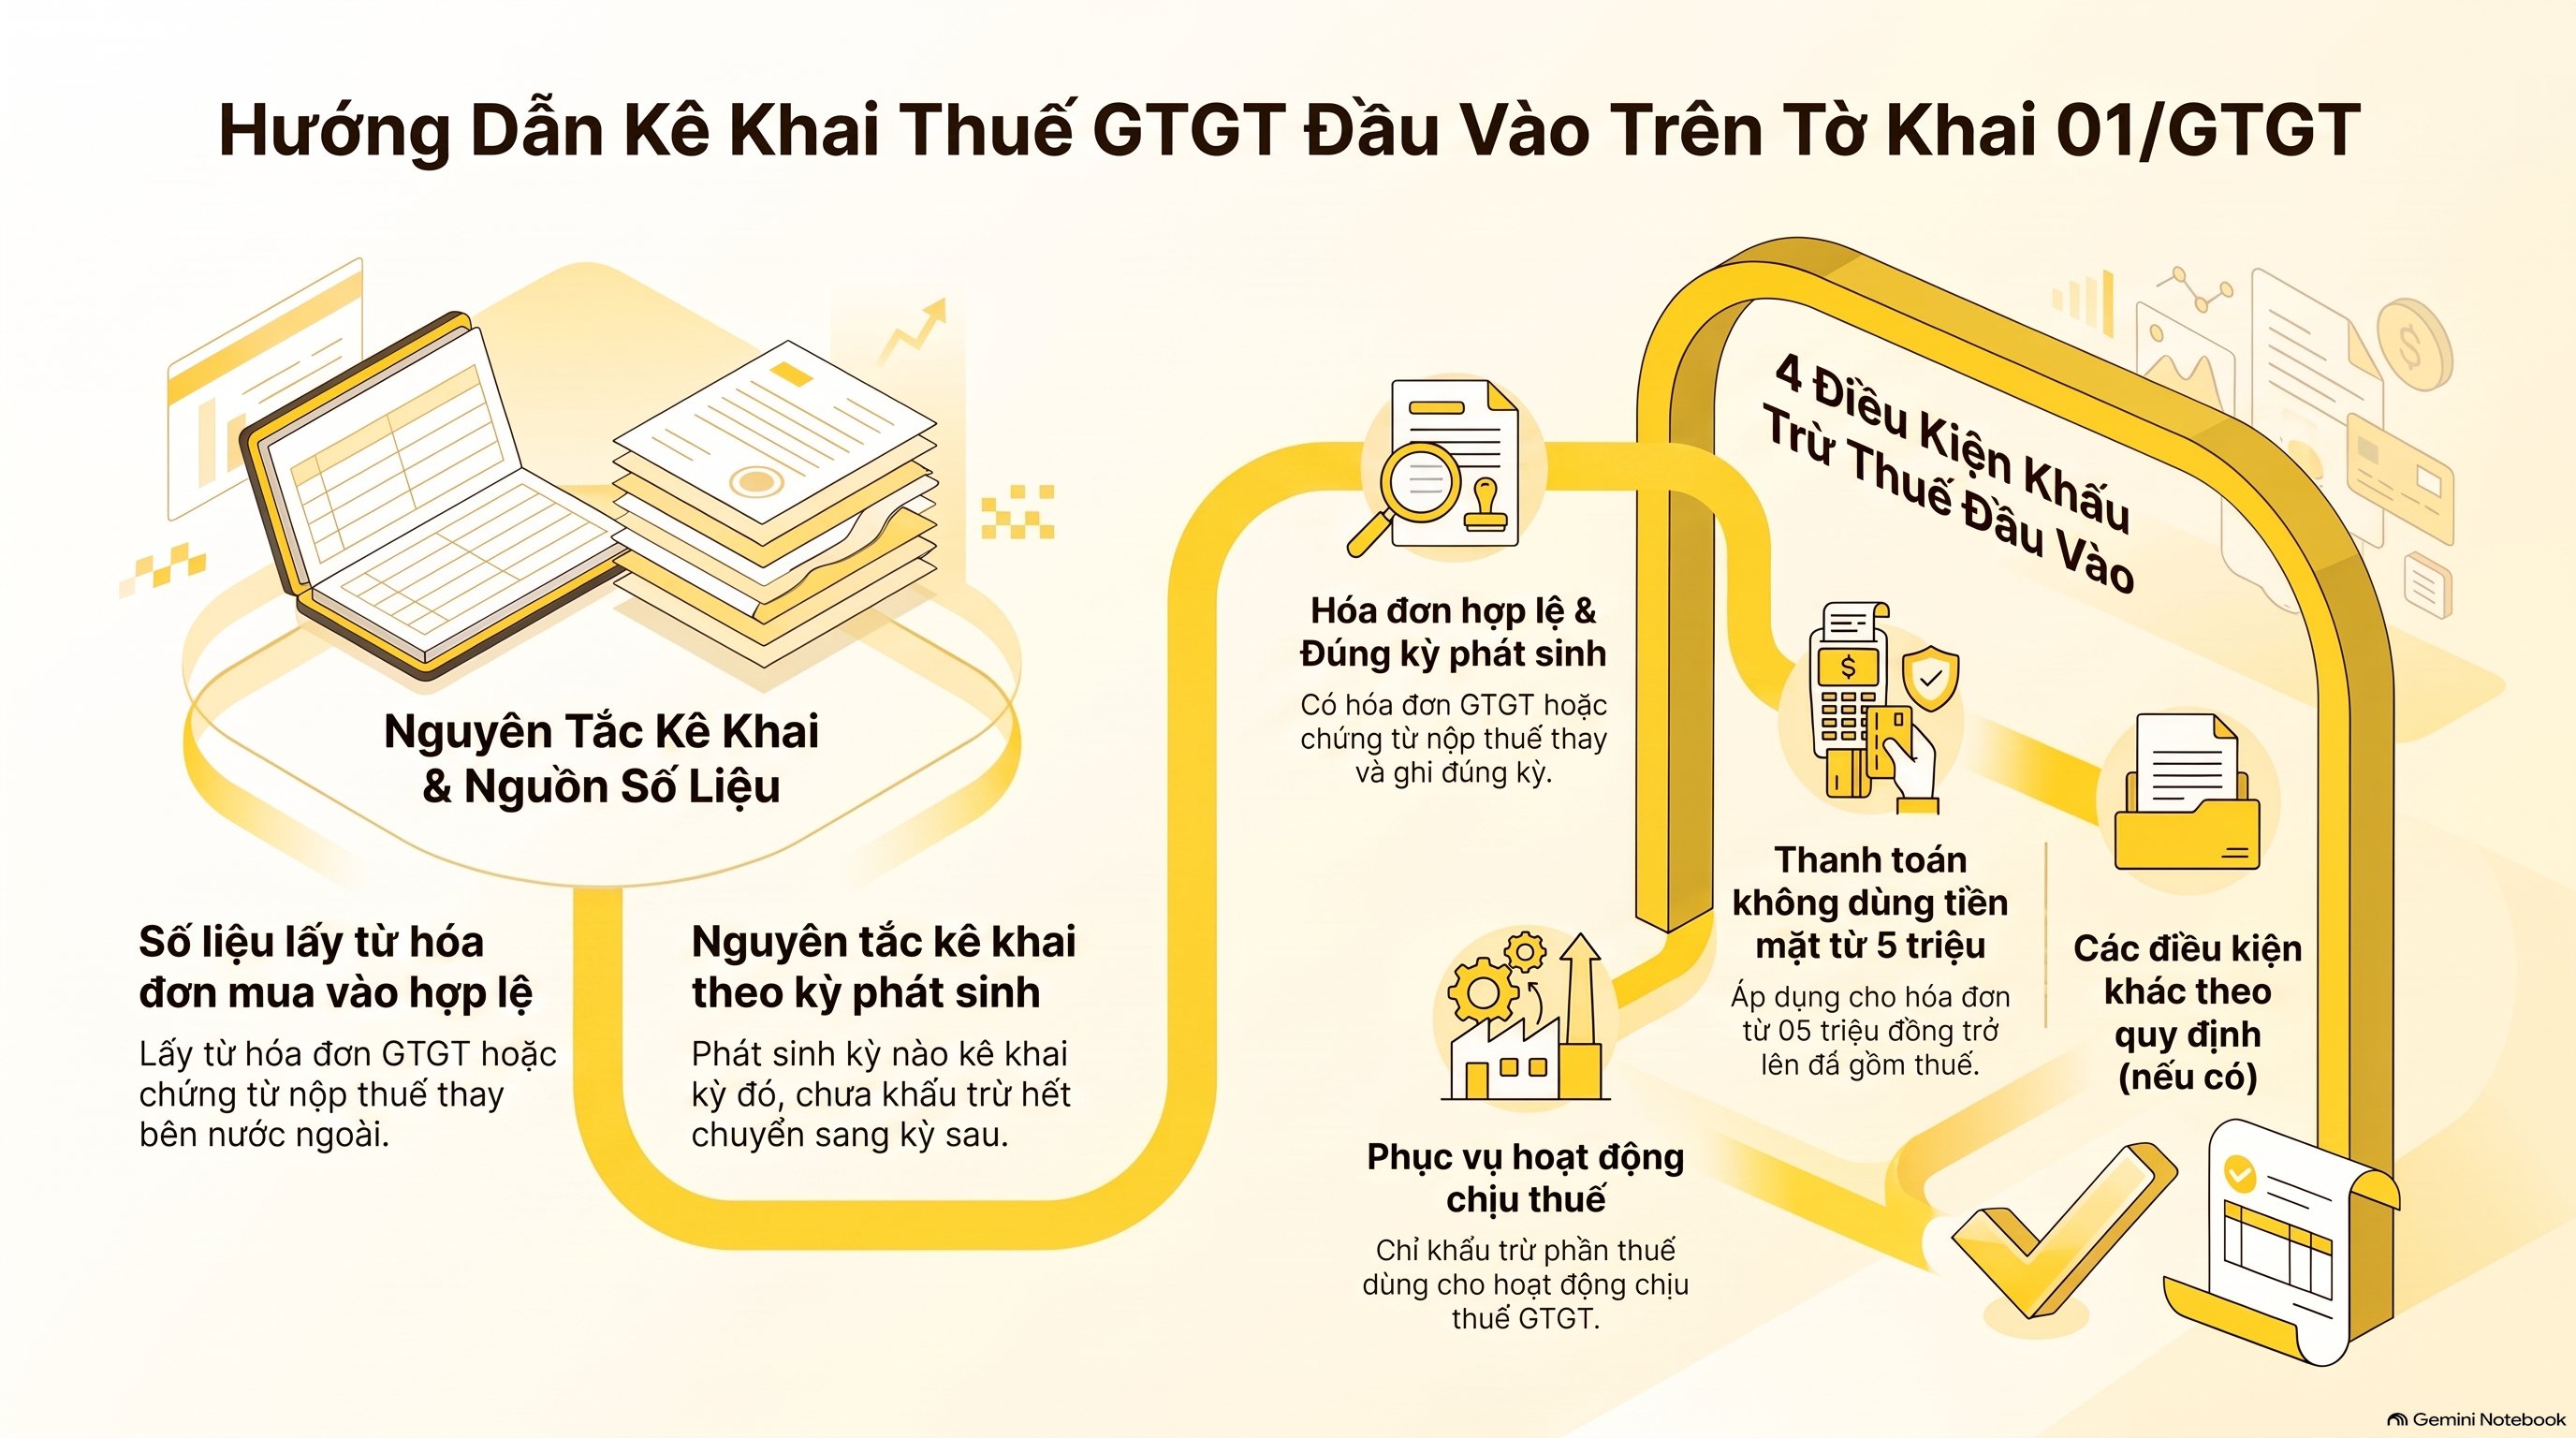
Lấy từ hóa đơn mua vào hợp lệ có thuế GTGT phát sinh trong kỳ. Với cách lập tờ khai 01/GTGT từng chỉ tiêu, theo khoản 5 Điều 23 Nghị định 181/2025/NĐ-CP, thuế đầu vào phát sinh trong tháng, quý nào được kê khai, khấu trừ khi xác định số thuế phải nộp của tháng, quý đó. Số chưa khấu trừ hết chuyển sang kỳ sau.
Để áp cách lập tờ khai 01/GTGT từng chỉ tiêu cho phần đầu vào, mỗi hóa đơn cần bốn điều kiện.
- Có hóa đơn GTGT mua vào hoặc chứng từ nộp thuế thay phía nước ngoài.
- Có chứng từ thanh toán không dùng tiền mặt nếu giá trị từ 05 triệu đồng đã gồm thuế.
- Dùng cho hoạt động chịu thuế.
- Ghi đúng kỳ phát sinh.
Khi áp cách lập tờ khai 01/GTGT từng chỉ tiêu, Điều 26 Nghị định 181/2025/NĐ-CP quy định chứng từ không tiền mặt theo Nghị định 52/2024/NĐ-CP, trừ trường hợp bên mua nộp tiền mặt vào tài khoản bên bán. Với hàng mua cho cả hoạt động chịu thuế và không chịu thuế, chỉ khấu trừ phần dùng cho hoạt động chịu thuế, theo điểm b khoản 1 Điều 14 Luật 48/2024/QH15.
Về cách lập tờ khai 01/GTGT từng chỉ tiêu, Thông tư 89/2026/TT-BTC không in lại số thứ tự chỉ tiêu trong phần chính văn. Số thứ tự và tên chỉ tiêu nằm trong mẫu 01/GTGT ở Phụ lục I, nên khi lập cần mở đúng mẫu hiện hành hoặc phần mềm khai thuế đã cập nhật.
Cách lập tờ khai 01/GTGT từng chỉ tiêu ở phần đầu ra và thuế phải nộp như thế nào?
Lấy theo hóa đơn bán ra lập đúng thời điểm trong kỳ, rồi bù trừ với thuế đầu vào được khấu trừ. Đây là bước cuối của cách lập tờ khai 01/GTGT từng chỉ tiêu.
Trong cách lập tờ khai 01/GTGT từng chỉ tiêu, số chênh lệch dương là thuế phải nộp. Số chênh lệch âm là thuế còn được khấu trừ chuyển kỳ sau, hoặc đề nghị hoàn nếu đủ điều kiện.
Cách lập tờ khai 01/GTGT từng chỉ tiêu ở phần hoàn thuế có một điểm riêng. Khoản 1 Điều 46 Thông tư 89/2026/TT-BTC yêu cầu tờ khai 01/GTGT có kê khai chỉ tiêu đề nghị hoàn trong hồ sơ hoàn thuế xuất khẩu. Trường hợp không thuộc diện kiểm tra trước, người nộp thuế khai chỉ tiêu đề nghị hoàn và nộp thêm Phụ lục 01-8/GTGT.
Có hai giới hạn kế toán dễ quên khi áp cách lập tờ khai 01/GTGT từng chỉ tiêu. Khai bổ sung chỉ làm tăng số thuế đề nghị hoàn khi chưa nộp hồ sơ khai kỳ tiếp theo và chưa nộp hồ sơ đề nghị hoàn, theo điểm a khoản 6 Điều 12 Nghị định 252/2026/NĐ-CP. Dự án đầu tư thuộc diện hoàn phải lập hồ sơ khai riêng, theo điểm b.4 khoản 2 Điều 19 Thông tư 89/2026/TT-BTC.
Lập sai khi cách lập tờ khai 01/GTGT từng chỉ tiêu thì sửa thế nào?
Khai bổ sung trong 05 năm, nhưng kỳ khai phụ thuộc kết quả của việc sửa. Khoản 5 Điều 12 Luật 108/2025/QH15 cho khai bổ sung trong 05 năm kể từ ngày hết hạn nộp hồ sơ của kỳ có sai sót, nếu chưa có quyết định thanh tra, kiểm tra.
Cách lập tờ khai 01/GTGT từng chỉ tiêu khi sửa sai chia ba nhánh.
- Sai ở đầu vào làm tăng thuế phải nộp: khai bổ sung vào kỳ phát sinh và nộp tiền chậm nộp nếu có.
- Sai ở đầu vào làm giảm thuế phải nộp: khai vào kỳ phát hiện.
- Chỉ làm thay đổi số khấu trừ chuyển kỳ sau: cũng khai vào kỳ phát hiện.
Nhánh đầu vào của cách lập tờ khai 01/GTGT từng chỉ tiêu lấy từ điểm đ khoản 1 Điều 14 Luật 48/2024/QH15 và khoản 6 Điều 23 Nghị định 181/2025/NĐ-CP. Khoản 6 Điều 12 Nghị định 252/2026/NĐ-CP xác nhận riêng trường hợp thuế đầu vào kê khai sai, sót thì thực hiện theo pháp luật thuế GTGT.
Với cách lập tờ khai 01/GTGT từng chỉ tiêu, hồ sơ quá 05 năm không được khai bổ sung nhưng được bổ sung hồ sơ giải trình, theo khoản 8 Điều 12 Nghị định 252/2026/NĐ-CP. Bài xử lý hóa đơn đầu vào bỏ sót kê khai bổ sung đi sâu vào trường hợp thiếu hóa đơn.
Cách lập tờ khai 01/GTGT từng chỉ tiêu trong các trường hợp khác đi thế nào?
Mỗi trường hợp đặc thù có kỳ khai hoặc nơi nộp riêng. Cách lập tờ khai 01/GTGT từng chỉ tiêu vẫn theo mẫu, nhưng cách chia kỳ và nơi nộp khác.
Khai theo từng lần phát sinh. Với cách lập tờ khai 01/GTGT từng chỉ tiêu, điểm c khoản 1 Điều 19 Thông tư 89/2026/TT-BTC liệt kê các trường hợp như bất động sản chuyển nhượng, công trình xây dựng ở tỉnh khác có giá trị từ 01 tỷ đồng trở lên. Hạn nộp là ngày thứ 10 kể từ ngày tiếp theo ngày phát sinh nghĩa vụ, theo khoản 1 Điều 10 Nghị định 252/2026/NĐ-CP.
Có đơn vị phụ thuộc cùng tỉnh. Trong cách lập tờ khai 01/GTGT từng chỉ tiêu, người nộp thuế khai chung cho cả đơn vị phụ thuộc tại cơ quan thuế quản lý trực tiếp, theo điểm c khoản 2 Điều 19 Thông tư 89/2026/TT-BTC. Đơn vị phụ thuộc có tài khoản ngân hàng, trực tiếp bán hàng và dùng hóa đơn riêng có thể đăng ký khai riêng.
Khai thay, nộp thay. Với cách lập tờ khai 01/GTGT từng chỉ tiêu, tổ chức khấu trừ, nộp thay thì khai theo điểm c.5 khoản 1 Điều 19 Thông tư 89/2026/TT-BTC, và được khai theo tháng nếu trong tháng phát sinh nhiều lần.
Doanh nghiệp bán đa sàn. Khi xử lý hồ sơ khách đa sàn, VAR eCOM ghi nhận lỗi thường gặp là kế toán tách tờ khai theo từng shop mà quên rằng nghĩa vụ khai nằm ở người nộp thuế đứng tên mã số thuế. Cách rà hóa đơn phí sàn xem tại bài rà soát hóa đơn đầu vào.
Câu hỏi thường gặp về cách lập tờ khai 01/GTGT từng chỉ tiêu
Cách lập tờ khai 01/GTGT từng chỉ tiêu kỳ tháng 10/2026 dùng mẫu nào?
Với cách lập tờ khai 01/GTGT từng chỉ tiêu, dùng mẫu 01/GTGT tại Phụ lục I Thông tư 89/2026/TT-BTC. Kỳ này nằm sau 01/07/2026 nên không dùng mẫu của Thông tư 80/2021/TT-BTC. Hạn nộp tờ khai tháng là ngày thứ 20 của tháng sau.
Cách lập tờ khai 01/GTGT từng chỉ tiêu theo quý khác gì theo tháng?
Cách lập tờ khai 01/GTGT từng chỉ tiêu giống nhau ở hai kỳ, chỉ khác kỳ lấy số liệu và hạn nộp. Doanh nghiệp doanh thu năm trước từ 50 tỷ đồng trở xuống được chọn khai quý, hạn là ngày cuối cùng của tháng đầu quý sau.
Lập sai chỉ tiêu khi cách lập tờ khai 01/GTGT từng chỉ tiêu có phải khai bổ sung không?
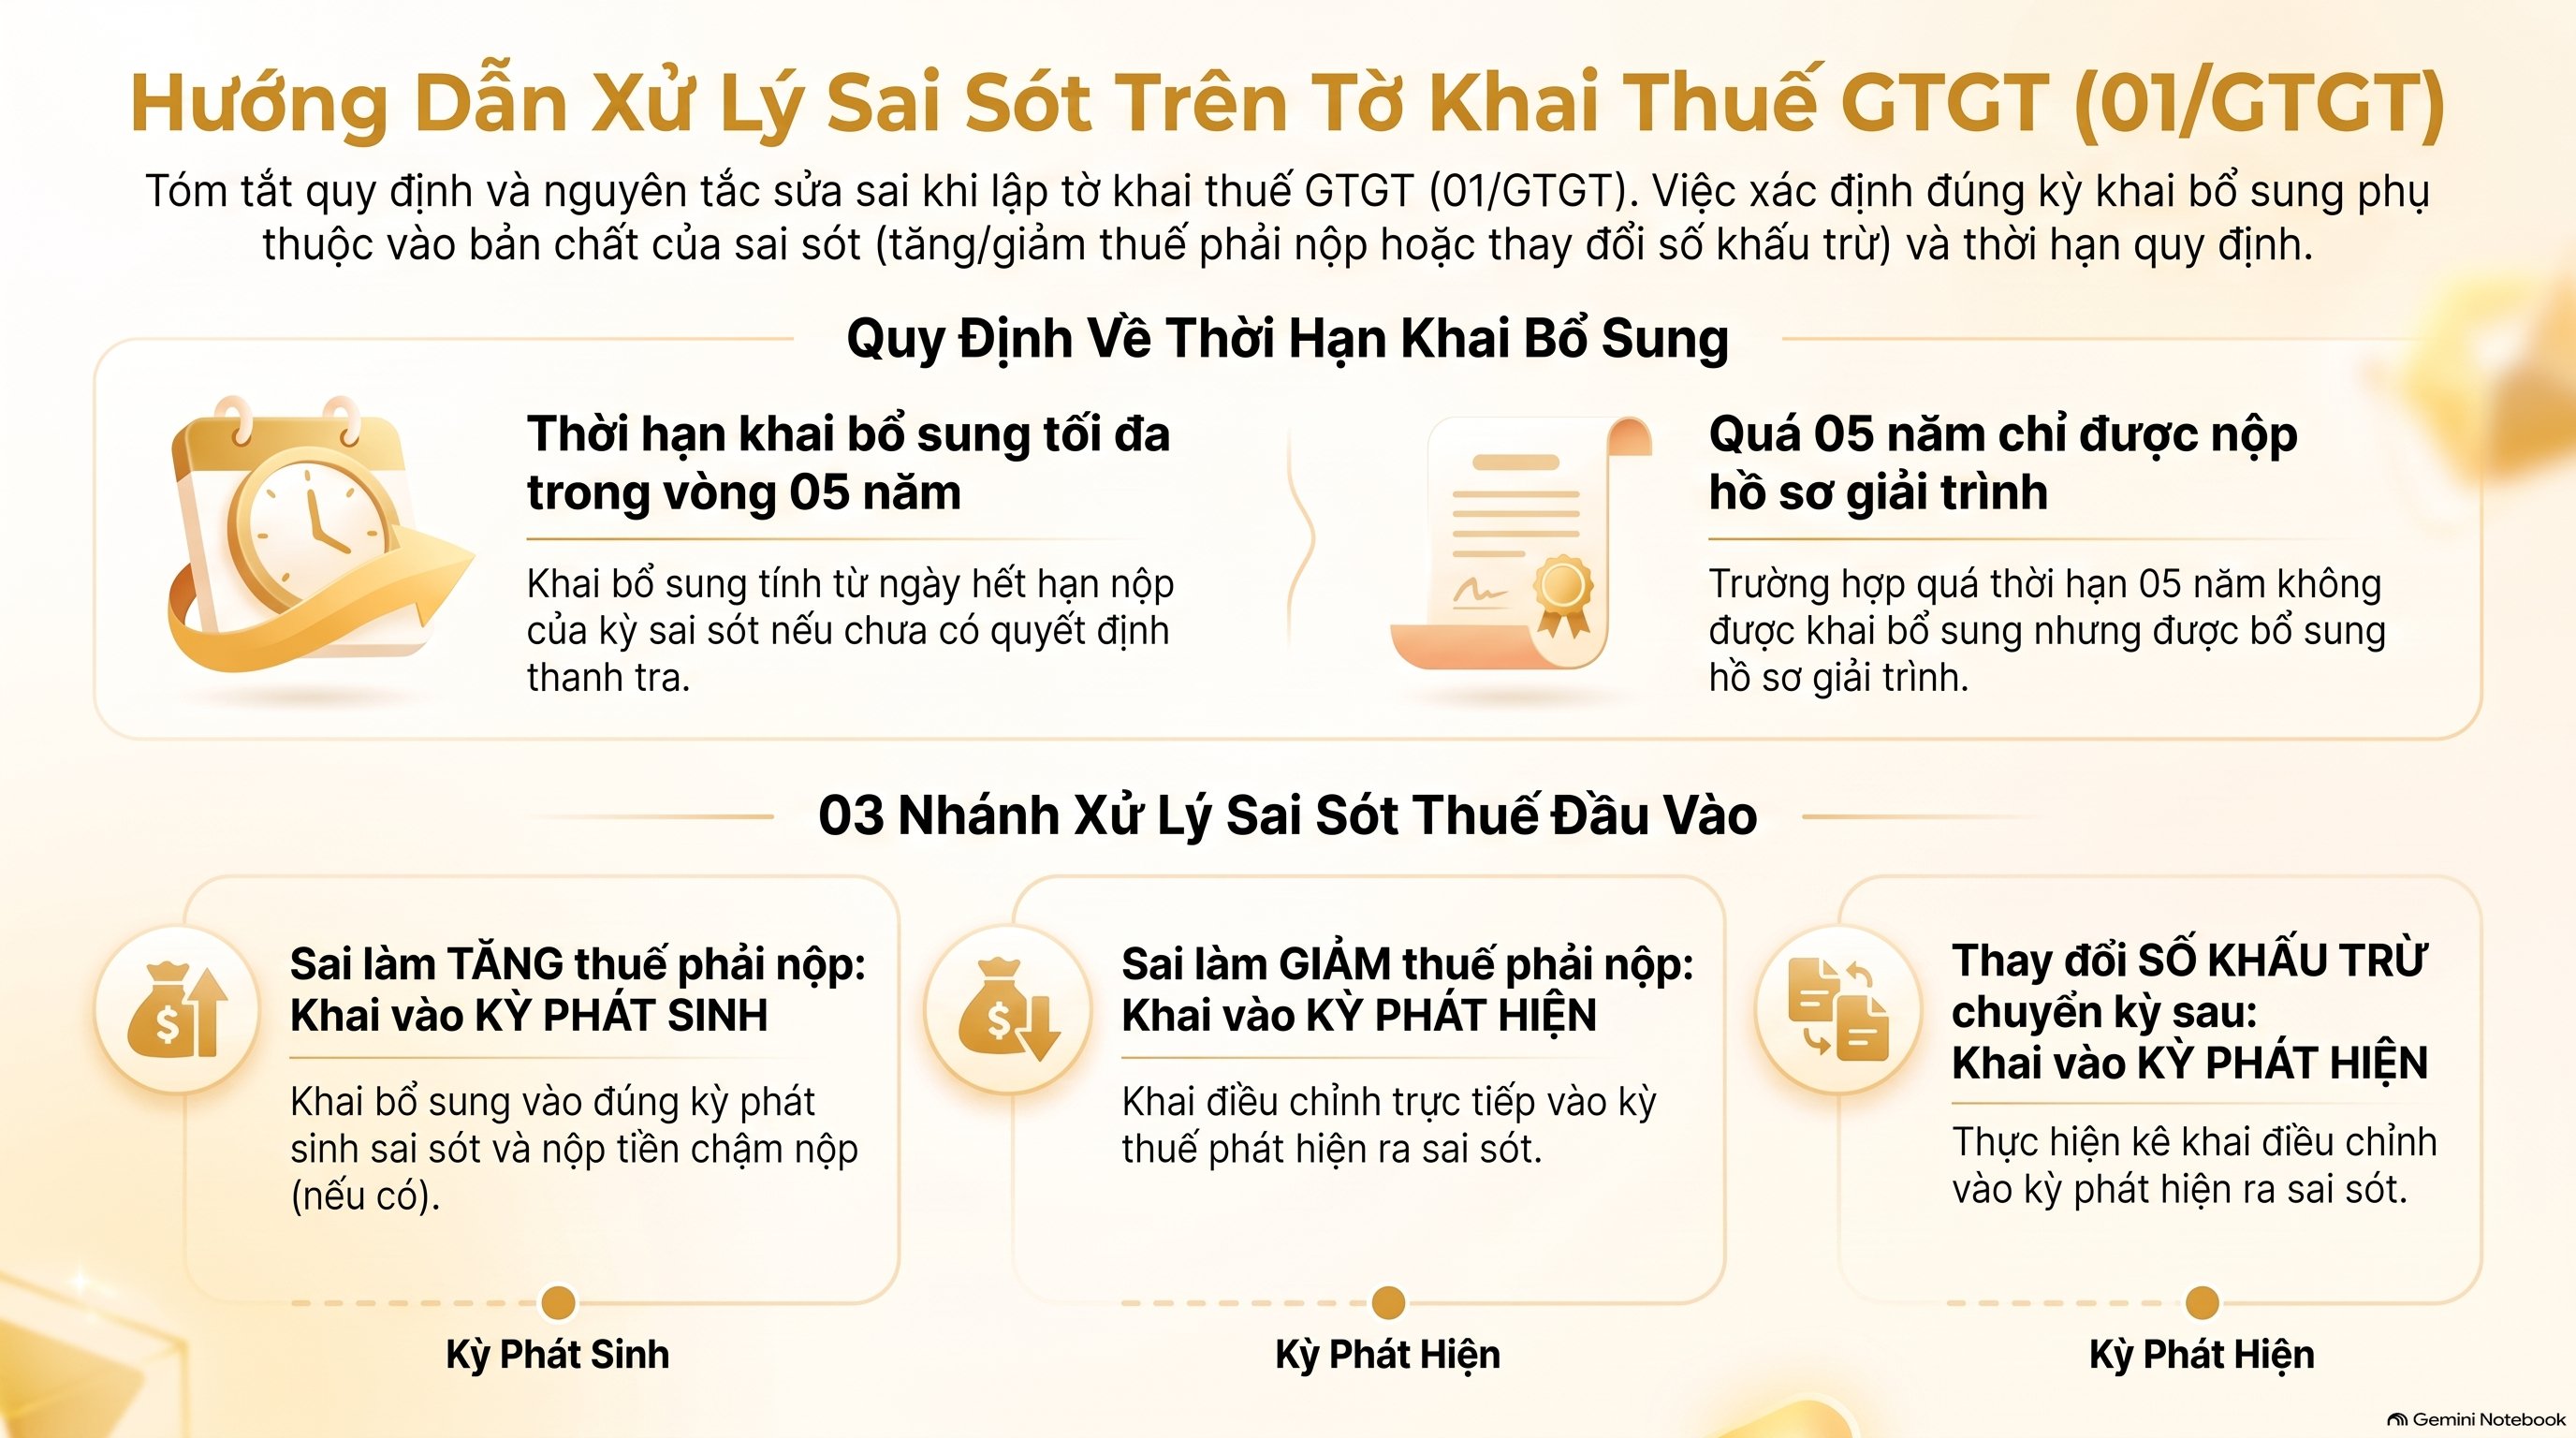
Cách lập tờ khai 01/GTGT từng chỉ tiêu bị sai ở đầu vào làm tăng thuế phải nộp thì phải khai bổ sung vào kỳ phát sinh. Với cách lập tờ khai 01/GTGT từng chỉ tiêu, làm giảm thuế phải nộp thì khai vào kỳ phát hiện. Thời hạn khai bổ sung là 05 năm.
Hóa đơn mua vào từ 05 triệu đồng thanh toán tiền mặt có kê khai được không khi cách lập tờ khai 01/GTGT từng chỉ tiêu?
Điều 26 Nghị định 181/2025/NĐ-CP yêu cầu chứng từ thanh toán không dùng tiền mặt cho hàng hóa, dịch vụ mua vào từ 05 triệu đồng đã gồm thuế. Hóa đơn thiếu chứng từ này không đủ điều kiện khấu trừ theo cách lập tờ khai 01/GTGT từng chỉ tiêu.
Chỉ tiêu 26, 32a, 32b, 34a ghi gì trong cách lập tờ khai 01/GTGT từng chỉ tiêu?
Về cách lập tờ khai 01/GTGT từng chỉ tiêu, bài này không nêu nghĩa từng số chỉ tiêu vì phần chính văn Thông tư 89/2026/TT-BTC không in bảng chỉ tiêu. Hãy đối chiếu trực tiếp mẫu 01/GTGT ở Phụ lục I. Có bài riêng về chỉ tiêu 32b của VAR eCOM.
Kết luận: căn cứ cần nhớ khi lập tờ khai 01/GTGT từng chỉ tiêu
Cách lập tờ khai 01/GTGT từng chỉ tiêu bám ba mốc: mẫu, kỳ và khấu trừ.
Mẫu theo Phụ lục I Thông tư 89/2026/TT-BTC cho kỳ từ 01/07/2026. Với cách lập tờ khai 01/GTGT từng chỉ tiêu, kỳ khai theo Điều 19 thông tư này, hạn nộp theo Điều 10 Nghị định 252/2026/NĐ-CP. Khấu trừ theo Điều 14 Luật 48/2024/QH15.
Nội dung về cách lập tờ khai 01/GTGT từng chỉ tiêu cập nhật đến tháng 10/2026. Văn bản gốc của thông tư đăng tại Công báo điện tử Chính phủ, dùng để tra tiếp bảng chỉ tiêu trong Phụ lục I.
Đọc thêm về cách lập tờ khai 01/GTGT từng chỉ tiêu: cách kê khai thuế GTGT theo TT89 để đối chiếu từng bước thao tác trên phần mềm khai thuế.