Thời điểm ghi nhận doanh thu bán hàng trên sàn là thời điểm kế toán được phép ghi tăng doanh thu vào sổ, thường là lúc hàng đã giao thành công cho người mua và đơn hàng đủ điều kiện được xác nhận. Tiền về ví Shopee hay TikTok Shop chỉ là mốc đối soát, không phải mốc ghi sổ.
Khi xử lý hồ sơ cho nhà bán đa sàn, VAR eCOM thấy thời điểm ghi nhận doanh thu bán hàng trên sàn là chỗ lệch nhiều nhất giữa sổ sách và báo cáo của sàn. Bài này đi theo ba việc kế toán viên làm trong cùng một buổi: tìm căn cứ, xác minh đáp án, rồi ghi sổ.
Thời điểm ghi nhận doanh thu bán hàng trên sàn là khi giao hàng hay khi tiền về?
Tùy trường hợp, nhưng nguyên tắc chung là ghi theo lúc giao hàng thành công, không ghi theo lúc tiền về. Thời điểm ghi nhận doanh thu bán hàng trên sàn thường rơi vào thời điểm người mua nhận hàng, khi quyền sở hữu và rủi ro đã chuyển sang họ. Tiền về chậm hơn vài ngày chỉ làm phát sinh khoản phải thu của sàn.
Dân kế toán hay hỏi về thời điểm ghi nhận doanh thu bán hàng trên sàn theo hai cách: “ghi nhận doanh thu khi giao hàng hay khi tiền về Shopee” và “doanh thu ghi theo ngày đặt đơn hay ngày giao”. Cả hai đều quy về một việc: thời điểm ghi nhận doanh thu bán hàng trên sàn là ngày nào hàng thật sự thuộc về người mua.
Có ba mốc hay bị nhầm với thời điểm ghi nhận doanh thu bán hàng trên sàn khi đọc báo cáo của sàn:
- Ngày khách đặt đơn: chưa có chuyển giao hàng, chưa ghi doanh thu.
- Ngày sàn báo “đã thanh toán”: chỉ là trạng thái của sàn, không chứng minh hàng đã giao.
- Ngày tiền về ví hoặc ngân hàng: đây là mốc thu tiền, thuộc nghiệp vụ đối soát.
Với đơn thanh toán khi nhận hàng (COD), thời điểm ghi nhận doanh thu bán hàng trên sàn trùng với ngày đơn vị vận chuyển giao thành công. Tiền COD về sau đó 3–7 ngày tùy đối tác, nên khoản này nằm ở phải thu đơn vị vận chuyển trong thời gian chờ.
Khi xác định thời điểm ghi nhận doanh thu bán hàng trên sàn cho hồ sơ nhiều sàn, VAR eCOM ghi nhận theo trạng thái “giao thành công” trên từng sàn rồi đối chiếu với trạng thái vận chuyển. Cách làm này giúp thời điểm ghi nhận doanh thu bán hàng trên sàn không phụ thuộc vào lịch rút tiền của chủ shop.
Căn cứ pháp lý nào quy định thời điểm ghi nhận doanh thu bán hàng trên sàn?
Không có một điều luật riêng cho riêng sàn thương mại điện tử; thời điểm ghi nhận doanh thu bán hàng trên sàn được suy ra từ ba lớp căn cứ. Lớp thứ nhất của căn cứ cho thời điểm ghi nhận doanh thu bán hàng trên sàn là chuẩn mực và chế độ kế toán doanh nghiệp đang áp dụng. Lớp thứ hai là quy định về thời điểm lập hóa đơn, lớp thứ ba là quy định về kê khai thuế theo kỳ.
Theo quy định hiện hành, thời điểm ghi nhận doanh thu bán hàng trên sàn chỉ xuất hiện khi đồng thời thỏa các điều kiện sau:
- Doanh nghiệp đã chuyển giao phần lớn rủi ro và quyền sở hữu hàng hóa cho người mua.
- Doanh nghiệp không còn nắm quyền quản lý hàng hóa như người sở hữu.
- Doanh thu xác định được tương đối chắc chắn.
- Doanh nghiệp đã thu hoặc chắc chắn thu được lợi ích kinh tế từ giao dịch.
- Chi phí liên quan đến giao dịch xác định được.
Người cần số hiệu và Điều khoản cụ thể nên tra trực tiếp trên thuvienphapluat.vn hoặc cổng của Tổng cục Thuế, vì chế độ kế toán và hóa đơn đã thay đổi nhiều lần đến tháng 10/2026. Bài về thời điểm ghi nhận doanh thu bán hàng trên sàn này cố ý không dẫn số hiệu khi chưa đối chiếu được văn bản gốc.
> Nguyên tắc chống lưng khi quyết toán: mỗi thời điểm ghi nhận doanh thu bán hàng trên sàn đã ghi phải có một chuỗi chứng từ nối từ đơn hàng, vận đơn giao thành công, đến bảng đối soát của sàn.
Một lưu ý về tên gọi của thời điểm ghi nhận doanh thu bán hàng trên sàn: người bán gõ “doanh thu sàn” và “tiền về”, còn chứng từ và sổ sách dùng “doanh thu bán hàng” và “phải thu khách hàng”. Hai cách gọi cùng chỉ một nghiệp vụ, nên phần căn cứ ở trên dùng tên của chế độ kế toán.
Ghi hóa đơn và chứng từ theo thời điểm ghi nhận doanh thu bán hàng trên sàn thế nào?
Hóa đơn và doanh thu kế toán thường cùng ngày với lúc giao hàng thành công, nhưng hóa đơn có quy tắc riêng nên phải kiểm tra theo từng loại hình bán. Với đơn bán qua sàn, người bán cần giữ bộ ba: đơn hàng, vận đơn và bảng đối soát của sàn.
Bảng dưới đây gom các mốc thường gặp và cho biết mốc nào là thời điểm ghi nhận doanh thu bán hàng trên sàn:
| Mốc trên sàn | Sự kiện thực tế | Ghi doanh thu? | Ghi chú chứng từ |
|---|---|---|---|
| Khách đặt đơn | Chưa giao hàng | Không | Chỉ lưu đơn hàng |
| Người bán bàn giao cho vận chuyển | Hàng đang đi đường | Chưa, trừ khi đã chuyển quyền sở hữu | Lưu vận đơn, theo dõi hàng gửi đi |
| Giao thành công / khách xác nhận | Quyền sở hữu chuyển sang người mua | Có | Ngày doanh thu = ngày giao thành công |
| Hết hạn đổi trả của sàn | Rủi ro hoàn hàng giảm | Giữ nguyên, ước tính hoàn trả nếu cần | Lưu trạng thái đơn |
| Tiền về ví sàn | Sàn đã quyết toán đơn | Không phát sinh thêm | Ghi giảm phải thu sàn |
| Rút tiền về ngân hàng | Chuyển tiền nội bộ | Không | Khớp với sao kê ngân hàng |
Với hóa đơn điện tử, ô “ngày lập” nên khớp với thời điểm ghi nhận doanh thu bán hàng trên sàn, còn ô thông tin người mua có thể để trống hoặc ghi theo hướng dẫn hiện hành khi bán cho khách lẻ. Thời điểm xuất hóa đơn có quy tắc riêng, xem thêm bài thời điểm xuất hóa đơn đúng quy định.
Đừng lấy ngày tiền về làm thời điểm ghi nhận doanh thu bán hàng trên sàn hay ngày hóa đơn. Làm vậy dễ đẩy hóa đơn trễ sang kỳ sau so với doanh thu đã ghi sổ.
Hạch toán và kê khai thời điểm ghi nhận doanh thu bán hàng trên sàn vào đâu?
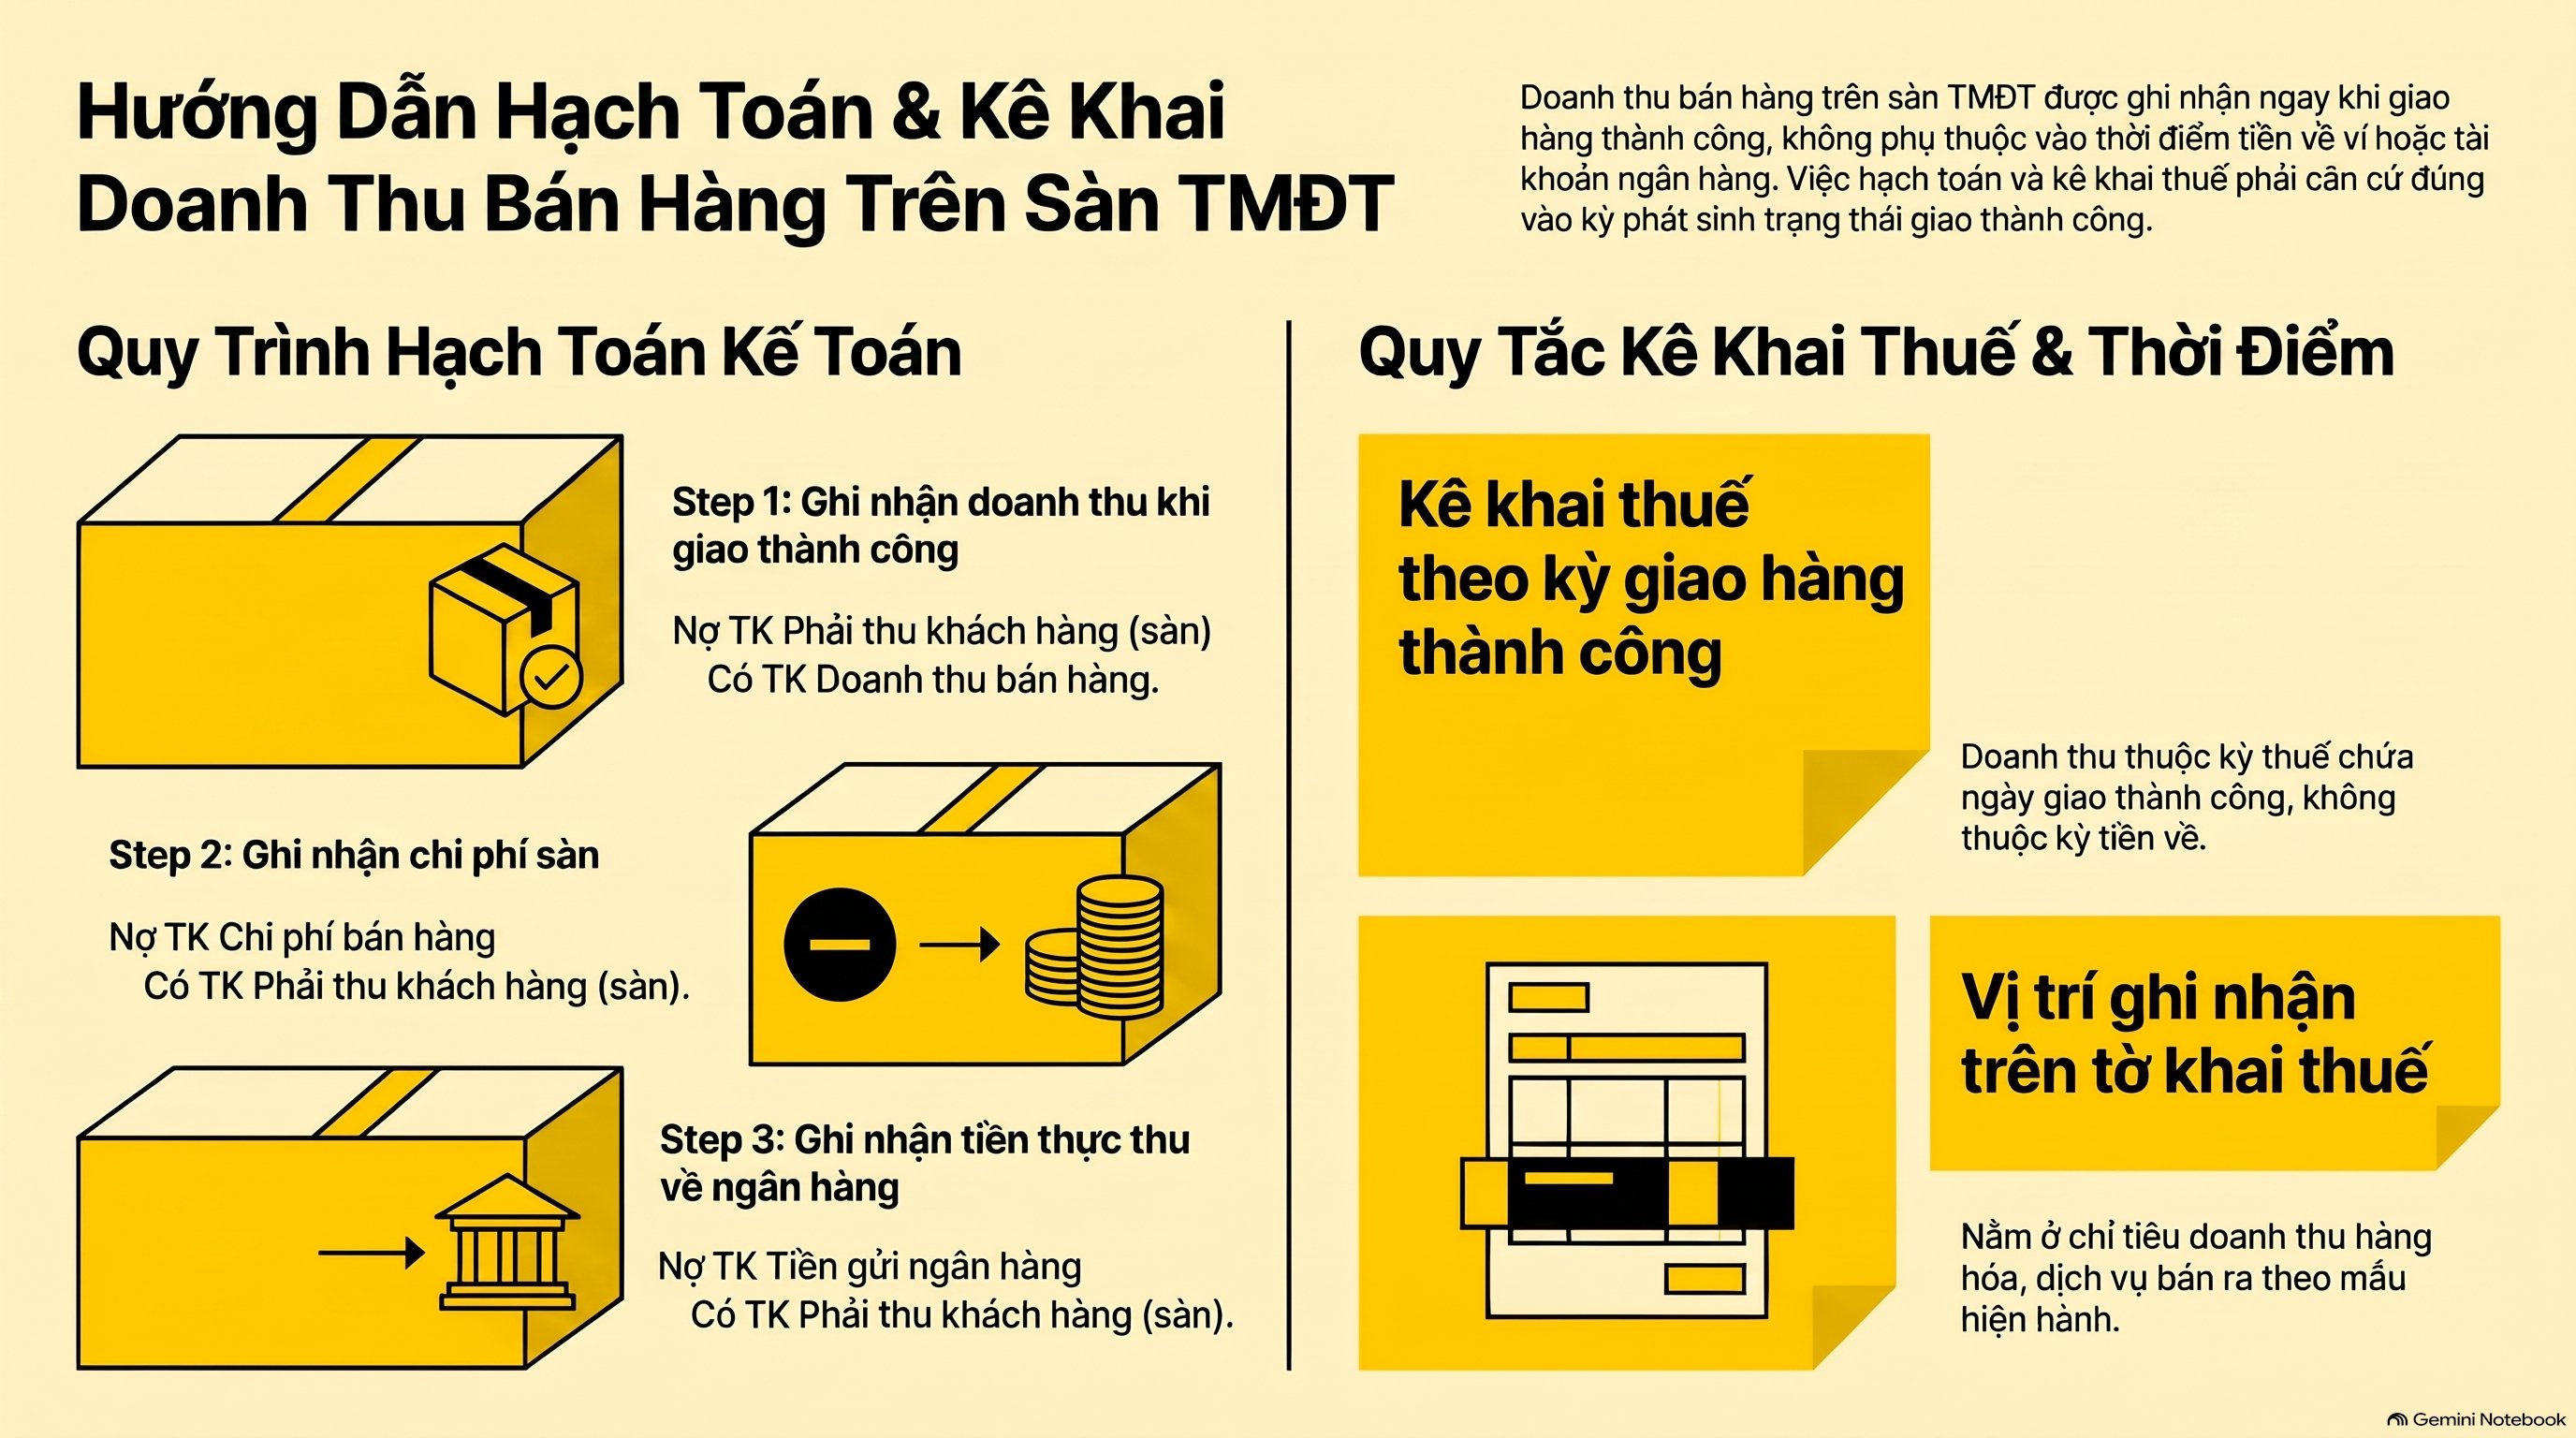
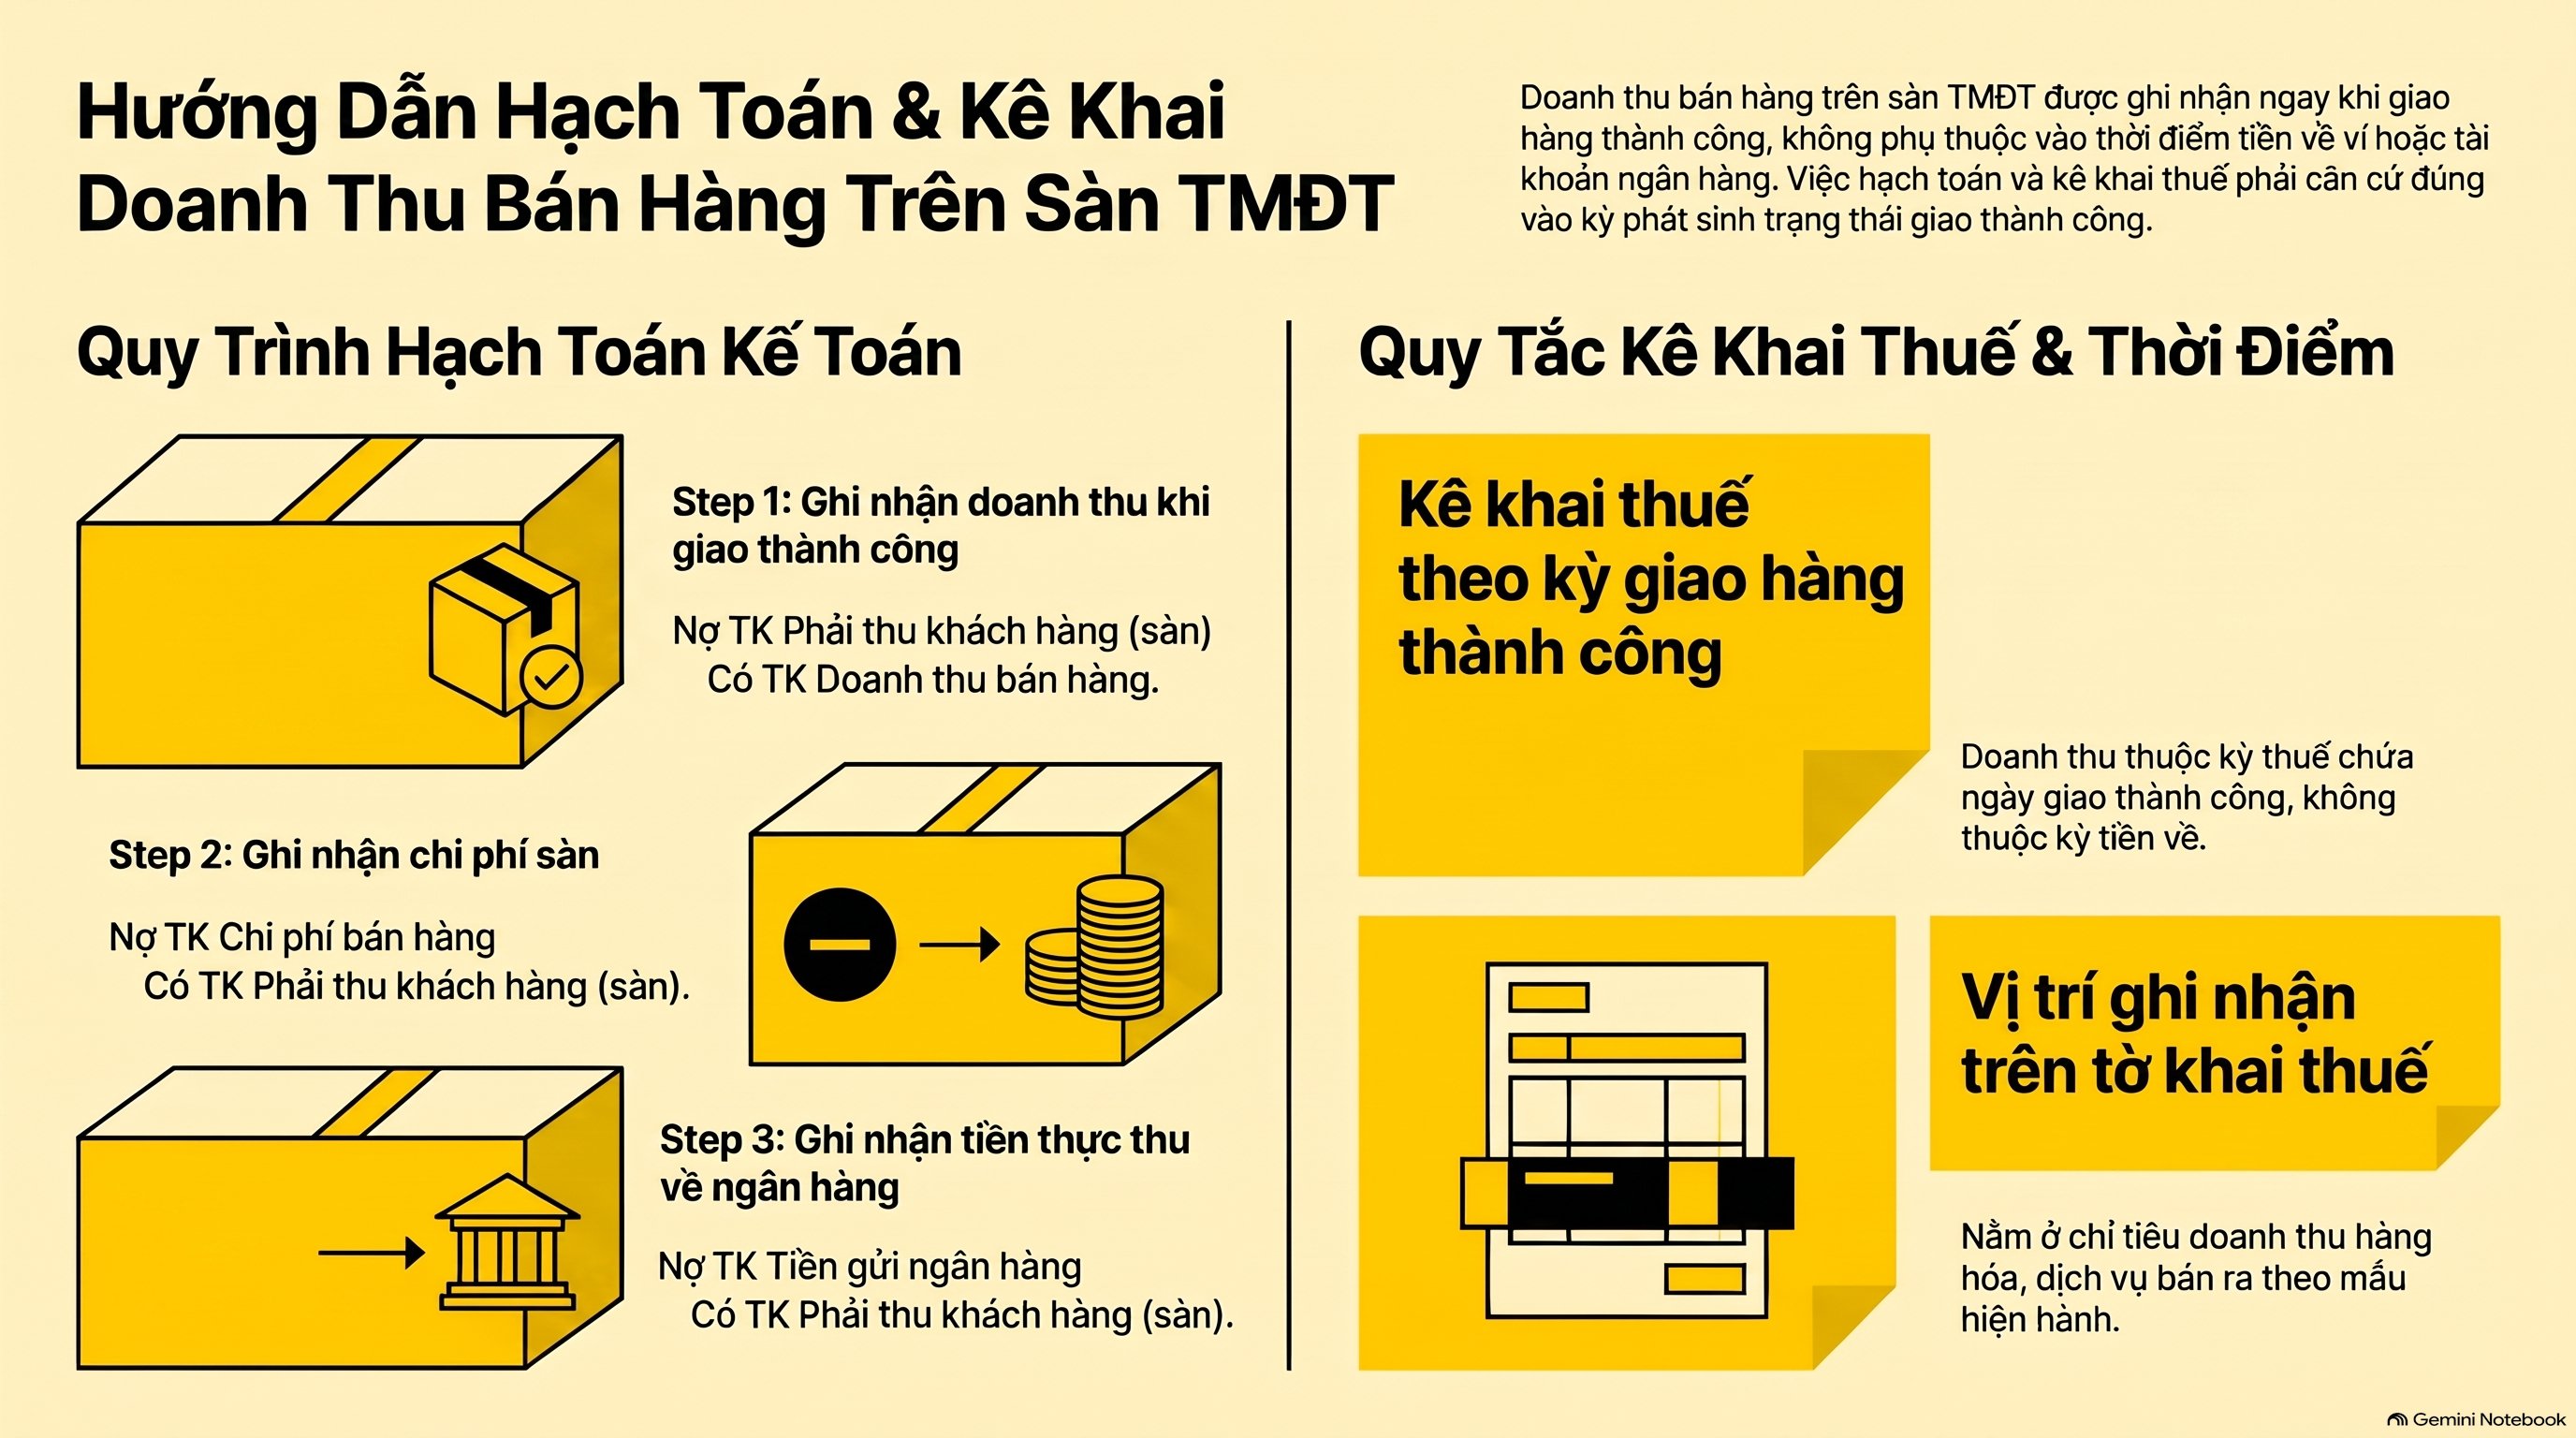
Doanh thu ghi Có tài khoản doanh thu bán hàng ngay khi giao thành công, đối ứng Nợ khoản phải thu sàn. Khi tiền về mới ghi Nợ tiền gửi ngân hàng, Có phải thu sàn. Cách này giữ cho thời điểm ghi nhận doanh thu bán hàng trên sàn tách khỏi ngày thu tiền.
Ví dụ minh họa thời điểm ghi nhận doanh thu bán hàng trên sàn bằng số giả định, không phải số liệu của khách hàng nào. Đơn hàng trị giá 1.000.000 đồng, giao thành công ngày 28/10, phí sàn tổng cộng 120.000 đồng, tiền về ngày 03/11.
- Ngày 28/10: Nợ phải thu khách hàng (sàn) 1.000.000 / Có doanh thu bán hàng 1.000.000.
- Ngày 28/10 hoặc khi sàn đối soát phí: Nợ chi phí bán hàng 120.000 / Có phải thu khách hàng (sàn) 120.000.
- Ngày 03/11: Nợ tiền gửi ngân hàng 880.000 / Có phải thu khách hàng (sàn) 880.000.
Sau bước 3, thời điểm ghi nhận doanh thu bán hàng trên sàn đã ghi đủ và số dư phải thu sàn của đơn này về 0. Nếu số dư còn treo sau 30 ngày, đó là dấu hiệu có phí chưa đối soát hoặc đơn bị hoàn.
Phần thuế giá trị gia tăng phát sinh, nếu có, ghi theo quy định hiện hành của loại hình người bán. Trên tờ khai, thời điểm ghi nhận doanh thu bán hàng trên sàn của đơn này nằm ở chỉ tiêu doanh thu hàng hóa, dịch vụ bán ra theo mẫu đang áp dụng, thuộc kỳ chứa ngày 28/10, không thuộc kỳ chứa ngày 03/11.
Bài hạch toán doanh thu sàn TMĐT trình bày bút toán phí và voucher đi kèm thời điểm ghi nhận doanh thu bán hàng trên sàn.
Thời điểm ghi nhận doanh thu bán hàng trên sàn với đơn cuối tháng chưa quyết toán thì ghi vào kỳ nào?


Ghi vào kỳ có ngày giao thành công, không ghi vào kỳ có ngày sàn quyết toán, vì thời điểm ghi nhận doanh thu bán hàng trên sàn gắn với giao hàng. Đơn giao thành công ngày 31/10 nhưng sàn chốt đối soát ngày 05/11 vẫn tính doanh thu tháng 10. Đây là tình huống “đơn hàng cuối tháng chưa quyết toán ghi nhận kỳ nào” mà kế toán hay hỏi nhất.
Đơn còn đang vận chuyển lúc 24 giờ ngày cuối tháng thì chưa có thời điểm ghi nhận doanh thu bán hàng trên sàn, trừ khi hợp đồng cho thấy quyền sở hữu đã chuyển. Trường hợp này người ta ghi vào kỳ sau, khi có trạng thái giao thành công.
Có ba bước chốt thời điểm ghi nhận doanh thu bán hàng trên sàn cuối tháng đáng làm:
- Xuất báo cáo đơn của từng sàn đến hết 24 giờ ngày cuối tháng, lọc theo trạng thái giao thành công.
- Đối chiếu với vận đơn để loại đơn chưa giao.
- Lập bút toán điều chỉnh cho phần chênh lệch rồi lưu bảng đối chiếu cùng sổ tháng.
Đơn đã có thời điểm ghi nhận doanh thu bán hàng trên sàn nhưng sàn chưa tính phí, người làm sổ nên ước tính phí theo biểu phí đang áp dụng rồi điều chỉnh khi sàn quyết toán. Lệch giữa ước tính và thực tế đưa vào kỳ phát sinh chênh lệch.
Doanh thu sàn treo chưa về tài khoản hạch toán thế nào?
Giữ nguyên doanh thu đã ghi và theo dõi phần chưa về ở khoản phải thu sàn, không xóa doanh thu. Số tiền sàn tạm giữ chưa làm mất quyền thu của người bán, cũng không dời thời điểm ghi nhận doanh thu bán hàng trên sàn. Doanh thu treo chưa về là chuyện thanh khoản, không đổi thời điểm ghi nhận doanh thu bán hàng trên sàn.
Doanh thu sàn treo, dù thời điểm ghi nhận doanh thu bán hàng trên sàn đã qua rồi, thường đến từ bốn nguyên nhân: đơn trong thời gian chờ đối soát, tiền bị giữ do khiếu nại, đơn hoàn chưa trừ, và phí sàn chưa khấu trừ. Mỗi nguyên nhân gây treo cần một dòng riêng trong bảng đối chiếu.
Khi khoản treo kéo dài, thời điểm ghi nhận doanh thu bán hàng trên sàn vẫn không đổi nhưng nên phân loại theo tuổi nợ: dưới 15 ngày, 15–45 ngày và trên 45 ngày. Khoản trên 45 ngày không đổi thời điểm ghi nhận doanh thu bán hàng trên sàn nhưng cần xác nhận lại với sàn bằng văn bản hoặc ghi chú khiếu nại.
Để biết đối soát lệch ở đâu, xem bài doanh thu Shopee không khớp tiền về, nêu 7 nguyên nhân thường gặp.
Thời điểm ghi nhận doanh thu bán hàng trên sàn có khác đi trong trường hợp ngoại lệ không?
Có, bốn ngoại lệ phổ biến là đa sàn, hàng hoàn, voucher và combo, và thanh toán khi nhận hàng. Nguyên tắc thời điểm ghi nhận doanh thu bán hàng trên sàn là ngày giao thành công vẫn đúng, chỉ khác ở cách tách số.
Bán đa sàn
Mỗi sàn có định nghĩa “hoàn tất” riêng, nên thời điểm ghi nhận doanh thu bán hàng trên sàn dễ bị hiểu khác nhau giữa các sàn. Nên lập bảng quy đổi trạng thái của từng sàn về một mốc chung là “giao thành công”, rồi áp thời điểm ghi nhận doanh thu bán hàng trên sàn thống nhất cho cả ba sàn.
VAR eCOM dùng một bảng quy đổi duy nhất cho hồ sơ đa sàn để thời điểm ghi nhận doanh thu bán hàng trên sàn của các shop khớp nhau.
Hàng trả và hoàn tiền
Đơn đã qua thời điểm ghi nhận doanh thu bán hàng trên sàn nhưng sau đó khách trả hàng thì ghi giảm doanh thu ở kỳ phát sinh việc trả, không sửa ngược kỳ cũ. Kế toán lập chứng từ hoàn trả theo thời điểm ghi nhận doanh thu bán hàng trên sàn của kỳ phát sinh kèm lý do, thời điểm ghi nhận doanh thu bán hàng trên sàn của đơn gốc giữ nguyên. Xem thêm đơn hàng hoàn có bị tính thuế không.
Voucher, trợ giá và combo
Khi xét thời điểm ghi nhận doanh thu bán hàng trên sàn, voucher do người bán chịu làm giảm doanh thu tại thời điểm ghi nhận doanh thu bán hàng trên sàn, còn voucher do sàn chịu cần xác định ai là bên trả tiền. Với combo, doanh thu phân bổ theo giá trị từng món để giá vốn khớp từng mã hàng. Số phân bổ tại thời điểm ghi nhận doanh thu bán hàng trên sàn phải lưu cùng đơn.
Đơn COD và khách lẻ
Với đơn COD, thời điểm ghi nhận doanh thu bán hàng trên sàn là lúc giao thành công. Tiền do đơn vị vận chuyển thu hộ, nên thời điểm ghi nhận doanh thu bán hàng trên sàn và ngày nhận tiền luôn lệch nhau. Với khách lẻ không lấy hóa đơn, thời điểm ghi nhận doanh thu bán hàng trên sàn vẫn tính theo ngày giao, còn việc lập hóa đơn theo quy định hiện hành. Chi tiết xem bài ghi sổ doanh thu COD.
Câu hỏi thường gặp về thời điểm ghi nhận doanh thu bán hàng trên sàn
Thời điểm ghi nhận doanh thu bán hàng trên sàn trên Shopee là khi giao hay khi tiền về ví?
Ghi khi giao thành công, đó là thời điểm ghi nhận doanh thu bán hàng trên sàn của đơn Shopee. Tiền về ví Shopee chỉ làm giảm khoản phải thu sàn, không thay đổi thời điểm ghi nhận doanh thu bán hàng trên sàn. Ví dụ đơn giao ngày 28/10, tiền về ngày 03/11 thì doanh thu vẫn thuộc tháng 10.
Thời điểm ghi nhận doanh thu bán hàng trên sàn của đơn giao cuối tháng, sàn chưa quyết toán, thuộc tháng nào?
Tính vào tháng có ngày giao thành công, tức thời điểm ghi nhận doanh thu bán hàng trên sàn. Nếu sàn chưa tính phí, ước tính phí rồi điều chỉnh khi sàn đối soát. Đơn chưa giao đến 24 giờ ngày cuối tháng thì chuyển sang tháng sau.
Có phải xuất hóa đơn ngay tại thời điểm ghi nhận doanh thu bán hàng trên sàn không?
Tùy trường hợp. Thời điểm ghi nhận doanh thu bán hàng trên sàn và thời điểm lập hóa đơn theo quy định hiện hành có quy tắc riêng, thường gắn với việc chuyển giao hàng hóa, nên cần đối chiếu theo loại hình bán trước khi xuất.
Tiền sàn giữ lại do khiếu nại có làm đổi thời điểm ghi nhận doanh thu bán hàng trên sàn không?
Không. Thời điểm ghi nhận doanh thu bán hàng trên sàn vẫn giữ nguyên sau khiếu nại, phần sàn giữ chuyển thành khoản phải thu theo dõi riêng. Nếu khiếu nại thất bại, ghi giảm doanh thu hoặc ghi chi phí tùy nguyên nhân.
Kết luận về thời điểm ghi nhận doanh thu bán hàng trên sàn
Tóm lại, thời điểm ghi nhận doanh thu bán hàng trên sàn là ngày giao thành công của từng đơn, không phải ngày đặt đơn và không phải ngày tiền về. Căn cứ nằm ở chế độ kế toán, quy định hóa đơn và quy định kê khai đang áp dụng, nên người làm sổ cần tra văn bản gốc trước khi dẫn số hiệu.
Ba việc chốt lại cho thời điểm ghi nhận doanh thu bán hàng trên sàn: lập bảng quy đổi trạng thái từng sàn, ghi doanh thu theo ngày giao thành công, và theo dõi phải thu sàn đến khi về 0. Bài liên quan: cách đối soát doanh thu sàn thương mại điện tử và xuất hóa đơn bán hàng trên sàn thương mại điện tử.