Hồ sơ kèm theo hóa đơn để chi phí được trừ là bộ chứng từ chứng minh khoản chi có thật, phục vụ kinh doanh và thanh toán hợp lệ.
Nhiều chủ shop nghĩ giữ tờ hóa đơn là xong. Đến kỳ quyết toán, cơ quan thuế hỏi hợp đồng và ủy nhiệm chi, không có thì khoản chi bị loại vì thiếu hồ sơ kèm theo hóa đơn để chi phí được trừ.
Bài viết tổng hợp 6 nhóm hồ sơ kèm theo hóa đơn để chi phí được trừ, ngưỡng 5 triệu đồng bắt buộc chuyển khoản và cách xử lý khi mua hàng không hóa đơn. Cập nhật tháng 9/2026.
Hồ sơ kèm theo hóa đơn để chi phí được trừ là gì?
Hồ sơ kèm theo hóa đơn để chi phí được trừ là bộ chứng từ đi cùng tờ hóa đơn, chứng minh khoản chi có thật, phục vụ kinh doanh và đã thanh toán đúng cách. Thiếu một trong ba yếu tố, khoản chi bị loại khi tính thuế TNDN.
Tờ hóa đơn chỉ nói được ai bán, bán gì, bao nhiêu tiền. Nó không chứng minh hàng đã về kho. Việc đó thuộc về hồ sơ kèm theo hóa đơn để chi phí được trừ.
Nghị định 123/2020/NĐ-CP yêu cầu hóa đơn phản ánh đúng bản chất giao dịch thực tế. Nghị định 70/2025/NĐ-CP sửa đổi quy định lập và điều chỉnh hóa đơn điện tử.
Hai văn bản trên là nền pháp lý của hồ sơ kèm theo hóa đơn để chi phí được trừ.
> Hóa đơn hợp pháp là hóa đơn phản ánh đúng một giao dịch có thật, và hồ sơ kèm theo hóa đơn để chi phí được trừ là phần chứng minh điều đó. Dòng tiền vòng để hợp thức hóa chứng từ không tạo ra chi phí hợp lệ.
Với nhà bán trên Shopee hay TikTok Shop, hồ sơ kèm theo hóa đơn để chi phí được trừ còn phải khớp với sao kê sàn và tiền thực nhận về ngân hàng.
Điều kiện áp dụng hồ sơ kèm theo hóa đơn để chi phí được trừ gồm những gì?
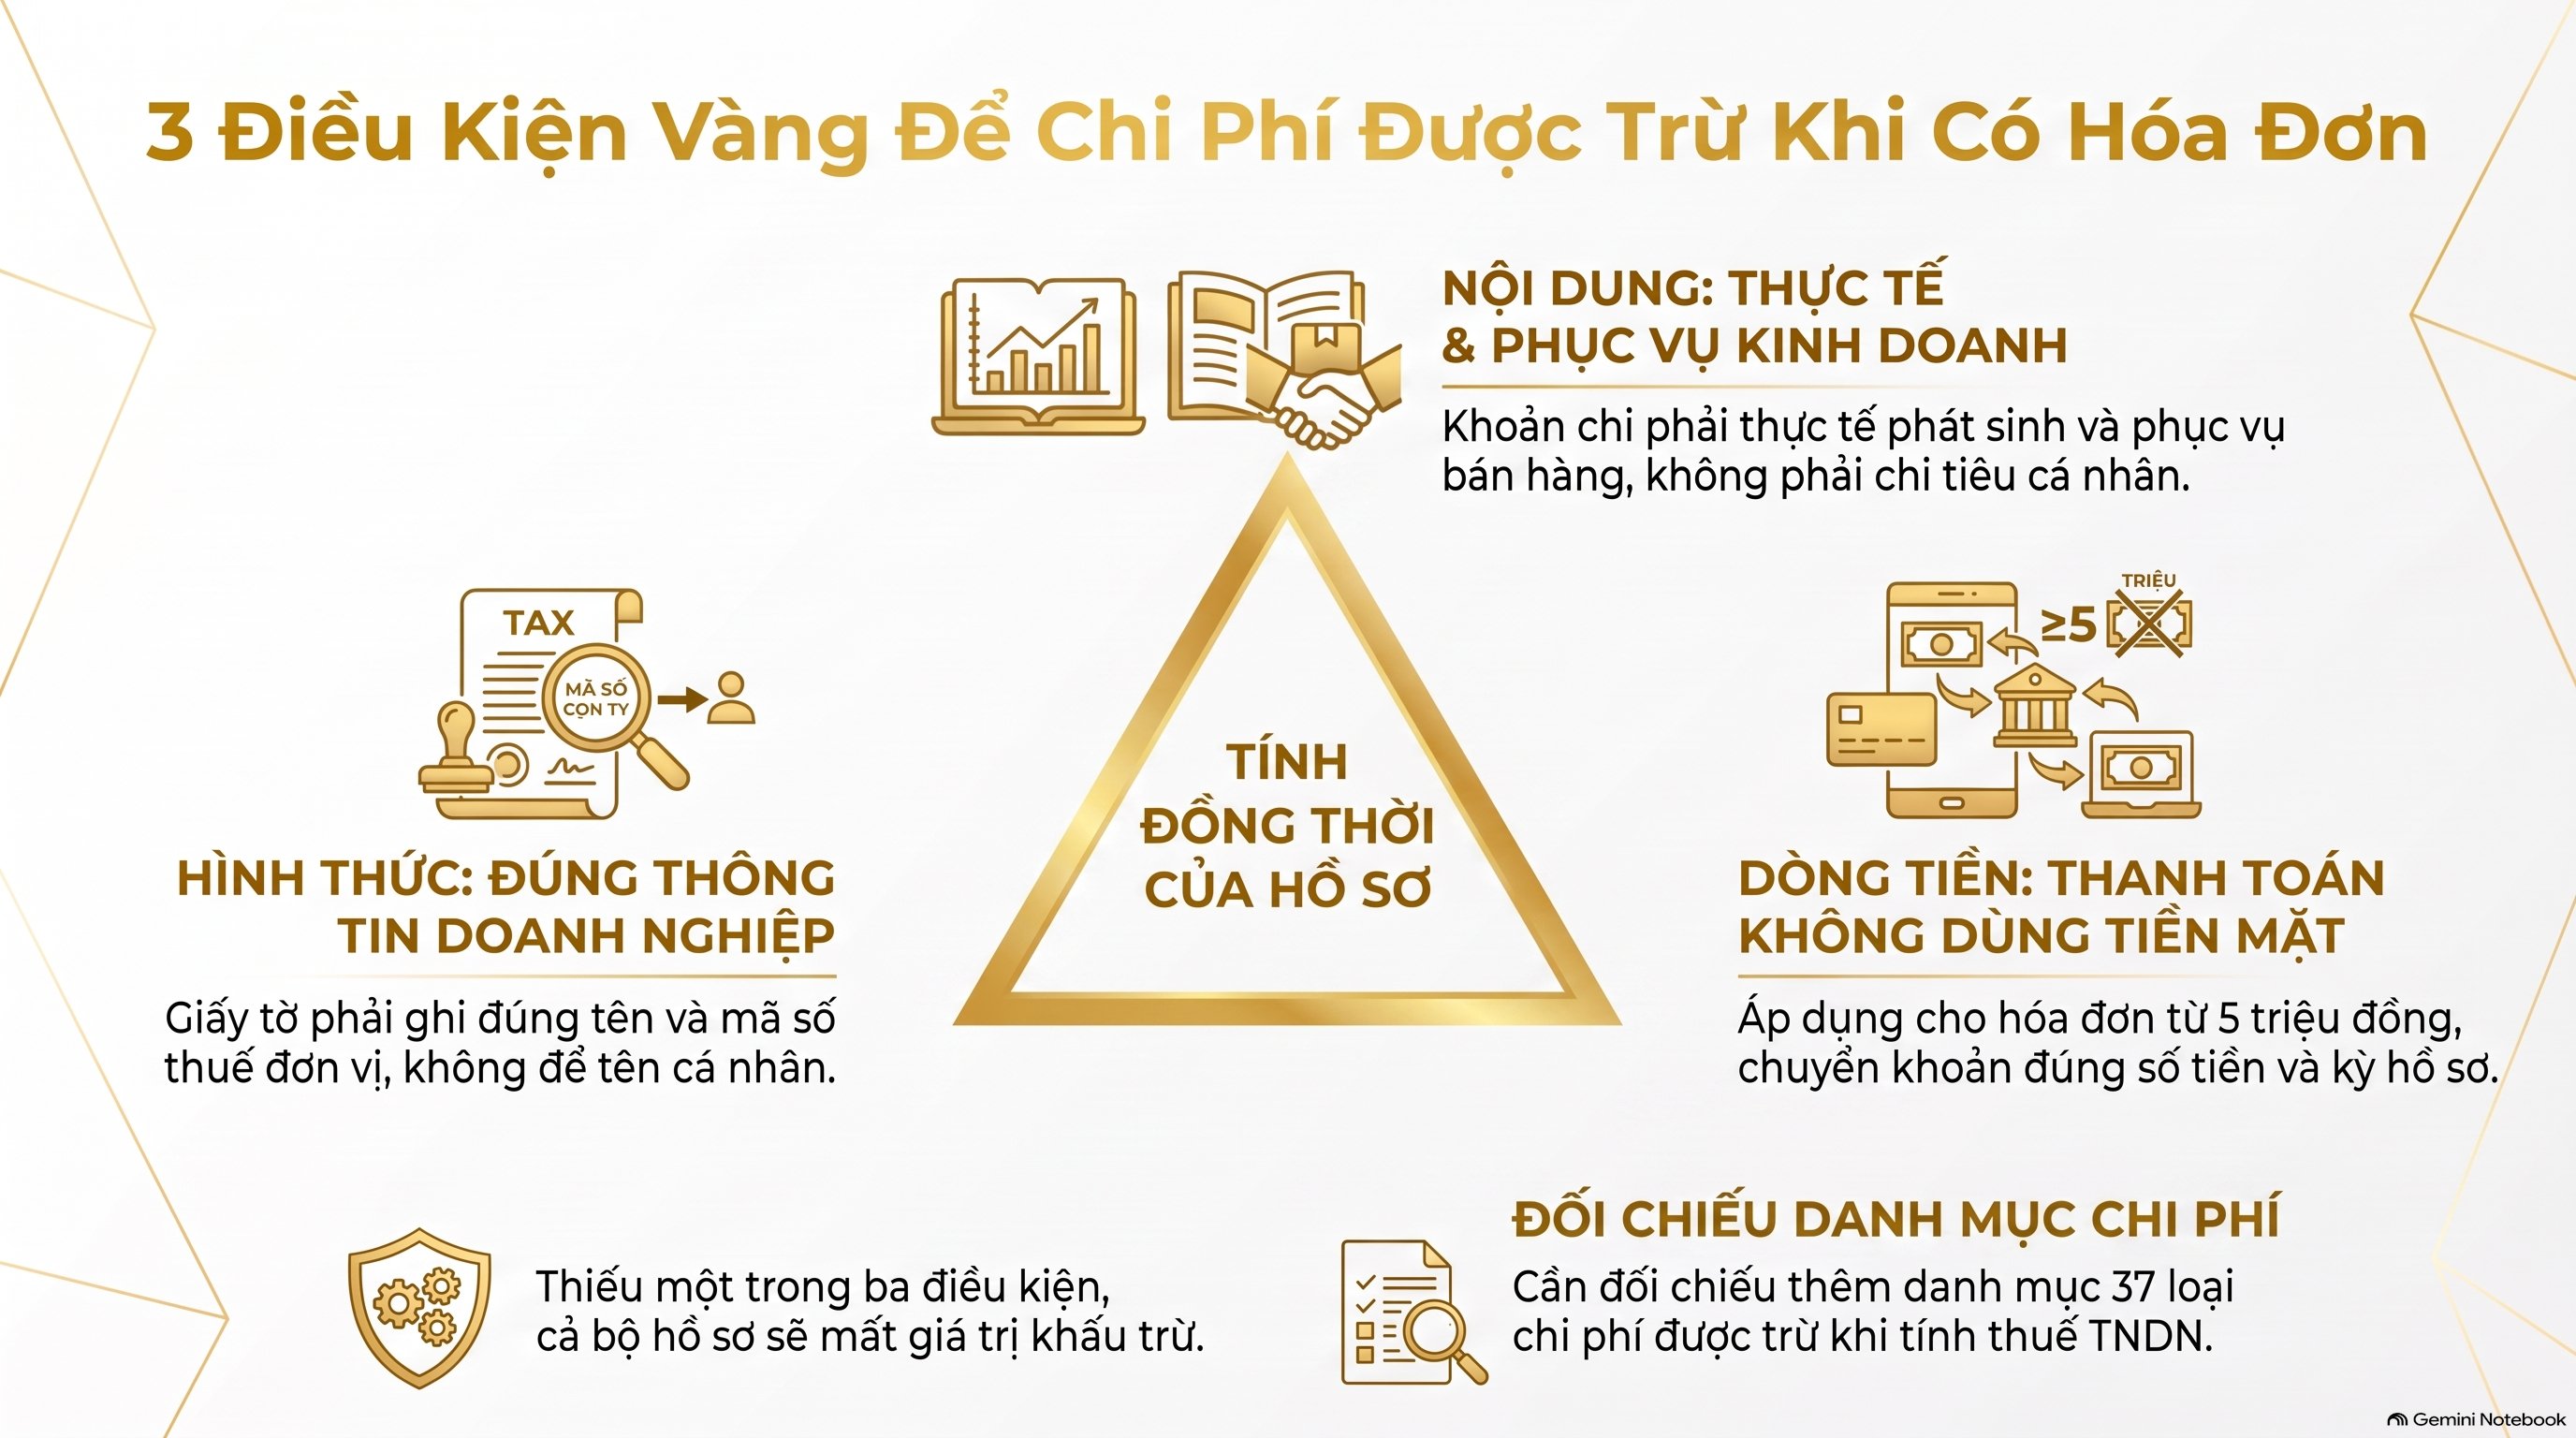
Hồ sơ kèm theo hóa đơn để chi phí được trừ hợp lệ khi đủ ba điều kiện. Một là khoản chi thực tế phát sinh, phục vụ kinh doanh. Hai là có hóa đơn, chứng từ hợp pháp. Ba là có chứng từ thanh toán không dùng tiền mặt với hóa đơn từ 5 triệu đồng.
Điều kiện thứ nhất thuộc về nội dung. Hồ sơ kèm theo hóa đơn để chi phí được trừ phải cho thấy hàng hóa, dịch vụ đó phục vụ việc bán hàng, không phải chi tiêu cá nhân.
Điều kiện thứ hai thuộc về hình thức. Mọi giấy tờ trong hồ sơ kèm theo hóa đơn để chi phí được trừ phải đúng tên và đúng mã số thuế đơn vị, không để tên cá nhân.
Điều kiện thứ ba thuộc về dòng tiền. Tiền phải đi từ tài khoản bên mua sang tài khoản bên bán, đúng số tiền ghi trên hóa đơn, cùng kỳ với hồ sơ kèm theo hóa đơn để chi phí được trừ.
Thiếu một trong ba, cả bộ hồ sơ kèm theo hóa đơn để chi phí được trừ mất giá trị. Đối chiếu thêm bài 37 chi phí được trừ khi tính thuế TNDN.
Hóa đơn trên 5 triệu có bắt buộc chuyển khoản không?
Có. Hóa đơn từ 5 triệu đồng trở lên, đã gồm thuế GTGT, bắt buộc có chứng từ thanh toán không dùng tiền mặt trong hồ sơ kèm theo hóa đơn để chi phí được trừ. Trả tiền mặt thì khoản chi bị loại và thuế GTGT đầu vào không được khấu trừ.
Chứng từ hợp lệ trong hồ sơ kèm theo hóa đơn để chi phí được trừ gồm ủy nhiệm chi, sao kê tài khoản hoặc biên lai chuyển khoản. Ảnh chụp màn hình app ngân hàng không thay được sao kê.
Ngưỡng 5 triệu đồng tính theo từng hóa đơn. Nhiều hóa đơn cùng một nhà cung cấp trong một ngày sẽ bị cộng lại khi cơ quan thuế rà hồ sơ kèm theo hóa đơn để chi phí được trừ.
Lỗi phổ biến ở shop TMĐT là chủ shop dùng thẻ cá nhân trả tiền quảng cáo rồi công ty hoàn lại. Trường hợp này hồ sơ kèm theo hóa đơn để chi phí được trừ cần thêm hợp đồng ủy quyền chi hộ và lệnh hoàn trả.
Đủ giấy đó thì hồ sơ kèm theo hóa đơn để chi phí được trừ mới đứng vững. Xem thêm chứng từ thanh toán không dùng tiền mặt.
Vì sao cần chuẩn hóa hồ sơ kèm theo hóa đơn để chi phí được trừ?
Vì mỗi đồng chi phí bị loại làm tăng thuế TNDN thêm 20% trên phần bị loại, cộng tiền chậm nộp 0,03% mỗi ngày. Shop chi 1 tỷ đồng quảng cáo mà thiếu hồ sơ kèm theo hóa đơn để chi phí được trừ có thể bị truy thu 200 triệu đồng.
Hộ kinh doanh bán online
Từ năm 2026, hộ kinh doanh chuyển sang cơ chế kê khai theo Nghị định 68/2026 thay cho thuế khoán. Hộ phải giữ hồ sơ kèm theo hóa đơn để chi phí được trừ giống một doanh nghiệp.
Nhiều chủ hộ quen mua hàng chợ đầu mối, trả tiền mặt, không lấy hóa đơn. Phần hàng đó không dựng được hồ sơ kèm theo hóa đơn để chi phí được trừ nên lợi nhuận tính thuế bị đội lên.
Bộ hồ sơ kèm theo hóa đơn để chi phí được trừ của hộ nên lưu tối thiểu 10 năm. Tham khảo 9 loại chứng từ kế toán cần có đối với hộ kinh doanh.
Doanh nghiệp thương mại điện tử đa sàn
Doanh nghiệp vận hành 3 đến 5 shop phát sinh hàng nghìn dòng chi phí mỗi tháng. Phí sàn, vận chuyển, KOL và quảng cáo mỗi nhóm cần một bộ hồ sơ kèm theo hóa đơn để chi phí được trừ riêng.
VAR eCOM đã xử lý hơn 15.000 vấn đề kế toán cho 500+ nhà bán hàng TMĐT. Chuẩn hóa hồ sơ kèm theo hóa đơn để chi phí được trừ là một trong 6 trụ cột kiểm soát tài chính của công ty.
Chuẩn bị hồ sơ kèm theo hóa đơn để chi phí được trừ gồm mấy bước?
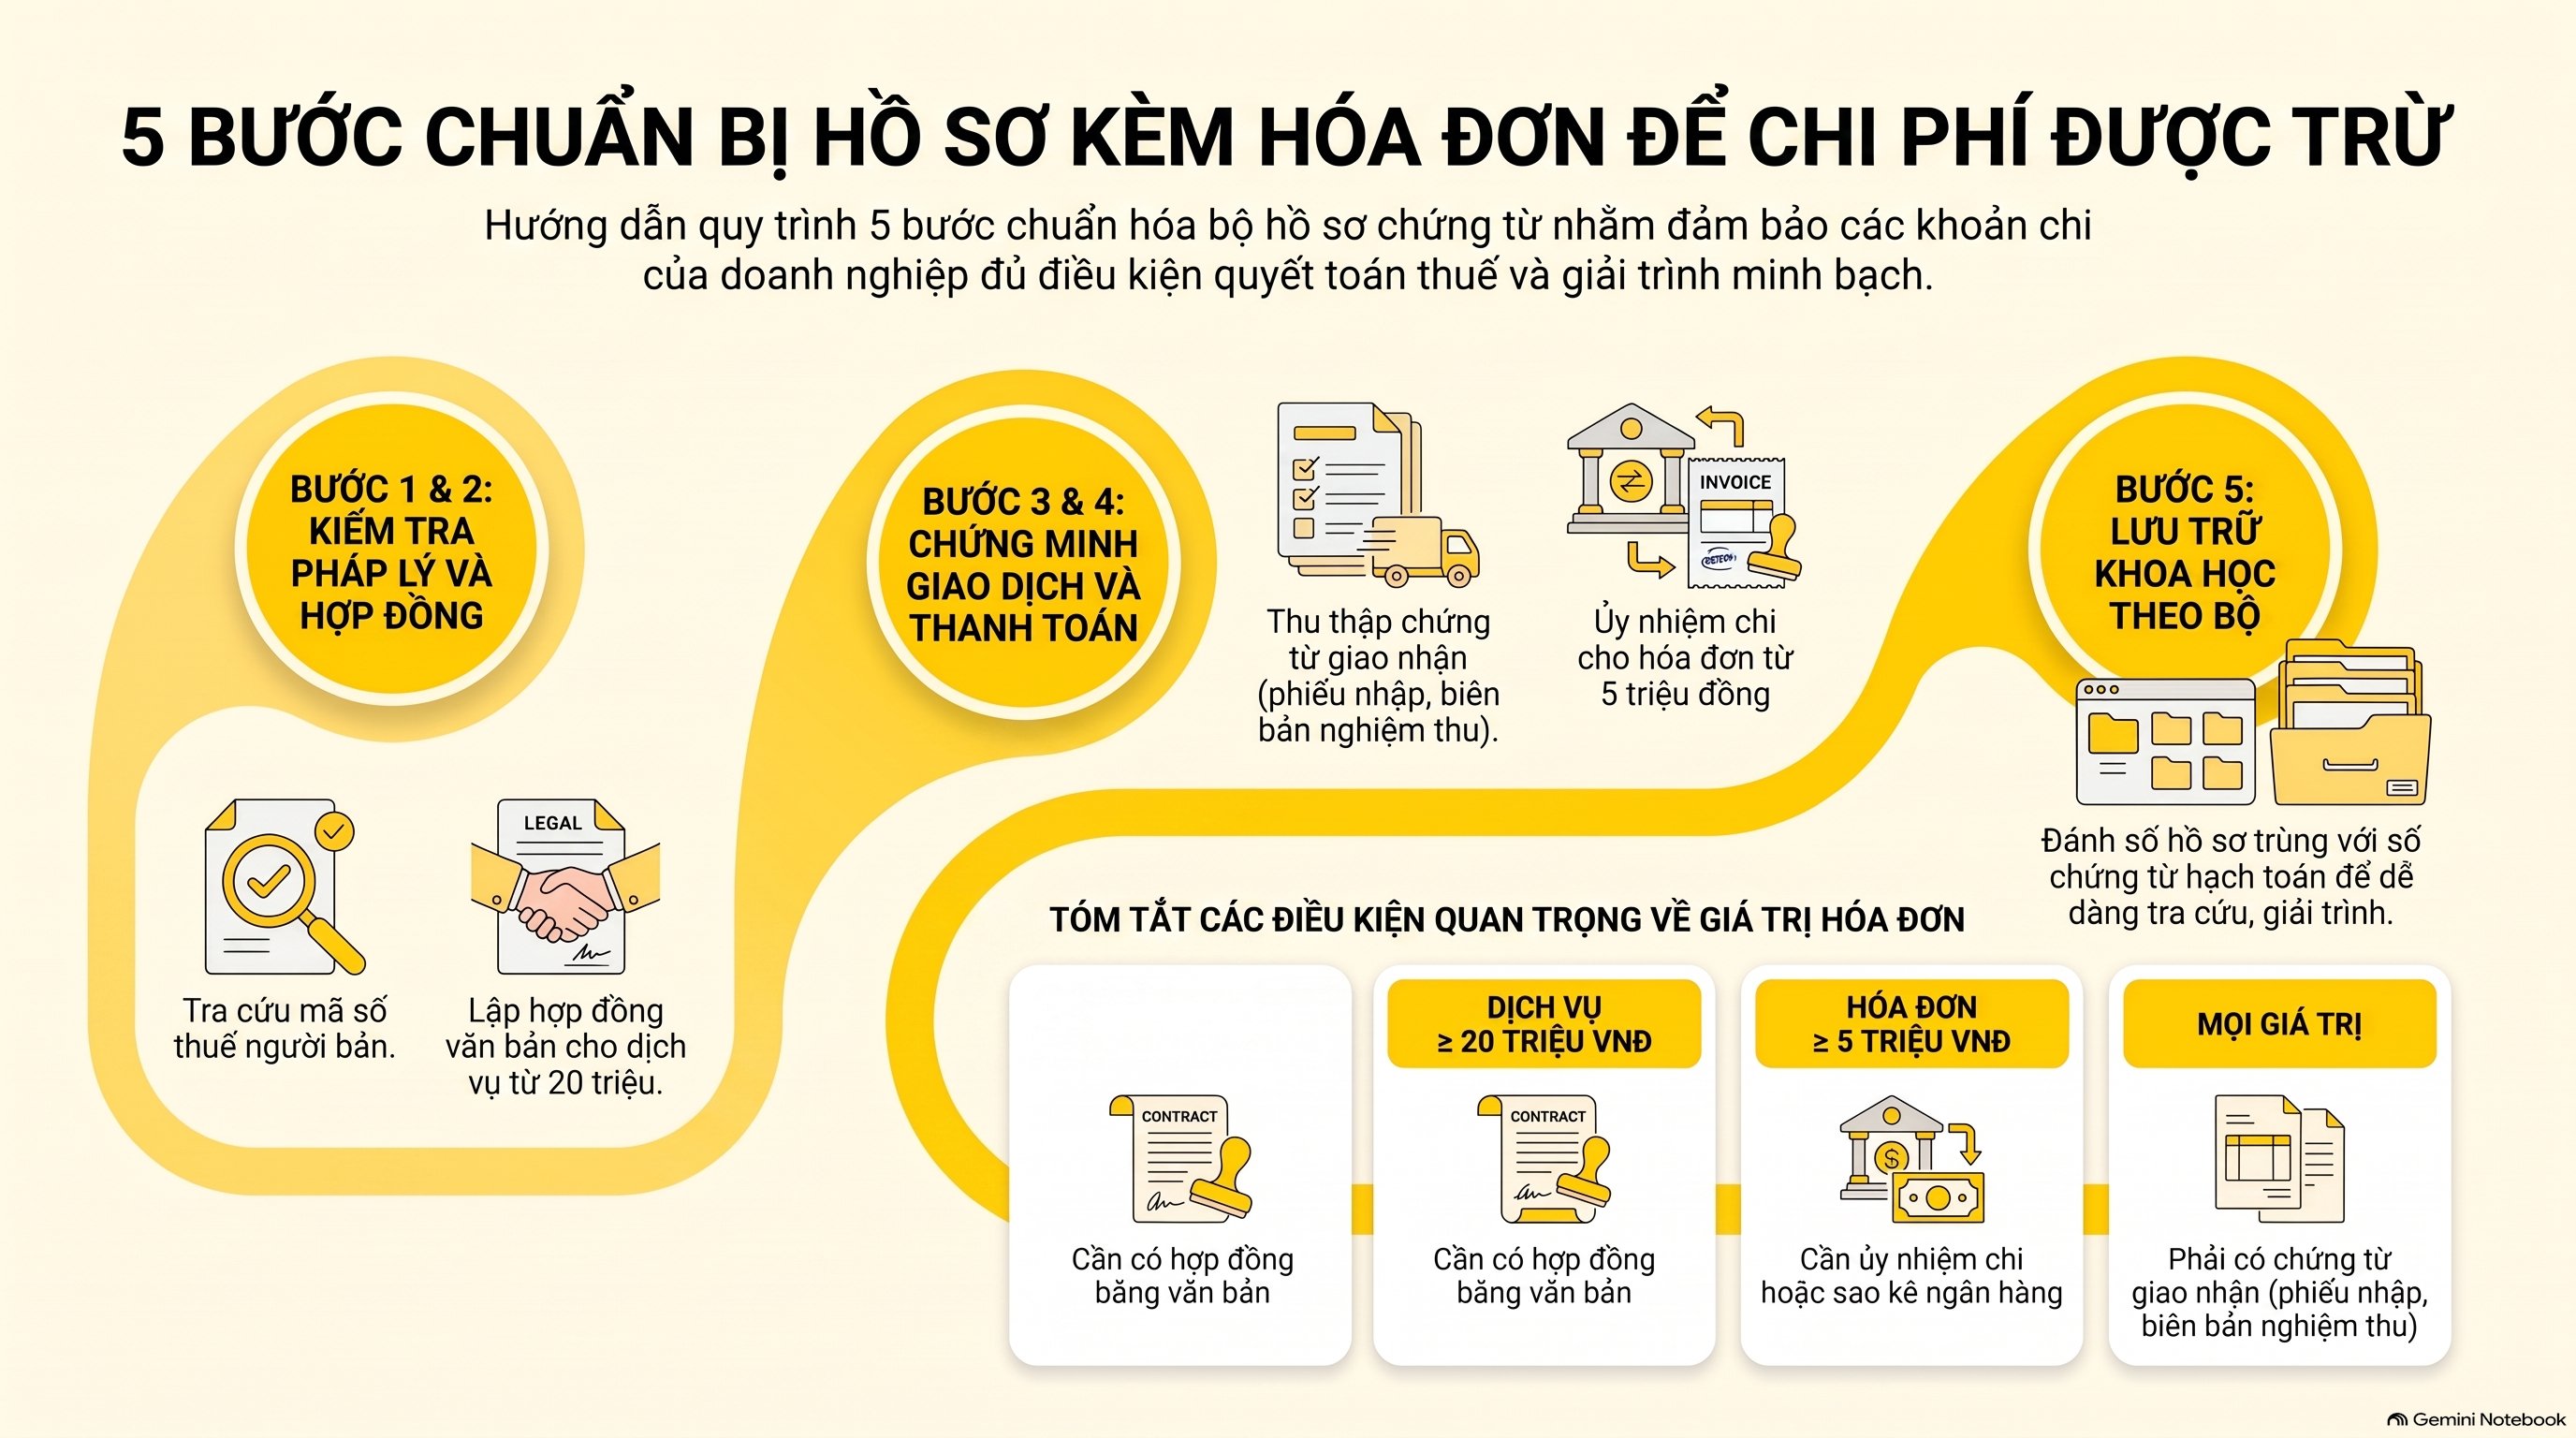
Hồ sơ kèm theo hóa đơn để chi phí được trừ hoàn chỉnh gồm 5 bước: kiểm tra hóa đơn đầu vào, ghép hợp đồng, ghép chứng từ giao nhận, ghép chứng từ thanh toán, lưu trữ theo bộ. Đủ 5 bước thì mỗi khoản chi tự đứng vững khi bị yêu cầu giải trình.
- Kiểm tra hóa đơn đầu vào. Tra mã số thuế người bán trên cổng hóa đơn điện tử, xem nhà cung cấp còn hoạt động hay đã bỏ địa chỉ. Đây là bước mở đầu của hồ sơ kèm theo hóa đơn để chi phí được trừ.
- Ghép hợp đồng, đơn đặt hàng. Với dịch vụ thuê ngoài từ 20 triệu đồng trở lên, nên có hợp đồng bằng văn bản.
- Ghép chứng từ giao nhận. Phiếu nhập kho, biên bản nghiệm thu, vận đơn là phần chứng minh giao dịch đã diễn ra.
- Ghép chứng từ thanh toán. Ủy nhiệm chi hoặc sao kê cho mọi hóa đơn từ 5 triệu đồng, đúng số tiền và đúng bên nhận.
- Lưu trữ theo bộ. Mỗi khoản chi một bộ hồ sơ kèm theo hóa đơn để chi phí được trừ, đánh số trùng số chứng từ hạch toán.
Bước dễ bỏ sót nhất là kiểm tra nhà cung cấp
Nhà cung cấp bị cưỡng chế hoặc bỏ địa chỉ khiến hóa đơn của bạn bị nghi ngờ, dù hàng mua là thật. Khi đó hồ sơ kèm theo hóa đơn để chi phí được trừ là thứ duy nhất cứu được khoản chi.
Hồ sơ kèm theo hóa đơn để chi phí được trừ lúc này cần hợp đồng, biên bản giao nhận, ảnh hàng về kho và ủy nhiệm chi để chứng minh mình ngay tình.
Cách sắp xếp bộ chứng từ để tra nhanh
Đặt tên file theo cấu trúc ngày hóa đơn, tên nhà cung cấp, số tiền. Một bộ hồ sơ kèm theo hóa đơn để chi phí được trừ đầy đủ thường có từ 4 đến 6 file.
Lưu song song bản mềm trên cloud và bản cứng theo tháng. Kho gọn giúp rút thời gian giải trình hồ sơ kèm theo hóa đơn để chi phí được trừ từ vài ngày xuống còn 2 giờ.
Bảng tra hồ sơ kèm theo hóa đơn để chi phí được trừ theo 6 nhóm chi phí
Bảng dưới liệt kê hồ sơ kèm theo hóa đơn để chi phí được trừ cho 6 nhóm chi phí phổ biến nhất của nhà bán hàng TMĐT, cập nhật tháng 9/2026.
| Nhóm chi phí | Hồ sơ bắt buộc kèm hóa đơn | Lưu ý |
|---|---|---|
| Hàng mua trong nước | Hợp đồng, phiếu nhập kho, ủy nhiệm chi | Chuyển khoản nếu hóa đơn từ 5 triệu đồng |
| Hàng nhập khẩu | Tờ khai hải quan, chứng từ nộp thuế nhập khẩu, vận đơn | Nhập tiểu ngạch không tờ khai thì bị loại |
| Phí sàn Shopee, TikTok Shop | Hóa đơn sàn, sao kê đối soát, bảng tính phí | Đối chiếu tiền thực nhận với doanh thu |
| Quảng cáo Meta, Google, TikTok | Hóa đơn ghi đúng mã số thuế, sao kê thẻ | Chỉ tính chi phí, không khấu trừ GTGT |
| Thuê KOL, freelancer | Hợp đồng, biên bản nghiệm thu, chứng từ khấu trừ TNCN | Khấu trừ 10% với cá nhân không kinh doanh |
| Thuê kho, mặt bằng cá nhân | Hợp đồng đúng tên đơn vị, chứng từ thanh toán thuế | Hợp đồng tên người khác sẽ bị loại |
Với quảng cáo nền tảng nước ngoài, Công văn 3115/TCT-CS ngày 19/07/2024 hướng dẫn hóa đơn TikTok chỉ được tính vào chi phí. Hồ sơ kèm theo hóa đơn để chi phí được trừ nhóm này cần thêm sao kê thẻ.
Nhóm thuê tài sản cá nhân áp dụng Thông tư 40/2021/TT-BTC. Hồ sơ kèm theo hóa đơn để chi phí được trừ ở đây không cần hóa đơn, nhưng bắt buộc có hợp đồng đúng tên đơn vị.
Mua hàng không có hóa đơn hạch toán thế nào?
Với trường hợp mua trực tiếp của người dân tự sản xuất, đơn vị được lập Bảng kê 01/TNDN thay hóa đơn. Ngoài các trường hợp đó, hàng không hóa đơn không được tính chi phí vì không dựng được hồ sơ kèm theo hóa đơn để chi phí được trừ.
Bảng kê 01/TNDN mua hàng của cá nhân không kinh doanh chỉ áp dụng khi mua trực tiếp của nông dân, người đánh bắt, người thủ công. Mua qua thương lái hoặc chợ đầu mối vẫn phải có hóa đơn và hồ sơ kèm theo hóa đơn để chi phí được trừ đầy đủ.
Bộ hồ sơ kèm theo hóa đơn để chi phí được trừ khi đó gồm bảng kê, căn cước người bán, hợp đồng mua bán và chứng từ chi tiền.
Danh mục được lập bảng kê rất hẹp. Đừng coi đây là lối thoát chung cho hồ sơ kèm theo hóa đơn để chi phí được trừ của toàn bộ hàng nhập không chứng từ.
Với hàng nhập tiểu ngạch không có tờ khai hải quan, không có cách hợp thức nào. Mua hóa đơn khống để lấp hồ sơ kèm theo hóa đơn để chi phí được trừ có thể bị xử lý hình sự theo Điều 203 Bộ luật Hình sự.
Hướng đúng là chuyển sang nhập chính ngạch để có tờ khai, từ đó dựng được hồ sơ kèm theo hóa đơn để chi phí được trừ hợp pháp.
Chi phí không được trừ khi tính thuế TNDN gồm những gì?
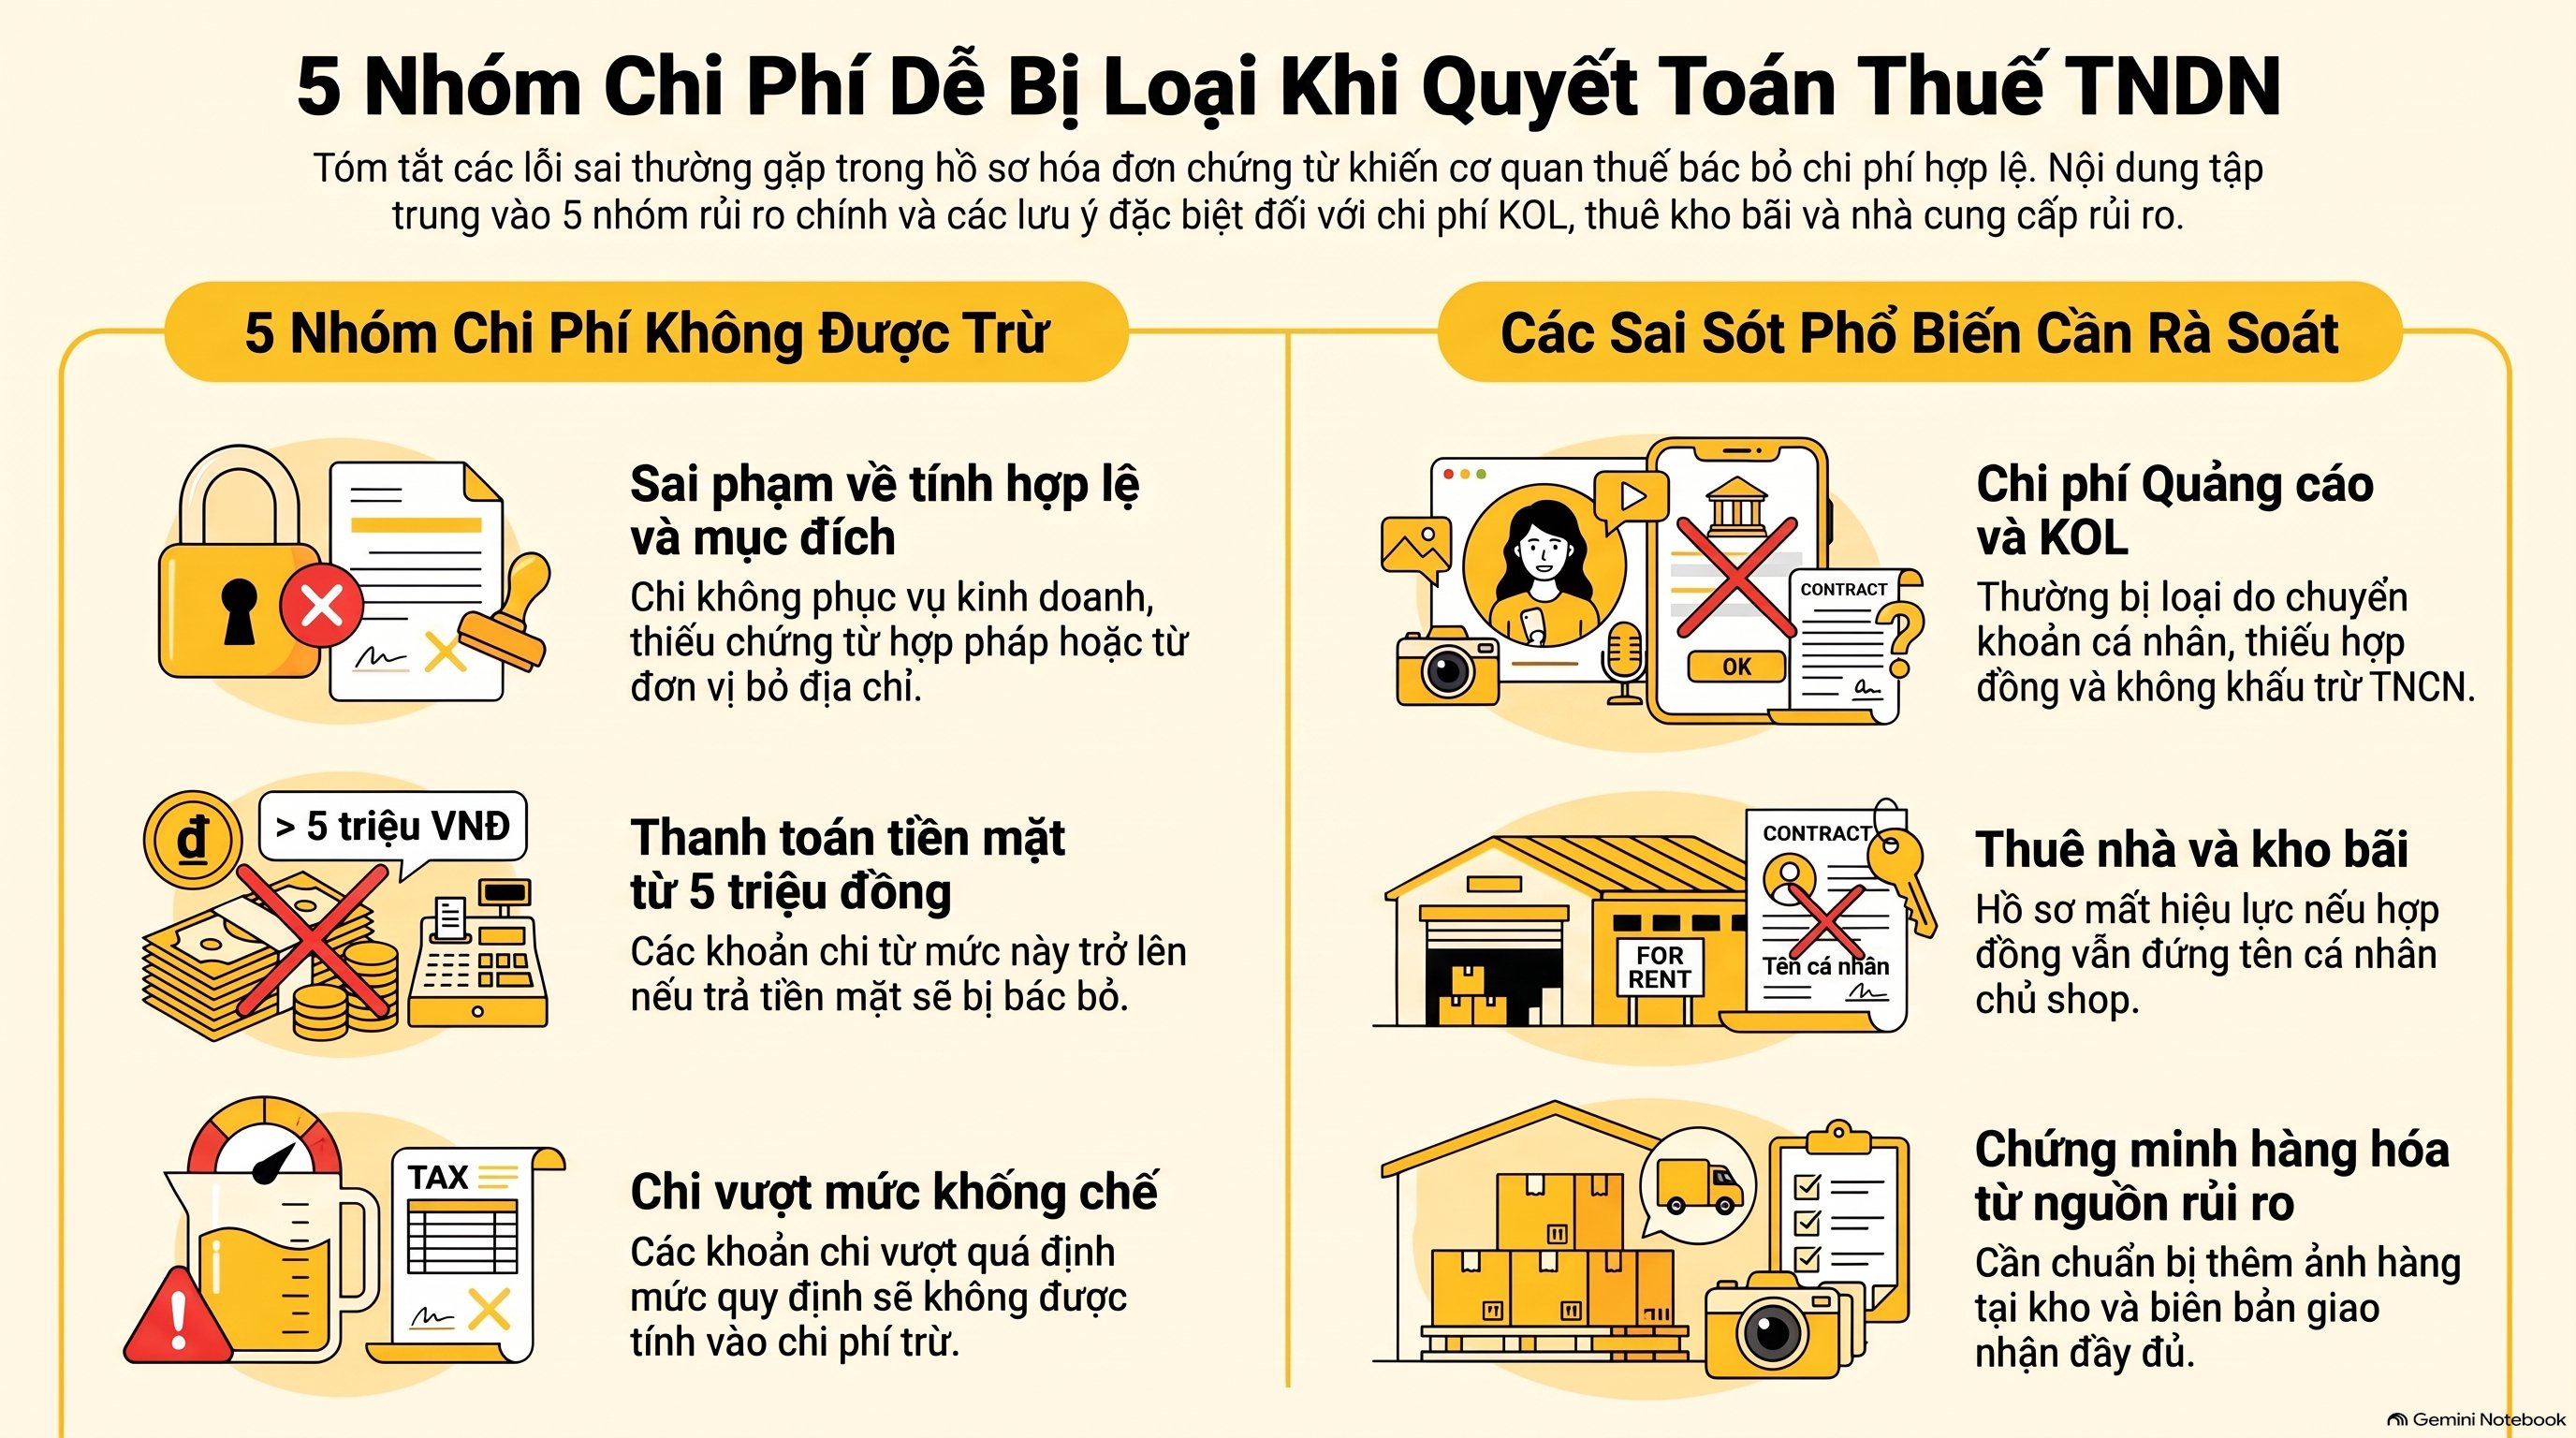
Hồ sơ kèm theo hóa đơn để chi phí được trừ bị bác ở 5 nhóm. Đó là chi không phục vụ kinh doanh, chi thiếu hóa đơn chứng từ hợp pháp, chi từ 5 triệu đồng trả tiền mặt. Hai nhóm còn lại là chi vượt mức khống chế và chi có hóa đơn của đơn vị đã bỏ địa chỉ.
Nhóm bị loại nhiều nhất là chi phí quảng cáo và KOL. Nhà bán chuyển khoản cá nhân cho KOL, không khấu trừ TNCN, không hợp đồng, nên hồ sơ kèm theo hóa đơn để chi phí được trừ không tồn tại.
Nhóm thứ hai là chi phí thuê nhà, thuê kho. Hợp đồng đứng tên cá nhân chủ shop làm toàn bộ hồ sơ kèm theo hóa đơn để chi phí được trừ mất hiệu lực chứng minh.
Nhóm thứ ba là hàng mua của nhà cung cấp bị đưa vào danh sách rủi ro. Hồ sơ kèm theo hóa đơn để chi phí được trừ nhóm này phải có ảnh hàng về kho và biên bản giao nhận.
Danh sách đầy đủ có tại bài chi phí không được trừ khi tính thuế TNDN. Hãy rà hồ sơ kèm theo hóa đơn để chi phí được trừ theo danh sách đó trước kỳ quyết toán.
Câu hỏi thường gặp về hồ sơ kèm theo hóa đơn để chi phí được trừ
Hóa đơn dưới 5 triệu đồng có cần chuyển khoản không?
Không bắt buộc. Hóa đơn dưới 5 triệu đồng được trả tiền mặt, nhưng vẫn phải có phiếu chi và chữ ký người nhận. Hồ sơ kèm theo hóa đơn để chi phí được trừ ở mức này gồm hóa đơn, phiếu chi và chứng từ giao nhận.
Nhà cung cấp bỏ trốn thì hồ sơ kèm theo hóa đơn để chi phí được trừ có cứu được chi phí không?
Không bị loại tự động. Nếu chứng minh được giao dịch có thật bằng hợp đồng, biên bản giao nhận và chứng từ chuyển khoản, khoản chi vẫn có cơ hội được chấp nhận. Hồ sơ kèm theo hóa đơn để chi phí được trừ càng đầy đủ, khả năng giải trình càng cao.
Hộ kinh doanh có phải lưu hồ sơ kèm theo hóa đơn để chi phí được trừ không?
Có, kể từ khi chuyển sang cơ chế kê khai. Hộ phải lưu hồ sơ kèm theo hóa đơn để chi phí được trừ gồm hóa đơn đầu vào, chứng từ thanh toán và sổ sách theo quy định hiện hành. Thời gian lưu trữ chứng từ kế toán tối thiểu là 10 năm.
Hóa đơn quảng cáo Facebook có được tính chi phí không?
Được, nếu tài khoản quảng cáo đứng tên và đúng mã số thuế đơn vị. Hóa đơn nền tảng nước ngoài không phải hóa đơn GTGT Việt Nam nên chỉ được tính chi phí, không được khấu trừ thuế GTGT đầu vào. Hồ sơ kèm theo hóa đơn để chi phí được trừ phải đứng tên công ty ngay từ tài khoản quảng cáo.
Cần lưu hồ sơ kèm theo hóa đơn để chi phí được trừ trong bao lâu?
Tối thiểu 10 năm với chứng từ kế toán dùng trực tiếp để ghi sổ và lập báo cáo tài chính. Bản mềm của hồ sơ kèm theo hóa đơn để chi phí được trừ nên lưu trên cloud, sao lưu ít nhất 2 lần mỗi ngày.
Lời kết
Hồ sơ kèm theo hóa đơn để chi phí được trừ không phải thủ tục hành chính thừa. Đó là thứ quyết định một khoản chi có thật được công nhận hay bị loại khi quyết toán.
Ba việc nên làm ngay với hồ sơ kèm theo hóa đơn để chi phí được trừ. Rà ngưỡng 5 triệu đồng cho mọi hóa đơn, ghép đủ chứng từ cho 6 nhóm trong bảng. Cuối cùng là kiểm tra trạng thái nhà cung cấp trước khi thanh toán.
Nhà bán đa sàn doanh thu từ 15 tỷ đồng mỗi năm có tới vài nghìn bộ hồ sơ kèm theo hóa đơn để chi phí được trừ. VAR eCOM xây quy trình chuẩn hóa bộ chứng từ này cho từng nhóm chi phí.
Cần rà soát hồ sơ kèm theo hóa đơn để chi phí được trừ trước kỳ quyết toán 2026, liên hệ hotline 082 6868 007 hoặc email info@varecom.vn. Căn cứ pháp lý tra tại Thư viện pháp luật và Cổng Tổng cục Thuế.