Quên xuất hóa đơn là tình huống người bán đã giao hàng cho khách nhưng chưa lập hóa đơn điện tử, rồi khách trả hàng và được hoàn tiền. Với đơn đã giao xong mà quên xuất hóa đơn, hướng xử lý an toàn là lập hóa đơn muộn rồi lập hóa đơn điều chỉnh giảm, không nên bỏ qua. Với đơn chưa giao tới tay khách thì chưa phát sinh nghĩa vụ lập hóa đơn.
Bài này đi theo đúng tình huống một kế toán bán hàng trên sàn thương mại điện tử, dùng hóa đơn điện tử MISA, quên xuất hóa đơn từ giữa tháng 10/2026. Quy định áp dụng là Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC, có hiệu lực từ 01/07/2026.
Quên xuất hóa đơn mà khách đã trả hàng hoàn tiền thì có phải xuất hóa đơn không?
Tùy trường hợp. Nếu hàng đã giao xong cho khách rồi khách mới trả, quên xuất hóa đơn vẫn là lập hóa đơn sai thời điểm, nên cần lập hóa đơn muộn rồi lập hóa đơn điều chỉnh giảm. Nếu hàng chưa tới tay khách và đã hoàn về kho, đơn chưa đến thời điểm lập hóa đơn.
Ranh giới của quên xuất hóa đơn nằm ở thời điểm chuyển giao quyền sở hữu hàng hóa. Khi quên xuất hóa đơn, việc đầu tiên là xác định từng đơn đã qua mốc này hay chưa.
Với đơn đã qua mốc mà quên xuất hóa đơn, hóa đơn lẽ ra phải lập ngay lúc giao hàng, không phụ thuộc đã thu tiền hay chưa. Khách trả hàng sau đó không xóa nghĩa vụ lập hóa đơn, mà chỉ phát sinh thêm nghiệp vụ điều chỉnh giảm. Vì vậy quên xuất hóa đơn rồi hàng hoàn không đồng nghĩa với việc đơn đó “không có hóa đơn”.
Bỏ qua cả hai hóa đơn là lựa chọn rủi ro nhất khi quên xuất hóa đơn. Đơn đã giao thành công vẫn là một lần bán hàng, và dữ liệu đơn nằm sẵn trên sàn lẫn trên phần mềm hóa đơn.
Bảng dưới phân nhánh cách xử lý quên xuất hóa đơn theo từng tình huống của đơn:
| Tình huống của đơn | Có phải xuất hóa đơn bán hàng? | Có phải xuất hóa đơn điều chỉnh? |
|---|---|---|
| Quên xuất hóa đơn, đã giao tới khách, khách trả hàng toàn bộ | Có, lập muộn | Có, điều chỉnh giảm toàn bộ |
| Quên xuất hóa đơn, đã giao tới khách, khách trả một phần | Có, lập muộn đủ giá trị đơn | Có, điều chỉnh phần hàng trả |
| Quên xuất hóa đơn, chưa giao tới khách, hoàn về kho | Chưa đến thời điểm lập | Không có hóa đơn gốc để điều chỉnh |
| Quên xuất hóa đơn, khách hoàn tiền nhưng giữ hàng | Có, vì đã giao | Chưa có căn cứ, cần người chuyên môn tra |
Cách đọc trên là suy luận từ hai quy định ở mục sau, vì bài này chưa tìm thấy điều khoản nêu đích danh tình huống quên xuất hóa đơn rồi hàng bị trả lại. Đây là kết luận có điều kiện, cần người chuyên môn duyệt trước khi áp cho khách.
Căn cứ pháp lý nào quy định quên xuất hóa đơn và hàng trả lại?
Hai căn cứ chính cho quên xuất hóa đơn cùng có hiệu lực từ 01/07/2026, nên áp dụng cho đơn quên xuất hóa đơn phát sinh từ giữa tháng 10/2026. Điều 9 khoản 1 Nghị định 254/2026/NĐ-CP quy định thời điểm lập hóa đơn khi bán hàng. Điều 10 khoản 5 điểm c.1 Thông tư 91/2026/TT-BTC quy định cách xử lý hóa đơn khi người mua trả lại hàng.
Tên gọi của dân kế toán và tên trong văn bản lệch nhau, nhưng chỉ là một việc. “Quên xuất hóa đơn” trong văn bản là lập hóa đơn không đúng thời điểm, còn “khách trả hàng hoàn tiền” là người mua trả lại hàng hóa.
Về thời điểm lập, Điều 9 khoản 1 Nghị định 254/2026/NĐ-CP viết như sau:
> Thời điểm lập hóa đơn đối với bán hàng hóa […] là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa thu được tiền.
Cùng Điều 9, khoản 3 quy định giao hàng nhiều lần thì mỗi lần giao đều phải lập hóa đơn cho phần hàng tương ứng. Người bán quên xuất hóa đơn cho một đơn giao nhiều lần cần rà từng lần giao, không rà theo cả đơn.
Về hàng trả lại, điểm c.1 khoản 5 Điều 10 Thông tư 91/2026/TT-BTC quy định:
> Trường hợp người mua trả lại toàn bộ hoặc một phần hàng hóa […] thì người bán lập hóa đơn điều chỉnh […]
Văn bản còn một ngoại lệ: nếu hai bên đã thỏa thuận người mua lập hóa đơn khi trả hàng thì người mua lập và giao cho người bán. Không có thỏa thuận như vậy thì người bán, kể cả người bán quên xuất hóa đơn, là bên lập hóa đơn điều chỉnh.
Cùng điểm đó còn yêu cầu, kể cả khi quên xuất hóa đơn, người bán và người mua có đầy đủ hồ sơ, chứng từ liên quan đến việc trả lại hàng và xuất trình khi cơ quan thuế yêu cầu. Trang chính thức để tra tiếp văn bản gốc về quên xuất hóa đơn là Cục Thuế.
Bảng dưới gom các căn cứ dùng trong bài quên xuất hóa đơn này:
| Nội dung | Căn cứ | Hiệu lực từ |
|---|---|---|
| Thời điểm lập hóa đơn khi bán hàng, mốc xác định quên xuất hóa đơn | Điều 9 khoản 1 Nghị định 254/2026/NĐ-CP | 01/07/2026 |
| Quên xuất hóa đơn rồi hàng trả lại thì lập hóa đơn điều chỉnh | Điều 10 khoản 5 điểm c.1 Thông tư 91/2026/TT-BTC | 01/07/2026 |
| Dòng chữ bắt buộc trên hóa đơn điều chỉnh | Điều 10 khoản 1 điểm b.1 Thông tư 91/2026/TT-BTC | 01/07/2026 |
| Phạt quên xuất hóa đơn, tức lập hóa đơn không đúng thời điểm | Điều 24 khoản 2 Nghị định 125/2020/NĐ-CP, sửa bởi Nghị định 310/2025/NĐ-CP | 16/01/2026 |
| Nhiều đơn quên xuất hóa đơn trong một vụ việc chỉ phạt một hành vi | Điều 5 khoản 3 điểm đ Nghị định 125/2020/NĐ-CP, bổ sung bởi Nghị định 310/2025/NĐ-CP | 16/01/2026 |
Quên xuất hóa đơn rồi khách trả hàng thì ghi hóa đơn thế nào?

Quên xuất hóa đơn với đơn đã giao xong thì lập hai hóa đơn theo đúng thứ tự: hóa đơn bán hàng cho đơn quên xuất, rồi hóa đơn điều chỉnh giảm cho phần hàng khách trả. Hóa đơn điều chỉnh phải ghi rõ nó điều chỉnh cho hóa đơn nào, nên hóa đơn bán hàng phải có trước.
Quy trình xử lý quên xuất hóa đơn gồm 4 bước:
- Phân loại đơn quên xuất hóa đơn. Lấy danh sách đơn từ giữa tháng 10/2026, đối chiếu trạng thái giao thành công và trạng thái hoàn trên sàn, rồi tách thành nhóm đã giao tới khách và nhóm chưa giao tới khách.
- Lập hóa đơn bán hàng muộn cho đơn quên xuất hóa đơn đã giao tới khách. Ghi đúng hàng hóa và giá trị của đơn bán, vì đây là hóa đơn lẽ ra phải lập khi chuyển giao hàng.
- Lập hóa đơn điều chỉnh giảm. Điều chỉnh toàn bộ hoặc phần hàng khách trả, kèm dòng chữ “Điều chỉnh cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm”.
- Lưu hồ sơ trả hàng của đơn quên xuất hóa đơn. Giữ dữ liệu đơn hoàn trên sàn, chứng từ hoàn tiền và xác nhận nhập kho để xuất trình khi cơ quan thuế yêu cầu.
Nhóm chưa giao tới khách không thuộc diện quên xuất hóa đơn vì không phát sinh hóa đơn nào, nhưng vẫn cần lưu vận đơn và trạng thái hoàn để giải trình về sau. Chi tiết cách ghi hóa đơn điều chỉnh có trong bài hóa đơn điều chỉnh hàng trả lại, link ở phần kết luận.
Bảng dưới chỉ rõ từng hạng mục trên hai hóa đơn khi quên xuất hóa đơn rồi hàng bị trả:
| Hạng mục | Hóa đơn bán hàng lập muộn | Hóa đơn điều chỉnh giảm |
|---|---|---|
| Căn cứ lập | Thời điểm chuyển giao hàng cho khách | Việc người mua trả lại hàng |
| Giá trị | Toàn bộ giá trị đơn đã giao | Toàn bộ hoặc phần hàng khách trả |
| Dòng chữ bắt buộc | Không có | “Điều chỉnh cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm” |
| Chứng từ lưu kèm | Dữ liệu đơn hàng, vận đơn giao thành công | Hồ sơ, chứng từ liên quan đến việc trả lại hàng |
Khi quên xuất hóa đơn trên MISA, tên các ô nhập đổi theo phiên bản phần mềm, nên bảng trên tả theo nội dung hóa đơn chứ không theo tên nút bấm. Ô nào được để trống trên mẫu thì làm theo hướng dẫn của phần mềm hóa đơn đang dùng.
Cách rà đơn quên xuất hóa đơn trước khi lập hóa đơn muộn
Quên xuất hóa đơn thường lộ ra khi đối chiếu cuối tháng, nên rà đơn trước khi lập để không lập thừa hoặc sót. Làm theo thứ tự sau:
- Xuất danh sách đơn nghi quên xuất hóa đơn từ giữa tháng 10/2026 trên từng sàn, gồm mã đơn, ngày giao, ngày hoàn và số tiền hoàn.
- Đối chiếu từng mã đơn với danh sách hóa đơn đã lập trên MISA để tìm đơn quên xuất hóa đơn.
- Gắn nhãn từng đơn quên xuất hóa đơn theo nhóm: đã giao tới khách, chưa giao tới khách, trả một phần.
- Chốt số đơn quên xuất hóa đơn cần lập muộn, vì số lượng này quyết định khung phạt ở mục sau.
Hạch toán quên xuất hóa đơn rồi khách trả hàng vào tài khoản nào?

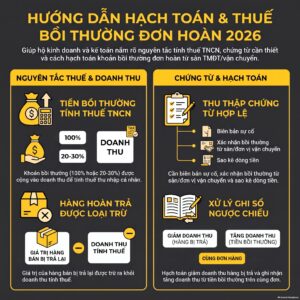
Khi quên xuất hóa đơn rồi khách trả hàng, doanh thu và thuế ghi giảm bằng Nợ TK 511 và Nợ TK 33311, giá vốn ghi giảm bằng Nợ TK 156 và Có TK 632 khi hàng nhập lại kho. Phần này theo Thông tư 133/2016/TT-BTC, chế độ kế toán mặc định cho doanh nghiệp nhỏ và vừa. Doanh nghiệp áp dụng chế độ khác cần kiểm lại số hiệu tài khoản.
Điều 57 Thông tư 133/2016/TT-BTC cho phép ghi các khoản giảm trừ doanh thu vào bên Nợ TK 511. Điều 41 cùng thông tư ghi số thuế giá trị gia tăng của hàng bán bị trả lại vào TK 33311. Điều 62 ghi trị giá hàng bán bị trả lại vào bên Có TK 632.
| Nghiệp vụ | Nợ | Có |
|---|---|---|
| Quên xuất hóa đơn: ghi giảm doanh thu và thuế giá trị gia tăng đầu ra khi hoàn tiền khách | TK 511 (giá chưa thuế), TK 33311 (thuế) | TK 111, 112 hoặc 131 |
| Quên xuất hóa đơn: hàng trả lại nhập kho, ghi giảm giá vốn | TK 156 | TK 632 |
Ví dụ giả định về một đơn quên xuất hóa đơn: đơn giá chưa thuế 500.000 đồng, thuế 50.000 đồng, giá vốn 300.000 đồng, khách trả toàn bộ. Bút toán ghi giảm doanh thu là Nợ TK 511 500.000 đồng, Nợ TK 33311 50.000 đồng, Có TK 112 550.000 đồng. Bút toán giá vốn là Nợ TK 156 300.000 đồng, Có TK 632 300.000 đồng.
Thông tư 99/2025/TT-BTC cũng ghi hàng bán bị trả lại nhập kho vào Nợ TK 155, 156 và Có TK 632. Hướng dẫn hạch toán chi tiết hơn cho đơn quên xuất hóa đơn nằm ở bài hạch toán hàng bán bị trả lại, link ở phần kết luận.
Khi quên xuất hóa đơn, hai hóa đơn có thể rơi vào cùng một kỳ, nên số phát sinh trên sổ cần khớp với cả hai hóa đơn này. Nếu đơn quên xuất hóa đơn được trả sau khi báo cáo tài chính đã phát hành, doanh nghiệp ghi giảm doanh thu của kỳ phát sinh việc trả, theo điểm 1.4 Điều 57 Thông tư 133/2016/TT-BTC.
Phần kê khai thuế giá trị gia tăng cho kỳ có quên xuất hóa đơn, gồm cả hóa đơn muộn và hóa đơn điều chỉnh, cần người chuyên môn đối chiếu theo hướng dẫn kê khai hiện hành. Bài này không chốt chỉ tiêu trên tờ khai vì chưa có căn cứ đủ chắc.
Quên xuất hóa đơn có bị phạt không và mức phạt bao nhiêu?
Có thể bị phạt. Quên xuất hóa đơn rồi lập muộn thuộc hành vi lập hóa đơn không đúng thời điểm, phạt từ 500.000 đồng đến 1.500.000 đồng với 01 số hóa đơn bán hàng, theo mức áp cho tổ chức.
Khung phạt quên xuất hóa đơn tăng theo số hóa đơn lập không đúng thời điểm, theo khoản 2 Điều 24 Nghị định 125/2020/NĐ-CP đã sửa bởi Nghị định 310/2025/NĐ-CP:
| Số hóa đơn lập không đúng thời điểm | Mức phạt tổ chức | Mức phạt hộ kinh doanh, cá nhân |
|---|---|---|
| 01 số | 500.000 đến 1.500.000 đồng | 250.000 đến 750.000 đồng |
| 02 đến dưới 10 số | 2.000.000 đến 5.000.000 đồng | 1.000.000 đến 2.500.000 đồng |
| 10 đến dưới 20 số | 5.000.000 đến 15.000.000 đồng | 2.500.000 đến 7.500.000 đồng |
| 20 đến dưới 50 số | 15.000.000 đến 30.000.000 đồng | 7.500.000 đến 15.000.000 đồng |
| 50 đến dưới 100 số | 30.000.000 đến 50.000.000 đồng | 15.000.000 đến 25.000.000 đồng |
| 100 số trở lên | 50.000.000 đến 70.000.000 đồng | 25.000.000 đến 35.000.000 đồng |
Với quên xuất hóa đơn, hộ kinh doanh áp mức như cá nhân theo điểm a khoản 4 Điều 7, còn mức của tổ chức gấp 02 lần mức của cá nhân theo khoản 5 Điều 5 Nghị định 125/2020/NĐ-CP. Cột cuối của bảng là kết quả chia đôi từ hai điều khoản này.
Nếu nhiều hóa đơn quên xuất nằm trong cùng một vụ việc còn thời hiệu, người nộp thuế chỉ bị xử phạt về một hành vi theo khung ứng với tổng số hóa đơn. Mức cụ thể trong khung mặc định là mức trung bình, tăng hoặc giảm theo tình tiết. Điểm đ khoản 3 Điều 7 Nghị định 125/2020/NĐ-CP liệt kê biện pháp khắc phục hậu quả là buộc lập hóa đơn theo quy định, nên người quên xuất hóa đơn có thể bị yêu cầu lập bù.
Bài này chưa tìm thấy hướng dẫn riêng cho đơn quên xuất hóa đơn nhưng đã hoàn tiền. Việc cơ quan thuế xử phạt hay không do cơ quan có thẩm quyền quyết định, nên cần người chuyên môn duyệt. Bài xuất hóa đơn muộn, link ở phần kết luận, giải thích thêm với đơn COD.
Quên xuất hóa đơn nhưng trường hợp nào được xử lý khác đi?

Ba nhóm quên xuất hóa đơn khác với tình huống chuẩn: đơn chưa giao tới khách, đơn trả một phần và đơn khách hoàn tiền nhưng giữ hàng. Mỗi nhóm đổi cách xử lý khi quên xuất hóa đơn, nên cần tách riêng trước khi lập. Ngoài ra quên xuất hóa đơn rồi đơn trả vắt sang kỳ sau có cách ghi sổ riêng.
Đơn chưa giao tới khách rồi hoàn về kho thì quên xuất hóa đơn có sao không?
Đơn giao thất bại rồi hoàn về kho chưa chuyển giao quyền sở hữu cho người mua. Theo Điều 9 khoản 1 Nghị định 254/2026/NĐ-CP, đơn đó chưa đến thời điểm lập hóa đơn.
Vì vậy quên xuất hóa đơn ở nhóm này không phải là lập hóa đơn sai thời điểm. Cách đọc này là suy luận từ điều khoản thời điểm, cần người chuyên môn duyệt. Hãy giữ vận đơn, ảnh trạng thái hoàn và phiếu nhập lại kho để chứng minh đơn chưa giao, tránh bị hiểu nhầm là quên xuất hóa đơn.
Quên xuất hóa đơn khi khách trả một phần hoặc đổi hàng làm đổi giá trị
Điểm c.1 khoản 5 Điều 10 Thông tư 91/2026/TT-BTC nêu rõ người mua trả lại toàn bộ hoặc một phần hàng hóa, kể cả đổi hàng làm thay đổi giá trị hàng đã mua. Trường hợp này người bán lập hóa đơn điều chỉnh.
Với đơn quên xuất hóa đơn, vẫn lập hóa đơn bán hàng đủ giá trị trước rồi mới điều chỉnh phần hàng trả. Làm ngược thứ tự khi quên xuất hóa đơn thì hóa đơn điều chỉnh không có hóa đơn gốc để dẫn chiếu.
Quên xuất hóa đơn khi khách hoàn tiền nhưng giữ hàng
Điểm c.1 viết cho trường hợp người mua trả lại hàng hóa, còn khách giữ hàng thì không có hàng trả. Bài này chưa có căn cứ để chốt cách ghi hóa đơn cho nhóm quên xuất hóa đơn này, cần người chuyên môn tra.
Có thể tham khảo bài hoàn tiền không trả hàng ghi hóa đơn thế nào của website trong khi chờ người chuyên môn xác nhận.
Quên xuất hóa đơn rồi đơn trả hàng vắt sang tháng hoặc năm sau
Quên xuất hóa đơn càng lâu thì đơn càng dễ vắt sang kỳ sau. Theo điểm 1.4 Điều 57 Thông tư 133/2016/TT-BTC, hàng trả sau khi phát hành báo cáo tài chính được ghi giảm doanh thu của kỳ phát sinh việc trả.
Một shop thời trang bán sàn mà VAR eCOM đối soát có tỷ lệ hoàn hoặc hủy khoảng 20 đến 22%. Đơn giao thành công ngày 29/12/2025 bị trả lại khoảng 14 ngày sau, tức sang năm 2026, nên hóa đơn điều chỉnh giảm được ghi nhận ở kỳ phát sinh việc trả.
Câu hỏi thường gặp về quên xuất hóa đơn khi khách trả hàng
Mọi người cho em hỏi với ạ! Em bán TMĐT, có sử dụng Hóa đơn điện tử của Misa, e có 1 vài đơn từ giữa tháng 10 quên chưa xuất nhưng khách hàng đã trả hàng hoàn tiền những đơn đấy rồi ạ. Vậy em có cần xuất hóa đơn những đơn đó và hóa đơn điều chỉnh nữa ko ạ, hay bỏ qua hóa đơn luôn ạ. Cảm ơn mọi người ạ
Tùy đơn. Đơn đã giao xong rồi khách mới trả thì quên xuất hóa đơn vẫn phải xử lý: lập hóa đơn muộn rồi lập hóa đơn điều chỉnh giảm. Đơn chưa giao tới khách thì không tính là quên xuất hóa đơn.
Quên xuất hóa đơn rồi lập muộn có bị phạt không?
Quên xuất hóa đơn có thể bị phạt theo khoản 2 Điều 24 Nghị định 125/2020/NĐ-CP đã sửa bởi Nghị định 310/2025/NĐ-CP. Mức từ 500.000 đồng đến 1.500.000 đồng với 01 số hóa đơn bán hàng của tổ chức, khung tăng theo số hóa đơn như bảng ở mục phạt.
Quên xuất hóa đơn mà hàng đã trả thì xuất rồi hủy luôn được không?
Điểm c.1 khoản 5 Điều 10 Thông tư 91/2026/TT-BTC quy định người bán lập hóa đơn điều chỉnh khi hàng bị trả lại. Bài này chưa tìm thấy hướng dẫn hủy hóa đơn cho tình huống quên xuất hóa đơn này nên chưa có căn cứ để khuyên làm vậy.
Quên xuất hóa đơn rồi khách trả hàng phải lưu chứng từ gì?
Người bán quên xuất hóa đơn vẫn phải có đầy đủ hồ sơ, chứng từ liên quan đến việc trả lại hàng và xuất trình khi cơ quan thuế yêu cầu. Nên gồm dữ liệu đơn hoàn trên sàn, chứng từ hoàn tiền và phiếu nhập lại kho.
Kết luận
Quên xuất hóa đơn rồi khách trả hàng không phải lý do để bỏ qua hóa đơn. Căn cứ chốt lại cho quên xuất hóa đơn có ba điểm.
Điều 9 khoản 1 Nghị định 254/2026/NĐ-CP quy định thời điểm lập. Điều 10 khoản 5 điểm c.1 Thông tư 91/2026/TT-BTC quy định hóa đơn điều chỉnh. Khoản 2 Điều 24 Nghị định 125/2020/NĐ-CP quy định mức phạt.
Với shop có tỷ lệ hoàn cao, VAR eCOM khuyến nghị theo dõi đơn trả hàng, lập hóa đơn điều chỉnh kịp thời kèm biên bản và đối soát với dữ liệu sàn, vận chuyển để quên xuất hóa đơn không lặp lại. Nội dung cập nhật tháng 11/2026, văn bản gốc tra tại cổng Bộ Tài chính.
Bài liên quan nên đọc tiếp: xuất hóa đơn muộn, hạch toán hàng bán bị trả lại và hóa đơn điều chỉnh hàng trả lại.