Bồi thường đơn hoàn là khoản tiền sàn thương mại điện tử hoặc đơn vị vận chuyển trả cho người bán sau khiếu nại, để bù giá trị hàng bị hỏng, thất lạc hoặc không về kho. Với hộ kinh doanh, bồi thường đơn hoàn được tính vào doanh thu để xác định thuế thu nhập cá nhân, còn giá trị hàng bán bị trả lại thì bị loại ra.
Hai khoản này nằm trong cùng một đơn hàng nhưng xử lý ngược chiều nhau trên sổ. Bài viết đi từ câu hỏi của một kế toán viên về bồi thường đơn hoàn 100% và 20-30% giá trị hàng, rồi chỉ ra căn cứ, chứng từ và cách ghi sổ.
Bồi thường đơn hoàn có tính vào doanh thu của hộ kinh doanh không?

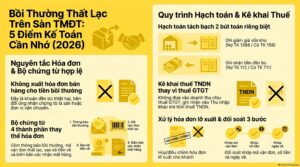
Có. Khoản bồi thường đơn hoàn mà hộ kinh doanh nhận từ sàn hoặc đơn vị vận chuyển là doanh thu để xác định thuế thu nhập cá nhân, theo Điều 5 Khoản 1 Nghị định 68/2026/NĐ-CP. Riêng giá trị hàng bán bị trả lại thì văn bản loại khỏi doanh thu.
Hai việc này chạy ngược chiều trên sổ và không được bù trừ vào nhau. Đơn hàng 2.000.000 đồng bị hoàn thì doanh thu của đơn đó được loại ra. Sau khiếu nại, sàn bồi thường 30% tương đương 600.000 đồng, và 600.000 đồng này ghi thêm vào doanh thu như một dòng bồi thường đơn hoàn riêng.
Bảng dưới đây phân loại từng khoản tiền trong một đơn hoàn. Kế toán viên nên lập bảng này cho từng đơn trước khi ghi sổ bồi thường đơn hoàn.
| Khoản tiền trong đơn hoàn | Bản chất | Tính vào doanh thu tính thuế TNCN? |
|---|---|---|
| Giá trị hàng bán bị trả lại | Khách trả hàng, sàn hoàn tiền cho khách | Không, loại khỏi doanh thu |
| Bồi thường đơn hoàn mức 100% giá trị hàng | Bồi thường khác liên quan đến hoạt động kinh doanh | Có, ghi theo số tiền thực nhận |
| Bồi thường đơn hoàn mức 20-30% giá trị hàng | Bồi thường khác liên quan đến hoạt động kinh doanh | Có, ghi theo số tiền thực nhận |
| Tiền bồi thường đơn hoàn đã được xác nhận nhưng chưa về tài khoản | Khoản được nhận, chưa thu tiền | Có, văn bản không phân biệt đã thu hay chưa thu tiền |
Nhiều hồ sơ bồi thường đơn hoàn sai đúng ở chỗ này. Kế toán lấy tiền bồi thường đơn hoàn trừ thẳng vào giá trị hàng bị trả lại, nên doanh thu chỉ còn phần chênh lệch. Cách làm đó khiến doanh thu thấp hơn quy định, vì tiền bồi thường đơn hoàn là một khoản doanh thu độc lập.
Mức bồi thường 100% hay 20-30% không đổi bản chất của khoản tiền. Văn bản không chia theo tỷ lệ, chỉ nói đến khoản bồi thường mà cá nhân kinh doanh được nhận. Vì vậy bồi thường đơn hoàn ở mức nào cũng ghi đúng số tiền thực nhận.
Bồi thường đơn hoàn 100% và 20-30% ghi doanh thu ra sao qua ví dụ số?
Lấy đơn hàng 2.000.000 đồng đã ghi doanh thu, sau đó khách trả hàng, hàng về hỏng và sàn chấp nhận bồi thường đơn hoàn. Doanh thu của đơn gốc về 0 đồng vì giá trị hàng bán bị trả lại bị loại. Số tiền bồi thường đơn hoàn nhận được là phần doanh thu còn lại của đơn.
| Mức bồi thường đơn hoàn | Số tiền nhận được | Doanh thu đơn gốc sau khi hoàn | Doanh thu ghi thêm | Doanh thu còn lại của đơn |
|---|---|---|---|---|
| 100% | 2.000.000 đồng | 0 đồng | 2.000.000 đồng | 2.000.000 đồng |
| 30% | 600.000 đồng | 0 đồng | 600.000 đồng | 600.000 đồng |
| 20% | 400.000 đồng | 0 đồng | 400.000 đồng | 400.000 đồng |
Ba sai lầm hay gặp khi ghi bồi thường đơn hoàn là gì?
Ba sai lầm dưới đây lặp lại ở nhiều hồ sơ bồi thường đơn hoàn của hộ kinh doanh bán đa sàn:
- Trừ tiền bồi thường đơn hoàn vào giá trị hàng bán bị trả lại, làm doanh thu thấp hơn quy định.
- Bỏ sót khoản bồi thường đơn hoàn đã được sàn xác nhận nhưng chưa về ví, trong khi văn bản không phân biệt đã thu hay chưa thu tiền.
- Không lưu kết quả khiếu nại, nên khi cơ quan thuế hỏi thì không giải thích được vì sao có khoản tiền bồi thường đơn hoàn.
Căn cứ pháp lý nào quy định bồi thường đơn hoàn?
Căn cứ chính là Điều 5 Khoản 1 Nghị định 68/2026/NĐ-CP, ban hành và có hiệu lực từ 05/03/2026. Điều này đưa các khoản bồi thường liên quan đến hoạt động kinh doanh vào doanh thu, đồng thời loại giá trị hàng bán bị trả lại. Bốn văn bản còn lại quy định hóa đơn, sổ sách và hạch toán bồi thường đơn hoàn.
> “[…] bao gồm cả […] các khoản bồi thường vi phạm hợp đồng, bồi thường khác liên quan đến hoạt động kinh doanh […]” – Điều 5 Khoản 1 Nghị định 68/2026/NĐ-CP
> “[…] không bao gồm chiết khấu thương mại, giảm giá hàng bán và giá trị hàng bán bị trả lại.” – Điều 5 Khoản 1 Nghị định 68/2026/NĐ-CP
Dân kế toán thường gọi khoản tiền sàn trả sau khiếu nại là bồi hoàn hoặc bồi thường đơn hoàn. Văn bản dùng chữ “bồi thường khác liên quan đến hoạt động kinh doanh”, và đó là cùng một việc. Bài này dùng chữ của văn bản ở phần căn cứ, còn phần thao tác dùng chữ của nghề.
Cùng khoản 1 còn xếp vào doanh thu các khoản thưởng, hỗ trợ đạt doanh số, khuyến mại và chiết khấu thanh toán mà cá nhân kinh doanh nhận được. Khoản bồi thường đơn hoàn đứng chung nhóm với các khoản được nhận ngoài giá bán đó. Vì vậy không có lý do để tách bồi thường đơn hoàn ra khỏi doanh thu.
Năm căn cứ kế toán viên cần mở khi gặp bồi thường đơn hoàn:
- Điều 5 Khoản 1 Nghị định 68/2026/NĐ-CP: doanh thu gồm các khoản bồi thường, loại giá trị hàng bán bị trả lại.
- Điều 4 Khoản 1 và Điều 6 Khoản 2 điểm đ văn bản hợp nhất 25/2026/VBHN-NĐ-BTC, xác thực ngày 13/08/2026: ngưỡng doanh thu năm 01 tỷ đồng, và khoản chi bồi thường do lỗi của cá nhân kinh doanh không được trừ.
- Điểm c.1 Khoản 5 Điều 10 Thông tư 91/2026/TT-BTC, hiệu lực từ 01/07/2026: người bán lập hóa đơn điều chỉnh khi người mua trả lại hàng.
- Điều 5 Khoản 2 Thông tư 152/2025/TT-BTC, hiệu lực từ 01/01/2026: Sổ doanh thu bán hàng hóa, dịch vụ mẫu S2a-HKD.
- Điều 65 Thông tư 133/2016/TT-BTC, hiệu lực từ 01/01/2017: Tài khoản 711 Thu nhập khác cho doanh nghiệp.
Khi tra cứu căn cứ bồi thường đơn hoàn, nên mở bản gốc trên chinhphu.vn hoặc cổng của cơ quan thuế tại gdt.gov.vn. Hai trang này chỉ để người đọc đối chiếu, còn nội dung các điều trên đã được kiểm theo văn bản còn hiệu lực tại tháng 11/2026.
Ghi chứng từ cho bồi thường đơn hoàn thế nào?

Mỗi khoản bồi thường đơn hoàn cần một bộ ba chứng từ: kết quả khiếu nại, dòng tiền thực nhận và trạng thái đơn hoàn. Nếu hộ kinh doanh đã lập hóa đơn điện tử cho đơn đó thì phần hàng trả lại xử lý bằng hóa đơn điều chỉnh. Người bán phải có đầy đủ hồ sơ liên quan và xuất trình khi cơ quan thuế yêu cầu.
| Chứng từ | Chứng minh điều gì | Dùng vào việc gì |
|---|---|---|
| Kết quả khiếu nại của sàn hoặc đơn vị vận chuyển | Mức bồi thường đơn hoàn 100% hay 20-30% giá trị hàng | Xác định số tiền ghi doanh thu |
| Sao kê ví sàn hoặc ngân hàng | Số tiền bồi thường đơn hoàn đã nhận | Đối chiếu doanh thu với dòng tiền |
| Mã đơn và trạng thái hoàn hàng | Hàng đã bị trả lại | Loại giá trị hàng bán bị trả lại khỏi doanh thu |
| Hóa đơn điện tử gốc và hóa đơn điều chỉnh | Phần hàng trả lại đã xử lý trên hóa đơn | Hồ sơ xuất trình khi cơ quan thuế yêu cầu |
Danh mục trên là cách VAR eCOM sắp xếp hồ sơ khi đối soát đơn hoàn. Văn bản chỉ yêu cầu hồ sơ, chứng từ liên quan đến việc trả lại hàng hóa, nên tên chứng từ có thể khác theo từng sàn. Quan trọng là mỗi dòng bồi thường đơn hoàn truy ngược được về một mã đơn.
Điểm c.1 Khoản 5 Điều 10 Thông tư 91/2026/TT-BTC quy định: người mua trả lại toàn bộ hoặc một phần hàng hóa thì người bán lập hóa đơn điều chỉnh. Ngoại lệ là hai bên thỏa thuận người mua lập hóa đơn khi trả hàng. Thông tư này có hiệu lực từ 01/07/2026 và áp dụng cho phần hàng trả lại của đơn có bồi thường đơn hoàn.
Riêng chính khoản tiền bồi thường đơn hoàn, việc có phải lập hóa đơn hay không chưa có căn cứ trong các văn bản đã tra, nên cần người chuyên môn xác nhận trước khi áp dụng. Trong lúc chờ, kế toán viên vẫn giữ đủ chứng từ theo bảng trên. Bài về đơn hàng hoàn có bị tính thuế không phân tích phần hàng trả lại kỹ hơn.
Hạch toán và kê khai bồi thường đơn hoàn vào đâu?

Hộ kinh doanh ghi bồi thường đơn hoàn vào sổ doanh thu, còn doanh nghiệp ghi vào Tài khoản 711 Thu nhập khác. Cả hai cách đều tách riêng bồi thường đơn hoàn khỏi doanh thu bán hàng và khỏi giá trị hàng bán bị trả lại. Chỉ tiêu trên tờ khai thuế chưa có căn cứ để chốt.
Hộ kinh doanh ghi sổ bồi thường đơn hoàn thế nào?
Hộ nộp thuế GTGT và thuế TNCN theo tỷ lệ phần trăm trên doanh thu dùng Sổ doanh thu bán hàng hóa, dịch vụ mẫu S2a-HKD, theo Điều 5 Khoản 2 Thông tư 152/2025/TT-BTC. Cột A và B ghi số hiệu, ngày của chứng từ, cột C ghi diễn giải, cột 1 ghi số tiền bồi thường đơn hoàn. Hộ nộp thuế TNCN trên thu nhập tính thuế áp dụng bộ sổ tại Điều 6 của Thông tư này.
Dòng bồi thường đơn hoàn nên ghi tách riêng ở phần diễn giải, kèm mã đơn và ngày sàn chốt kết quả khiếu nại. Cách ghi này giúp đối chiếu nhanh khi cơ quan thuế yêu cầu giải trình bồi thường đơn hoàn.
Với hộ có doanh thu năm trên 3 tỷ đồng, thu nhập tính thuế bằng doanh thu trừ chi phí, theo Điều 4 Khoản 5 văn bản hợp nhất 25/2026/VBHN-NĐ-BTC. Khi đó tiền bồi thường đơn hoàn làm tăng doanh thu, còn chi phí hàng hỏng phải đủ hóa đơn, chứng từ mới được trừ.
Doanh nghiệp hạch toán bồi thường đơn hoàn vào đâu?
Điều 65 Thông tư 133/2016/TT-BTC cho phép phản ánh khoản bồi thường của bên thứ ba để bù đắp cho tài sản bị tổn thất vào Tài khoản 711. Bên Có của Tài khoản 711 ghi các khoản thu nhập khác phát sinh trong kỳ. Vế Nợ ghi vào tài khoản tiền hoặc khoản phải thu, tùy khoản bồi thường đơn hoàn đã về hay chưa.
Công ty kế toán theo Thông tư 133/2016/TT-BTC, có hiệu lực từ 01/01/2017, thì áp cách trên. Nếu công ty áp dụng chế độ kế toán khác thì kiểm lại số hiệu tài khoản trước khi ghi bồi thường đơn hoàn.
Bốn bước xử lý một đơn có bồi thường đơn hoàn
- Đối chiếu mã đơn: xác nhận đơn đã ghi doanh thu và đã chuyển sang trạng thái hoàn.
- Loại giá trị hàng bán bị trả lại khỏi doanh thu của đơn.
- Ghi riêng khoản bồi thường đơn hoàn theo số tiền thực nhận, kể cả khoản chưa về tài khoản.
- Lưu kết quả khiếu nại, sao kê và hóa đơn điều chỉnh (nếu có) vào hồ sơ của đơn.
Ba nội dung sau chưa có căn cứ trong các văn bản đã tra: chỉ tiêu cụ thể trên tờ khai, thuế GTGT của khoản bồi thường đơn hoàn và giá vốn của hàng hỏng. Cả ba cần người chuyên môn tra bản gốc trước khi áp cho khách.
Trường hợp nào bồi thường đơn hoàn xử lý khác đi?
Có năm trường hợp làm bồi thường đơn hoàn xử lý khác đi: hoàn tiền không có hàng về, hộ phải bồi thường ngược lại cho khách, doanh nghiệp, đơn hoàn sang kỳ sau và đơn bán đa sàn. Cả năm vẫn xuất phát từ Điều 5 Khoản 1 Nghị định 68/2026/NĐ-CP.
Hoàn tiền nhưng hàng không về thì bồi thường đơn hoàn ghi thế nào?
Điều 5 Khoản 1 chỉ loại ba khoản khỏi doanh thu: chiết khấu thương mại, giảm giá hàng bán và giá trị hàng bán bị trả lại. Đơn hoàn tiền mà hàng không về kho có thể là giảm giá hàng bán hoặc hàng bán bị trả lại, tùy hồ sơ. Việc phân loại cần người chuyên môn xác định, và bài hoàn tiền không trả hàng phân tích riêng.
Hộ kinh doanh phải bồi thường ngược lại cho khách thì sao?
Khoản chi phạt vi phạm hợp đồng và tiền bồi thường do lỗi của cá nhân kinh doanh không được trừ khi xác định thu nhập tính thuế, theo Điều 6 Khoản 2 điểm đ văn bản hợp nhất 25/2026/VBHN-NĐ-BTC. Chiều này ngược với bồi thường đơn hoàn mà hộ nhận được. Hộ nhận bồi thường đơn hoàn thì tính doanh thu, còn hộ trả bồi thường do lỗi của mình thì không được trừ chi phí.
Doanh nghiệp xử lý bồi thường đơn hoàn khác hộ kinh doanh ra sao?
Doanh nghiệp theo dõi bồi thường đơn hoàn ở Tài khoản 711 Thu nhập khác, không để chung với doanh thu bán hàng. Hộ kinh doanh lên công ty cần đổi cách ghi này khi đổi chế độ kế toán. VAR eCOM đối soát đơn hoàn theo ba chiều doanh thu sàn, dòng tiền ngân hàng và hóa đơn điện tử để tránh ghi trùng hoặc sót.
Đơn hoàn sang kỳ sau hoặc bán nhiều sàn thì ghi kỳ nào?
Điều 5 Khoản 3 xác định thời điểm doanh thu bán hàng là lúc chuyển giao quyền sở hữu hàng hóa cho người mua. Văn bản không nêu riêng kỳ ghi của khoản bồi thường đơn hoàn, nên mốc ghi là phần chưa có căn cứ. Cách thận trọng là lấy ngày sàn chốt kết quả khiếu nại làm mốc và ghi rõ trong diễn giải, nhưng đây là suy luận ngoài văn bản.
Câu hỏi thường gặp về bồi thường đơn hoàn
Doanh thu bồi hoàn: Chào các bạn, mình HKD bán hàng trên sàn, bên mình có 1 số đơn khách trả hàng hoàn tiền và sau khiếu nại được bồi thường giá trị hàng hoá (100% hoặc 20-30%). Mình xử lý như nào với phần doanh thu này nhỉ?
Tách làm hai dòng. Giá trị hàng bán bị trả lại được loại khỏi doanh thu, còn tiền bồi thường đơn hoàn 100% hoặc 20-30% ghi vào doanh thu theo số tiền thực nhận, theo Điều 5 Khoản 1 Nghị định 68/2026/NĐ-CP. Thuế GTGT của bồi thường đơn hoàn và giá vốn hàng hỏng chưa có căn cứ, cần người chuyên môn tra.
Bồi thường đơn hoàn 100% và 20-30% có tính thuế khác nhau không?
Không. Điều 5 Khoản 1 Nghị định 68/2026/NĐ-CP không chia bồi thường theo tỷ lệ. Bồi thường đơn hoàn ở mức nào cũng ghi vào doanh thu theo số tiền thực nhận.
Bồi thường đơn hoàn có phải xuất hóa đơn không?
Phần hàng bán bị trả lại xử lý bằng hóa đơn điều chỉnh theo điểm c.1 khoản 5 Điều 10 Thông tư 91/2026/TT-BTC. Riêng khoản tiền bồi thường đơn hoàn có phải lập hóa đơn hay không thì chưa có căn cứ, cần người chuyên môn tra.
Bồi thường đơn hoàn có làm doanh thu năm vượt 1 tỷ đồng không?
Có thể. Doanh thu theo Điều 5 gồm cả bồi thường, và ngưỡng 01 tỷ đồng nằm ở Điều 4 Khoản 1 văn bản hợp nhất 25/2026/VBHN-NĐ-BTC. Kế toán nên cộng cả tiền bồi thường đơn hoàn khi theo dõi mốc này.
Hàng hỏng mà không có bồi thường đơn hoàn thì giá vốn ghi thế nào?
Phần này chưa có căn cứ trong các văn bản đã tra. Với hộ tính thuế trên thu nhập tính thuế, chi phí chỉ được trừ khi thực tế phát sinh và có đủ hóa đơn, chứng từ. Kế toán viên cần người chuyên môn xác định chi phí hàng hỏng có đủ điều kiện được trừ hay không.
Kết luận
Bồi thường đơn hoàn là doanh thu của hộ kinh doanh, còn giá trị hàng bán bị trả lại thì loại khỏi doanh thu, đều theo Điều 5 Khoản 1 Nghị định 68/2026/NĐ-CP. Hồ sơ bồi thường đơn hoàn cần giữ gồm kết quả khiếu nại, sao kê và hóa đơn điều chỉnh. Nội dung cập nhật đến tháng 11/2026.
Các bài liên quan: hóa đơn điều chỉnh hàng trả lại và cách xác định doanh thu tính thuế cho hộ kinh doanh.