Mặt hàng được giảm thuế gtgt 8% là hàng hóa, dịch vụ đang chịu thuế suất 10% và không nằm trong danh mục loại trừ, nên được tính thuế 8% từ 01/07/2025 đến hết 31/12/2026. Bạn bán mỹ phẩm, điện thoại hay quần áo trên Shopee, TikTok Shop và đang phân vân nên ghi 8% hay 10% trên hóa đơn?
Câu trả lời nằm ở mặt hàng, không nằm ở sàn. Bài viết tổng hợp đầy đủ mặt hàng được giảm thuế gtgt 8%, 6 nhóm không được giảm, cách tra 5 bước và cách ghi hóa đơn, cập nhật tháng 10/2026.
Mặt hàng được giảm thuế gtgt 8% là gì?
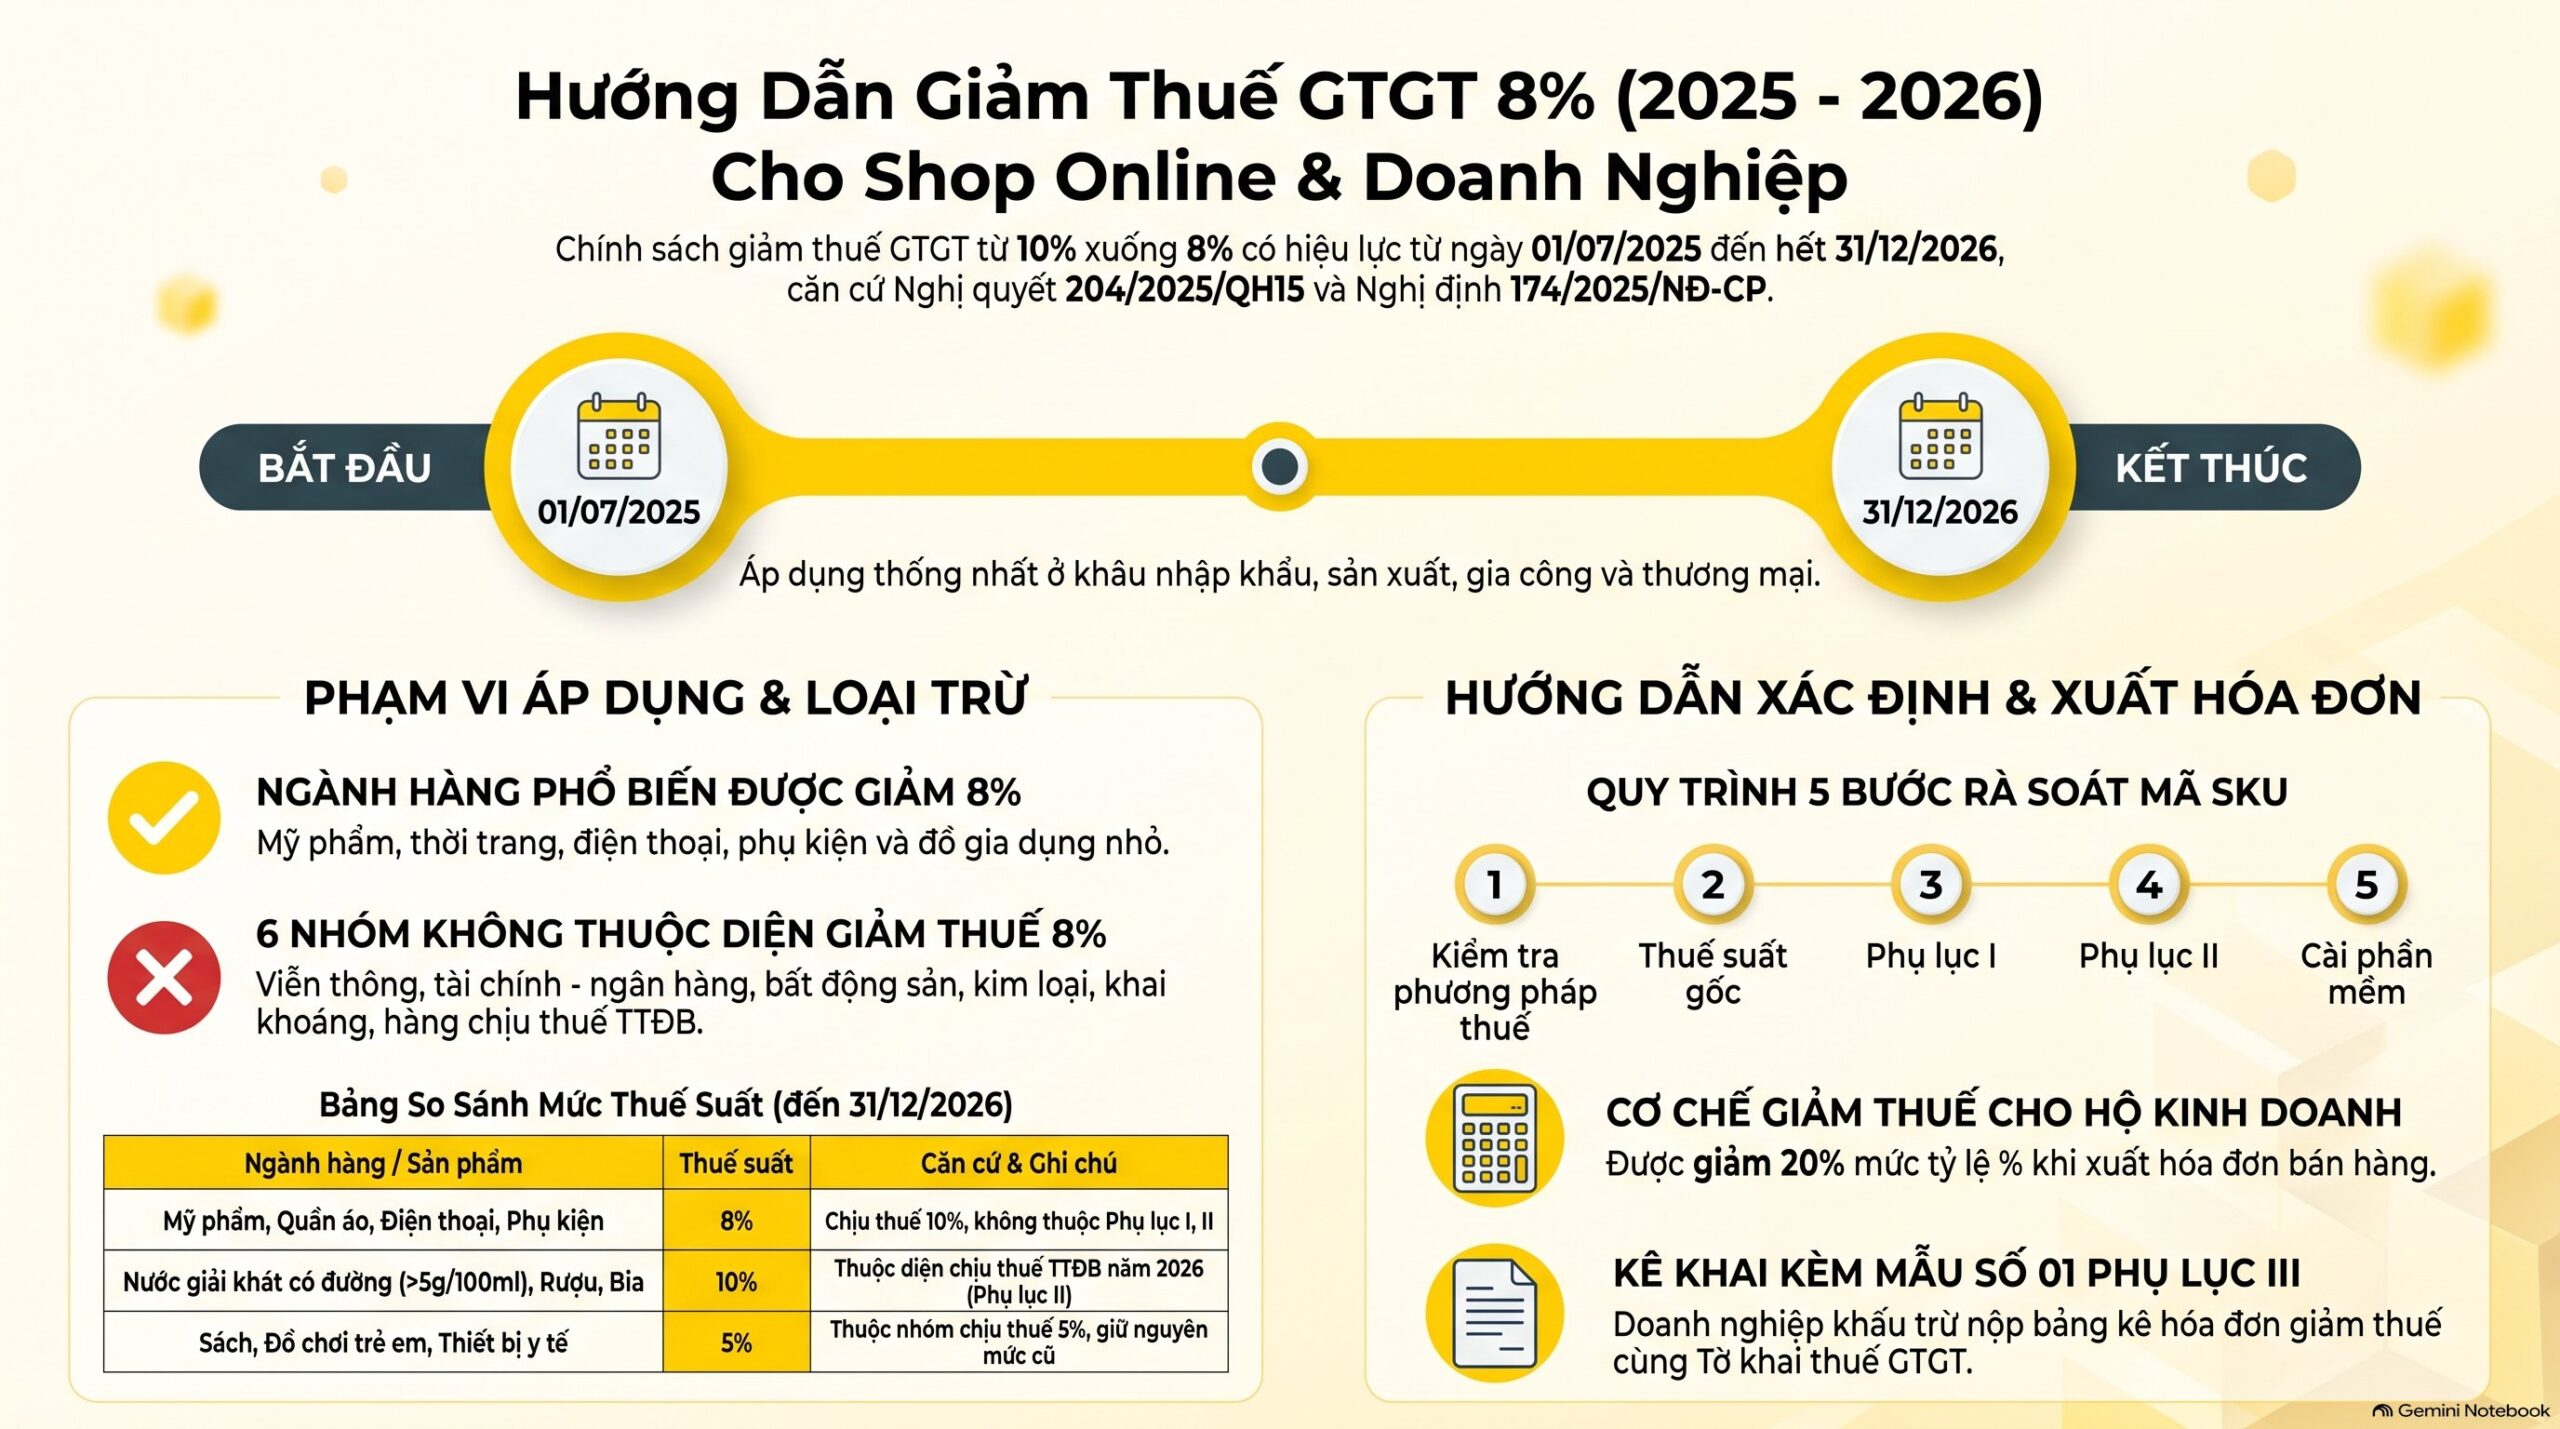
Mặt hàng được giảm thuế gtgt 8% là hàng hóa, dịch vụ đang chịu thuế suất 10% theo khoản 3 Điều 9 Luật Thuế GTGT số 48/2024/QH15, được giảm 2% thuế suất, còn 8%. Căn cứ là Nghị quyết 204/2025/QH15 và Nghị định 174/2025/NĐ-CP, trừ 6 nhóm bị loại trừ.
Để biết đâu là mặt hàng được giảm thuế gtgt 8%, bạn trả lời 2 câu. Hàng đó có đang chịu 10% không? Hàng đó có nằm trong Phụ lục I hoặc Phụ lục II của Nghị định 174/2025/NĐ-CP không?
Câu một “có”, câu hai “không” thì đó là mặt hàng được giảm thuế gtgt 8%. Quy định nằm tại khoản 1 Điều 1 Nghị quyết 204/2025/QH15.
> “Giảm 2% thuế suất thuế giá trị gia tăng, áp dụng đối với các nhóm hàng hóa, dịch vụ quy định tại khoản 3 Điều 9 của Luật Thuế giá trị gia tăng số 48/2024/QH15 (còn 8%)”.
Mức 8% dành cho cơ sở kinh doanh tính thuế theo phương pháp khấu trừ. Hộ kinh doanh tính theo tỷ lệ % trên doanh thu hưởng mặt hàng được giảm thuế gtgt 8% theo cách khác, trình bày ở phần sau.
Mặt hàng được giảm thuế gtgt 8% áp dụng đến khi nào?
Mặt hàng được giảm thuế gtgt 8% áp dụng từ ngày 01/07/2025 đến hết ngày 31/12/2026, tổng cộng 18 tháng. Mốc này ghi tại Điều 2 Nghị quyết 204/2025/QH15 và khoản 1 Điều 2 Nghị định 174/2025/NĐ-CP. Từ 01/01/2027, nếu không có văn bản mới, mặt hàng được giảm thuế gtgt 8% quay về thuế suất 10%.
Hóa đơn lập ngày 31/12/2026 cho mặt hàng được giảm thuế gtgt 8% vẫn ghi 8%. Hóa đơn lập ngày 01/01/2027 phải theo thuế suất có hiệu lực tại ngày đó.
Rủi ro lớn nhất với shop đa sàn là phần mềm hóa đơn vẫn giữ cấu hình 8% sang năm mới. Hãy rà danh mục mặt hàng được giảm thuế gtgt 8% trong phần mềm trước ngày 31/12/2026 và theo dõi thông báo mới trên Cổng thông tin Chính phủ.
Hàng hóa không được giảm thuế GTGT gồm những nhóm nào?
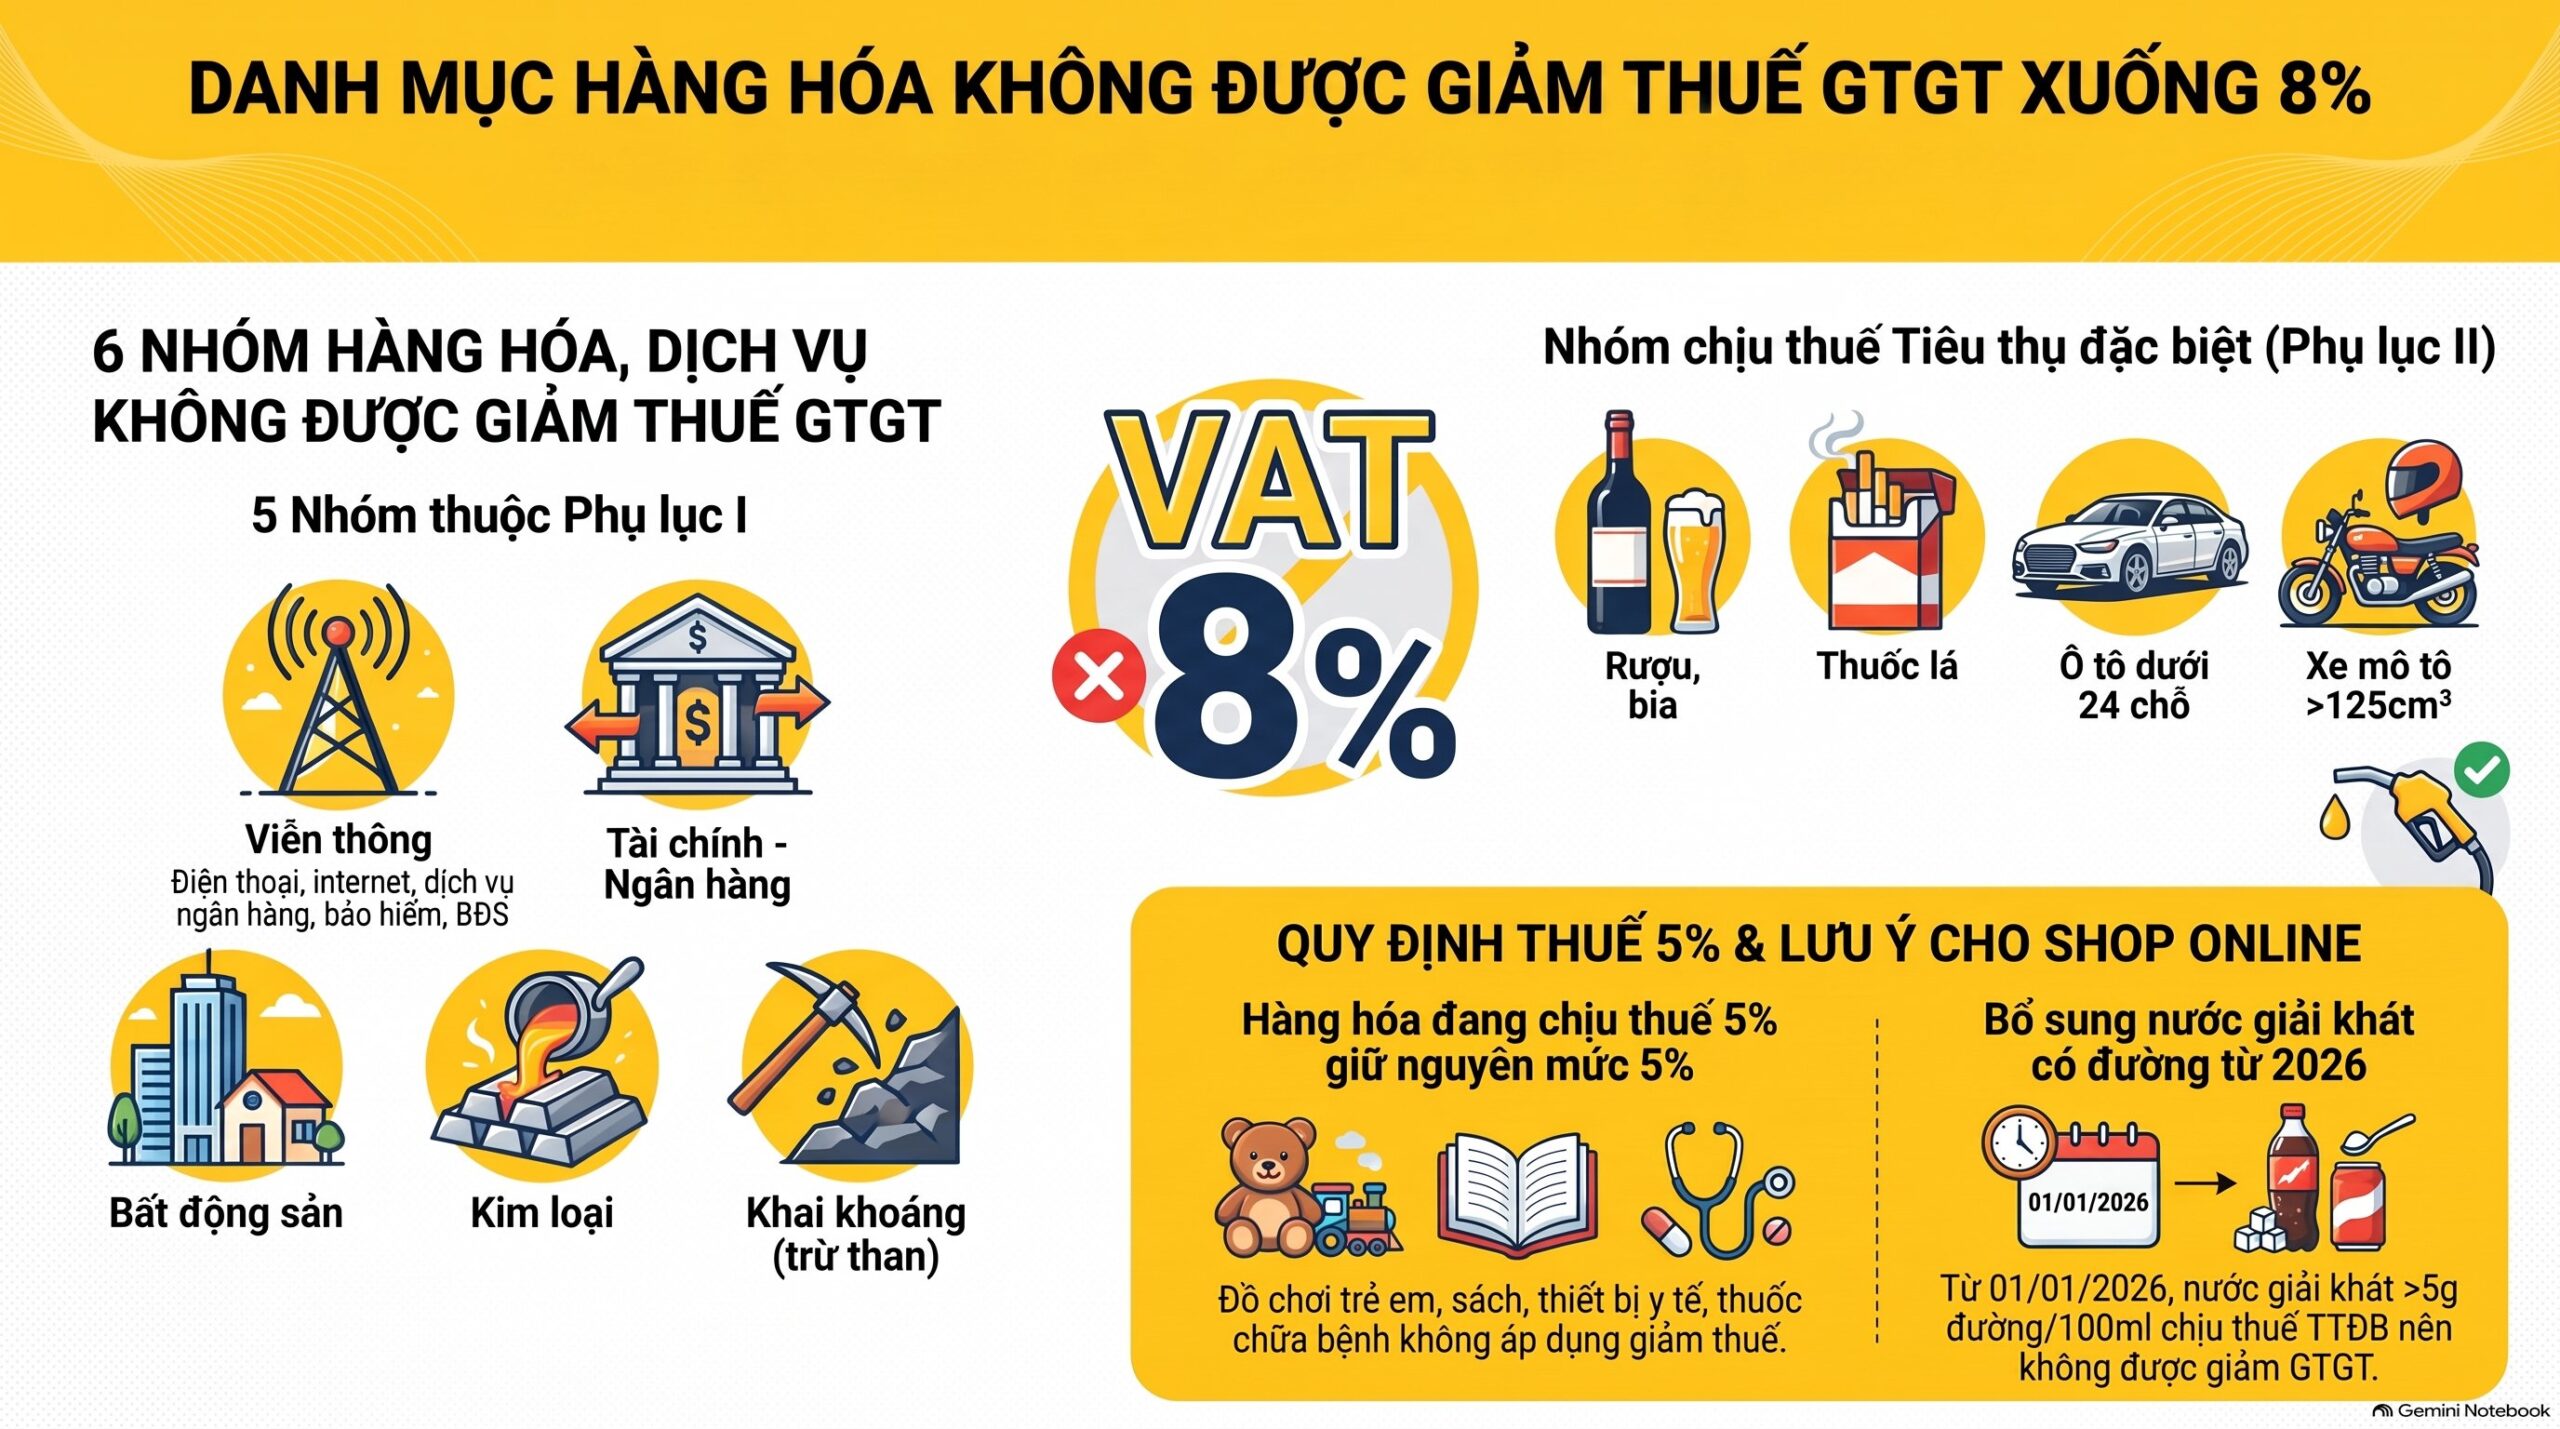
Hàng hóa không được giảm thuế GTGT gồm 6 nhóm, liệt kê tại Phụ lục I và Phụ lục II Nghị định 174/2025/NĐ-CP. Đó là viễn thông, tài chính – ngân hàng – chứng khoán – bảo hiểm, kinh doanh bất động sản, sản phẩm kim loại, khai khoáng trừ than, và hàng chịu thuế tiêu thụ đặc biệt trừ xăng.
| Nhóm không thuộc mặt hàng được giảm thuế gtgt 8% | Ví dụ thường gặp | Phụ lục |
|---|---|---|
| Viễn thông | Dịch vụ điện thoại cố định, truy cập internet | Phụ lục I |
| Tài chính, ngân hàng, chứng khoán, bảo hiểm | Dịch vụ ngân hàng, bảo hiểm | Phụ lục I |
| Kinh doanh bất động sản | Dịch vụ kinh doanh bất động sản | Phụ lục I |
| Sản phẩm kim loại | Gang, sắt, thép, kim loại màu, kim loại quý | Phụ lục I |
| Sản phẩm khai khoáng (trừ than) | Quặng, khoáng sản khai thác | Phụ lục I |
| Hàng hóa, dịch vụ chịu thuế TTĐB (trừ xăng) | Rượu, bia, thuốc lá, ô tô dưới 24 chỗ | Phụ lục II |
Nhóm thứ sáu là nhóm shop online hay vướng nhất. Theo Phụ lục II, từ 01/01/2026 đến 31/12/2026, danh mục chịu thuế TTĐB có thêm nước giải khát có hàm lượng đường trên 5g/100ml.
Danh mục này còn có xe mô tô trên 125 cm³, điều hòa trên 24.000 BTU đến 90.000 BTU, bài lá, vàng mã, hàng mã. Các hàng này không phải mặt hàng được giảm thuế gtgt 8%, dù bán trên sàn hay tại cửa hàng.
Hàng chịu thuế 5% có thuộc mặt hàng được giảm thuế gtgt 8% không?
Không. Theo khoản 1 Điều 1 Nghị định 174/2025/NĐ-CP, hàng thuộc diện không chịu thuế hoặc chịu thuế 5% thì không được giảm. Đồ chơi trẻ em, sách, thiết bị y tế, thuốc chữa bệnh đang ở mức 5% theo khoản 2 Điều 9 Luật Thuế GTGT, nên giữ nguyên 5%.
Mỹ phẩm, điện thoại, thời trang có phải mặt hàng được giảm thuế gtgt 8% không?
Có. Mỹ phẩm, điện thoại, phụ kiện và thời trang đều là mặt hàng được giảm thuế gtgt 8%, vì chịu thuế 10% và không có tên trong Phụ lục I, II. Ngoại lệ trên sàn tập trung ở đồ uống có đường, rượu bia, xe máy phân khối lớn và điều hòa công suất lớn.
| Ngành hàng trên sàn | Thuế suất đến 31/12/2026 | Ghi chú |
|---|---|---|
| Mỹ phẩm, chăm sóc da | 8% | Là mặt hàng được giảm thuế gtgt 8% |
| Điện thoại, máy tính bảng | 8% | Là mặt hàng được giảm thuế gtgt 8%, khác dịch vụ viễn thông |
| Phụ kiện điện thoại | 8% | Ốp lưng, sạc, tai nghe là mặt hàng được giảm thuế gtgt 8% |
| Thời trang, quần áo, giày dép | 8% | Là mặt hàng được giảm thuế gtgt 8%, kể cả hàng tự sản xuất |
| Đồ gia dụng, điện máy nhỏ | 8% | Là mặt hàng được giảm thuế gtgt 8%, trừ điều hòa trên 24.000 BTU đến 90.000 BTU |
| Nước giải khát đường trên 5g/100ml | 10% | Không phải mặt hàng được giảm thuế gtgt 8%, chịu thuế TTĐB từ 2026 |
| Đồ chơi trẻ em, sách | 5% | Không thuộc mặt hàng được giảm thuế gtgt 8% |
Mỹ phẩm có được giảm thuế 8% không?
Có. Mỹ phẩm, sản phẩm chăm sóc da, chăm sóc tóc chịu thuế 10% và không thuộc Phụ lục I, II, nên là mặt hàng được giảm thuế gtgt 8%. Doanh nghiệp khấu trừ ghi 8% trên hóa đơn mỹ phẩm đến hết 31/12/2026.
Với set quà combo, bạn xác định thuế suất từng món trong set. Không gộp cả set vào một dòng chỉ vì món chính là mặt hàng được giảm thuế gtgt 8%.
Điện thoại, phụ kiện có được giảm thuế GTGT không?
Có. Điện thoại, máy tính bảng, tai nghe, sạc, ốp lưng chịu 10% và không thuộc danh mục loại trừ, nên là mặt hàng được giảm thuế gtgt 8%. Phần không được giảm là dịch vụ viễn thông, như gói cước, dịch vụ truy cập internet.
Shop bán điện thoại kèm gói cước tách 2 dòng trên hóa đơn: dòng máy là mặt hàng được giảm thuế gtgt 8%, dòng dịch vụ viễn thông ghi 10%. Khoản 4 Điều 1 Nghị định 174/2025/NĐ-CP yêu cầu ghi rõ thuế suất từng hàng hóa.
Thời trang quần áo thuế suất 8% hay 10%?
Thời trang, quần áo, giày dép, túi xách là mặt hàng được giảm thuế gtgt 8% từ 01/07/2025 đến 31/12/2026. Hàng tự sản xuất hay nhập về bán lại đều áp 8%, vì việc giảm thuế áp dụng thống nhất ở khâu nhập khẩu, sản xuất, gia công, thương mại.
Phụ kiện bằng kim loại thì đối chiếu thêm mã sản phẩm trước khi xếp vào mặt hàng được giảm thuế gtgt 8%. Phụ lục I chỉ loại trừ nhóm 24 gồm gang, sắt, thép, kim loại màu, kim loại quý và dịch vụ đúc kim loại.
Xác định mặt hàng được giảm thuế gtgt 8% gồm mấy bước?
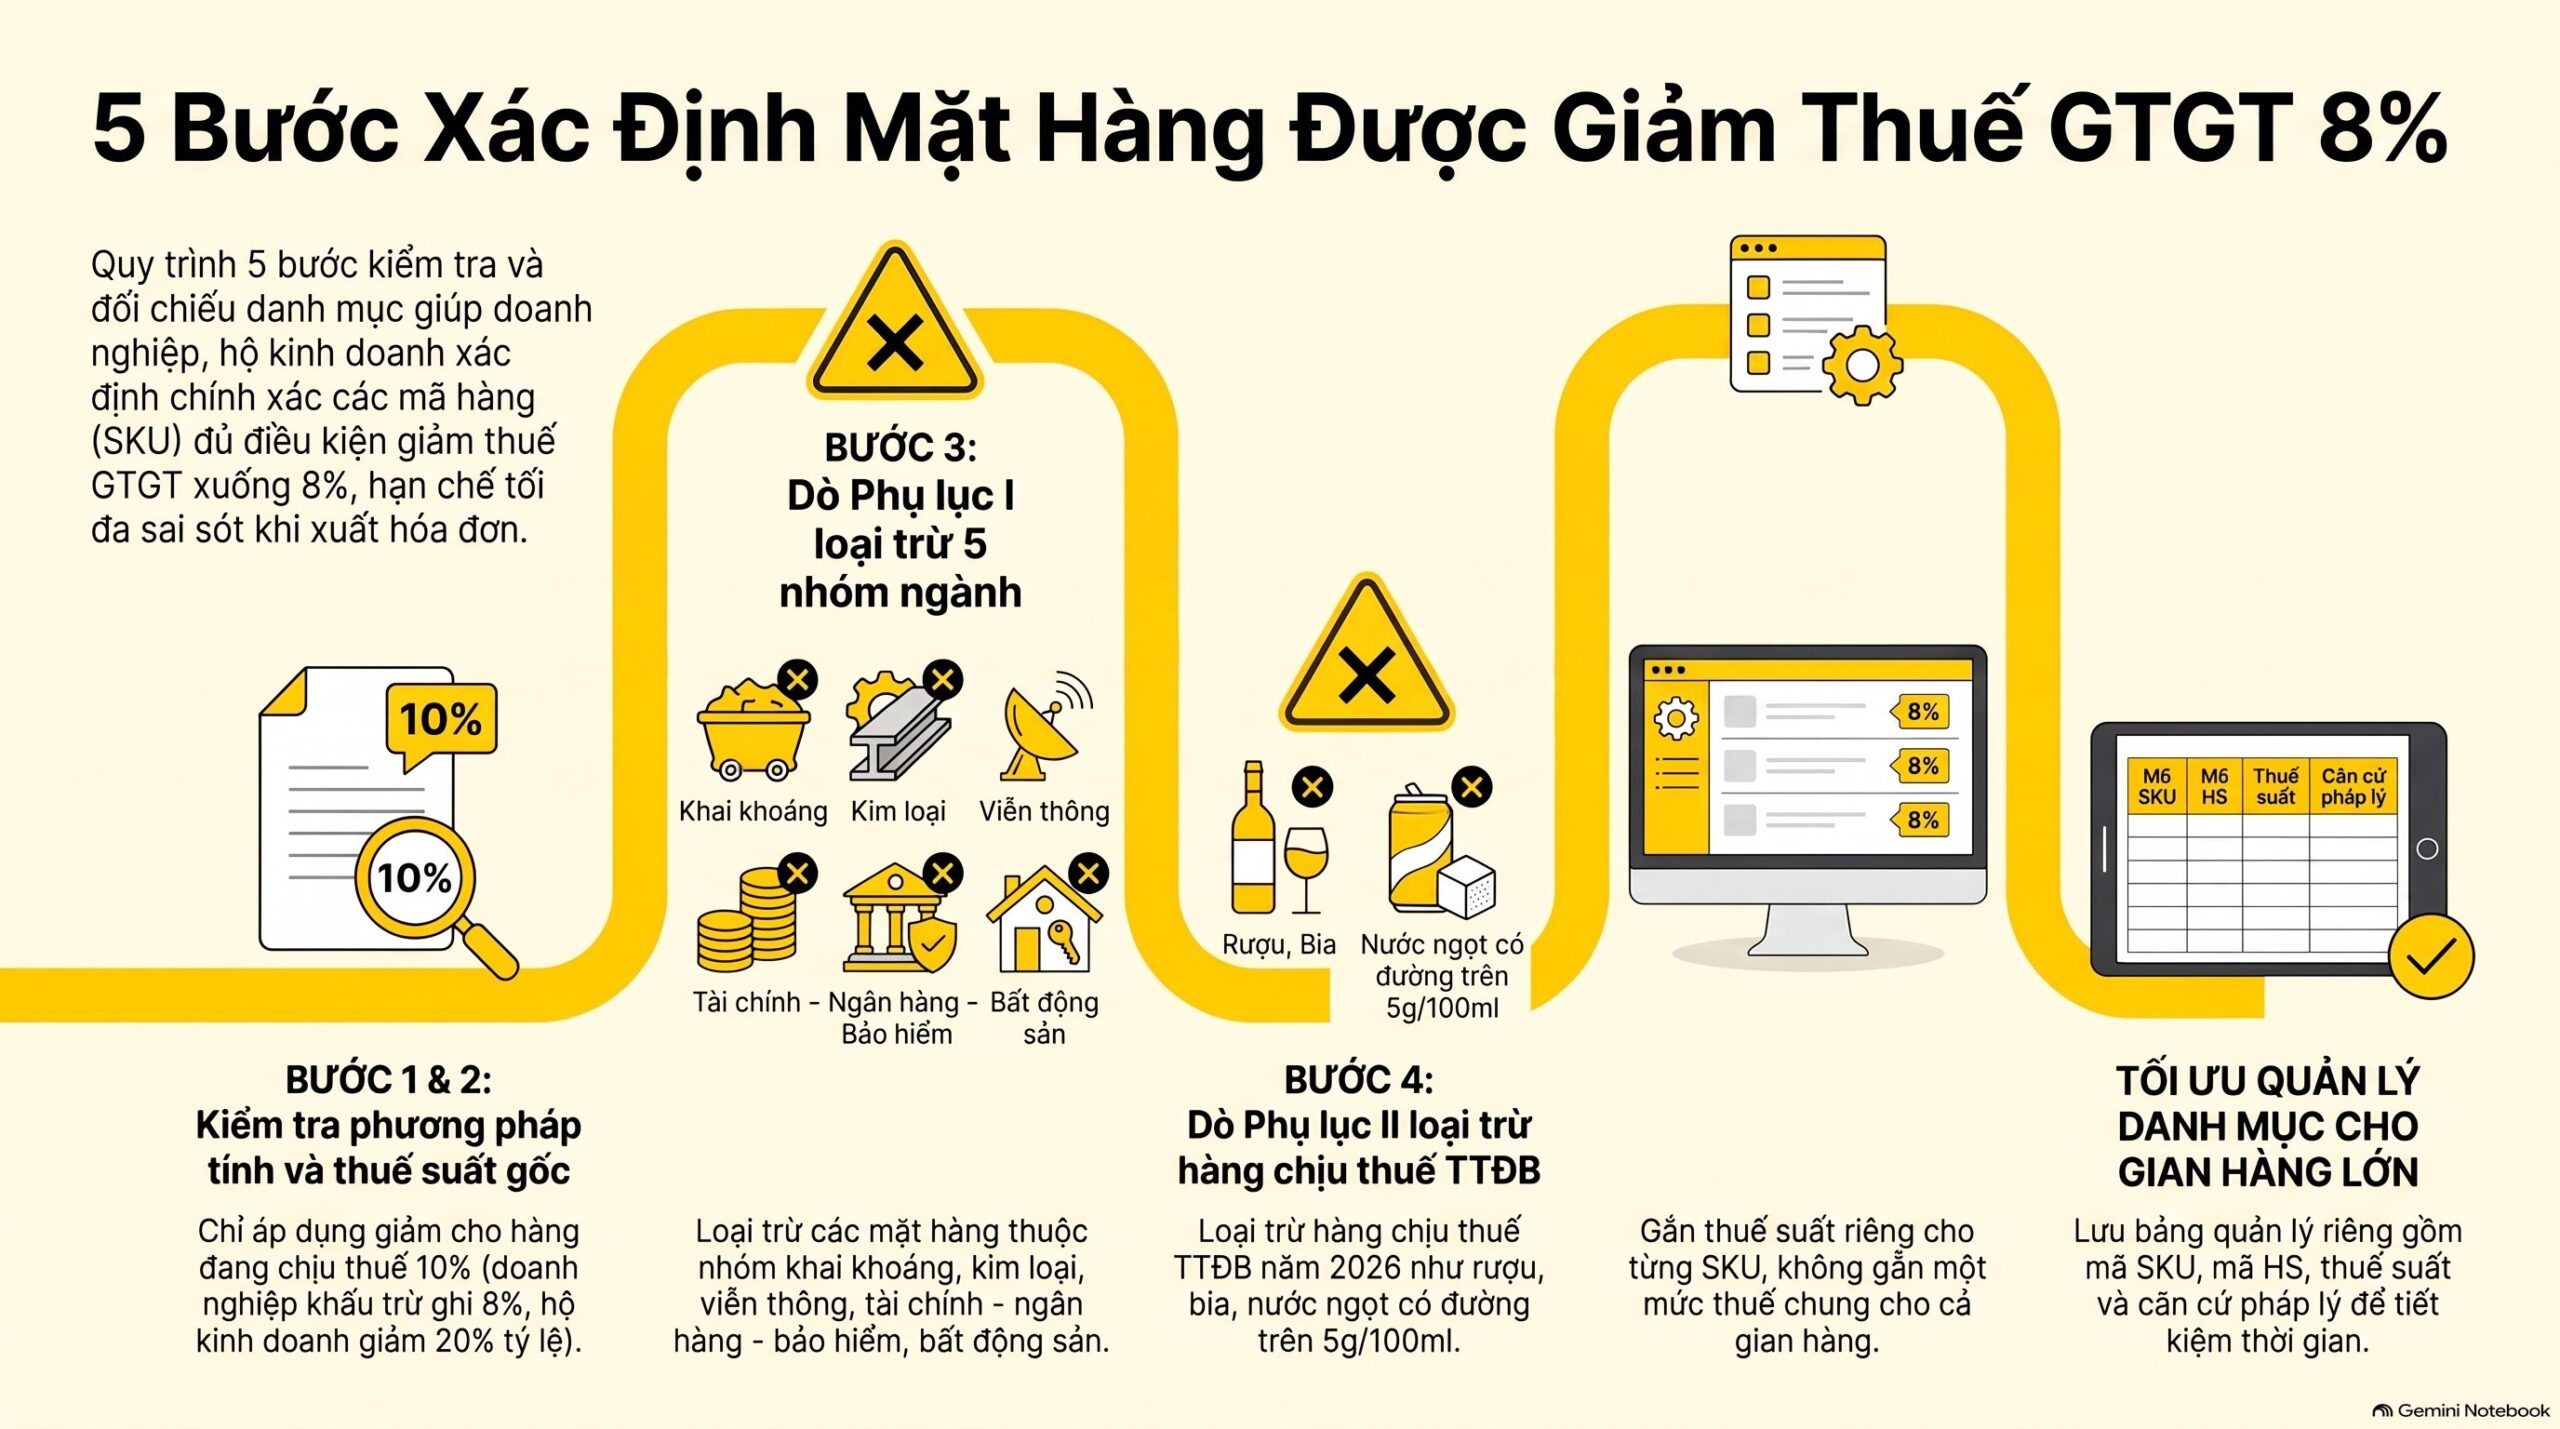
Xác định mặt hàng được giảm thuế gtgt 8% gồm 5 bước: kiểm tra phương pháp tính thuế, kiểm tra thuế suất gốc, dò Phụ lục I, dò Phụ lục II, rồi cấu hình phần mềm hóa đơn. Làm đủ 5 bước cho từng mã SKU trước khi xuất hóa đơn giúp tránh phần lớn lỗi ghi sai thuế suất.
- Kiểm tra phương pháp tính thuế. Doanh nghiệp khấu trừ ghi 8% cho mặt hàng được giảm thuế gtgt 8%. Hộ kinh doanh tính theo tỷ lệ % thì giảm 20% mức tỷ lệ.
- Kiểm tra thuế suất gốc. Chỉ hàng đang chịu 10% mới có thể là mặt hàng được giảm thuế gtgt 8%. Hàng 0%, 5% hoặc không chịu thuế giữ nguyên.
- Dò Phụ lục I. Đối chiếu mã ngành, mã HS với 5 nhóm: khai khoáng, kim loại, viễn thông, tài chính – ngân hàng – bảo hiểm, bất động sản. Hàng có tên ở đây không phải mặt hàng được giảm thuế gtgt 8%.
- Dò Phụ lục II. Kiểm tra hàng có chịu thuế TTĐB năm 2026 không, ví dụ nước ngọt có đường trên 5g/100ml, bia, rượu. Hàng chịu TTĐB không phải mặt hàng được giảm thuế gtgt 8%.
- Cấu hình phần mềm hóa đơn theo SKU. Gắn thuế suất cho từng SKU, đánh dấu riêng mặt hàng được giảm thuế gtgt 8%, không gắn một mức chung cho cả gian hàng.
Với shop 1.200 SKU, bước 5 tốn thời gian nhất. Danh mục mặt hàng được giảm thuế gtgt 8% nên lưu thành bảng riêng, có cột mã SKU, mã HS, thuế suất và căn cứ.
Hộ kinh doanh có được hưởng mặt hàng được giảm thuế gtgt 8% không?
Có, nhưng không ghi 8%. Theo điểm b khoản 2 Điều 1 Nghị định 174/2025/NĐ-CP, hộ kinh doanh, cá nhân kinh doanh tính thuế theo tỷ lệ % trên doanh thu được giảm 20% mức tỷ lệ % khi xuất hóa đơn cho mặt hàng được giảm thuế gtgt 8%.
Ví dụ: hộ kinh doanh bán quần áo, doanh thu một hóa đơn 10.000.000 đồng. Vì quần áo là mặt hàng được giảm thuế gtgt 8%, hộ tính thuế GTGT bằng 80% mức tỷ lệ % của ngành nghề đó.
Trên hóa đơn bán hàng, cột “Thành tiền” ghi đủ tiền trước khi giảm. Dòng “Cộng tiền hàng hóa, dịch vụ” ghi số đã giảm, kèm ghi chú “đã giảm… (số tiền) tương ứng 20% mức tỷ lệ % để tính thuế giá trị gia tăng theo Nghị quyết số 204/2025/QH15”.
Vì vậy câu “Shopee mặc định 8%” thường bị hiểu sai. Thuế suất trên hóa đơn do mặt hàng và phương pháp tính thuế của người bán quyết định, không do sàn chọn. Sàn không xếp hàng của bạn vào mặt hàng được giảm thuế gtgt 8% thay bạn.
Xuất hóa đơn mặt hàng được giảm thuế gtgt 8% thế nào?
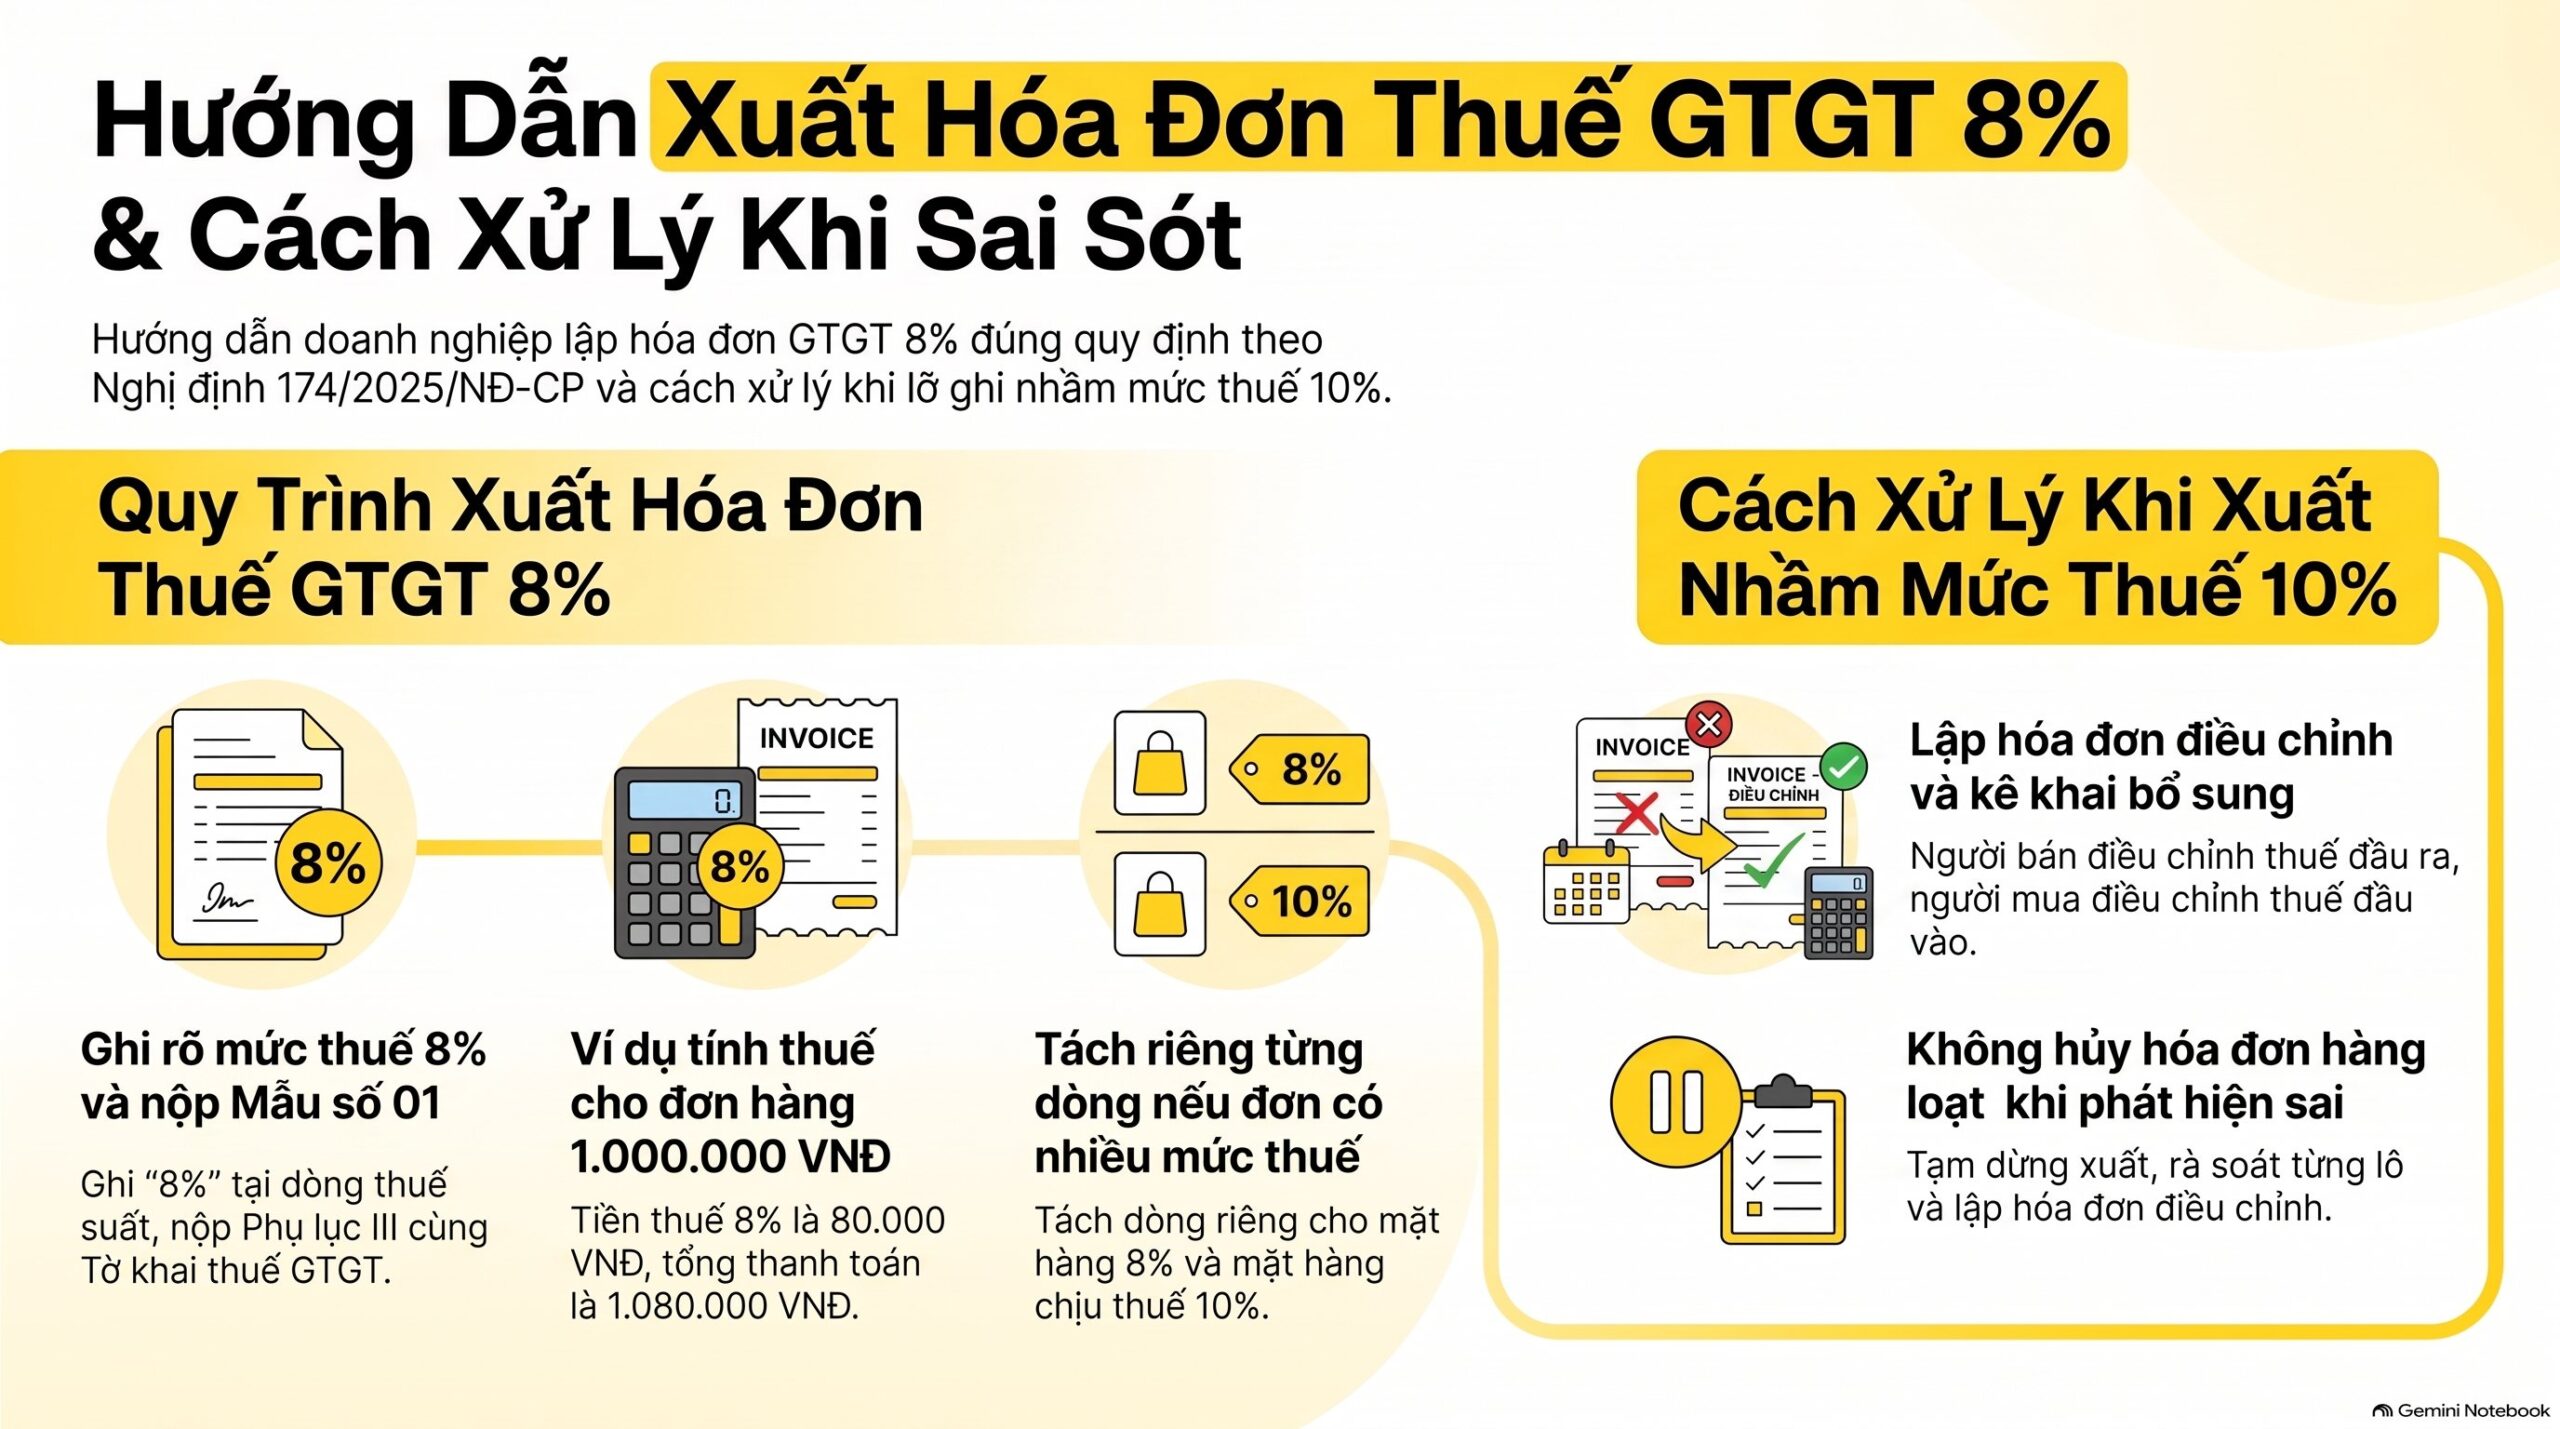
Doanh nghiệp khấu trừ ghi “8%” ở dòng thuế suất, ghi tiền thuế và tổng tiền thanh toán, theo điểm a khoản 3 Điều 1 Nghị định 174/2025/NĐ-CP. Khi kê khai mặt hàng được giảm thuế gtgt 8%, doanh nghiệp nộp Mẫu số 01 tại Phụ lục III cùng Tờ khai thuế GTGT.
Ví dụ: đơn mỹ phẩm giá chưa thuế 1.000.000 đồng. Ở mức 8%, tiền thuế là 80.000 đồng, tổng thanh toán 1.080.000 đồng. Ghi nhầm 10% thì tiền thuế là 100.000 đồng, chênh 20.000 đồng mỗi đơn.
Đơn có nhiều mức thuế suất phải ghi rõ từng dòng. Giỏ hàng gồm áo thun là mặt hàng được giảm thuế gtgt 8% và nước ngọt có đường trên 5g/100ml chịu 10% thì tách 2 dòng.
Quy trình chi tiết cho đơn sàn xem thêm tại bài cách tính thuế GTGT bán hàng trên sàn thương mại điện tử và xuất hóa đơn bán hàng trên sàn thương mại điện tử.
Xuất nhầm 10% cho mặt hàng được giảm thuế gtgt 8% thì xử lý ra sao?
Theo khoản 5 Điều 1 Nghị định 174/2025/NĐ-CP, hóa đơn đã lập và đã kê khai theo mức chưa giảm thì người bán, người mua xử lý theo quy định về hóa đơn, chứng từ. Sau đó người bán kê khai điều chỉnh thuế đầu ra, người mua điều chỉnh thuế đầu vào.
Một khách hàng doanh nghiệp của VAR eCOM từng phát hiện hơn 1.000 hóa đơn sai thuế suất đầu ra ngay trước kỳ khai quý 1. Đội nghiệp vụ dừng xuất tiếp, rà theo từng lô, lập hóa đơn điều chỉnh rồi khai bổ sung, không hủy hàng loạt.
Cách lập hóa đơn điều chỉnh xem tại bài cách xử lý hóa đơn điện tử viết sai.
Áp đúng mặt hàng được giảm thuế gtgt 8% giúp doanh nghiệp được gì?
Áp đúng mặt hàng được giảm thuế gtgt 8% giúp giá sau thuế thấp hơn 2% và tránh truy thu khi cơ quan thuế đối chiếu. Sai theo chiều nào cũng tốn tiền: ghi 10% thừa thì mất sức cạnh tranh, ghi 8% sai thì phải nộp bù chênh lệch.
Lợi ích với doanh nghiệp bán đa sàn
Doanh thu 15 tỷ đồng mỗi năm từ mặt hàng được giảm thuế gtgt 8% tương ứng khoảng 300.000.000 đồng thuế đầu ra được giảm. Số tiền này có thể dùng để giảm giá bán hoặc giữ biên lợi nhuận.
Ngược lại, ghi 8% cho hàng không phải mặt hàng được giảm thuế gtgt 8%, như nước ngọt có đường trên 5g/100ml, thì phải kê khai bổ sung phần thuế còn thiếu. Kèm theo là tiền chậm nộp theo quy định hiện hành.
Lợi ích với người mua là doanh nghiệp
Người mua khấu trừ thuế đầu vào theo số thuế đã giảm ghi trên hóa đơn, theo điểm a khoản 3 Điều 1 Nghị định 174/2025/NĐ-CP. Hóa đơn mặt hàng được giảm thuế gtgt 8% ghi đúng 8% giúp bên mua khai đúng ngay từ đầu.
Câu hỏi thường gặp
Giảm thuế GTGT 2026 kéo dài đến khi nào?
Giảm thuế GTGT 2026 áp dụng đến hết ngày 31/12/2026 theo Điều 2 Nghị quyết 204/2025/QH15. Từ 01/01/2027, mặt hàng được giảm thuế gtgt 8% trở về mức 10% nếu không có văn bản gia hạn.
Mặt hàng được giảm thuế gtgt 8% có áp dụng khi nhập khẩu không?
Có. Điểm c khoản 1 Điều 1 Nghị định 174/2025/NĐ-CP yêu cầu áp dụng thống nhất ở khâu nhập khẩu, sản xuất, gia công, kinh doanh thương mại. Hàng nhập khẩu là mặt hàng được giảm thuế gtgt 8% thì khâu bán ra trong nước cũng ghi 8%.
Dịch vụ quảng cáo, vận chuyển có được giảm 8% không?
Có, dịch vụ đó là mặt hàng được giảm thuế gtgt 8% nếu đang chịu 10% và không thuộc 6 nhóm loại trừ. Dịch vụ viễn thông, tài chính, ngân hàng, bảo hiểm và kinh doanh bất động sản thì không phải mặt hàng được giảm thuế gtgt 8%.
Bán trên sàn TMĐT có được chọn giữa 8% và 10% không?
Không. Thuế suất do mặt hàng quyết định, không do người bán hay sàn chọn. Mặt hàng được giảm thuế gtgt 8% thì ghi 8%, hàng không thuộc diện giảm thì ghi đúng mức gốc.
Kê khai mặt hàng được giảm thuế gtgt 8% dùng mẫu nào?
Doanh nghiệp dùng Mẫu số 01 tại Phụ lục III, nộp cùng Tờ khai thuế GTGT theo khoản 6 Điều 1 Nghị định 174/2025/NĐ-CP. Bảng này liệt kê mặt hàng được giảm thuế gtgt 8% và số thuế đã giảm trong kỳ.
Lời kết
Mặt hàng được giảm thuế gtgt 8% gồm hầu hết hàng hóa đang chịu 10%, trừ 6 nhóm tại Phụ lục I, II Nghị định 174/2025/NĐ-CP. Mỹ phẩm, điện thoại, phụ kiện và thời trang được giảm đến hết 31/12/2026, còn nước ngọt có đường trên 5g/100ml, rượu, bia và dịch vụ viễn thông thì không.
Việc nên làm ngay là rà lại từng SKU thuộc mặt hàng được giảm thuế gtgt 8% và chuẩn bị cấu hình về 10% từ 01/01/2027. Văn bản gốc có thể tra thêm trên Cổng thông tin điện tử Cục Thuế.
VAR eCOM đã đồng hành cùng 500+ doanh nghiệp TMĐT, từ cấu hình thuế suất theo SKU đến xuất hóa đơn đa sàn và kê khai Mẫu số 01. Cần rà danh mục mặt hàng được giảm thuế gtgt 8% cho shop, hãy liên hệ dịch vụ kế toán thương mại điện tử hoặc hotline 082 6868 007.