Phí khách không nhận hàng là khoản tiền shop thu từ người mua khi họ từ chối nhận đơn, thường để bù cước vận chuyển và hoàn hàng.
Với đơn đi qua GHTK, phí khách không nhận hàng hay hiện thành một dòng riêng trong bảng đối soát. Câu trả lời ngắn là tùy bản chất khoản thu: tiền bồi thường thì không phải xuất hóa đơn, còn phụ thu ngoài giá bán thì phải xuất.
Bài này nêu căn cứ pháp lý, cách ghi hóa đơn và cách hạch toán phí khách không nhận hàng theo quy định cập nhật tháng 10/2026.
Phí khách không nhận hàng có phải xuất hóa đơn không?
Tùy bản chất khoản thu. Nếu phí khách không nhận hàng là tiền bồi thường cho thiệt hại do khách bỏ đơn thì không phải xuất hóa đơn. Nếu đó là phụ thu, phí thu thêm ngoài giá bán mà shop được hưởng thì phải xuất hóa đơn.
Khoản 30.000 đồng trong bảng đối soát GHTK chỉ cho biết tiền đã về tài khoản shop. Dòng tiền không quyết định có xuất hóa đơn hay không. Với phí khách không nhận hàng, thứ quyết định là shop thu để làm gì và quy định nào của shop hoặc của hợp đồng vận chuyển cho phép thu.
Dân kế toán hay gọi chung khoản này là phí hoàn, phí bom hàng hoặc phí giao thất bại. Trong văn bản pháp luật, phí khách không nhận hàng rơi vào hai nhóm: khoản bồi thường bằng tiền, hoặc khoản phụ thu, phí thu thêm. Hai nhóm này có cách xử lý phí khách không nhận hàng khác nhau về hóa đơn, thuế giá trị gia tăng và thuế thu nhập doanh nghiệp.
Bảng dưới đây tóm tắt hai cách xử lý phí khách không nhận hàng để anh chị đối chiếu nhanh.
| Tiêu chí | Phí khách không nhận hàng là bồi thường | Phí khách không nhận hàng là phụ thu |
|---|---|---|
| Bản chất khoản thu | Bù thiệt hại do khách vi phạm cam kết nhận hàng | Khoản shop thu thêm ngoài giá hàng, dịch vụ |
| Giá tính thuế GTGT | Không tính | Tính vào giá tính thuế |
| Hóa đơn điện tử | Không phải sử dụng | Phải lập hóa đơn |
| Ghi nhận kế toán | Thu nhập khác (TK 711) | Doanh thu theo chế độ kế toán đang áp dụng |
Với đơn hàng bị bom, phí khách không nhận hàng thường mang bản chất bồi thường. Anh chị xem thêm cách nhận diện trong bài đơn bom hàng là gì và cách kế toán TMĐT xử lý.
Căn cứ pháp lý nào quy định phí khách không nhận hàng?
Có bốn nhóm căn cứ. Về giá tính thuế là Luật 48/2024/QH15 và Nghị định 181/2025/NĐ-CP. Về hóa đơn là Nghị định 254/2026/NĐ-CP. Về thuế thu nhập doanh nghiệp là Luật 67/2025/QH15 và Nghị định 320/2025/NĐ-CP.
Từng căn cứ nói về phí khách không nhận hàng như sau, kèm mốc hiệu lực:
- Điều 7 khoản 2 Luật 48/2024/QH15 (hiệu lực từ 01/07/2025): giá tính thuế bao gồm cả khoản phụ thu và phí thu thêm mà cơ sở kinh doanh được hưởng.
- Điều 14 khoản 1 Nghị định 181/2025/NĐ-CP (hiệu lực từ 01/07/2025): giá tính thuế gồm phụ thu, phí thu thêm ngoài giá hàng hóa, dịch vụ, nhưng không gồm các khoản thu bồi thường bằng tiền.
- Điều 7 khoản 8 điểm c Nghị định 254/2026/NĐ-CP (hiệu lực từ 01/07/2026): khoản thu bồi thường bằng tiền thuộc trường hợp không phải sử dụng hóa đơn điện tử.
- Điều 3 khoản 2 điểm h Luật 67/2025/QH15 (hiệu lực từ 01/10/2025): tiền phạt, tiền bồi thường do vi phạm hợp đồng là thu nhập khác.
Nghị định 254/2026/NĐ-CP dẫn chiếu thẳng sang Điều 14 Nghị định 181/2025/NĐ-CP, nên phí khách không nhận hàng được nhìn xuyên suốt từ thuế sang hóa đơn. Với phí khách không nhận hàng, đoạn trích quan trọng nhất nằm ở Điều 7 khoản 8 điểm c Nghị định 254/2026/NĐ-CP:
> “Các khoản thu không liên quan đến bán hàng hóa, cung cấp dịch vụ của cơ sở kinh doanh: các khoản thu về bồi thường bằng tiền […], tiền thưởng, […] các khoản thu hộ […].”
Khi dẫn căn cứ cho phí khách không nhận hàng, anh chị nên đọc văn bản gốc trên cổng Chính phủ hoặc Tổng cục Thuế khi cần dẫn căn cứ vào công văn giải trình. Hai nguồn này chỉ để tra tiếp, không thay cho việc đối chiếu bản đang có hiệu lực tại kỳ phát sinh.
Cần lưu ý kỳ phát sinh của phí khách không nhận hàng. Đơn bị từ chối trước ngày 01/07/2026 thì xét theo văn bản hóa đơn có hiệu lực tại thời điểm đó, không áp ngược Nghị định 254/2026/NĐ-CP. Phần này cần chuyên viên thuế xác nhận từng kỳ.
Phí khách không nhận hàng là bồi thường hay phụ thu?

Phụ thuộc vào điều khoản mà khách đã đồng ý. Nếu điều khoản chỉ nói khách phải đền bù chi phí khi từ chối nhận, phí khách không nhận hàng là bồi thường. Nếu chính sách bán hàng quy định một mức phí cố định cộng thêm vào mỗi đơn hoàn, phí khách không nhận hàng dễ bị xem là phụ thu.
Có ba dấu hiệu để phân biệt phí khách không nhận hàng trong thực tế:
- Khách có chủ động vi phạm cam kết nhận hàng hay không. Đơn bom, khách tắt máy, khách đổi ý sau khi chốt đơn là dấu hiệu của bồi thường.
- Mức thu có gắn với thiệt hại thật, ví dụ cước vận chuyển và cước hoàn, hay là một mức phí cố định shop tự đặt.
- Điều khoản thu có nằm trong chính sách bán hàng hoặc điều kiện giao dịch khách đã đồng ý trước khi đặt đơn hay không.
Trong trường hợp của anh chị, GHTK thu 30.000 đồng của khách rồi trả cho shop qua đối soát. Nếu 30.000 đồng đúng bằng cước vận chuyển và hoàn mà khách làm phát sinh, phí khách không nhận hàng này là khoản bù thiệt hại. Anh chị cần giữ lại chính sách đã hiển thị cho khách để chứng minh bản chất này.
Khi đối soát cho hơn 500 shop và doanh nghiệp TMĐT, VAR eCOM tách riêng khoản thu từ đơn bị từ chối khỏi phí vận chuyển ngay từ sao kê GHTK. Việc tách này giúp kế toán định danh phí khách không nhận hàng trước khi quyết định có xuất hóa đơn hay không, và giữ phí khách không nhận hàng khỏi bị gộp vào doanh thu.
Ghi hóa đơn phí khách không nhận hàng thế nào?
Chỉ ghi hóa đơn khi phí khách không nhận hàng là phụ thu. Với bồi thường, shop không lập hóa đơn mà lưu hồ sơ thu tiền. Với phụ thu, shop lập hóa đơn điện tử cho khách theo Điều 9 Nghị định 254/2026/NĐ-CP.
Thời điểm lập hóa đơn phí khách không nhận hàng phụ thuộc vào việc khoản phụ thu là dịch vụ hay hàng hóa. Điều 9 khoản 2 Nghị định 254/2026/NĐ-CP quy định thời điểm lập hóa đơn cung cấp dịch vụ là lúc hoàn thành việc cung cấp dịch vụ. Trường hợp có thu tiền trước hoặc trong khi cung cấp dịch vụ thì thời điểm lập hóa đơn là thời điểm thu tiền, không kể tiền đặt cọc theo Bộ luật Dân sự.
Bảng sau cho thấy từng ô trên hóa đơn phí khách không nhận hàng cần ghi gì khi khoản thu là phụ thu.
| Ô trên hóa đơn | Nội dung cần ghi | Ghi chú |
|---|---|---|
| Người mua | Tên, địa chỉ khách nhận đơn bị từ chối | Khách lẻ không lấy hóa đơn thì ghi theo quy định về khách lẻ |
| Tên hàng hóa, dịch vụ | “Phụ thu đơn hàng hoàn” kèm mã đơn | Mô tả đúng bản chất khoản phụ thu |
| Số lượng, đơn giá | 1 lần, 30.000 đồng | Số tiền khớp bảng đối soát GHTK |
| Thuế suất, tiền thuế | Theo quy định hiện hành về thuế GTGT | [chưa rõ]: cần chuyên viên thuế xác nhận mức thuế |
| Ngày lập hóa đơn | Theo Điều 9 Nghị định 254/2026/NĐ-CP | Thường là ngày thu tiền |
Ô nào không có thông tin thì để trống, không điền ước chừng. Nếu phí khách không nhận hàng là bồi thường, anh chị không lập hóa đơn mà lưu hai chứng từ: bảng đối soát GHTK và chính sách bán hàng đã hiển thị cho khách. Hai chứng từ này giúp giải trình vì sao phí khách không nhận hàng không có hóa đơn.
Hạch toán phí khách không nhận hàng vào đâu?
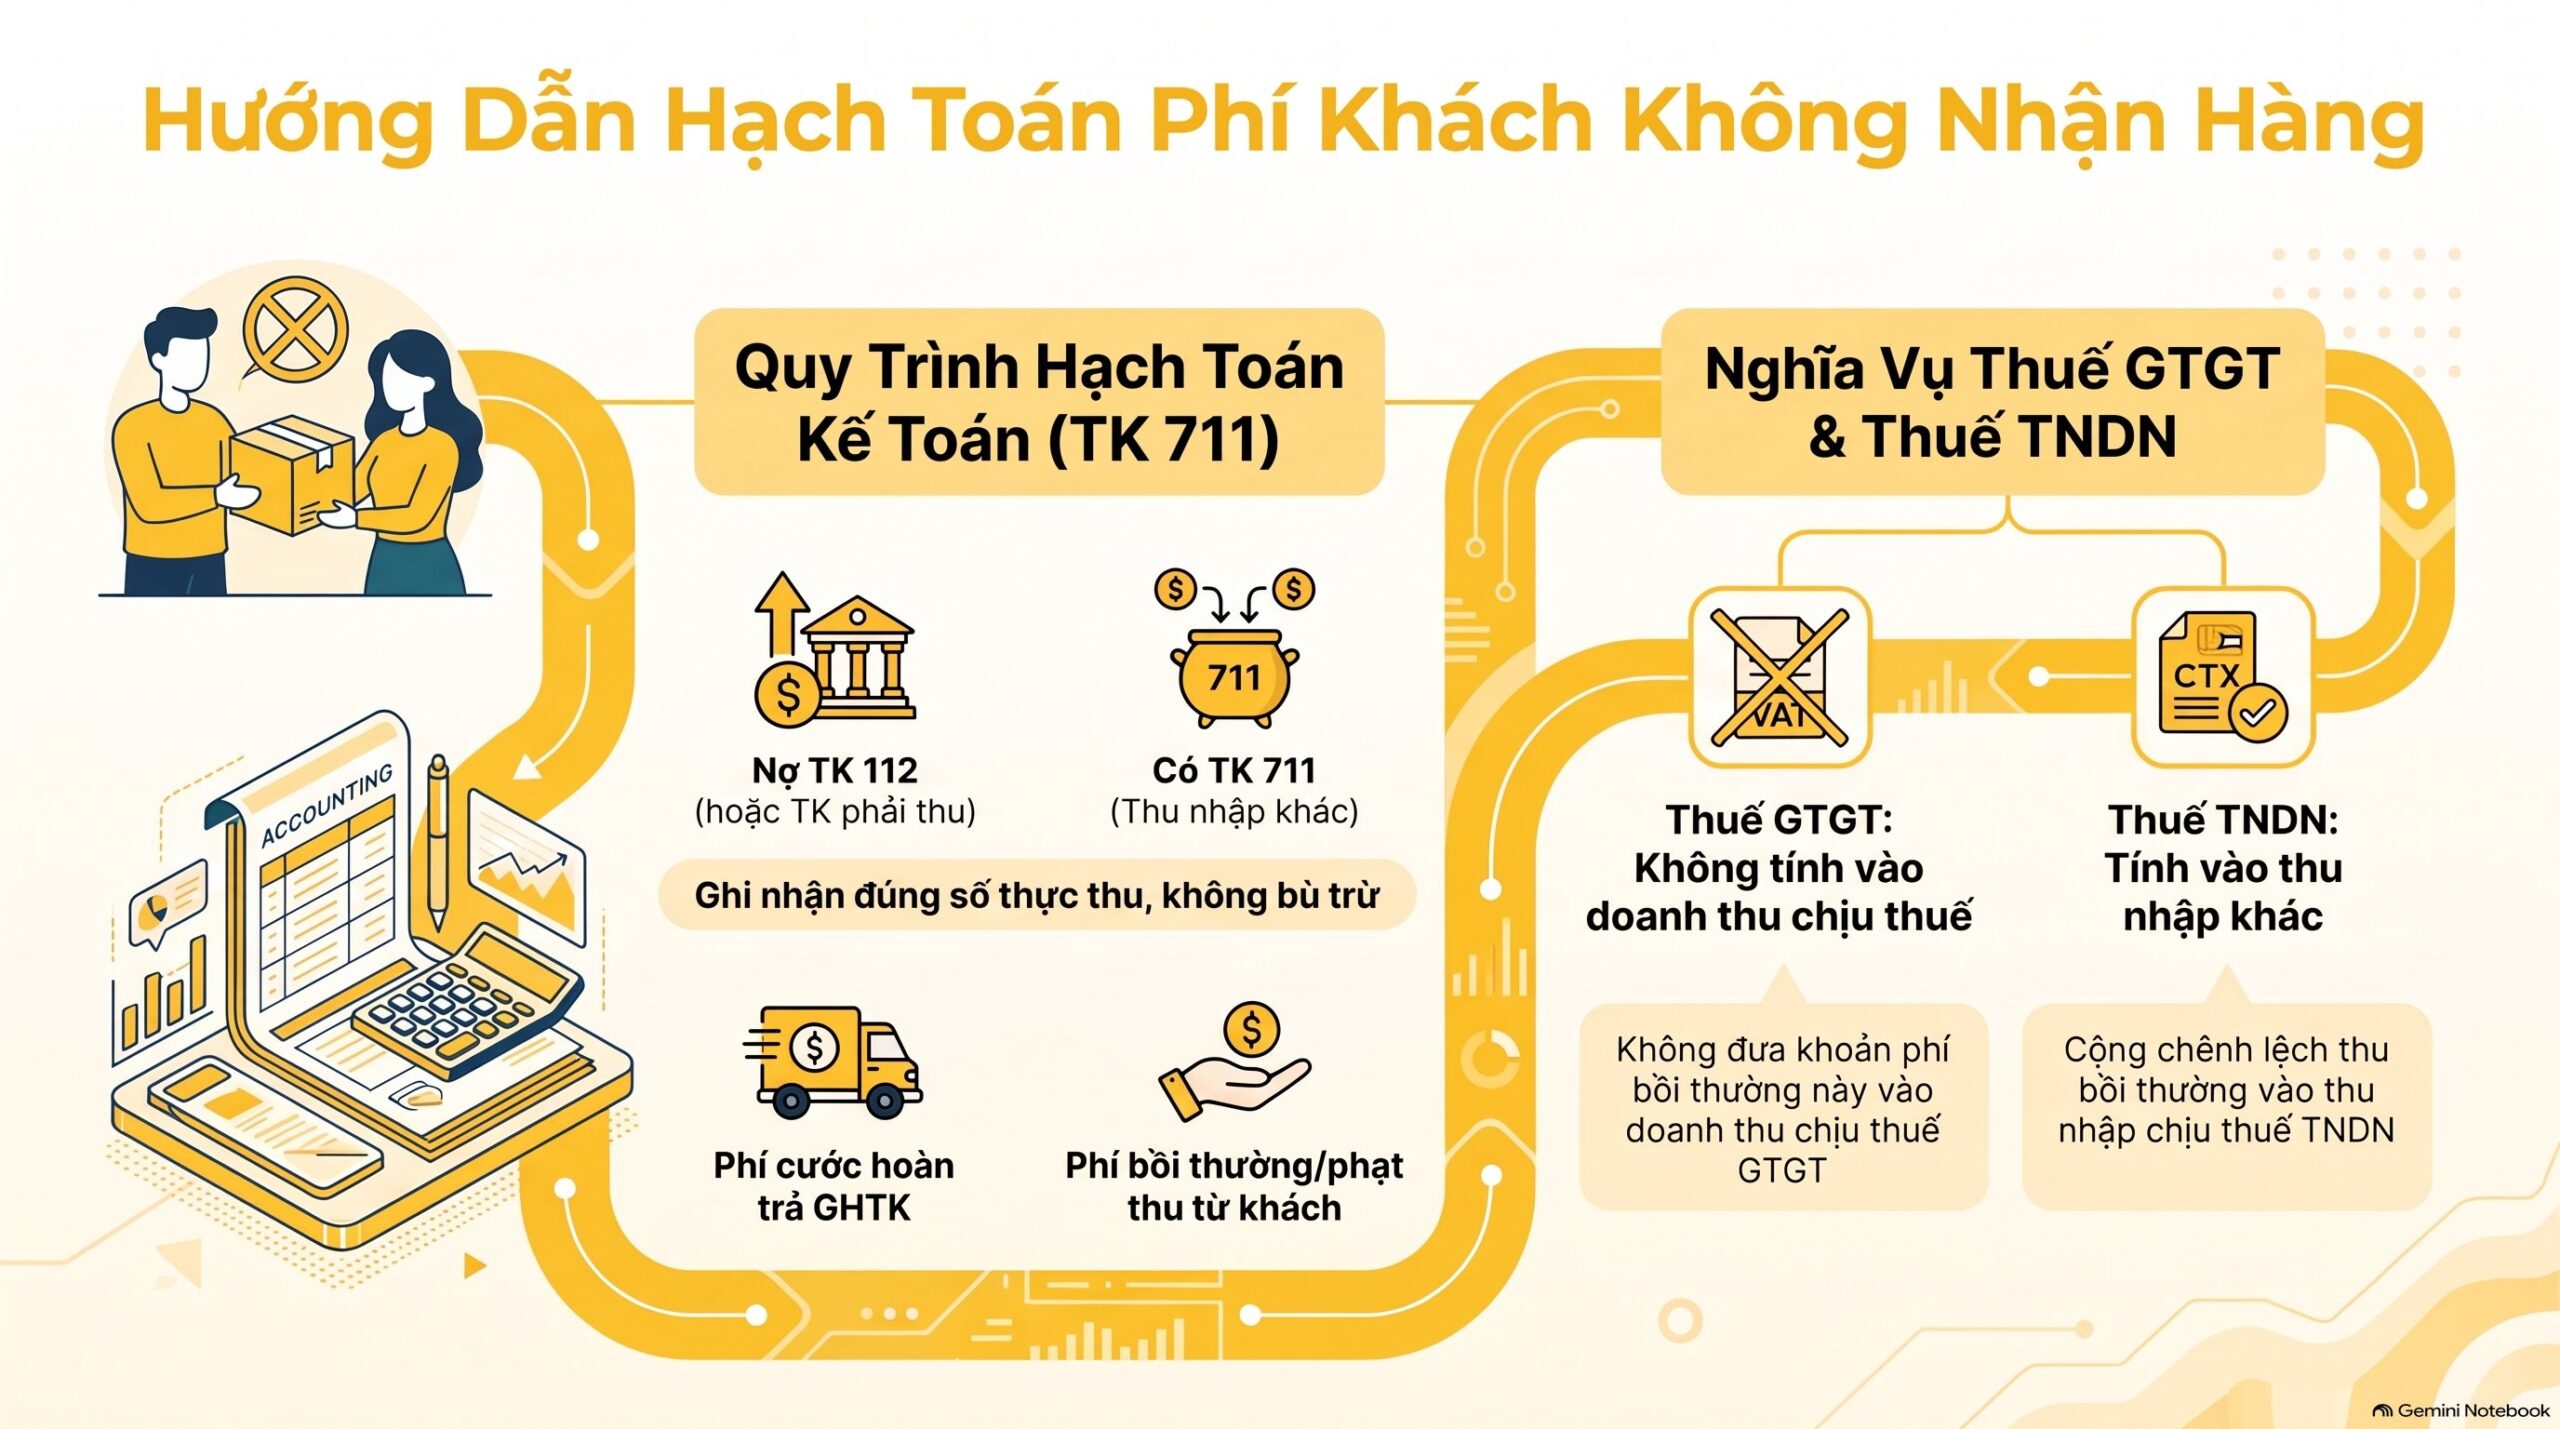

Hạch toán phí khách không nhận hàng vào thu nhập khác nếu là bồi thường. Cách làm gồm bốn bước, theo thứ tự dưới đây.
- Xác định bản chất phí khách không nhận hàng từ chính sách bán hàng và bảng đối soát GHTK.
- Nếu là bồi thường, ghi Nợ TK 112 (hoặc TK phải thu khác khi tiền chưa về), ghi Có TK 711 – Thu nhập khác.
- Không đưa phí khách không nhận hàng vào doanh thu bán hàng chịu thuế GTGT của tờ khai thuế giá trị gia tăng.
- Cộng phí khách không nhận hàng vào thu nhập khác khi xác định thu nhập chịu thuế thu nhập doanh nghiệp.
Doanh nghiệp nhỏ và vừa dùng Thông tư 133/2016/TT-BTC thì xem Điều 65 về Tài khoản 711 để hạch toán phí khách không nhận hàng. Bên bán thu tiền phạt vi phạm hợp đồng từ bên mua nằm ngoài giá trị hợp đồng thì ghi nhận là thu nhập khác. Doanh nghiệp áp dụng Thông tư 99/2025/TT-BTC (hiệu lực từ 01/01/2026) cũng hạch toán thu tiền phạt do khách hàng vi phạm hợp đồng vào Tài khoản 711.
Về thuế thu nhập doanh nghiệp, Điều 3 khoản 3 điểm l Nghị định 320/2025/NĐ-CP tính chênh lệch giữa tiền phạt, tiền bồi thường thu về và khoản phải trả bồi thường vào thu nhập khác. Phí khách không nhận hàng nhận từ khách vì thế chịu thuế thu nhập doanh nghiệp ở dòng thu nhập khác. Chế độ kế toán đang áp dụng là [chưa rõ], nên bút toán cần người có chuyên môn chốt.
Phần cước hoàn mà shop trả cho GHTK là khoản chi riêng, không bù trừ vào phí khách không nhận hàng trên sổ, nên phí khách không nhận hàng luôn ghi theo số thực thu. Cách ghi nhận khoản chi này nằm trong bài phí vận chuyển đơn hoàn ghi thế nào.
Phí khách không nhận hàng có trường hợp nào khác đi?
Có bốn tình huống thường làm đổi kết luận. Đa sàn, đơn COD hoàn nhiều lần, tiền cọc và chiết khấu sàn là những chỗ phí khách không nhận hàng dễ bị xử lý sai.
Tình huống thứ nhất là đa sàn. Shopee, TikTok Shop hoặc Lazada có thể bù cho shop một khoản khi khách từ chối nhận. Nếu bản chất là sàn đền bù thiệt hại thì xử lý như bồi thường. Nếu sàn trả lại một phần phí đã trừ trước đó thì đó là điều chỉnh phí sàn, không phải phí khách không nhận hàng.
Tình huống thứ hai là đơn COD hoàn nhiều lần. Mỗi lần hoàn phát sinh một khoản phí khách không nhận hàng riêng. Anh chị đối chiếu phí khách không nhận hàng của từng đơn với bảng đối soát, không gộp cả tháng. Cách đối chiếu nằm trong bài đối soát COD Shopee và 5 nguyên nhân lệch tiền.
Tình huống thứ ba là khách đã đặt cọc. Tiền đặt cọc theo Bộ luật Dân sự không làm phát sinh thời điểm lập hóa đơn dịch vụ ở Điều 9 khoản 2 Nghị định 254/2026/NĐ-CP. Khi khách bỏ đơn và shop giữ cọc, phí khách không nhận hàng lúc này cần xét theo thỏa thuận cọc, và phải có chuyên viên thuế kiểm tra.
Tình huống thứ tư là combo, đơn giao một phần. Khách nhận một phần và từ chối phần còn lại thì chỉ phần bị từ chối phát sinh phí khách không nhận hàng. Phần đã giao vẫn xuất hóa đơn bình thường, còn phí khách không nhận hàng chỉ tính trên phần bị từ chối. Bài hoàn tiền khách hàng có phải xuất hóa đơn không giải thích cách xử lý phần hàng đã giao và hoàn tiền.
Câu hỏi thường gặp
E chào ac cho e hỏi chút ạ. Em có đơn hàng đi qua GHTK, khi giao hàng cho KH nhưng KH k lấy và thu phí của KH 30k. Trong bảng đối soát GHTK có trả 30k cho shop. Vậy khoản 30k đó cty mình có pải xuất hoá đơn k ạ
Tùy bản chất phí khách không nhận hàng. Nếu 30.000 đồng là tiền khách đền bù vì từ chối nhận hàng thì công ty không phải xuất hóa đơn. Nếu đó là phụ thu công ty đặt ra ngoài giá bán thì phải xuất. Công ty nên giữ bảng đối soát GHTK và chính sách bán hàng làm hồ sơ.
Phí khách không nhận hàng ghi vào tài khoản nào?
Nếu là bồi thường, phí khách không nhận hàng ghi Có TK 711 – Thu nhập khác theo Thông tư 133/2016/TT-BTC hoặc Thông tư 99/2025/TT-BTC. Bên Nợ là TK 112 khi tiền đã về. Chế độ kế toán đang áp dụng cần xác nhận trước khi chốt bút toán.
Phí khách không nhận hàng có chịu thuế GTGT không?
Nếu phí khách không nhận hàng là bồi thường bằng tiền thì không nằm trong giá tính thuế theo Điều 14 khoản 1 Nghị định 181/2025/NĐ-CP. Nếu là phụ thu, phí thu thêm thì nằm trong giá tính thuế theo Điều 7 khoản 2 Luật 48/2024/QH15. Bản chất phí khách không nhận hàng quyết định cách tính.
Phí khách không nhận hàng có phải nộp thuế thu nhập doanh nghiệp không?
Có. Phí khách không nhận hàng là bồi thường được xem là thu nhập khác theo Điều 3 khoản 2 điểm h Luật 67/2025/QH15. Phần thu nhập này cộng vào thu nhập chịu thuế của kỳ phát sinh, sau khi trừ phần phải trả bồi thường nếu có.
Kết luận
Tóm lại, phí khách không nhận hàng không tự động phải xuất hóa đơn. Bồi thường bằng tiền nằm ngoài giá tính thuế và thuộc trường hợp không phải sử dụng hóa đơn điện tử, còn phụ thu, phí thu thêm thì phải lập hóa đơn. Căn cứ là Luật 48/2024/QH15, Nghị định 181/2025/NĐ-CP và Nghị định 254/2026/NĐ-CP, cập nhật tháng 10/2026.
Phần thuế thu nhập doanh nghiệp của phí khách không nhận hàng dựa trên Luật 67/2025/QH15 và Nghị định 320/2025/NĐ-CP. Anh chị đọc thêm đối soát COD Shopee và hoàn tiền khách hàng có phải xuất hóa đơn không để xử lý trọn vẹn phí khách không nhận hàng của đơn bị từ chối. Khi lập hồ sơ đối soát cho hơn 500 shop và doanh nghiệp TMĐT, VAR eCOM luôn ghi rõ bản chất từng khoản phí khách không nhận hàng trong biên bản đối soát.