Hạch toán thuế GTGT nộp thay nhà thầu nước ngoài là việc bên Việt Nam ghi sổ khoản thuế GTGT đã khấu trừ, nộp ngân sách thay nhà thầu, rồi đưa số đã nộp vào TK 133 nếu đủ điều kiện khấu trừ. Câu trả lời ngắn về hạch toán thuế GTGT nộp thay nhà thầu nước ngoài: được khấu trừ khi có chứng từ nộp ngân sách nhà nước, không khấu trừ theo invoice của nhà thầu.
Bài này dành cho kế toán viên đang cầm chứng từ và cần căn cứ để ghi sổ. Bạn sẽ có căn cứ còn hiệu lực đến tháng 10/2026, bút toán hạch toán thuế GTGT nộp thay nhà thầu nước ngoài theo Thông tư 99/2025/TT-BTC và Thông tư 133/2016/TT-BTC, kèm ví dụ số.
Hạch toán thuế GTGT nộp thay nhà thầu nước ngoài có được khấu trừ không?
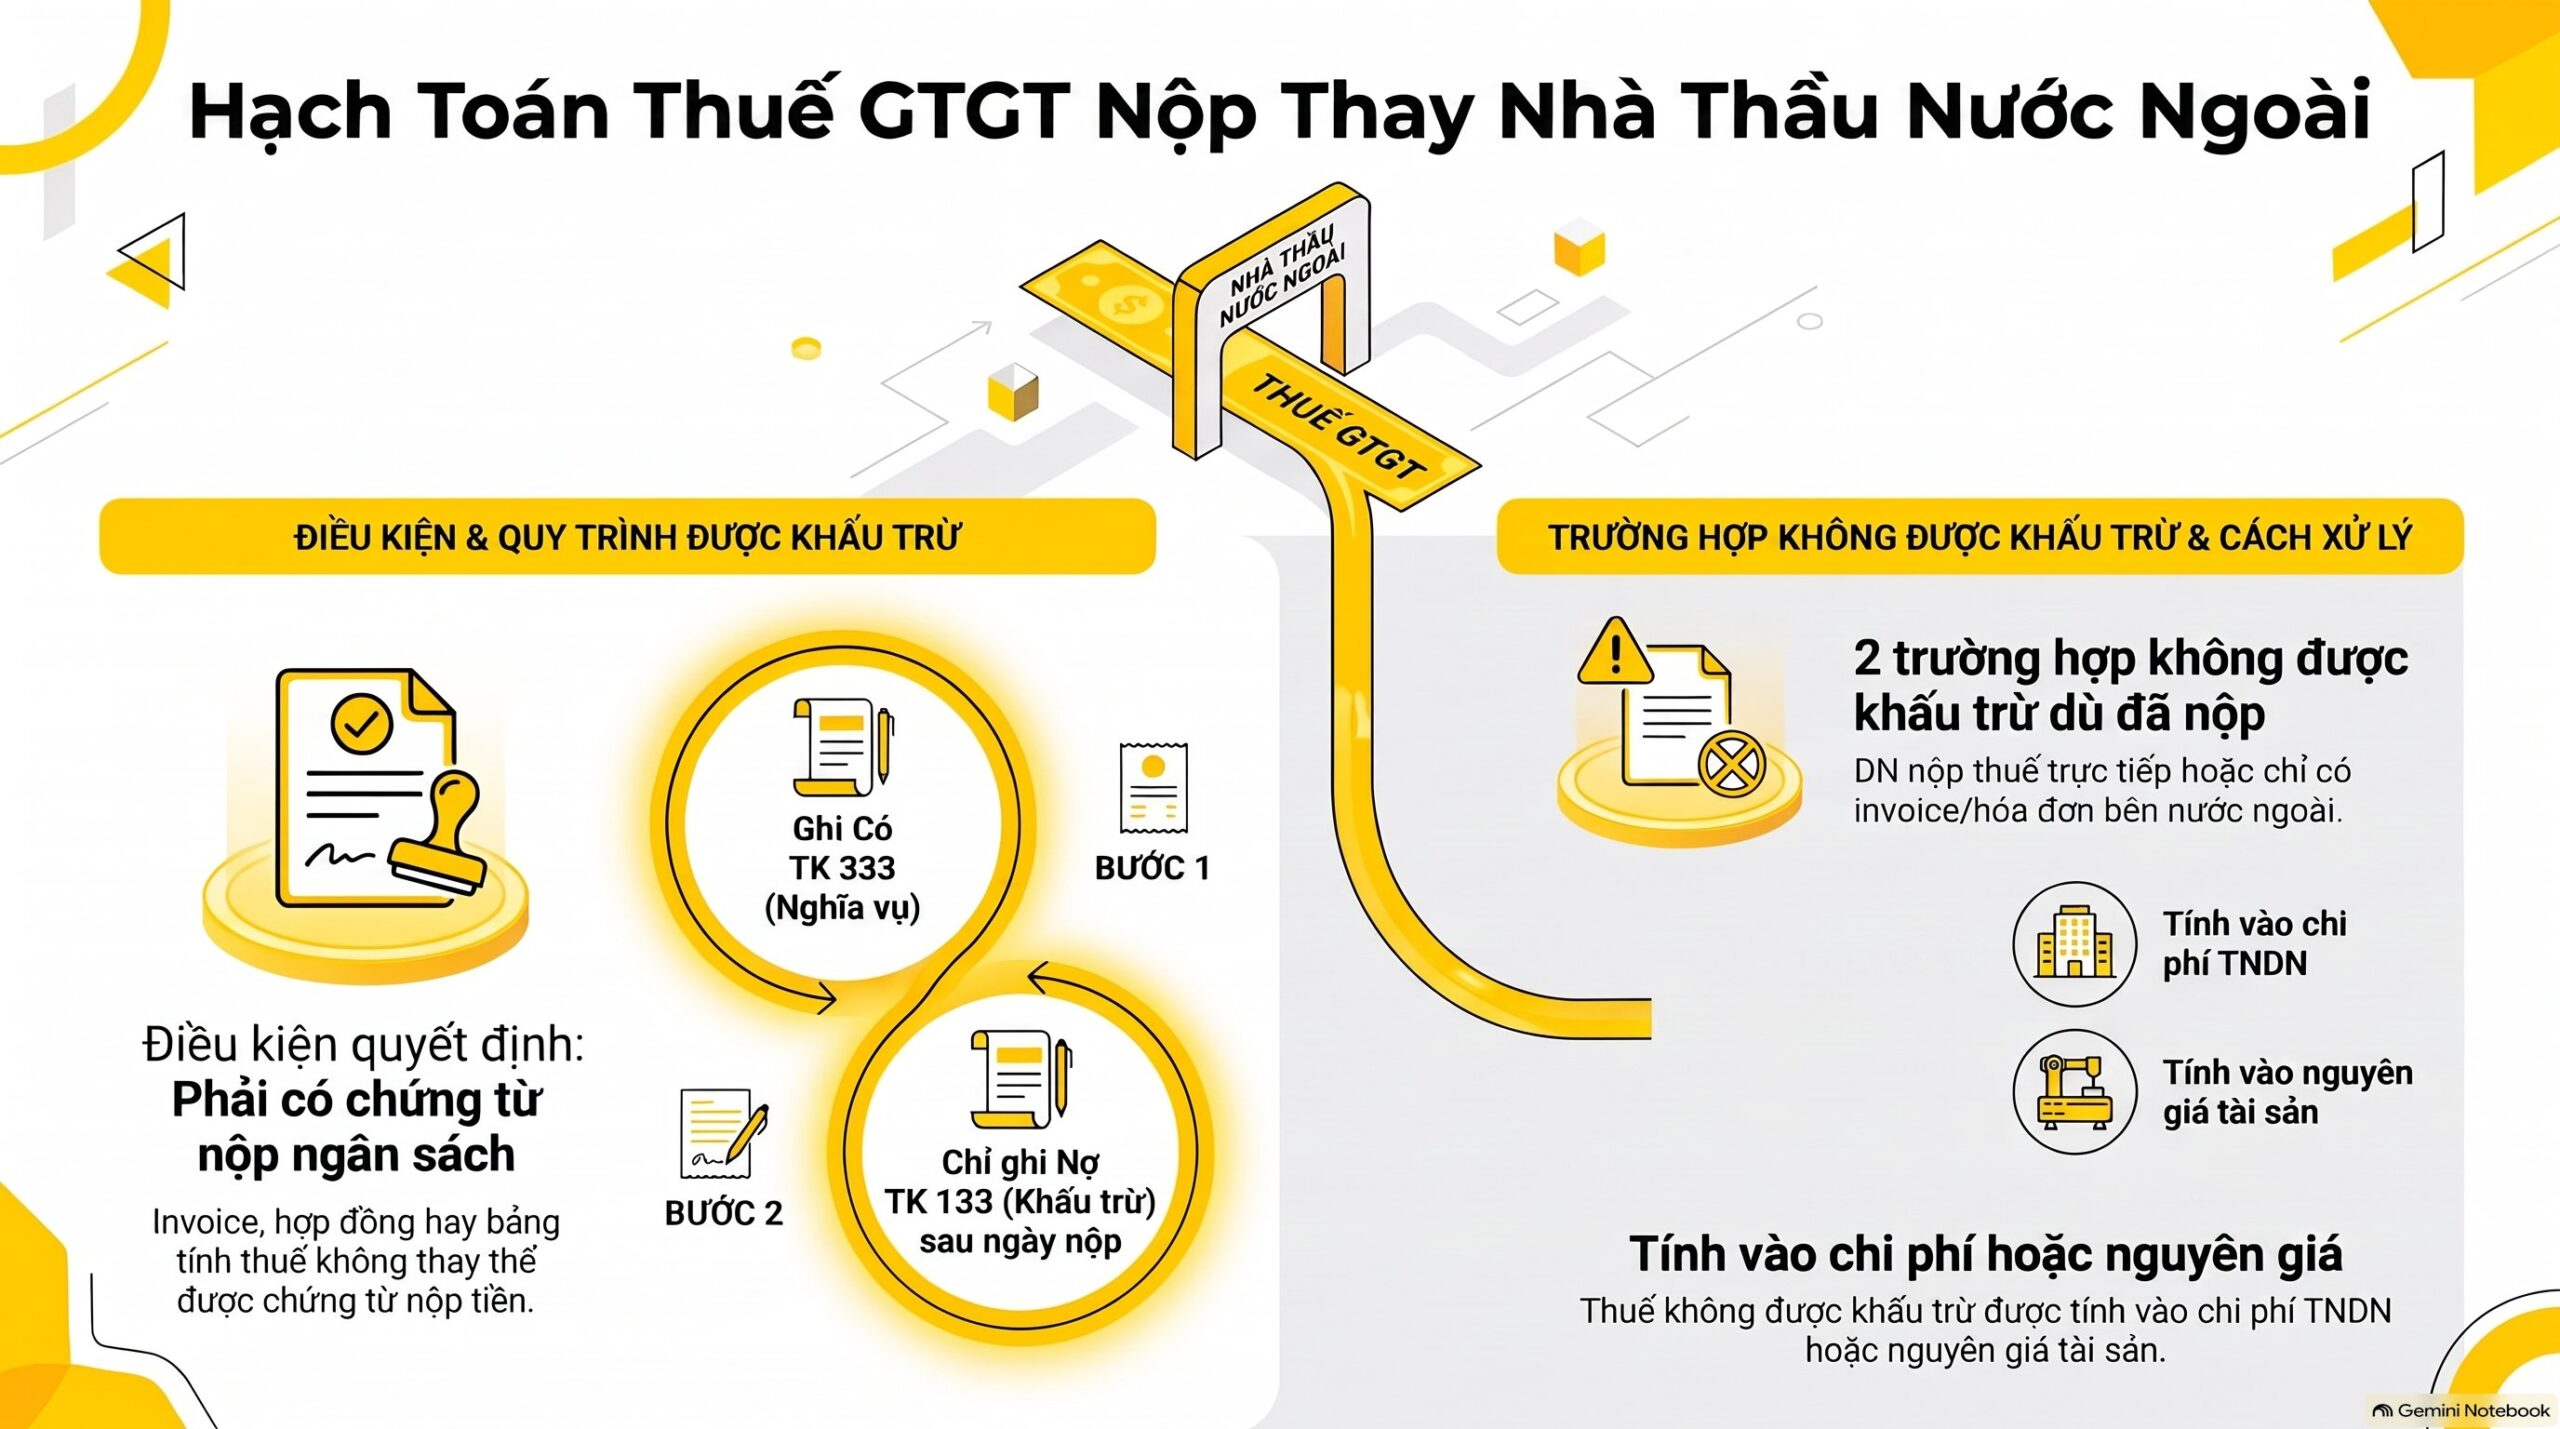
Có, nhưng chỉ khi bên Việt Nam đã nộp tiền vào ngân sách và giữ chứng từ nộp. Khi hạch toán thuế GTGT nộp thay nhà thầu nước ngoài, số được khấu trừ là số ghi trên chứng từ nộp ngân sách nhà nước. Invoice, hợp đồng hay bảng tính thuế nhà thầu không thay được chứng từ này.
Điều kiện khấu trừ khi hạch toán thuế GTGT nộp thay nhà thầu nước ngoài nằm ngay trong Luật Thuế GTGT. Bên mua dịch vụ của tổ chức nước ngoài không có cơ sở thường trú là người nộp thuế thay. Đã nộp thay thì khoản thuế đó thành thuế GTGT đầu vào, và từ đây bắt đầu hạch toán thuế GTGT nộp thay nhà thầu nước ngoài.
Vì vậy, hạch toán thuế GTGT nộp thay nhà thầu nước ngoài luôn có hai lớp. Lớp thứ nhất là nghĩa vụ nộp thay, ghi Có TK 333. Lớp thứ hai là quyền khấu trừ, chỉ ghi Nợ TK 133 sau ngày nộp tiền.
Hai trường hợp hạch toán thuế GTGT nộp thay nhà thầu nước ngoài không được khấu trừ dù đã nộp:
- Doanh nghiệp tính thuế GTGT theo phương pháp trực tiếp trên doanh thu.
- Không có chứng từ nộp ngân sách, chỉ có hóa đơn hoặc invoice của bên nước ngoài.
Khi đó hạch toán thuế GTGT nộp thay nhà thầu nước ngoài đưa số thuế vào chi phí hoặc nguyên giá tài sản. Luật Thuế GTGT cho phép thuế đầu vào không được khấu trừ tính vào chi phí tính thuế TNDN hoặc nguyên giá tài sản cố định.
Căn cứ pháp lý nào quy định hạch toán thuế GTGT nộp thay nhà thầu nước ngoài?
Căn cứ hạch toán thuế GTGT nộp thay nhà thầu nước ngoài gồm ba lớp văn bản. Đó là Luật Thuế GTGT, Thông tư 69/2025/TT-BTC và Thông tư 99/2025/TT-BTC. Luật cho quyền khấu trừ, Thông tư 69 định nghĩa chứng từ, Thông tư 99 hướng dẫn bút toán. Thủ tục khai đi trước hạch toán thuế GTGT nộp thay nhà thầu nước ngoài theo Thông tư 89/2026/TT-BTC, từ 01/07/2026.
Bảng căn cứ hạch toán thuế GTGT nộp thay nhà thầu nước ngoài, kèm ngày hiệu lực:
| Văn bản | Điều, khoản | Nội dung dùng cho nghiệp vụ | Hiệu lực |
|---|---|---|---|
| Luật Thuế GTGT 48/2024/QH15 | Điều 4 khoản 3, 4 | Bên Việt Nam mua dịch vụ nước ngoài là người nộp thuế | 01/07/2025 |
| Luật Thuế GTGT 48/2024/QH15 | Điều 14 khoản 2 điểm a | Khấu trừ khi có chứng từ nộp thuế thay | 01/07/2025 |
| Nghị định 181/2025/NĐ-CP | Điều 25 | Chứng từ nộp thay gồm cả nộp theo tỷ lệ % | 01/07/2025 |
| Thông tư 69/2025/TT-BTC | Điều 6; Điều 9 | Chứng từ nộp ngân sách; cách tính số thuế | 01/07/2025 |
| Thông tư 89/2026/TT-BTC | Điều 30; Điều 32 | Khai thuế nhà thầu | 01/07/2026 |
| Nghị định 252/2026/NĐ-CP | Điều 43 khoản 3 | Mua dịch vụ trên nền tảng TMĐT | 01/07/2026 |
| Thông tư 99/2025/TT-BTC | Phụ lục II, mục 3.11.1 TK 333 | Bút toán thuế nhà thầu | 01/01/2026 |
| Thông tư 133/2016/TT-BTC | Điều 41 | TK 3338 thuế nhà thầu | 01/01/2017 |
Câu chống lưng quan trọng nhất khi hạch toán thuế GTGT nộp thay nhà thầu nước ngoài nằm ở Thông tư 69/2025/TT-BTC:
> “Chứng từ nộp thuế GTGT thay cho phía nước ngoài là chứng từ nộp ngân sách nhà nước theo quy định của pháp luật.” (Điều 6 Thông tư 69/2025/TT-BTC)
Hai văn bản cũ không còn dùng cho hạch toán thuế GTGT nộp thay nhà thầu nước ngoài
Thông tư 103/2014/TT-BTC hết hiệu lực từ 01/07/2026. Văn bản này bị bãi bỏ toàn bộ theo quy định tại Điều 99 khoản 3 điểm b Thông tư 89/2026/TT-BTC. Hồ sơ khai có kỳ tính thuế trước 01/07/2026 vẫn dùng mẫu biểu cũ theo Điều 100 khoản 1.
Thông tư 200/2014/TT-BTC được thay bằng Thông tư 99/2025/TT-BTC từ năm tài chính 2026. Điều 31 khoản 1 Thông tư 99/2025/TT-BTC ghi hiệu lực từ 01/01/2026. Ai tìm cách hạch toán thuế GTGT nộp thay nhà thầu nước ngoài theo thông tư 200 cho sổ năm 2026 thì đọc bút toán của Thông tư 99.
Văn bản gốc phục vụ hạch toán thuế GTGT nộp thay nhà thầu nước ngoài tra tại cổng Cục Thuế và Bộ Tài chính.
Chứng từ hạch toán thuế GTGT nộp thay nhà thầu nước ngoài ghi thế nào?

Bộ chứng từ hạch toán thuế GTGT nộp thay nhà thầu nước ngoài gồm 5 loại: hợp đồng, invoice, tờ khai thuế nhà thầu, chứng từ nộp ngân sách, ủy nhiệm chi. Chỉ chứng từ nộp ngân sách là căn cứ khấu trừ. Bốn loại còn lại giúp hạch toán thuế GTGT nộp thay nhà thầu nước ngoài chứng minh được giao dịch thật và số thuế đúng.
Bảng dưới ghi rõ từng ô cần có và ô để trống khi hạch toán thuế GTGT nộp thay nhà thầu nước ngoài:
| Chứng từ | Ô phải có | Ô để trống | Dùng cho bút toán |
|---|---|---|---|
| Hợp đồng nhà thầu | Hai bên, loại dịch vụ, giá gồm hay chưa gồm thuế | Thuế suất GTGT Việt Nam | Chọn trường hợp gross hay net |
| Invoice của nhà thầu | Số tiền, đồng tiền, nội dung, tên bên mua | Mã số thuế người bán Việt Nam | Có TK 331 |
| Tờ khai thuế nhà thầu | Doanh thu tính thuế, tỷ lệ %, số thuế GTGT, TNDN | Phần khấu trừ đầu vào | Có TK 3339 hoặc 3338 |
| Chứng từ nộp ngân sách | Người nộp thay, số tiền, ngày nộp | Thuế GTGT đầu ra | Nợ TK 133 |
| Ủy nhiệm chi | Số tiền sau khi giữ lại thuế | Phần thuế đã giữ lại | Nợ TK 331 |
Ba lỗi chứng từ VAR eCOM hay gặp khi rà hồ sơ hạch toán thuế GTGT nộp thay nhà thầu nước ngoài:
- Hợp đồng không ghi giá gồm hay chưa gồm thuế, nên không biết dùng bút toán gross hay net.
- Ngày trên chứng từ nộp ngân sách sau ngày kế toán đã hạch toán thuế GTGT nộp thay nhà thầu nước ngoài vào Nợ TK 133.
- Số thuế trên chứng từ nộp lệch tờ khai vì khác tỷ giá, làm hạch toán thuế GTGT nộp thay nhà thầu nước ngoài sai số.
Hạch toán thuế GTGT nộp thay nhà thầu nước ngoài vào tài khoản nào?
Theo Thông tư 99/2025/TT-BTC, hạch toán thuế GTGT nộp thay nhà thầu nước ngoài ghi Có TK 3339, treo Nợ TK 1388, và chỉ chuyển sang Nợ TK 133 khi đã nộp ngân sách. Thông tư 133/2016/TT-BTC không có bút toán mẫu riêng. Tài khoản 3338 của chế độ này phản ánh thuế nhà thầu nước ngoài.
Hạch toán thuế GTGT nộp thay nhà thầu nước ngoài đi qua 4 thời điểm: nhận dịch vụ, thanh toán, nộp thuế, kê khai khấu trừ. Mỗi thời điểm hạch toán thuế GTGT nộp thay nhà thầu nước ngoài khớp với một chứng từ ở bảng trên.
Hạch toán thuế GTGT nộp thay nhà thầu nước ngoài khi giá đã gồm thuế (gross)
Đây là trường hợp a, mục 3.11.1 Phụ lục II Thông tư 99/2025/TT-BTC. Ví dụ hạch toán thuế GTGT nộp thay nhà thầu nước ngoài: công ty TMĐT thuê tổ chức nước ngoài không có cơ sở thường trú làm dịch vụ tư vấn. Giá hợp đồng 100.000.000 đồng đã gồm thuế nhà thầu.
Với hạch toán thuế GTGT nộp thay nhà thầu nước ngoài, dịch vụ tư vấn thuộc nhóm tỷ lệ 5% theo Điều 12 khoản 2 điểm b2 Luật Thuế GTGT. Thuế GTGT nộp thay là 100.000.000 x 5% = 5.000.000 đồng. Thuế TNDN nhà thầu ký hiệu T, tính theo văn bản thuế TNDN.
- Khi nhận dịch vụ: Nợ TK 642: 95.000.000; Nợ TK 1388: 5.000.000; Có TK 331: 100.000.000.
- Khi trả tiền: Nợ TK 331: 100.000.000; Có TK 3339: 5.000.000 + T; Có TK 112: 95.000.000 – T.
- Khi nộp thuế nhà thầu: Nợ TK 3339 / Có TK 112: 5.000.000 + T.
- Đồng thời: Nợ TK 133 / Có TK 1388: 5.000.000.
Bút toán 4 là điểm khác biệt của hạch toán thuế GTGT nộp thay nhà thầu nước ngoài so với mua dịch vụ trong nước. Khi hạch toán thuế GTGT nộp thay nhà thầu nước ngoài, thuế đi qua TK 1388 trước, rồi mới vào TK 133.
Hạch toán thuế GTGT nộp thay nhà thầu nước ngoài khi giá chưa gồm thuế (net)
Đây là trường hợp b của cùng mục 3.11.1 về hạch toán thuế GTGT nộp thay nhà thầu nước ngoài. Khi hạch toán thuế GTGT nộp thay nhà thầu nước ngoài theo giá net, doanh nghiệp gánh thay phần thuế TNDN nhà thầu.
Doanh thu tính thuế GTGT quy đổi theo Điều 9 khoản 5 điểm a Thông tư 69/2025/TT-BTC: doanh thu chưa gồm thuế GTGT chia cho (1 – tỷ lệ %). Giả định 95.000.000 đồng là số nhà thầu nhận, đã gồm thuế TNDN nhưng chưa gồm GTGT. Với tỷ lệ 5%, doanh thu tính thuế GTGT là 100.000.000 đồng.
- Khi nhận dịch vụ: Nợ TK 642 (gồm thuế TNDN nhà thầu); Có TK 331: giá chưa thuế; Có TK 3388: thuế TNDN nộp thay.
- Khi trả tiền: Nợ TK 331 / Có TK 112: giá chưa thuế.
- Đồng thời: Nợ TK 3388; Nợ TK 1388: 5.000.000; Có TK 3339: tổng thuế nộp thay.
- Khi nộp thuế: Nợ TK 3339 / Có TK 112; đồng thời Nợ TK 133 / Có TK 1388: 5.000.000.
Với giá net, hạch toán thuế GTGT nộp thay nhà thầu nước ngoài không đổi, chỉ phần TNDN gánh thay đi vào chi phí. Điều kiện để phần TNDN này được trừ cần đối chiếu riêng với văn bản thuế TNDN.
Hạch toán thuế GTGT nộp thay nhà thầu nước ngoài theo Thông tư 133
Doanh nghiệp nhỏ và vừa vẫn hạch toán thuế GTGT nộp thay nhà thầu nước ngoài qua TK 333. Điều 41 Thông tư 133/2016/TT-BTC nêu TK 3338 phản ánh “thuế nhà thầu nước ngoài”.
Thông tư 133 không có bút toán mẫu từng bước cho hạch toán thuế GTGT nộp thay nhà thầu nước ngoài như Thông tư 99. Cách làm phổ biến là áp cùng 4 bút toán, thay TK 3339 bằng TK 3338. Đây là cách vận dụng, nên ghi rõ cách hạch toán thuế GTGT nộp thay nhà thầu nước ngoài trong chính sách kế toán.
Thuế GTGT nhà thầu nước ngoài hạch toán vào tài khoản nào khi không được khấu trừ?
Không được khấu trừ thì hạch toán thuế GTGT nộp thay nhà thầu nước ngoài bỏ qua TK 1388 và TK 133. Toàn bộ số thuế ghi Nợ TK 627, 642 hoặc nguyên giá tài sản, đối ứng Có TK 3339 (TK 3338 với chế độ 133).
Kê khai sau khi hạch toán thuế GTGT nộp thay nhà thầu nước ngoài
Sau khi hạch toán thuế GTGT nộp thay nhà thầu nước ngoài, kế toán khai ở hai nơi. Tờ khai thuế nhà thầu khai số phải nộp thay. Tờ khai thuế GTGT của doanh nghiệp khai số đã nộp vào phần hàng hóa, dịch vụ mua vào.
Theo Điều 30 khoản 2 điểm a Thông tư 89/2026/TT-BTC, thuế nhà thầu khai theo từng lần thanh toán. Doanh nghiệp trả tiền nhiều lần trong tháng có thể đăng ký khai theo tháng. Cách điền tờ khai GTGT xem bài kê khai thuế GTGT theo TT89.
Trường hợp nào hạch toán thuế GTGT nộp thay nhà thầu nước ngoài khác đi?

Có 4 trường hợp hạch toán thuế GTGT nộp thay nhà thầu nước ngoài lệch khỏi bút toán chuẩn. Đó là mua qua nền tảng số, nhà cung cấp tự nộp thuế, hàng giao tại cửa khẩu, và dịch vụ thực hiện ở nước ngoài. Doanh nghiệp TMĐT gặp hai trường hợp đầu của hạch toán thuế GTGT nộp thay nhà thầu nước ngoài gần như mỗi tháng.
Hạch toán thuế GTGT nộp thay nhà thầu nước ngoài khi mua trên nền tảng số
Doanh nghiệp tính thuế theo phương pháp khấu trừ mua dịch vụ qua nền tảng số phải khấu trừ, nộp thay. Nghĩa vụ này nằm tại Điều 4 khoản 4 Luật Thuế GTGT và Điều 43 khoản 3 Nghị định 252/2026/NĐ-CP. Hồ sơ khai trước khi hạch toán thuế GTGT nộp thay nhà thầu nước ngoài theo Điều 32 Thông tư 89/2026/TT-BTC, nộp điện tử.
Đã nộp thay thì phải thông báo điện tử cho chủ quản nền tảng để nền tảng không khấu trừ lại cùng giao dịch. Thông báo gồm mã số thuế, mã giao dịch, giá trị giao dịch và số thuế đã nộp thay. Sau đó hạch toán thuế GTGT nộp thay nhà thầu nước ngoài như bút toán gross hoặc net ở trên.
Nhà cung cấp nước ngoài đã tự kê khai, nộp thuế
Nhiều nhà cung cấp phần mềm, quảng cáo trực tuyến tự kê khai trực tiếp với cơ quan thuế. Khi đó không phát sinh hạch toán thuế GTGT nộp thay nhà thầu nước ngoài, vì doanh nghiệp không nộp thay và không có chứng từ nộp ngân sách. Không có chứng từ thì không có căn cứ khấu trừ theo Điều 6 Thông tư 69/2025/TT-BTC.
Khi xử lý hồ sơ chi phí quảng cáo cho khách bán đa sàn, VAR eCOM ghi nhận lỗi phổ biến: kế toán đưa thuế ghi trên invoice nền tảng vào TK 133. Đây là sai lệch hay gặp nhất khi hạch toán thuế GTGT nộp thay nhà thầu nước ngoài ở doanh nghiệp TMĐT. Hướng xử lý xem bài thuế nhà thầu quảng cáo TikTok, Facebook, Google.
Hàng hóa giao tại cửa khẩu, không kèm dịch vụ tại Việt Nam
Điều 9 khoản 2 điểm b, c Thông tư 69/2025/TT-BTC loại trừ hàng giao tại cửa khẩu, không kèm dịch vụ thực hiện tại Việt Nam. Trường hợp này không phát sinh hạch toán thuế GTGT nộp thay nhà thầu nước ngoài. Thuế GTGT nộp ở khâu nhập khẩu, ghi Có TK 33312.
Dịch vụ thực hiện ở nước ngoài
Quảng cáo, tiếp thị thực hiện ở nước ngoài thuộc diện loại trừ theo Điều 9 khoản 2 điểm đ Thông tư 69/2025/TT-BTC. Riêng quảng cáo, tiếp thị trên internet bị loại khỏi ngoại lệ này. Vì vậy quảng cáo trực tuyến vẫn phải xét hạch toán thuế GTGT nộp thay nhà thầu nước ngoài.
Bảng tóm tắt hạch toán thuế GTGT nộp thay nhà thầu nước ngoài theo 4 trường hợp:
| Trường hợp | Có nộp thay GTGT không | Có ghi Nợ TK 133 không |
|---|---|---|
| Dịch vụ nhà thầu, bên Việt Nam nộp thay | Có | Có, sau ngày nộp |
| Mua trên nền tảng số, doanh nghiệp tự nộp thay | Có | Có, theo chứng từ nộp |
| Nhà cung cấp nước ngoài tự kê khai | Không | Không |
| Hàng giao tại cửa khẩu | Không | Chỉ thuế khâu nhập khẩu |
Câu hỏi thường gặp
Thuế nhà thầu hạch toán vào tài khoản 3338 hay 3339?
Theo Thông tư 99/2025/TT-BTC, hạch toán thuế GTGT nộp thay nhà thầu nước ngoài ghi Có TK 3339. Theo Thông tư 133/2016/TT-BTC, Điều 41 xếp thuế nhà thầu nước ngoài vào TK 3338. Khi hạch toán thuế GTGT nộp thay nhà thầu nước ngoài, dùng tài khoản của chế độ đang áp dụng, nhất quán cả năm.
Chưa nộp tiền thuế nhà thầu thì có kê khai khấu trừ được không?
Không. Điều kiện khấu trừ khi hạch toán thuế GTGT nộp thay nhà thầu nước ngoài là có chứng từ nộp ngân sách. Trước ngày nộp, hạch toán thuế GTGT nộp thay nhà thầu nước ngoài chỉ treo ở TK 1388.
Hóa đơn Facebook, Google có phải chứng từ nộp thuế thay không?
Không. Invoice do nền tảng phát hành không phải chứng từ nộp ngân sách của doanh nghiệp. Hạch toán thuế GTGT nộp thay nhà thầu nước ngoài chỉ đưa vào TK 133 chứng từ do chính doanh nghiệp nộp.
Thông tư 103/2014/TT-BTC còn hiệu lực không?
Không. Thông tư 103/2014/TT-BTC bị bãi bỏ từ 01/07/2026 theo Điều 99 khoản 3 điểm b Thông tư 89/2026/TT-BTC. Kỳ tính thuế trước 01/07/2026 vẫn khai theo mẫu biểu cũ.
Bút toán hạch toán thuế GTGT nộp thay nhà thầu nước ngoài lấy theo chế độ kế toán, không lấy từ Thông tư 103.
Hạch toán thuế GTGT nộp thay nhà thầu nước ngoài có cần hóa đơn không?
Không cần hóa đơn GTGT Việt Nam. Khi hạch toán thuế GTGT nộp thay nhà thầu nước ngoài, căn cứ khấu trừ là chứng từ nộp ngân sách. Invoice của nhà thầu chỉ dùng để ghi nhận chi phí và công nợ.
Hạch toán thuế nhà thầu bên Việt Nam nộp thay có cần TK 1388 không?
Có, nếu theo Thông tư 99/2025/TT-BTC và khoản thuế được khấu trừ. TK 1388 giữ số thuế GTGT từ lúc nhận dịch vụ đến lúc có chứng từ nộp. Không được khấu trừ thì hạch toán thuế GTGT nộp thay nhà thầu nước ngoài thẳng vào chi phí.
Kết luận
Hạch toán thuế GTGT nộp thay nhà thầu nước ngoài đúng căn cứ cần ba điểm. Quyền khấu trừ khi hạch toán thuế GTGT nộp thay nhà thầu nước ngoài theo Điều 14 khoản 2 điểm a Luật Thuế GTGT. Chứng từ khấu trừ là chứng từ nộp ngân sách theo Điều 6 Thông tư 69/2025/TT-BTC.
Bút toán hạch toán thuế GTGT nộp thay nhà thầu nước ngoài theo mục 3.11.1 Phụ lục II Thông tư 99/2025/TT-BTC, hoặc TK 3338 của Thông tư 133/2016/TT-BTC. Từ 01/07/2026, thủ tục khai đi kèm hạch toán thuế GTGT nộp thay nhà thầu nước ngoài chuyển sang Thông tư 89/2026/TT-BTC.
Đọc thêm cách ghi tài khoản 338 và hạch toán chi phí quảng cáo Facebook để hoàn chỉnh bộ bút toán hạch toán thuế GTGT nộp thay nhà thầu nước ngoài.