Phạt chậm nộp tờ khai thuế TNCN là mức xử phạt hành chính áp cho tổ chức, cá nhân nộp hồ sơ khai thuế thu nhập cá nhân sau thời hạn luật định, tính theo số ngày trễ. Mức phạt hiện hành từ cảnh cáo đến 25 triệu đồng theo Điều 13 Nghị định 125/2020/NĐ-CP, kèm tiền chậm nộp 0,03%/ngày nếu chậm cả tiền thuế.
Kế toán vừa phát hiện quên nộp tờ khai khấu trừ tháng trước thì bị phạt bao nhiêu, có cách nào giảm không? Bài này đưa bảng 5 khung phạt chậm nộp tờ khai thuế TNCN, cách tính tiền chậm nộp theo Luật Quản lý thuế 108/2025/QH15 và 5 bước xử lý ngay trong ngày.
Phạt chậm nộp tờ khai thuế TNCN là gì?
Phạt chậm nộp tờ khai thuế TNCN là chế tài cho hành vi vi phạm thủ tục thuế: nộp hồ sơ khai thuế thu nhập cá nhân sau hạn. Mức phạt chậm nộp tờ khai thuế TNCN đi theo số ngày trễ, không theo số thuế. Trễ 1 ngày cũng đủ để bị phạt chậm nộp tờ khai thuế TNCN.
Cần tách 3 khoản hay bị gộp. Tiền phạt chậm nộp tờ khai thuế TNCN tính theo khung ngày. Tiền chậm nộp là 0,03%/ngày trên số thuế nộp trễ, chỉ phát sinh khi chậm cả tiền.
Khoản thứ ba là phạt trốn thuế, khi tờ khai trễ trên 90 ngày, có thuế phải nộp mà chưa nộp tiền. Một vụ phạt chậm nộp tờ khai thuế TNCN có thể chỉ có khoản đầu hoặc đủ cả ba.
Ai chịu phạt chậm nộp tờ khai thuế TNCN?
Người chịu phạt chậm nộp tờ khai thuế TNCN gồm 2 nhóm. Nhóm 1 là tổ chức trả thu nhập khấu trừ thuế của người lao động, CTV, KOL và khai theo tháng hoặc quý. Nhóm 2 là cá nhân tự khai, như cá nhân tự quyết toán tiền lương, tiền công.
Khoản 3 Điều 12 Luật Quản lý thuế 108/2025/QH15 buộc tổ chức khấu trừ phải khai, nộp số đã khấu trừ. Shop TMĐT trả tiền cho nhân viên kho, livestreamer hay CTV thì chính shop chịu phạt chậm nộp tờ khai thuế TNCN.
Hạn nộp để tránh phạt chậm nộp tờ khai thuế TNCN là ngày nào?
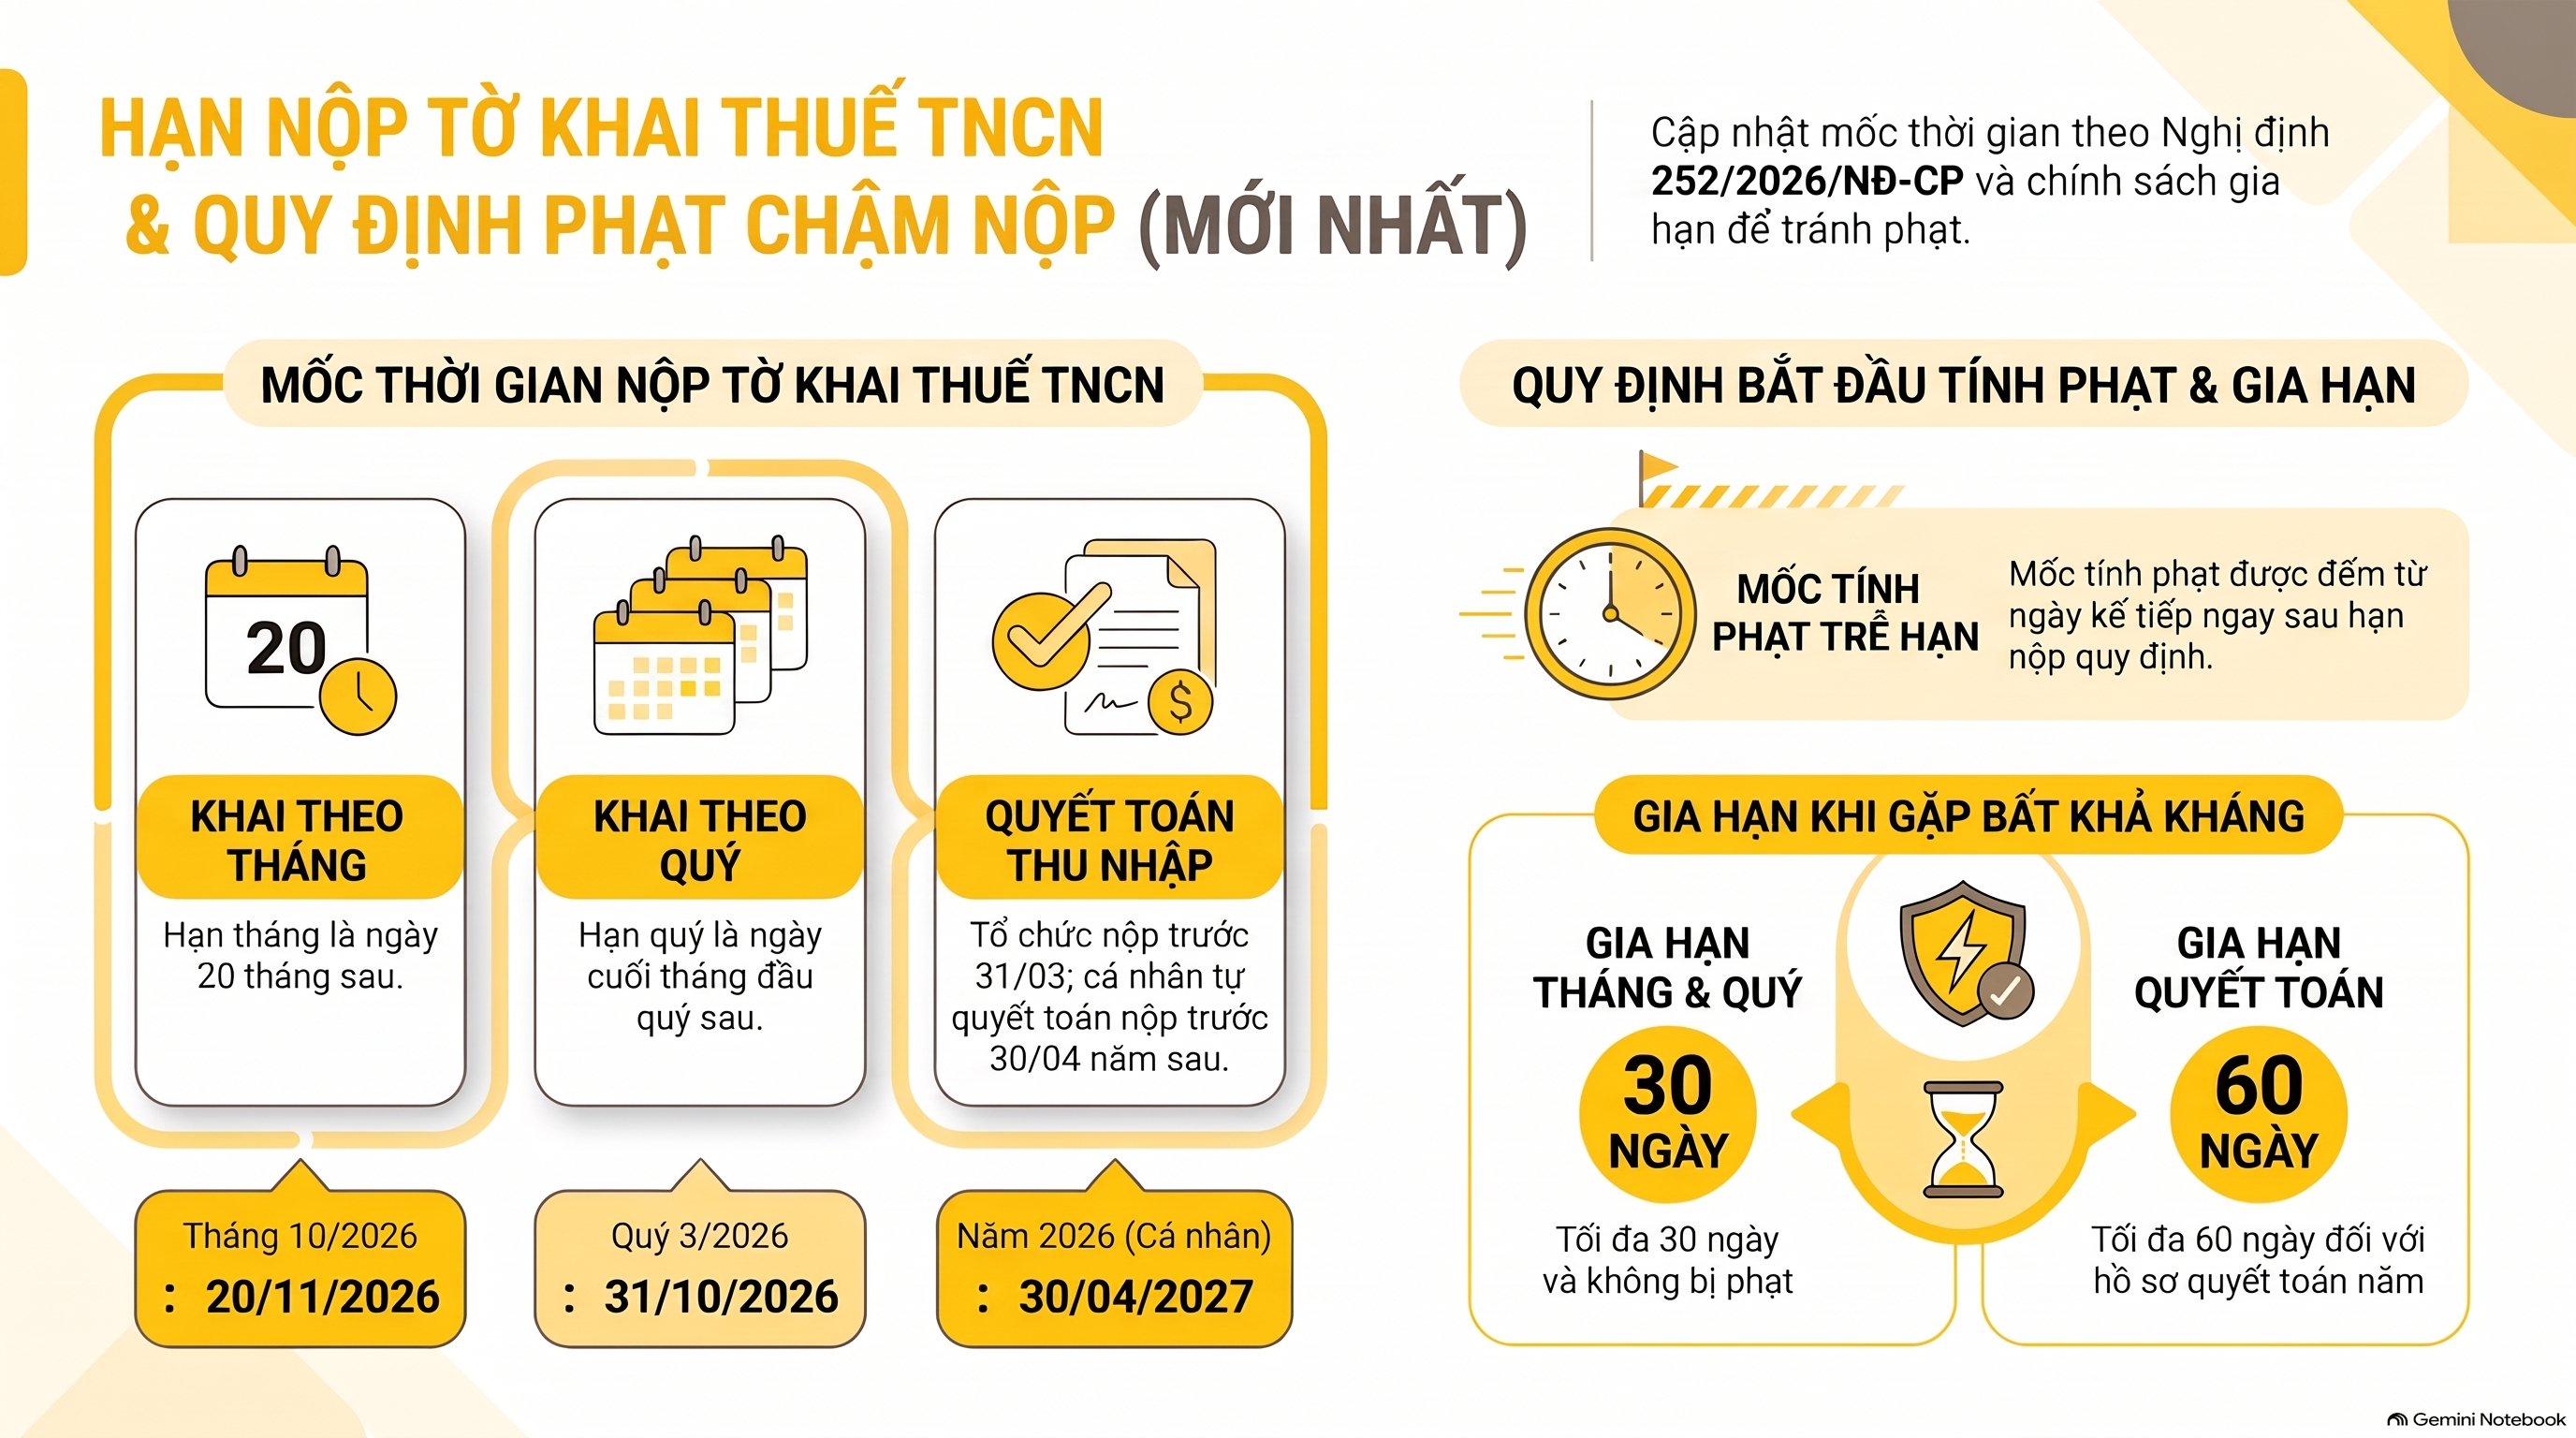
Hạn nộp, mốc tính phạt chậm nộp tờ khai thuế TNCN theo Điều 10 Nghị định 252/2026/NĐ-CP (hiệu lực 01/07/2026): khai tháng chậm nhất ngày 20 tháng sau, khai quý chậm nhất ngày cuối cùng của tháng đầu quý sau. Mốc phạt chậm nộp tờ khai thuế TNCN được đếm từ ngày kế tiếp sau hạn này.
| Loại tờ khai TNCN | Hạn nộp chậm nhất | Ví dụ kỳ gần nhất |
|---|---|---|
| Khai theo tháng | Ngày 20 của tháng tiếp theo | Tháng 10/2026 → 20/11/2026 |
| Khai theo quý | Ngày cuối cùng của tháng đầu quý tiếp theo | Quý 3/2026 → 31/10/2026 |
| Khai theo từng lần phát sinh | Ngày thứ 10 kể từ ngày tiếp theo ngày phát sinh | Phát sinh 02/11 → 12/11/2026 |
| Quyết toán của tổ chức trả thu nhập | Ngày cuối cùng của tháng thứ 3 sau năm | Năm 2026 → 31/03/2027 |
| Cá nhân tự quyết toán tiền lương | Ngày cuối cùng của tháng thứ 4 sau năm | Năm 2026 → 30/04/2027 |
Lỡ một trong 5 mốc trên là đủ căn cứ để cơ quan thuế xem xét phạt chậm nộp tờ khai thuế TNCN.
Gặp bất khả kháng, khoản 4 Điều 12 Luật 108/2025/QH15 cho gia hạn tối đa 30 ngày với kỳ tháng, quý và 60 ngày với quyết toán. Trong thời gian gia hạn không bị phạt chậm nộp tờ khai thuế TNCN.
Phạt chậm nộp tờ khai thuế TNCN bao nhiêu tiền?
Phạt chậm nộp tờ khai thuế TNCN có 5 khung theo Điều 13 Nghị định 125/2020/NĐ-CP (bản hợp nhất 2026): cảnh cáo khi trễ 01–05 ngày có tình tiết giảm nhẹ, cao nhất 15–25 triệu đồng khi trễ trên 90 ngày. Đây là mức phạt chậm nộp tờ khai thuế TNCN áp cho tổ chức; hộ kinh doanh, cá nhân chịu một nửa.
| Số ngày trễ | Phạt chậm nộp tờ khai thuế TNCN (tổ chức) | Cá nhân, hộ kinh doanh |
|---|---|---|
| 01–05 ngày, có tình tiết giảm nhẹ | Cảnh cáo | Cảnh cáo |
| 01–30 ngày (không thuộc dòng trên) | 2.000.000 – 5.000.000 đồng | 1.000.000 – 2.500.000 đồng |
| 31–60 ngày | 5.000.000 – 8.000.000 đồng | 2.500.000 – 4.000.000 đồng |
| 61–90 ngày; hoặc trên 90 ngày nhưng không phát sinh số thuế phải nộp | 8.000.000 – 15.000.000 đồng | 4.000.000 – 7.500.000 đồng |
| Trên 90 ngày, có thuế phải nộp, đã nộp đủ thuế và tiền chậm nộp trước khi bị lập biên bản | 15.000.000 – 25.000.000 đồng | 7.500.000 – 12.500.000 đồng |
Cột cá nhân suy từ 2 quy định: điểm a khoản 4 Điều 7 coi mức tại Điều 13 là mức cho tổ chức, khoản 5 Điều 5 quy định tổ chức bị phạt 02 lần cá nhân. Hộ kinh doanh chịu phạt chậm nộp tờ khai thuế TNCN như cá nhân.
Ở khung cao nhất, tiền phạt chậm nộp tờ khai thuế TNCN không vượt số thuế phát sinh trên tờ khai, nhưng không thấp hơn mức trung bình khung 8–15 triệu đồng (khoản 5 Điều 13).
Mức phạt chậm nộp tờ khai thuế TNCN cụ thể chọn thế nào?

Theo điểm d khoản 4 Điều 7 Nghị định 125/2020/NĐ-CP, mức phạt chậm nộp tờ khai thuế TNCN cụ thể là mức trung bình của khung. Có 1 tình tiết giảm nhẹ thì giảm 10% mức trung bình; có từ 02 tình tiết giảm nhẹ trở lên thì áp mức tối thiểu của khung.
Ví dụ phạt chậm nộp tờ khai thuế TNCN: công ty nộp tờ khai tháng 9/2026 trễ 12 ngày. Khung 2–5 triệu đồng có mức trung bình 3,5 triệu đồng; có 1 tình tiết giảm nhẹ thì còn 3.150.000 đồng, có 2 tình tiết thì còn 2.000.000 đồng.
Nộp chậm tờ khai thuế TNCN 1 ngày phạt bao nhiêu?
Nộp chậm tờ khai thuế TNCN 1 ngày rơi vào khung 01–30 ngày: phạt chậm nộp tờ khai thuế TNCN với tổ chức là 2–5 triệu đồng, mức trung bình 3,5 triệu đồng. Chỉ được cảnh cáo, không phạt tiền, khi trễ trong 05 ngày và có ít nhất 1 tình tiết giảm nhẹ.
Với phạt chậm nộp tờ khai thuế TNCN trễ 1–5 ngày, ranh giới giữa cảnh cáo và phạt tiền là tình tiết giảm nhẹ. Phát hiện quên thì nộp ngay, đừng để qua ngày thứ 06.
Tình huống “hôm nay mới nhớ ra chưa nộp danh sách” cũng vậy: nộp ngay hồ sơ còn thiếu. Trễ càng ít ngày, phạt chậm nộp tờ khai thuế TNCN càng thấp.
Tiền chậm nộp thuế TNCN tính thế nào?
Tiền chậm nộp thuế TNCN, khoản đi kèm phạt chậm nộp tờ khai thuế TNCN, bằng 0,03%/ngày trên số thuế nộp trễ, theo điểm a khoản 2 Điều 16 Luật Quản lý thuế 108/2025/QH15. Số ngày tính từ ngày kế tiếp sau hạn nộp thuế đến ngày liền trước ngày tiền vào ngân sách, theo Điều 26 Nghị định 252/2026/NĐ-CP.
Công thức tính khoản đi kèm phạt chậm nộp tờ khai thuế TNCN:
> Tiền chậm nộp = Số thuế nộp trễ × 0,03% × Số ngày chậm nộp
Ví dụ: tổ chức khấu trừ 30.000.000 đồng thuế TNCN tháng 9/2026, hạn nộp 20/10/2026, nộp tiền ngày 31/10/2026. Số ngày chậm là 10 ngày, tiền chậm nộp bằng 30.000.000 × 0,03% × 10 = 90.000 đồng.
Tiền chậm nộp đi kèm, không thay thế phạt chậm nộp tờ khai thuế TNCN. Theo khoản 3 Điều 16 Luật 108/2025/QH15, người nộp thuế tự tính; sau 30 ngày chưa tính thì cơ quan thuế tính và thông báo.
Tổ chức đã khấu trừ mà nộp chậm thì tự chịu tiền chậm nộp thay người lao động (điểm h khoản 1 Điều 16).
Nộp chậm tờ khai thuế TNCN nhưng không phát sinh thì có bị phạt không?
Có thể không bị phạt chậm nộp tờ khai thuế TNCN vì không phải nộp tờ khai. Khoản 6 Điều 11 Nghị định 252/2026/NĐ-CP cho tổ chức trả thu nhập không phải nộp tờ khai TNCN tháng, quý nếu kỳ đó không phát sinh khấu trừ, trừ tháng, quý cuối năm hoặc kỳ giải thể, chấm dứt hoạt động.
Kỳ đã phát sinh khấu trừ thì vẫn phải nộp tờ khai đúng hạn. Trễ hạn vẫn bị phạt chậm nộp tờ khai thuế TNCN theo khung ngày, vì đây là vi phạm thủ tục.
Trễ trên 90 ngày mà không phát sinh số thuế phải nộp thì phạt chậm nộp tờ khai thuế TNCN chỉ ở khung 8–15 triệu đồng (điểm b khoản 4 Điều 13). Điểm l khoản 4 Điều 45 Luật 108/2025/QH15 xác định đây là vi phạm thủ tục, không phải trốn thuế.
Tình tiết giảm nhẹ khi chậm nộp hồ sơ thuế gồm những gì?
Tình tiết giảm nhẹ khi chậm nộp hồ sơ thuế lấy theo Điều 9 Luật Xử lý vi phạm hành chính 15/2012/QH13 (bản hợp nhất 2026), như khoản 1 Điều 6 Nghị định 125/2020/NĐ-CP dẫn chiếu. Khi bị phạt chậm nộp tờ khai thuế TNCN, 2 tình tiết hay dùng nhất là tự nguyện khai báo và tự khắc phục hậu quả.
Ba tình tiết giảm nhẹ hay dùng khi bị phạt chậm nộp tờ khai thuế TNCN:
- Tự nguyện khai báo, thành thật hối lỗi (khoản 2 Điều 9): tự phát hiện, tự nộp tờ khai trước khi cơ quan thuế nhắc.
- Tự nguyện khắc phục hậu quả (khoản 1 Điều 9): đã nộp đủ tiền thuế và tiền chậm nộp trước khi bị lập biên bản.
- Hoàn cảnh đặc biệt khó khăn không do mình gây ra (khoản 6 Điều 9): cần có giấy tờ chứng minh.
Điều 9 Nghị định 125/2020/NĐ-CP không phạt chậm nộp tờ khai thuế TNCN khi do sự cố hệ thống thuế điện tử đã được cơ quan thuế thông báo, hoặc trong thời gian gia hạn. Cá nhân tự quyết toán nộp chậm mà có thuế được hoàn cũng không bị phạt.
Xử lý phạt chậm nộp tờ khai thuế TNCN gồm mấy bước?

Xử lý khi lỡ hạn gồm 5 bước, làm càng sớm thì khung phạt chậm nộp tờ khai thuế TNCN càng thấp. Mục tiêu là chặn số ngày trễ, tự nộp tiền thuế và tiền chậm nộp, rồi chuẩn bị giải trình tình tiết giảm nhẹ.
- Nộp ngay tờ khai còn thiếu: Gửi tờ khai kỳ bị trễ trong ngày phát hiện. Mỗi ngày chờ có thể đẩy phạt chậm nộp tờ khai thuế TNCN sang khung cao hơn.
- Đối chiếu số đã khấu trừ: So bảng lương, chứng từ chi CTV, KOL với tờ khai. Sai số liệu thì cộng thêm lỗi khai sai.
- Tự tính và nộp tiền chậm nộp: Áp công thức 0,03% × số ngày × số thuế, nộp cùng tiền thuế. Đây là bằng chứng “tự nguyện khắc phục hậu quả”.
- Chuẩn bị giải trình: Khi bị lập biên bản, trình bày việc tự phát hiện và đã nộp đủ tiền. Có 2 tình tiết giảm nhẹ thì phạt chậm nộp tờ khai thuế TNCN về mức tối thiểu.
- Nộp phạt và đặt lịch nhắc: Nộp tiền phạt, rồi đặt nhắc trước hạn 5 ngày cho từng kỳ. Trễ nhiều kỳ thì xem thêm 5 lỗi kê khai thuế khiến hộ kinh doanh dễ bị phạt nặng.
Bước 3 hay bị bỏ qua nhất. Bỏ bước này, hồ sơ chậm trên 90 ngày có phát sinh thuế có thể chuyển từ phạt chậm nộp tờ khai thuế TNCN sang hành vi trốn thuế.
Phạt chậm nộp hồ sơ khai thuế 2026 có gì thay đổi?
Phạt chậm nộp hồ sơ khai thuế 2026, gồm phạt chậm nộp tờ khai thuế TNCN, vẫn dùng khung tại Điều 13 Nghị định 125/2020/NĐ-CP, bản hợp nhất đã gồm các lần sửa có hiệu lực 16/01/2026 và 21/07/2026. Thay đổi lớn nằm ở luật gốc: Luật Quản lý thuế 108/2025/QH15 có hiệu lực từ 01/07/2026.
Ba điểm của luật mới tác động tới phạt chậm nộp tờ khai thuế TNCN:
- Tiền chậm nộp giữ 0,03%/ngày (điểm a khoản 2 Điều 16).
- Thời hiệu phạt vi phạm thủ tục thuế là 02 năm (khoản 7 Điều 44).
- Trễ trên 90 ngày, có thuế mà chưa nộp là trốn thuế (điểm a khoản 4 Điều 45), phạt 01–03 lần số thuế trốn.
Mốc 90 ngày là ranh giới lớn nhất của phạt chậm nộp tờ khai thuế TNCN: trước đó là phạt thủ tục, sau đó mà chưa nộp tiền là trốn thuế.
Shop TMĐT hay bị phạt chậm nộp tờ khai thuế TNCN ở đâu?
Shop TMĐT hay bị phạt chậm nộp tờ khai thuế TNCN ở 2 chỗ: chi cho KOL, livestreamer, CTV không ký hợp đồng lao động, và tháng sale cao điểm khi kế toán dồn đối soát. Cả hai đều phát sinh khấu trừ nhưng dễ quên khai.
Shop chi 600 triệu đến 1,5 tỷ đồng mỗi tháng cho quảng cáo, KOL thường chuyển khoản cá nhân, không khấu trừ. Quyết toán đến, khoản chi vừa thiếu hồ sơ, vừa kéo theo phạt chậm nộp tờ khai thuế TNCN nhiều kỳ. Hồ sơ đúng có trong bài chi phí KOL không có hóa đơn.
Cuối năm, số khấu trừ từng kỳ phải khớp hồ sơ quyết toán để không phát sinh thêm phạt chậm nộp tờ khai thuế TNCN, xem bài quyết toán thuế thu nhập cá nhân.
Câu hỏi thường gặp
Trễ 3 ngày có bị phạt chậm nộp tờ khai thuế TNCN bằng tiền không?
Có thể chỉ bị cảnh cáo nếu trễ trong 05 ngày và có tình tiết giảm nhẹ. Không có tình tiết giảm nhẹ thì phạt chậm nộp tờ khai thuế TNCN của tổ chức là 2–5 triệu đồng.
Phạt chậm nộp tờ khai thuế TNCN của hộ kinh doanh có khác doanh nghiệp không?
Có. Hộ kinh doanh chịu phạt chậm nộp tờ khai thuế TNCN như cá nhân, bằng một nửa mức của tổ chức theo khoản 5 Điều 5 Nghị định 125/2020/NĐ-CP. Ví dụ khung 01–30 ngày của hộ là 1–2,5 triệu đồng.
Chậm nhiều tờ khai cùng ngày có bị phạt chậm nộp tờ khai thuế TNCN từng tờ không?
Không. Theo điểm b khoản 3 Điều 5 Nghị định 125/2020/NĐ-CP, cùng một ngày chậm nộp nhiều tờ khai của cùng sắc thuế thì chỉ phạt một hành vi có khung cao nhất. Tờ khai nào thuộc diện trốn thuế thì tách riêng.
Đã nộp tờ khai nhưng chưa nộp tiền có bị phạt chậm nộp tờ khai thuế TNCN không?
Không bị phạt chậm nộp tờ khai thuế TNCN, nhưng phải nộp tiền chậm nộp 0,03%/ngày trên số thuế chậm. Quá hạn 30 ngày chưa nộp, cơ quan thuế sẽ thông báo số nợ.
Lời kết
Phạt chậm nộp tờ khai thuế TNCN tính theo ngày trễ, từ cảnh cáo đến 25 triệu đồng với tổ chức. Hai mốc phải nhớ là ngày 06 (hết cảnh cáo) và ngày 91 (ranh giới trốn thuế nếu chưa nộp tiền). Nộp sớm và tự nộp tiền chậm nộp giúp phạt chậm nộp tờ khai thuế TNCN về mức thấp nhất khung.
VAR eCOM làm kế toán cho hơn 500 doanh nghiệp TMĐT, theo dõi lịch khai từng kỳ để hạn chế phạt chậm nộp tờ khai thuế TNCN và chuẩn hóa hồ sơ khấu trừ cho KOL, CTV, nhân sự kho. Tra lịch nộp hồ sơ trên Cổng thông tin điện tử ngành Thuế và văn bản tại Cổng thông tin điện tử Chính phủ. Cần rà rủi ro phạt chậm nộp tờ khai thuế TNCN cho shop, gọi VAR eCOM qua hotline 082 6868 007.