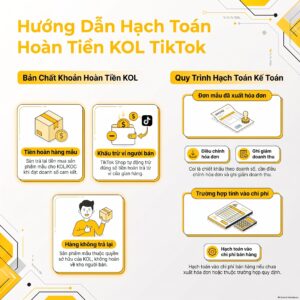
Đơn hoàn là đơn giao thất bại hoặc bị khách trả lại, và trong phần lớn trường hợp doanh thu đơn hoàn không phải doanh thu bán hàng của shop. Vậy phí hoàn 25.000–30.000 đồng khách trả shipper, hay tiền sàn bồi thường hàng bị tráo, có tính vào đơn hoàn không?
Bài này dẫn căn cứ từ Thông tư 133/2016/TT-BTC, Nghị định 181/2025/NĐ-CP và Công văn 1831/CT-CS. Bạn sẽ có đáp án dứt khoát, bảng chứng từ và bút toán Nợ/Có cho từng loại đơn hoàn, cập nhật tháng 11/2026.
Đơn hoàn có phải tính vào doanh thu của shop không?

Không, trong phần lớn trường hợp đơn hoàn không được ghi nhận là doanh thu bán hàng của shop. Đơn giao thất bại, hàng quay về kho thì chưa có giao dịch bán hoàn tất, nên chưa có doanh thu để ghi.
Riêng các khoản tiền phát sinh quanh đơn hoàn thì tùy trường hợp: phí hoàn hàng khách trả, tiền sàn bồi thường, tiền hoàn lại cho khách. Mỗi khoản của đơn hoàn có bản chất khác nhau nên cách ghi cũng khác nhau.
Câu hỏi gốc của cộng đồng kế toán gồm hai tình huống: khách trả 25.000–30.000 đồng cho shipper để hàng quay đầu, và sàn bồi thường đơn hoàn bị tráo hoặc hỏng. Bài này trả lời từng tình huống theo thứ tự bạn tra: căn cứ, xác minh, rồi thao tác ghi sổ.
Một điểm về tên gọi: dân kế toán gõ “đơn hoàn”, còn chế độ kế toán gọi là “hàng bán bị trả lại” khi hàng đã tiêu thụ. Hai tên này cùng chỉ đơn hoàn ở góc nhìn doanh thu. Phần căn cứ dùng tên pháp lý, còn tiêu đề dùng chữ bạn vẫn gõ vào Google.
Khi xử lý hồ sơ đối soát sàn, VAR eCOM ghi nhận lỗi phổ biến nhất là kế toán gộp cả ba loại tiền trên vào một dòng. Kết quả là doanh thu đơn hoàn bị phình ở sổ sách, còn hóa đơn đầu ra thì không khớp.
Chế độ kế toán doanh nghiệp nhỏ và vừa chỉ cho ghi doanh thu bán hàng khi đồng thời thỏa mãn 5 điều kiện. Điều kiện đầu tiên là doanh nghiệp đã chuyển giao phần lớn rủi ro và lợi ích gắn với quyền sở hữu hàng hóa cho người mua. Với đơn hoàn, khách chưa nhận hàng nên điều kiện này chưa đạt.
Căn cứ pháp lý nào quy định doanh thu đơn hoàn?
Có ba căn cứ cần mở khi tra đơn hoàn. Thứ nhất là Điều 57 và Điều 65 Thông tư 133/2016/TT-BTC về ghi nhận doanh thu và thu nhập khác. Thứ hai là khoản 1 Điều 14 Nghị định 181/2025/NĐ-CP về giá tính thuế GTGT. Thứ ba là Công văn 1831/CT-CS ngày 26/03/2026 của Cục Thuế về khoản bồi thường bằng tiền.
Thông tư 133/2016/TT-BTC có hiệu lực từ 01/01/2017 và áp dụng cho doanh nghiệp nhỏ và vừa. Nghị định 181/2025/NĐ-CP có hiệu lực từ 01/07/2025. Doanh nghiệp áp dụng chế độ kế toán khác cần đối chiếu lại số hiệu tài khoản.
Điều 57 Thông tư 133/2016/TT-BTC quy định nguyên tắc ghi nhận doanh thu bán hàng và cách ghi giảm doanh thu khi hàng bán bị trả lại. Điều 65 quy định thu nhập khác, trong đó có khoản thu tiền bồi thường của bên thứ ba để bù đắp cho tài sản bị tổn thất.
> Giá tính thuế không bao gồm các khoản thu không liên quan đến bán hàng hóa, cung cấp dịch vụ, như các khoản thu về bồi thường bằng tiền và các khoản thu hộ (điểm b khoản 1 Điều 14 Nghị định 181/2025/NĐ-CP).
Ngược lại, điểm a khoản 1 Điều 14 cùng nghị định quy định giá tính thuế bao gồm khoản phụ thu và phí thu thêm ngoài giá hàng hóa mà cơ sở kinh doanh được hưởng. Hai điểm này giúp phân biệt tiền khách trả cho shop với tiền khách trả hộ đơn vị vận chuyển.
Công văn 1831/CT-CS kết luận khoản bồi thường bằng tiền, không phải bán hàng hóa hay cung cấp dịch vụ, thì không tính thuế GTGT và không phải lập hóa đơn GTGT. Đây là công văn trả lời một cục thuế địa phương, nên bạn cần đối chiếu đúng bản chất khoản tiền của đơn hoàn mình đang xử lý.
Muốn đọc nguyên văn, bạn tra tiếp trên cổng của cơ quan thuế tại gdt.gov.vn. Liên kết này chỉ để bạn tra tiếp, còn số hiệu và điều khoản ở trên là phần tra được trong văn bản.
Phí hoàn hàng 25.000–30.000 đồng khách trả shipper có tính vào đơn hoàn không?
Tùy trường hợp. Nếu khoản 25.000–30.000 đồng khách trả thẳng cho shipper và đi vào đơn vị vận chuyển, đó không phải tiền của shop nên không là doanh thu đơn hoàn. Nếu khoản này chảy về shop như phụ thu ngoài giá hàng thì nó vào giá tính thuế.
Mấu chốt nằm ở câu hỏi: ai là người được hưởng khoản tiền. Bạn không phân loại theo tên gọi “phí hoàn hàng”, mà theo dòng tiền thực tế trong đối soát đơn hoàn.
Có ba kiểu dòng tiền hay gặp với đơn ngoài sàn:
- Khách đưa tiền mặt cho shipper, đơn vị vận chuyển giữ lại, shop không nhận đồng nào. Shop không ghi doanh thu cho đơn hoàn.
- Đơn vị vận chuyển thu từ khách rồi trừ vào tiền COD chuyển cho shop, shop chỉ là đầu mối chuyển tiếp. Đây là khoản thu hộ.
- Khách chuyển khoản thẳng cho shop để bù phí hoàn, và shop được hưởng khoản này ngoài giá hàng. Đây là phụ thu.
Với kiểu 1, sổ của shop không có bút toán nào cho 25.000 hay 30.000 đồng. Shop chỉ cần giữ bảng đối soát của đơn vị vận chuyển để chứng minh phí đơn hoàn do khách chịu.
Với kiểu 2, khoản thu hộ nằm ngoài giá tính thuế theo điểm b khoản 1 Điều 14 Nghị định 181/2025/NĐ-CP. Shop ghi khoản phải trả khác rồi bù trừ khi đối soát, không đưa vào doanh thu đơn hoàn.
Với kiểu 3, khoản tiền khách trả thêm cho shop trên đơn hoàn thuộc điểm a khoản 1 Điều 14, nên đi vào giá tính thuế. Shop xử lý hóa đơn và kê khai như doanh thu chịu thuế, không thể coi là khoản “phí hộ”.
Phí vận chuyển của chính đơn hoàn mà shop phải trả cho đơn vị vận chuyển là chuyện khác, thuộc chi phí bán hàng. Bài phí vận chuyển đơn hoàn Shopee ghi thế nào đã đi riêng vào phần này.
Sàn bồi thường đơn hoàn bị tráo hoặc hỏng thì hạch toán thế nào?

Tùy trường hợp, nhưng không phải doanh thu của một đơn hoàn chỉnh. Tiền sàn bồi thường cho đơn hoàn bị tráo hoặc hỏng là khoản bồi thường bằng tiền, không phải tiền bán hàng. Dù sàn trả một phần hay trả đủ giá trị đơn, bản chất khoản này không đổi.
Đơn hoàn bị tráo thì giao dịch bán vẫn không hoàn tất. Hàng thật của đơn hoàn đã mất hoặc hỏng, và sàn đền bù tổn thất cho shop. Tiền đền bù không biến đơn hoàn thành đơn thành công.
Công văn 1831/CT-CS cho biết khoản bồi thường bằng tiền thì không tính thuế GTGT và không phải lập hóa đơn GTGT. Điều này khớp với điểm b khoản 1 Điều 14 Nghị định 181/2025/NĐ-CP.
Về kế toán, Điều 65 Thông tư 133/2016/TT-BTC xếp tiền bồi thường của bên thứ ba để bù đắp tài sản bị tổn thất vào thu nhập khác. Bạn ghi vào TK 711, không ghi vào TK 511.
| Bước | Nghiệp vụ đơn hoàn | Định khoản tham khảo |
|---|---|---|
| 1 | Đơn hoàn về bị tráo hoặc hỏng, chưa rõ nguyên nhân | Nợ TK 1381 / Có TK 156 |
| 2 | Sàn xác nhận khiếu nại, đồng ý bồi thường | Nợ TK 1388 / Có TK 711 |
| 3 | Sàn chuyển tiền bồi thường về tài khoản | Nợ TK 112 / Có TK 1388 |
| 4 | Có quyết định xử lý giá trị hàng tổn thất | Nợ TK 811 / Có TK 1381 |
Ví dụ giả định để dễ hình dung: đơn hoàn có giá vốn 350.000 đồng bị tráo, sàn bồi thường 300.000 đồng. Shop ghi thu nhập khác 300.000 đồng ở bước 2 và chi phí khác 350.000 đồng ở bước 4, không có doanh thu nào phát sinh.
Sàn bồi thường đúng bằng giá trị đơn cũng vậy. Con số bồi thường không quyết định bản chất, mà căn cứ phát sinh mới quyết định: đây là đền bù tổn thất, không phải giá bán.
Ghi chứng từ cho đơn hoàn thế nào, ô nào để trống?
Không lập hóa đơn GTGT cho khoản bồi thường, và không lập cho khoản thu hộ phí hoàn. Chứng từ của đơn hoàn là bộ hồ sơ chứng minh nguồn gốc khoản tiền: mã đơn, ảnh hàng hoàn, kết quả khiếu nại, bảng đối soát.
Bảng dưới đây chỉ rõ từng ô ghi gì và ô nào để trống cho từng khoản tiền quanh đơn hoàn.
| Khoản tiền của đơn hoàn | Hóa đơn GTGT | Hồ sơ giữ lại | Doanh thu bán hàng |
|---|---|---|---|
| Phí hoàn khách trả thẳng cho shipper | Không có | Bảng đối soát vận chuyển | Để trống |
| Phí hoàn thu hộ qua COD | Không có | Bảng kê COD | Để trống |
| Phí hoàn khách chuyển cho shop như phụ thu | Có | Sao kê, thỏa thuận | Có ghi |
| Tiền sàn bồi thường hàng tráo, hỏng | Không có | Kết quả khiếu nại | Để trống |
| Hàng đã ghi doanh thu rồi mới hoàn | Tùy trường hợp | Biên bản hoàn | Ghi giảm |
Phần hóa đơn của hàng bán bị trả lại phụ thuộc hàng đã xuất hóa đơn hay chưa. Bạn đọc bài hàng hoàn trên sàn TMĐT có phải xuất hóa đơn không để chọn đúng nhánh.
Hạch toán và kê khai đơn hoàn vào đâu?
Bạn hạch toán đơn hoàn theo hai nhánh: đơn chưa ghi doanh thu thì không có bút toán doanh thu, còn đơn đã ghi doanh thu rồi mới hoàn thì ghi giảm doanh thu. Phần kê khai đi theo sổ sách, và tiền bồi thường không có chỉ tiêu riêng.
Nhánh đầu: shop ghi doanh thu khi khách nhận hàng thành công, nên đơn hoàn chưa có doanh thu. Đơn hoàn giao thất bại thì không phát sinh Nợ TK 131 / Có TK 511, hàng vẫn nằm trong TK 156.
Nhánh sau: shop ghi doanh thu ngay khi xuất kho hoặc khi sàn báo “đã giao”. Khi đơn hoàn về, bạn ghi giảm doanh thu theo khoản 1.4 Điều 57 Thông tư 133/2016/TT-BTC. Hoàn trước ngày phát hành báo cáo tài chính thì ghi giảm ở kỳ lập báo cáo, hoàn sau thì ghi giảm ở kỳ phát sinh.
Bút toán nhánh sau gồm hai dòng:
- Nợ TK 511 và Nợ TK 33311 (thuế GTGT đầu ra của hàng bị trả lại) / Có TK 131 hoặc TK 112.
- Nhập lại kho đơn hoàn: Nợ TK 156 / Có TK 632.
Về kê khai thuế, khoản thu nhập khác từ bồi thường không vào chỉ tiêu doanh thu chịu thuế GTGT vì không thuộc giá tính thuế. Bạn mở mẫu tờ khai đang áp dụng ở kỳ của mình để chọn chỉ tiêu, vì mẫu có thể đổi giữa các kỳ.
Bài đơn hàng hoàn có bị tính thuế không giải thích 4 bước xử lý đơn hoàn bên phía thuế.
Trường hợp nào đơn hoàn được xử lý khác đi?

Có 4 tình huống làm kết quả đơn hoàn đổi hướng: đa sàn, hàng trả một phần, combo và khách lẻ. Mỗi tình huống thay đổi cách xác định ai nhận tiền và khoản nào đã ghi doanh thu trước đó.
Đa sàn: mỗi sàn có cách tính bồi thường riêng cho đơn hoàn. Shopee có thể trừ vào số dư, TikTok Shop có thể cộng vào ví theo kỳ đối soát. Bạn ghi nhận theo từng sàn, đừng gộp tiền bồi thường của các sàn vào một dòng.
Hàng trả một phần: đơn có 3 sản phẩm mà khách chỉ trả 1, thì chỉ phần hàng bị trả mới ghi giảm doanh thu. Hai sản phẩm đã giao thành công vẫn giữ doanh thu và thuế như bình thường.
Combo hoặc quà tặng kèm: khi đơn hoàn gồm hàng bán và quà tặng, bạn tách từng phần để ghi nhận. Nếu quà bị hỏng khi hoàn, tiền bồi thường cho quà không tạo doanh thu mới.
Khách lẻ ngoài sàn: đơn bán qua Zalo hay Facebook thường không có bảng đối soát sàn. Bạn dựa vào bảng của đơn vị vận chuyển và tin nhắn xác nhận của khách để chứng minh phí đơn hoàn do ai chịu.
Câu hỏi thường gặp về đơn hoàn
Cho em hỏi các khoản này các bác tính là doanh thu thế nào ạ?
Phí hoàn khách trả cho shipper không phải doanh thu của shop, trừ khi khoản đó chảy về shop như phụ thu ngoài giá hàng. Tiền sàn bồi thường đơn hoàn bị tráo hoặc hỏng là thu nhập khác, không phải doanh thu của một đơn hoàn chỉnh.
Dù sàn bồi thường một phần hay bồi thường như đơn thành công, câu trả lời không đổi. Bản chất là đền bù tổn thất, và theo Công văn 1831/CT-CS khoản này không tính thuế GTGT.
Đơn hoàn có phải xuất hóa đơn không?
Đơn chưa giao thành công thì chưa có doanh thu bán hàng để xuất hóa đơn. Riêng khoản bồi thường bằng tiền thì không phải lập hóa đơn GTGT theo Công văn 1831/CT-CS.
Nếu hóa đơn đã xuất rồi mới hoàn, cách xử lý phụ thuộc vào việc hóa đơn đã kê khai hay chưa. Bạn mở bài về hàng hoàn trên sàn để chọn đúng nhánh.
Tiền sàn bồi thường đơn hoàn có phải kê khai thuế GTGT không?
Không tính thuế GTGT, vì đây là khoản bồi thường bằng tiền không liên quan đến bán hàng hóa, cung cấp dịch vụ. Căn cứ là điểm b khoản 1 Điều 14 Nghị định 181/2025/NĐ-CP và Công văn 1831/CT-CS.
Khoản này vẫn phải có mặt trong sổ sách dưới dạng thu nhập khác. Thuế thu nhập doanh nghiệp là phần cần người chuyên môn xác nhận thêm theo quy định hiện hành.
Kết luận: ghi đơn hoàn theo căn cứ nào?
Đơn hoàn không phải là doanh thu bán hàng khi đơn chưa giao thành công. Tiền sàn bồi thường đơn hoàn là thu nhập khác, phí thu hộ nằm ngoài giá tính thuế, còn phụ thu shop được hưởng thì vào giá tính thuế.
Với đơn hoàn, bạn nên chốt ba việc: phân loại khoản tiền theo dòng tiền thực tế, lưu hồ sơ khiếu nại theo từng mã đơn hoàn, và ghi giảm doanh thu đúng kỳ. VAR eCOM thấy hồ sơ gọn theo mã đơn là phần tiết kiệm thời gian nhất khi quyết toán.
Để đọc tiếp, bạn xem hoàn tiền không trả hàng ghi hóa đơn thế nào và phí vận chuyển đơn hoàn Shopee. Dữ liệu trong bài cập nhật đến tháng 11/2026.