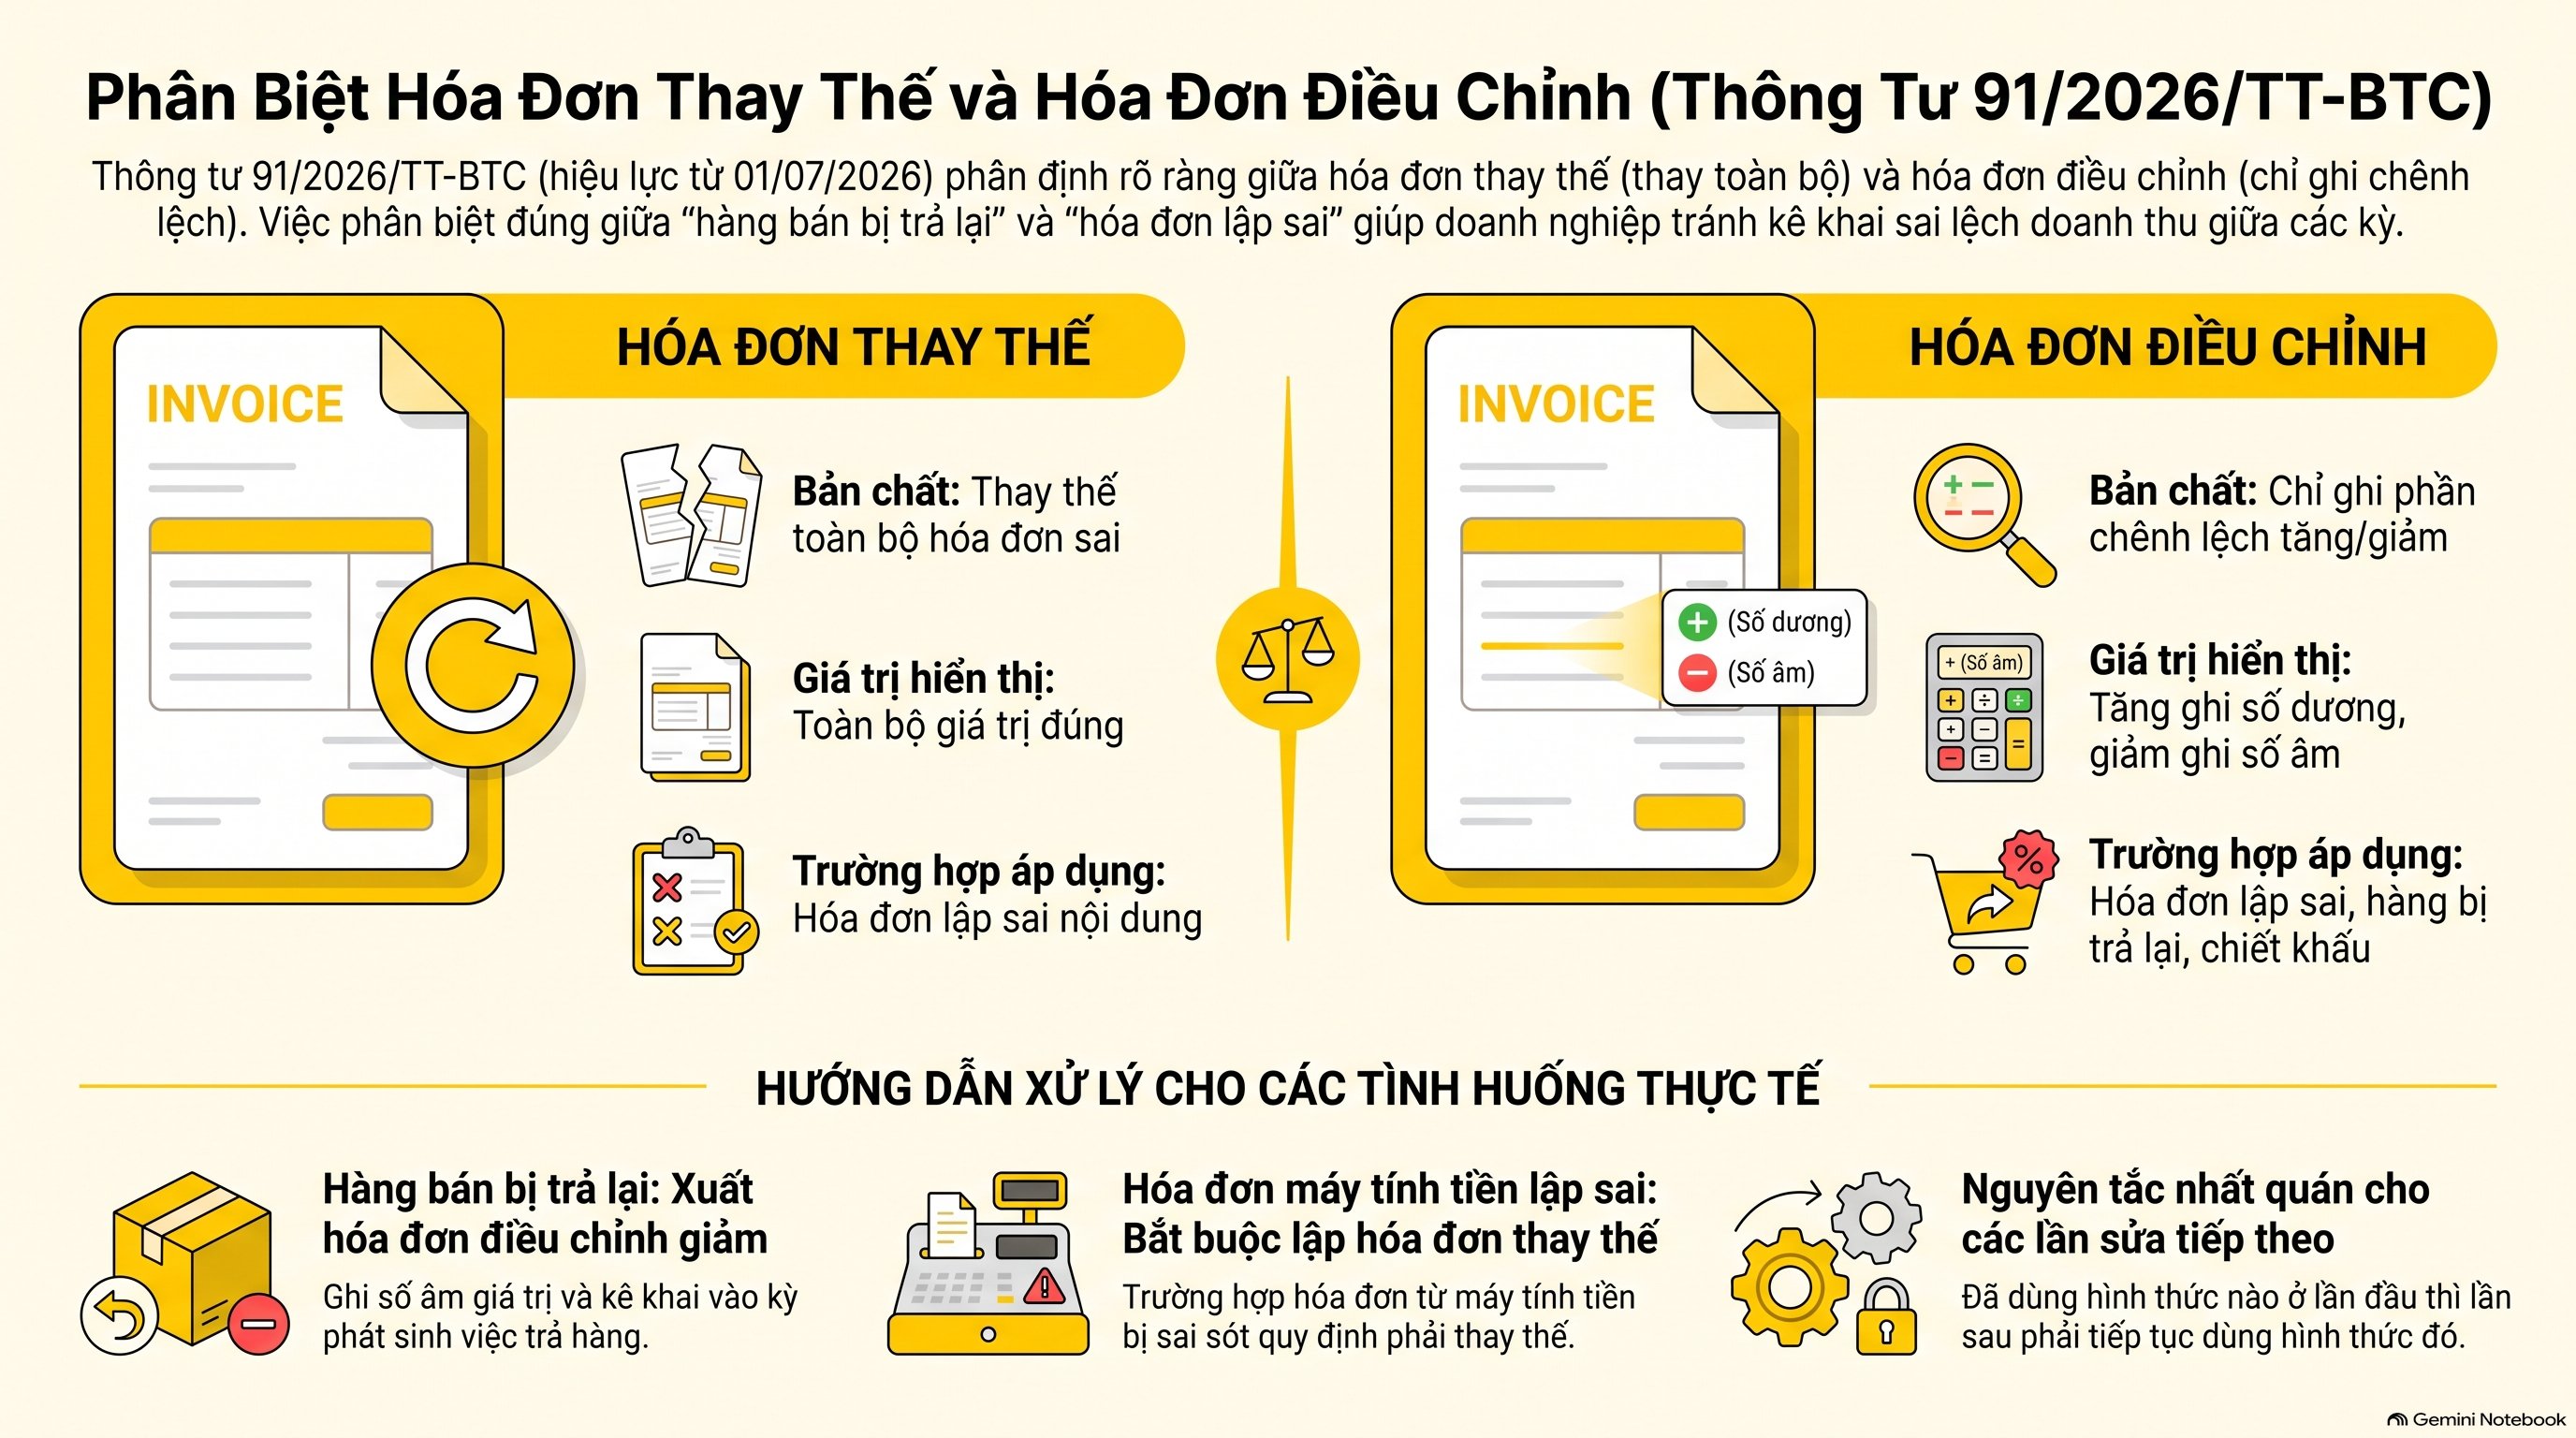
Hóa đơn thay thế và hóa đơn điều chỉnh là hai cách người bán sửa một hóa đơn điện tử đã lập, khác nhau ở chỗ hóa đơn thay thế thay toàn bộ hóa đơn cũ còn hóa đơn điều chỉnh chỉ ghi phần chênh lệch tăng hoặc giảm. Với hàng bán bị trả lại, Thông tư 91/2026/TT-BTC hướng dẫn lập hóa đơn điều chỉnh, ghi số âm. Với hóa đơn lập sai từ máy tính tiền, quy định lại hướng về hóa đơn thay thế.
Hai quy định này nghe như mâu thuẫn nhưng chạm hai tình huống khác nhau. Bài này đặt hóa đơn thay thế và hóa đơn điều chỉnh cạnh nhau theo số hiệu, Điều, Khoản để kế toán viên tra nhanh và ghi đúng.
Hàng bán bị trả lại có phải lập hóa đơn thay thế và hóa đơn điều chỉnh không?

Tùy trường hợp. Về hóa đơn thay thế và hóa đơn điều chỉnh, hàng bán bị trả lại là giao dịch hợp lệ, không phải hóa đơn lập sai, nên người bán lập hóa đơn điều chỉnh giảm. Hóa đơn thay thế chỉ dùng khi chính hóa đơn gốc ghi sai nội dung.
Khi áp dụng hóa đơn thay thế và hóa đơn điều chỉnh, Thông tư 91/2026/TT-BTC, Điều 10 khoản 5 điểm c.1, quy định người mua trả lại toàn bộ hoặc một phần hàng thì người bán lập hóa đơn điều chỉnh. Các bên có thể thỏa thuận để người mua lập hóa đơn khi trả hàng.
Vậy câu hỏi “hóa đơn thay thế và hóa đơn điều chỉnh, dùng cái nào cho hàng trả lại” có đáp án gọn: điều chỉnh. Ghi nhớ gọn về hóa đơn thay thế và hóa đơn điều chỉnh: trả hàng thì điều chỉnh, ghi sai thì chọn điều chỉnh hoặc thay thế. Cần phân biệt rõ hai khái niệm “lập sai” và “trả hàng”, vì hai khái niệm này đi theo hai khoản khác nhau của cùng một Điều.
Khi xử lý hồ sơ khách bán trên sàn, VAR eCOM ghi nhận lỗi hay gặp nhất là đưa đơn trả hàng vào nhóm “hóa đơn sai” rồi lập hóa đơn thay thế. Hệ quả là doanh thu của kỳ cũ bị sửa lại thay vì giảm ở kỳ phát sinh việc trả hàng.
Hóa đơn thay thế và hóa đơn điều chỉnh khác nhau ở điểm nào?

Trong thực hành hóa đơn thay thế và hóa đơn điều chỉnh, hóa đơn thay thế là hóa đơn mới thay cho hóa đơn lập sai, mang đầy đủ thông tin đúng và ghi dòng “Thay thế cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm”. Hóa đơn điều chỉnh không thay cả hóa đơn, chỉ ghi phần chênh lệch và ghi dòng “Điều chỉnh cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm”.
Bảng dưới đây đặt hóa đơn thay thế và hóa đơn điều chỉnh cạnh nhau theo từng tiêu chí của hóa đơn thay thế và hóa đơn điều chỉnh.
| Tiêu chí | Hóa đơn thay thế | Hóa đơn điều chỉnh |
|---|---|---|
| Bản chất | Hóa đơn mới thay toàn bộ hóa đơn sai | Hóa đơn ghi phần chênh lệch |
| Dòng chữ bắt buộc | “Thay thế cho hóa đơn Mẫu số… ký hiệu… số…” | “Điều chỉnh cho hóa đơn Mẫu số… ký hiệu… số…” |
| Giá trị trên hóa đơn | Toàn bộ giá trị đúng | Tăng ghi số dương, giảm ghi số âm |
| Dùng khi | Hóa đơn lập sai | Hóa đơn lập sai, hàng trả lại, chiết khấu |
| Lần sửa tiếp theo | Phải tiếp tục thay thế | Phải tiếp tục điều chỉnh |
Căn cứ pháp lý nào quy định hóa đơn thay thế và hóa đơn điều chỉnh?
Với hóa đơn thay thế và hóa đơn điều chỉnh, căn cứ hiện hành là Điều 10 Thông tư 91/2026/TT-BTC, ban hành ngày 30/06/2026, có hiệu lực từ 01/07/2026 và thay Thông tư 32/2025/TT-BTC. Thông tư này hướng dẫn Nghị định 254/2026/NĐ-CP, cũng có hiệu lực từ 01/07/2026. Kế toán nên lưu Điều 10 làm căn cứ chính cho mọi hồ sơ về hóa đơn thay thế và hóa đơn điều chỉnh.
> Điều 10 khoản 1 điểm b: người bán “có thể lựa chọn điều chỉnh hoặc thay thế hóa đơn điện tử” khi hóa đơn lập sai mã số thuế, số tiền, thuế suất, tiền thuế, hoặc hàng hóa không đúng quy cách, chất lượng.
Điều 24 Thông tư 91/2026/TT-BTC có quy định chuyển tiếp cho hóa đơn đã lập theo Nghị định 123/2020/NĐ-CP, Nghị định 70/2025/NĐ-CP và Thông tư 32/2025/TT-BTC mà lập sai: xử lý bằng điều chỉnh hoặc thay thế theo quy định.
Đối với hóa đơn thay thế và hóa đơn điều chỉnh, bảng sau tóm tắt từng điểm căn cứ thường phải mở khi cầm hóa đơn trên tay.
| Tình huống | Căn cứ trong Thông tư 91/2026/TT-BTC | Cách xử lý |
|---|---|---|
| Sai tên, địa chỉ, số tiền bằng chữ nhưng không sai mã số thuế, số tiền, thuế suất | Điều 10 khoản 1 điểm a | Thông báo người mua, không lập lại hóa đơn |
| Sai mã số thuế, số tiền, thuế suất, tiền thuế | Điều 10 khoản 1 điểm b | Chọn điều chỉnh hoặc thay thế |
| Hóa đơn máy tính tiền lập sai | Điều 10 khoản 1 điểm c | Lập hóa đơn thay thế |
| Người mua trả lại hàng | Điều 10 khoản 5 điểm c.1 | Lập hóa đơn điều chỉnh |
| Lần sửa thứ hai trở đi | Điều 10 khoản 6 điểm a | Theo hình thức đã dùng lần đầu |
Hóa đơn máy tính tiền bị trả hàng thì thay thế hay điều chỉnh?
Tùy trường hợp. Ở mảng hóa đơn thay thế và hóa đơn điều chỉnh, hóa đơn máy tính tiền lập sai thì lập hóa đơn thay thế theo Điều 10 khoản 1 điểm c. Khách trả lại hàng thì áp dụng khoản 5 điểm c.1, lập hóa đơn điều chỉnh.
Điểm c khoản 1 Điều 10 loại trừ riêng điểm c.2 khoản 5, tức tài sản phải đăng ký quyền sở hữu, sử dụng. Văn bản không nhắc c.1 trong phần loại trừ, nên có cách đọc cho rằng hóa đơn máy tính tiền vẫn phải thay thế ngay cả khi trả hàng.
Khi áp dụng hóa đơn thay thế và hóa đơn điều chỉnh, kho Mr VAR chưa có công văn hướng dẫn riêng cho trường hợp này. Nếu cửa hàng của khách gặp đúng tình huống, nên xin ý kiến bằng văn bản của cơ quan thuế quản lý trực tiếp trước khi chốt cách ghi.
Ghi hóa đơn thay thế và hóa đơn điều chỉnh thế nào cho đúng?
Theo cách đọc hóa đơn thay thế và hóa đơn điều chỉnh, hóa đơn thay thế và hóa đơn điều chỉnh đều phải có dòng chữ viện dẫn hóa đơn gốc, ký số, và gửi cơ quan thuế cấp mã nếu thuộc loại có mã. Thiếu dòng viện dẫn là lỗi dễ bị hỏi nhất khi hậu kiểm. Hồ sơ về hóa đơn thay thế và hóa đơn điều chỉnh cần lưu cùng văn bản thỏa thuận hoặc chứng từ trả hàng.
Với hóa đơn không có mã của cơ quan thuế, người bán ký số rồi gửi trực tiếp cho người mua. Với hóa đơn có mã, người bán gửi cơ quan thuế cấp mã trước, sau đó mới gửi người mua.
Với hóa đơn thay thế và hóa đơn điều chỉnh, bảng dưới đây chỉ rõ từng ô trên hóa đơn điều chỉnh giảm cho hàng trả lại, ô nào ghi gì và ô nào để trống.
| Ô trên hóa đơn | Cách ghi | Ghi chú |
|---|---|---|
| Dòng viện dẫn | “Điều chỉnh cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm” | Bắt buộc |
| Tên hàng | Giữ đúng tên hàng của hóa đơn gốc | Chỉ ghi phần hàng bị trả |
| Số lượng | Ghi số lượng trả lại | Theo thực tế trả hàng |
| Thành tiền chưa thuế | Số âm bằng giá trị hàng trả | Điều 10 khoản 6 điểm c |
| Tiền thuế GTGT | Số âm tương ứng | Theo thuế suất hóa đơn gốc |
| Văn bản thỏa thuận | Lưu tại đơn vị, không đính kèm hóa đơn | Xuất trình khi cơ quan thuế yêu cầu |
| Thông tin người mua | Giữ như hóa đơn gốc | Không đổi người mua |
Xét hóa đơn thay thế và hóa đơn điều chỉnh, giá trị trên hóa đơn điều chỉnh bắt buộc ghi dương khi tăng, ghi âm khi giảm, đúng với thực tế điều chỉnh. Đây là quy định tại Điều 10 khoản 6 điểm c Thông tư 91/2026/TT-BTC.
Trước khi điều chỉnh hay thay thế theo điểm b khoản 1, nếu người mua là tổ chức, hộ kinh doanh, cá nhân kinh doanh thì hai bên phải lập văn bản thỏa thuận ghi rõ nội dung sai. Nếu người mua là cá nhân thì người bán thông báo trực tiếp hoặc thông báo trên website của mình.
Ở mảng hóa đơn thay thế và hóa đơn điều chỉnh, hoạt động mua bán hàng hóa trên nền tảng thương mại điện tử, nền tảng số khác không bắt buộc lập văn bản thỏa thuận. Đây là điểm khác biệt quan trọng với shop bán đa sàn.
Một hóa đơn thay thế và hóa đơn điều chỉnh có sửa được nhiều hóa đơn sai không?
Về hóa đơn thay thế và hóa đơn điều chỉnh, có, với điều kiện nghiêm. Nếu trong cùng tháng người bán lập sai cùng thông tin về người mua, tên hàng, đơn giá, số lượng, thuế suất trên nhiều hóa đơn của một người mua, được lập một hóa đơn thay thế hoặc điều chỉnh cho cả nhóm.
Kèm theo là bảng kê Mẫu số 01/BK-ĐCTT thuộc Phụ lục III của Thông tư 91/2026/TT-BTC. Phụ lục này khác Phụ lục IA của Nghị định 70/2025/NĐ-CP mà kế toán quen dùng trước 01/07/2026, nên cần cập nhật biểu mẫu trong phần mềm.
Hạch toán và kê khai hóa đơn thay thế và hóa đơn điều chỉnh vào đâu?
Theo cách đọc hóa đơn thay thế và hóa đơn điều chỉnh, hóa đơn điều chỉnh cho hàng trả lại được người bán kê khai vào kỳ phát sinh hóa đơn điều chỉnh, người mua kê khai vào kỳ nhận được hóa đơn điều chỉnh. Căn cứ là Điều 10 khoản 6 điểm d Thông tư 91/2026/TT-BTC.
Trong thực hành hóa đơn thay thế và hóa đơn điều chỉnh, nói cách khác, hóa đơn bán hàng tháng 12 và hàng trả lại tháng 1 năm sau không đẩy ngược về tháng 12. Doanh thu và thuế GTGT đầu ra giảm ở kỳ có hóa đơn điều chỉnh. Mỗi bút toán về hóa đơn thay thế và hóa đơn điều chỉnh phải khớp với kỳ kê khai này.
Định khoản cho hàng bán bị trả lại, bên người bán, gồm ba nhóm bút toán. Số hiệu tài khoản cụ thể phụ thuộc chế độ kế toán doanh nghiệp đang áp dụng, nên bài này mô tả theo bản chất.
Xét hóa đơn thay thế và hóa đơn điều chỉnh, chỉ tiêu trên tờ khai thuế GTGT phản ánh số điều chỉnh giảm thuộc kỳ hóa đơn điều chỉnh. Số chỉ tiêu và mẫu tờ khai cần đối chiếu theo mẫu đang áp dụng tại thời điểm kê khai.
Đối với hóa đơn thay thế và hóa đơn điều chỉnh, ví dụ minh họa: cửa hàng bán lô hàng 10.000.000 đồng, thuế GTGT 8% là 800.000 đồng. Khách trả lại một nửa lô, nên hóa đơn điều chỉnh ghi âm 5.000.000 đồng tiền hàng và âm 400.000 đồng tiền thuế.
Với hóa đơn thay thế cho hóa đơn lập sai, kỳ kê khai theo hướng dẫn riêng về khai bổ sung, nên cần đối chiếu theo từng trường hợp trước khi ghi sổ.
Trường hợp nào hóa đơn thay thế và hóa đơn điều chỉnh đi khác thông thường?
Về hóa đơn thay thế và hóa đơn điều chỉnh, có bốn ngoại lệ hay gặp: đơn hoàn trên sàn thương mại điện tử, trả hàng vắt qua năm, đổi hàng có chênh lệch giá, và chiết khấu thương mại. Cả bốn đều nằm trong khoản 5 hoặc khoản 6 Điều 10 và không làm đổi nguyên tắc của hóa đơn thay thế và hóa đơn điều chỉnh.
Đơn hoàn trên sàn. Khi áp dụng hóa đơn thay thế và hóa đơn điều chỉnh, khách trả hàng qua sàn thì hóa đơn gốc đã xuất cho khách hoặc cho đơn giao thành công vẫn đúng tại thời điểm bán. Phần hoàn xử lý bằng hóa đơn điều chỉnh giảm, không hủy hóa đơn gốc.
Trả hàng vắt qua năm. Đơn giao thành công ngày 29/12/2025, đã xuất hóa đơn và nộp thuế, khách trả hàng ngày 12/01/2026. Hóa đơn điều chỉnh lập năm 2026, doanh thu giảm ở kỳ năm 2026, không sửa tờ khai năm đã chốt.
Đổi hàng làm thay đổi giá trị. Trong thực hành hóa đơn thay thế và hóa đơn điều chỉnh, Điều 10 khoản 5 điểm c.1 gộp cả trường hợp đổi hàng làm thay đổi giá trị vào nhóm trả lại hàng. Nếu đổi sang hàng đắt hơn, phần chênh lệch tăng ghi số dương trên hóa đơn điều chỉnh.
Chiết khấu thương mại theo số lượng, doanh số. Với hóa đơn thay thế và hóa đơn điều chỉnh, khoản 5 điểm b cho hai cách: điều chỉnh trên hóa đơn của lần mua cuối cùng hoặc kỳ tiếp sau, hoặc lập hóa đơn điều chỉnh kèm bảng kê các hóa đơn cần điều chỉnh.
Hồ sơ trả hàng cần đủ: biên bản hoặc thỏa thuận trả hàng, chứng từ vận chuyển trả hàng, phiếu nhập kho, và dữ liệu đơn hoàn từ sàn. Điều 10 yêu cầu người bán và người mua xuất trình đầy đủ khi cơ quan thuế yêu cầu. Khi đối soát đa sàn cho khách, VAR eCOM đối chiếu dữ liệu đơn hoàn từ sàn với hóa đơn điều chỉnh trước khi chốt kỳ.
Đối với hóa đơn thay thế và hóa đơn điều chỉnh, bài đơn hàng hoàn có bị tính thuế không đi sâu hơn vào cách theo dõi đơn hoàn theo từng kỳ. Còn hoàn tiền khách hàng có phải xuất hóa đơn không phân tích trường hợp chỉ hoàn tiền, không trả hàng.
Hóa đơn thay thế và hóa đơn điều chỉnh khác hủy hóa đơn ở đâu?
Hủy hóa đơn là xóa hiệu lực hóa đơn đã lập, còn hóa đơn thay thế và hóa đơn điều chỉnh giữ lại hóa đơn gốc rồi lập hóa đơn mới để sửa. Theo tài liệu Mr VAR đối chiếu cho giai đoạn từ 01/06/2025, sai sót trên hóa đơn điện tử đã xuất không xử lý bằng cách hủy. Nói gọn, hóa đơn thay thế và hóa đơn điều chỉnh là cách sửa còn hủy không phải cách sửa.
Ở mảng hóa đơn thay thế và hóa đơn điều chỉnh, bài cách hủy hóa đơn điện tử đã lập tổng hợp các tình huống khác, còn bài xử lý sai sót hóa đơn điện tử từ máy tính tiền đặt trong bối cảnh Nghị định 70/2025/NĐ-CP.
Câu hỏi thường gặp về hóa đơn thay thế và hóa đơn điều chỉnh
Hàng bán bị trả lại xuất hóa đơn thay thế và hóa đơn điều chỉnh loại nào vậy ạ?
Xuất hóa đơn điều chỉnh giảm. Điều 10 khoản 5 điểm c.1 Thông tư 91/2026/TT-BTC quy định người mua trả lại toàn bộ hoặc một phần hàng thì người bán lập hóa đơn điều chỉnh.
Hóa đơn thay thế và hóa đơn điều chỉnh mà vẫn sai tiếp thì phải làm sao?
Khi áp dụng hóa đơn thay thế và hóa đơn điều chỉnh, tiếp tục điều chỉnh. Khoản 6 điểm a Điều 10 quy định các lần xử lý tiếp theo thực hiện theo hình thức đã áp dụng ở lần đầu.
Hóa đơn thay thế và hóa đơn điều chỉnh có bắt buộc ghi số âm không?
Theo cách đọc hóa đơn thay thế và hóa đơn điều chỉnh, có. Điều 10 khoản 6 điểm c quy định điều chỉnh giảm ghi số âm, điều chỉnh tăng ghi số dương, đúng với thực tế điều chỉnh.
Bán qua sàn, hóa đơn thay thế và hóa đơn điều chỉnh có cần văn bản thỏa thuận không?
Không bắt buộc với hoạt động mua bán trên nền tảng thương mại điện tử. Điều 10 khoản 1 điểm b nêu rõ trường hợp này nằm trong nhóm không bắt buộc lập văn bản thỏa thuận.
Hóa đơn thay thế và hóa đơn điều chỉnh cho hóa đơn cũ lập sai xử lý theo luật nào?
Với hóa đơn thay thế và hóa đơn điều chỉnh, theo Điều 24 Thông tư 91/2026/TT-BTC, hóa đơn lập theo Nghị định 123/2020/NĐ-CP, Nghị định 70/2025/NĐ-CP và Thông tư 32/2025/TT-BTC mà lập sai thì xử lý bằng điều chỉnh hoặc thay thế theo quy định.
Kết luận
Xét hóa đơn thay thế và hóa đơn điều chỉnh, hàng bán bị trả lại thì lập hóa đơn điều chỉnh, ghi số âm, kê khai ở kỳ phát sinh hóa đơn điều chỉnh. Hóa đơn lập sai thì chọn điều chỉnh hoặc thay thế, riêng hóa đơn máy tính tiền lập sai thì thay thế theo Điều 10 khoản 1 điểm c.
Người đọc có thể tra thêm tại Cổng thông tin Cục Thuế và Thư viện pháp luật. Mọi nội dung trong bài lấy từ Thông tư 91/2026/TT-BTC, có hiệu lực từ 01/07/2026, cập nhật tháng 10/2026. Cần đọc cùng Thông tư 91/2026/TT-BTC và nguyên tắc xuất hóa đơn từ máy tính tiền để hiểu trọn khung hóa đơn mới.