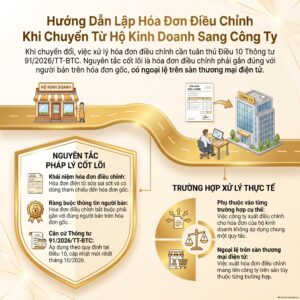
Chuyển đổi hộ kinh doanh sang công ty là việc đăng ký thành lập doanh nghiệp trên cơ sở hộ kinh doanh hiện có, sau đó hộ kinh doanh chấm dứt hoạt động. Từ ngày công ty được cấp Giấy chứng nhận đăng ký doanh nghiệp, hộ kinh doanh không được bán hàng nữa, nên hóa đơn của hàng giao từ ngày đó phải do công ty lập.
Vướng mắc thường gặp khi chuyển đổi hộ kinh doanh sang công ty là sàn vẫn đối soát và trừ thuế theo mã số thuế của hộ. Bài này nêu căn cứ, cách ghi hóa đơn và hướng xử lý, cập nhật tháng 10/2026.
Chuyển đổi hộ kinh doanh sang công ty có phải xuất lại hóa đơn không?
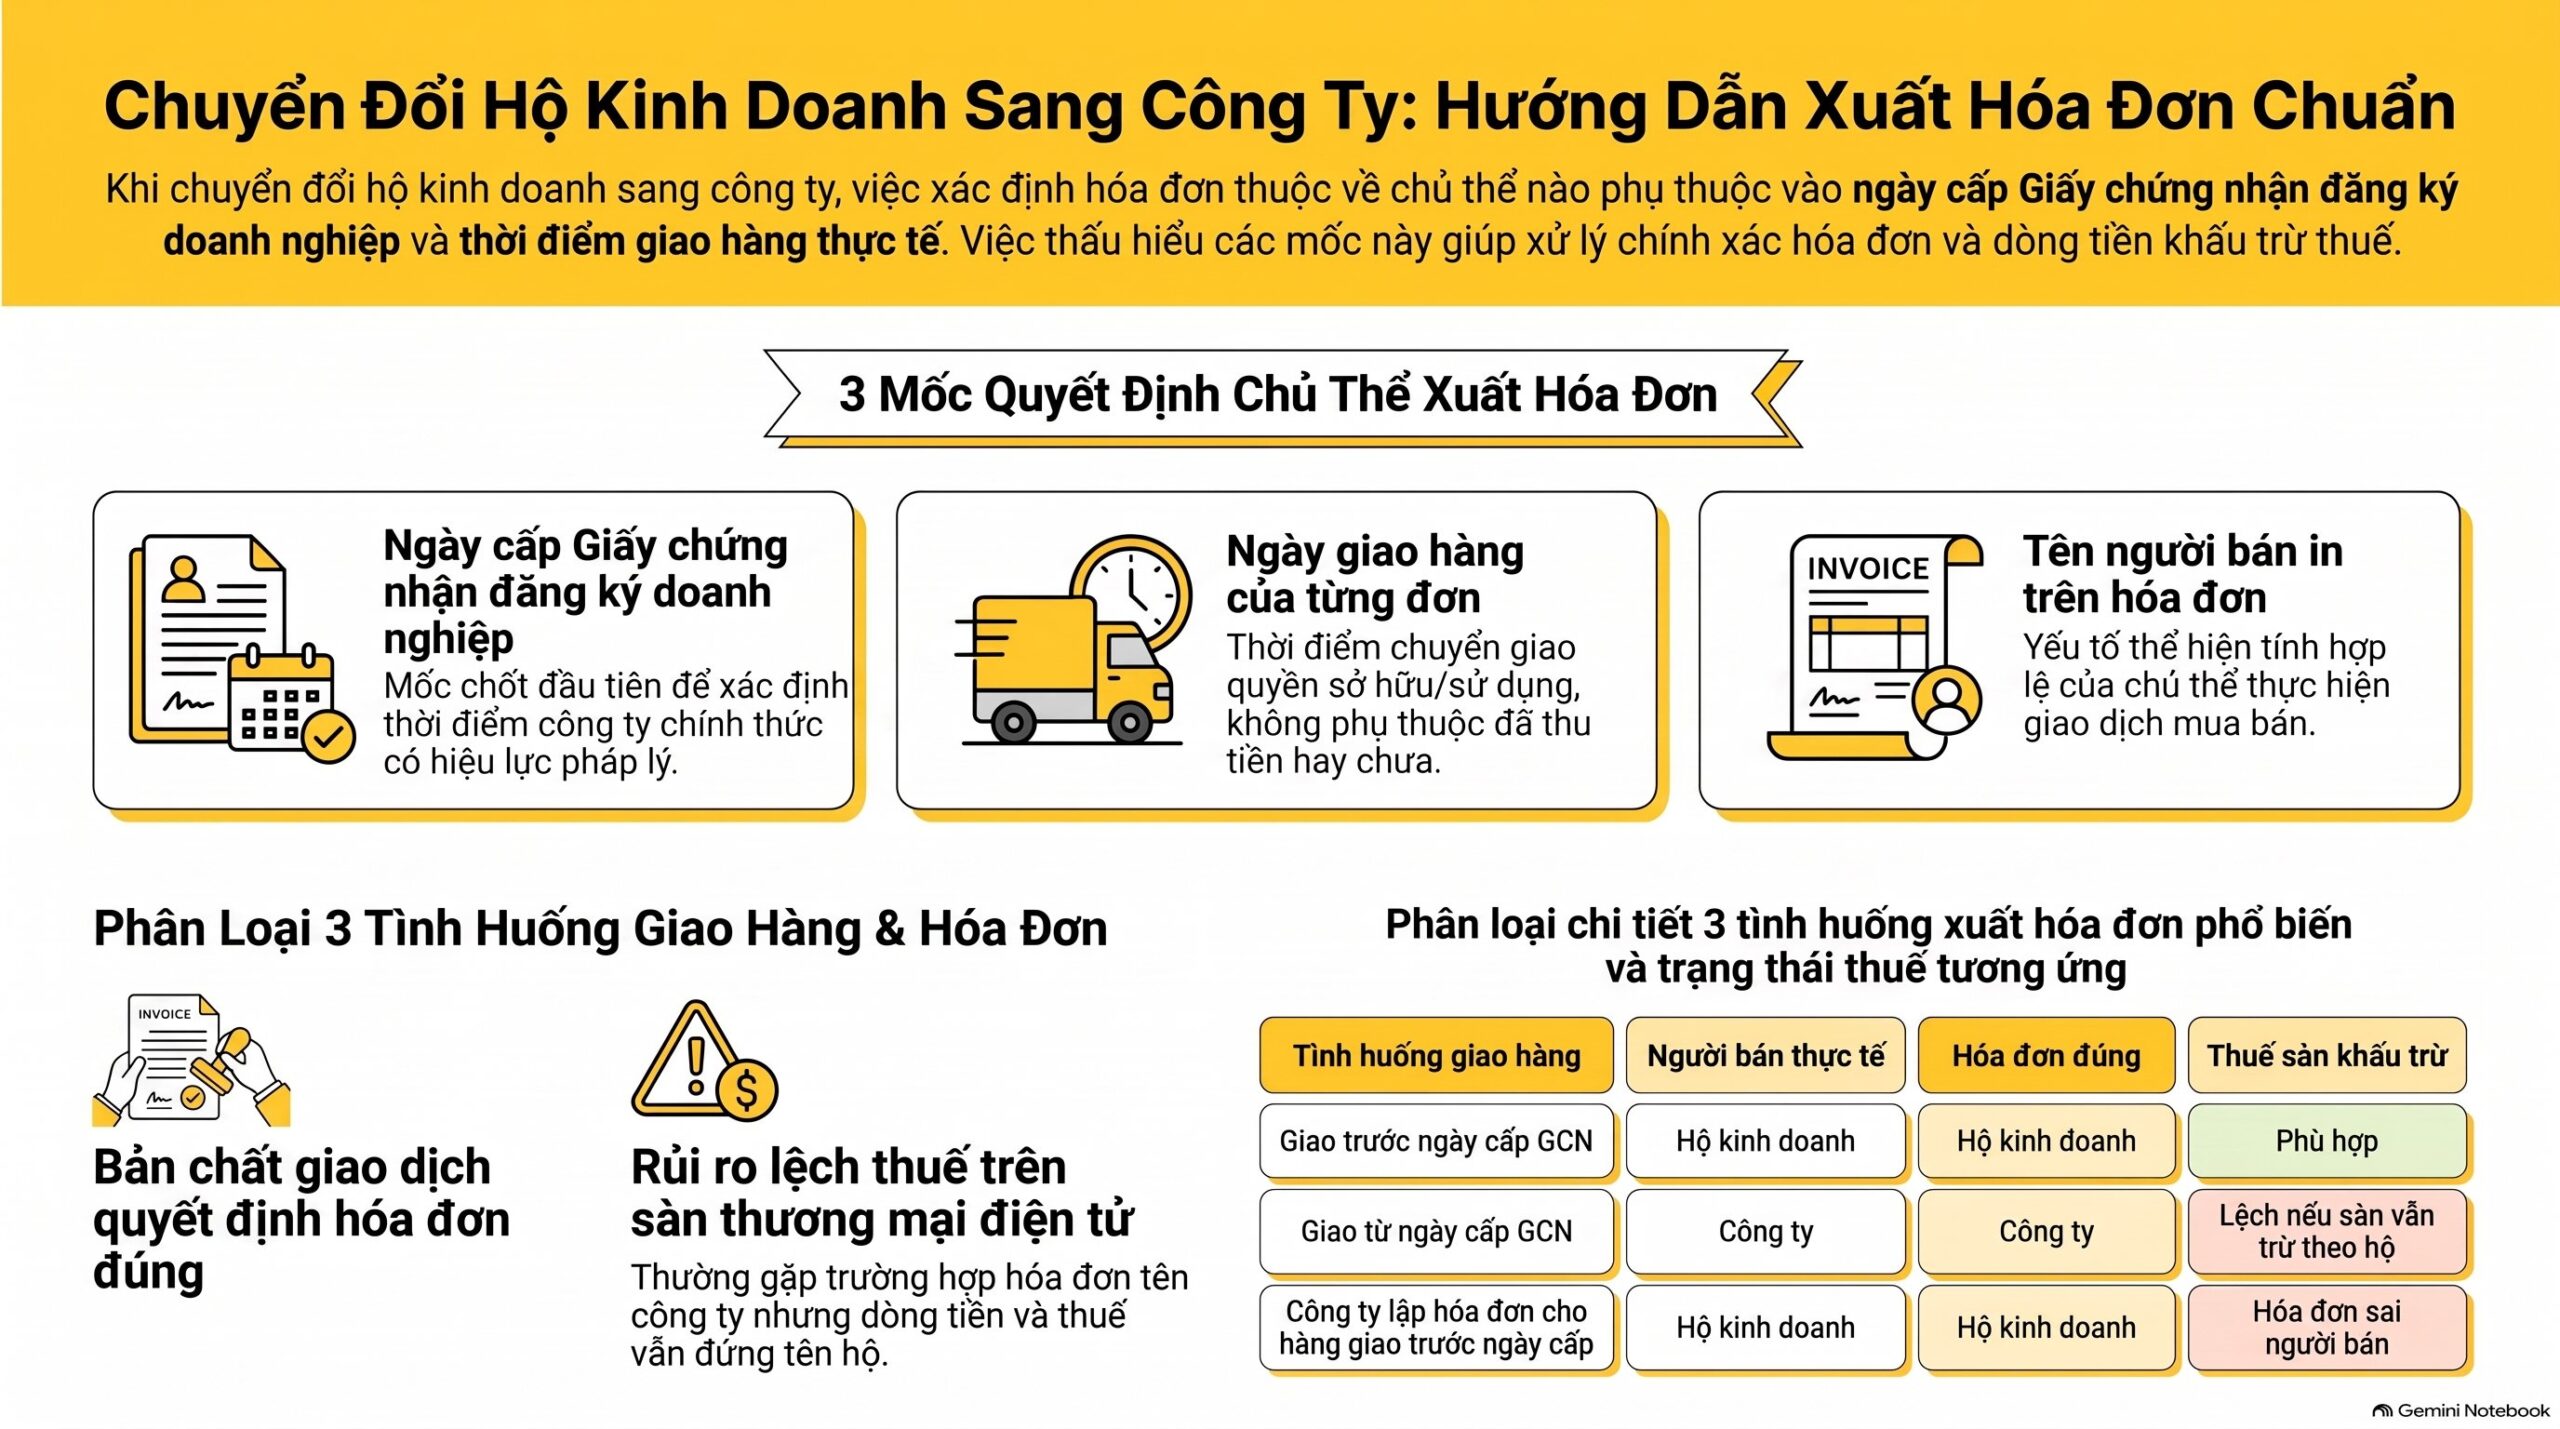
Tùy trường hợp. Khi chuyển đổi hộ kinh doanh sang công ty, hóa đơn cho hàng giao từ ngày công ty được cấp Giấy chứng nhận đăng ký doanh nghiệp là hóa đơn của công ty và không phải xuất lại. Hóa đơn cho hàng giao trước ngày đó thuộc hộ kinh doanh, nên hóa đơn công ty đã lập cho các đơn này phải xử lý riêng.
3 mốc quyết định người bán khi chuyển đổi hộ kinh doanh sang công ty: ngày cấp giấy chứng nhận, ngày giao hàng của từng đơn và tên người bán in trên hóa đơn. Trong chuyển đổi hộ kinh doanh sang công ty, ngày giao hàng là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng, không phụ thuộc đã thu tiền hay chưa, theo khoản 1 Điều 9 Nghị định 254/2026/NĐ-CP.
Chuyển đổi hộ kinh doanh sang công ty là tên gọi quen thuộc của dân nghề. Văn bản gọi việc này là đăng ký thành lập doanh nghiệp trên cơ sở chuyển đổi từ hộ kinh doanh, và phần căn cứ bên dưới dùng tên pháp lý.
Bảng sau phân loại 3 tình huống chuyển đổi hộ kinh doanh sang công ty hay gặp nhất.
| Chuyển đổi hộ kinh doanh sang công ty | Người bán thực tế | Hóa đơn đúng của | Thuế sàn khấu trừ |
|---|---|---|---|
| Giao hàng trước ngày cấp giấy chứng nhận | Hộ kinh doanh | Hộ kinh doanh | Phù hợp |
| Giao hàng từ ngày cấp giấy chứng nhận | Công ty | Công ty | Lệch nếu sàn vẫn trừ theo hộ |
| Công ty lập hóa đơn cho hàng giao trước ngày cấp | Hộ kinh doanh | Hộ kinh doanh | Hóa đơn sai người bán |
Bảng trên là cách phân loại theo bản chất giao dịch, suy ra từ khoản 4 Điều 27 Nghị định 168/2025/NĐ-CP, không phải câu chữ của một điều khoản riêng. Với mọi ca chuyển đổi hộ kinh doanh sang công ty, ngày cấp giấy chứng nhận là mốc cần chốt đầu tiên.
VAR eCOM thường gặp ca chuyển đổi hộ kinh doanh sang công ty mà tài khoản sàn vẫn mang tên hộ sau ngày có giấy chứng nhận. Lúc đó hóa đơn đã sang tên công ty, còn dòng tiền và thuế khấu trừ vẫn đứng tên hộ.
Căn cứ pháp lý nào quy định chuyển đổi hộ kinh doanh sang công ty?
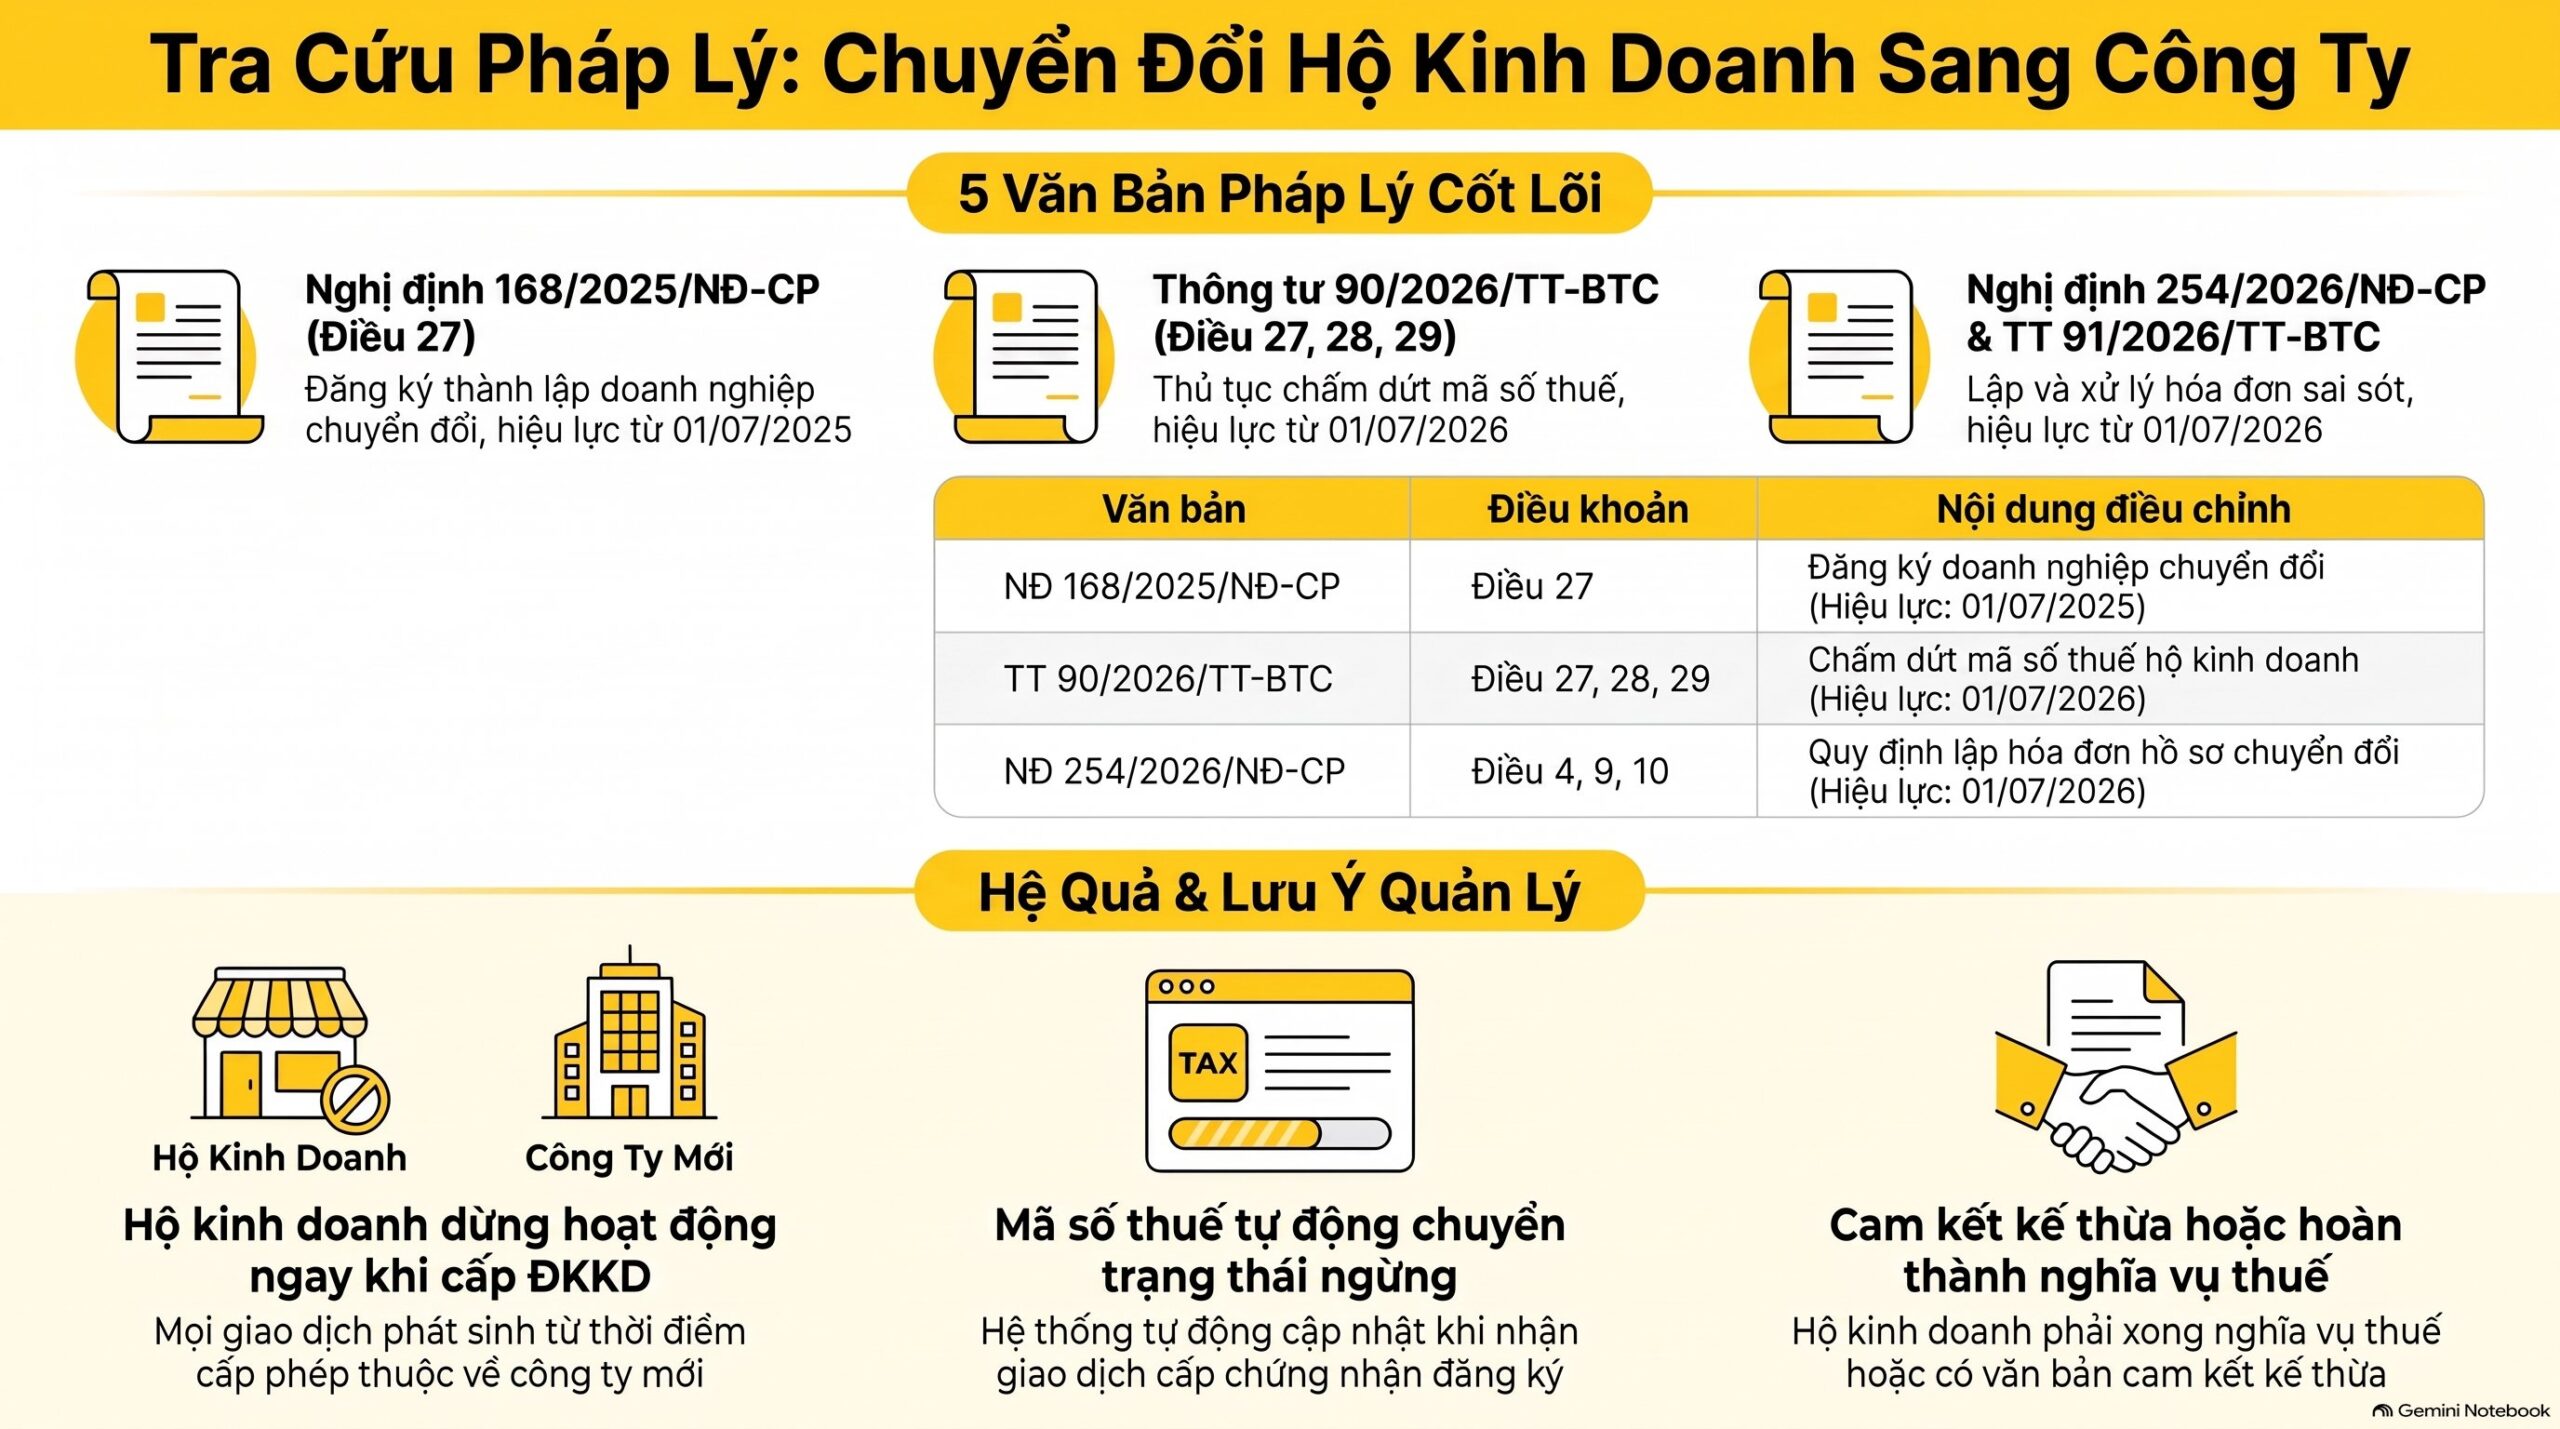
Có 5 văn bản cần tra khi chuyển đổi hộ kinh doanh sang công ty, theo thứ tự: đăng ký doanh nghiệp, chấm dứt mã số thuế, hóa đơn, xử lý hóa đơn sai và thuế sàn khấu trừ. Danh sách dưới đây nêu số hiệu, điều khoản và hiệu lực.
- Nghị định 168/2025/NĐ-CP, Điều 27: đăng ký thành lập doanh nghiệp để chuyển đổi hộ kinh doanh sang công ty, có hiệu lực từ 01/07/2025.
- Thông tư 90/2026/TT-BTC, Điều 27, Điều 28 và Điều 29: chấm dứt mã số thuế của hộ khi chuyển đổi hộ kinh doanh sang công ty, có hiệu lực từ 01/07/2026.
- Nghị định 254/2026/NĐ-CP, Điều 4, Điều 9 và Điều 10: lập hóa đơn trong hồ sơ chuyển đổi hộ kinh doanh sang công ty, có hiệu lực từ 01/07/2026.
- Thông tư 91/2026/TT-BTC, Điều 10: sửa hóa đơn lập sai khi chuyển đổi hộ kinh doanh sang công ty, có hiệu lực từ 01/07/2026.
- Nghị định 68/2026/NĐ-CP, Điều 11 và Điều 12: sàn khấu trừ thuế của hộ trong kỳ chuyển đổi hộ kinh doanh sang công ty, có hiệu lực từ 05/03/2026.
> Hộ kinh doanh không được hoạt động kể từ thời điểm doanh nghiệp chuyển đổi từ hộ kinh doanh được cấp Giấy chứng nhận đăng ký doanh nghiệp.
Câu trên là khoản 4 Điều 27 Nghị định 168/2025/NĐ-CP. Hệ quả khi chuyển đổi hộ kinh doanh sang công ty: mọi đơn giao từ thời điểm đó thuộc công ty, kể cả khi người mua vẫn đặt hàng qua gian hàng cũ.
Với chuyển đổi hộ kinh doanh sang công ty, hệ thống tự động chuyển mã số thuế của hộ sang trạng thái "NNT ngừng hoạt động và chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế". Việc này diễn ra ngay khi nhận giao dịch cấp giấy chứng nhận, theo điểm a khoản 2 Điều 29 Thông tư 90/2026/TT-BTC.
Theo khoản 3 Điều 27, khi chuyển đổi hộ kinh doanh sang công ty, cơ quan đăng ký cấp tỉnh gửi thông tin cho cấp xã trong 02 ngày làm việc kể từ ngày cấp giấy chứng nhận. Khi hộ hoàn thành nghĩa vụ thuế, tình trạng pháp lý của hộ chuyển sang đã chấm dứt hoạt động trong 03 ngày làm việc.
Hộ chuyển lên doanh nghiệp nhỏ và vừa trong ca chuyển đổi hộ kinh doanh sang công ty phải hoàn thành nghĩa vụ thuế hoặc gửi văn bản cam kết kế thừa, theo khoản 2 Điều 28 Thông tư 90/2026/TT-BTC.
Giao dịch phát sinh trước 01/07/2026 chịu sự điều chỉnh của quy định về hóa đơn trước đó, đã hết hiệu lực từ ngày Nghị định 254/2026/NĐ-CP có hiệu lực theo khoản 2 Điều 43. Bài này chỉ dẫn văn bản đang có hiệu lực, nên hồ sơ chuyển đổi hộ kinh doanh sang công ty đi qua mốc đó cần tra riêng theo ngày giao hàng.
Ghi hóa đơn khi chuyển đổi hộ kinh doanh sang công ty thế nào, ô nào để trống?
Ghi công ty là người bán cho hàng giao từ ngày cấp giấy chứng nhận, ghi hộ kinh doanh cho hàng giao trước đó, và để trống ô chữ ký số của người mua. Khi chuyển đổi hộ kinh doanh sang công ty mà hóa đơn đã lập sai người bán, lập hóa đơn điều chỉnh hoặc thay thế có dòng chữ dẫn về hóa đơn cũ.
Bảng sau liệt kê từng ô cần ghi khi chuyển đổi hộ kinh doanh sang công ty.
| Ô trên hóa đơn | Cách ghi | Căn cứ |
|---|---|---|
| Người bán | Tên, địa chỉ, mã số thuế của đơn vị bán thực tế tại ngày giao hàng | Điểm c khoản 1 Điều 10 Nghị định 254/2026/NĐ-CP |
| Ngày lập | Ngày chuyển giao quyền sở hữu hoặc sử dụng hàng, không phân biệt đã thu tiền hay chưa | Khoản 1 Điều 9 Nghị định 254/2026/NĐ-CP |
| Hóa đơn thay thế | Có dòng chữ "Thay thế cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm" | Điểm b.2 khoản 1 Điều 10 Thông tư 91/2026/TT-BTC |
| Hóa đơn điều chỉnh | Có dòng chữ "Điều chỉnh cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm", điều chỉnh giảm ghi số âm | Điểm b.1 khoản 1 và điểm c khoản 6 Điều 10 Thông tư 91/2026/TT-BTC |
| Chữ ký số người mua | Để trống, trừ khi hai bên có thỏa thuận | Điểm e khoản 1 Điều 10 Nghị định 254/2026/NĐ-CP |
Hơn 100 hóa đơn trong hồ sơ chuyển đổi hộ kinh doanh sang công ty không tự động gộp được thành một hóa đơn điều chỉnh. Điều kiện gộp nêu tại mục câu hỏi thường gặp bên dưới. Đơn trên sàn thường khác người mua nên phần lớn phải xử lý từng hóa đơn.
Khi chuyển đổi hộ kinh doanh sang công ty, hóa đơn công ty lập cho hàng giao trước ngày cấp giấy chứng nhận ghi sai người bán, không chỉ sai chữ. Kế toán thường xử lý theo nhóm sai mã số thuế tại điểm b khoản 1 Điều 10 Thông tư 91/2026/TT-BTC. Đây là cách áp dụng suy luận, cần chuyên viên thuế xác nhận trước khi điều chỉnh hàng loạt.
Hạch toán và xử lý thuế sàn khi chuyển đổi hộ kinh doanh sang công ty vào đâu?
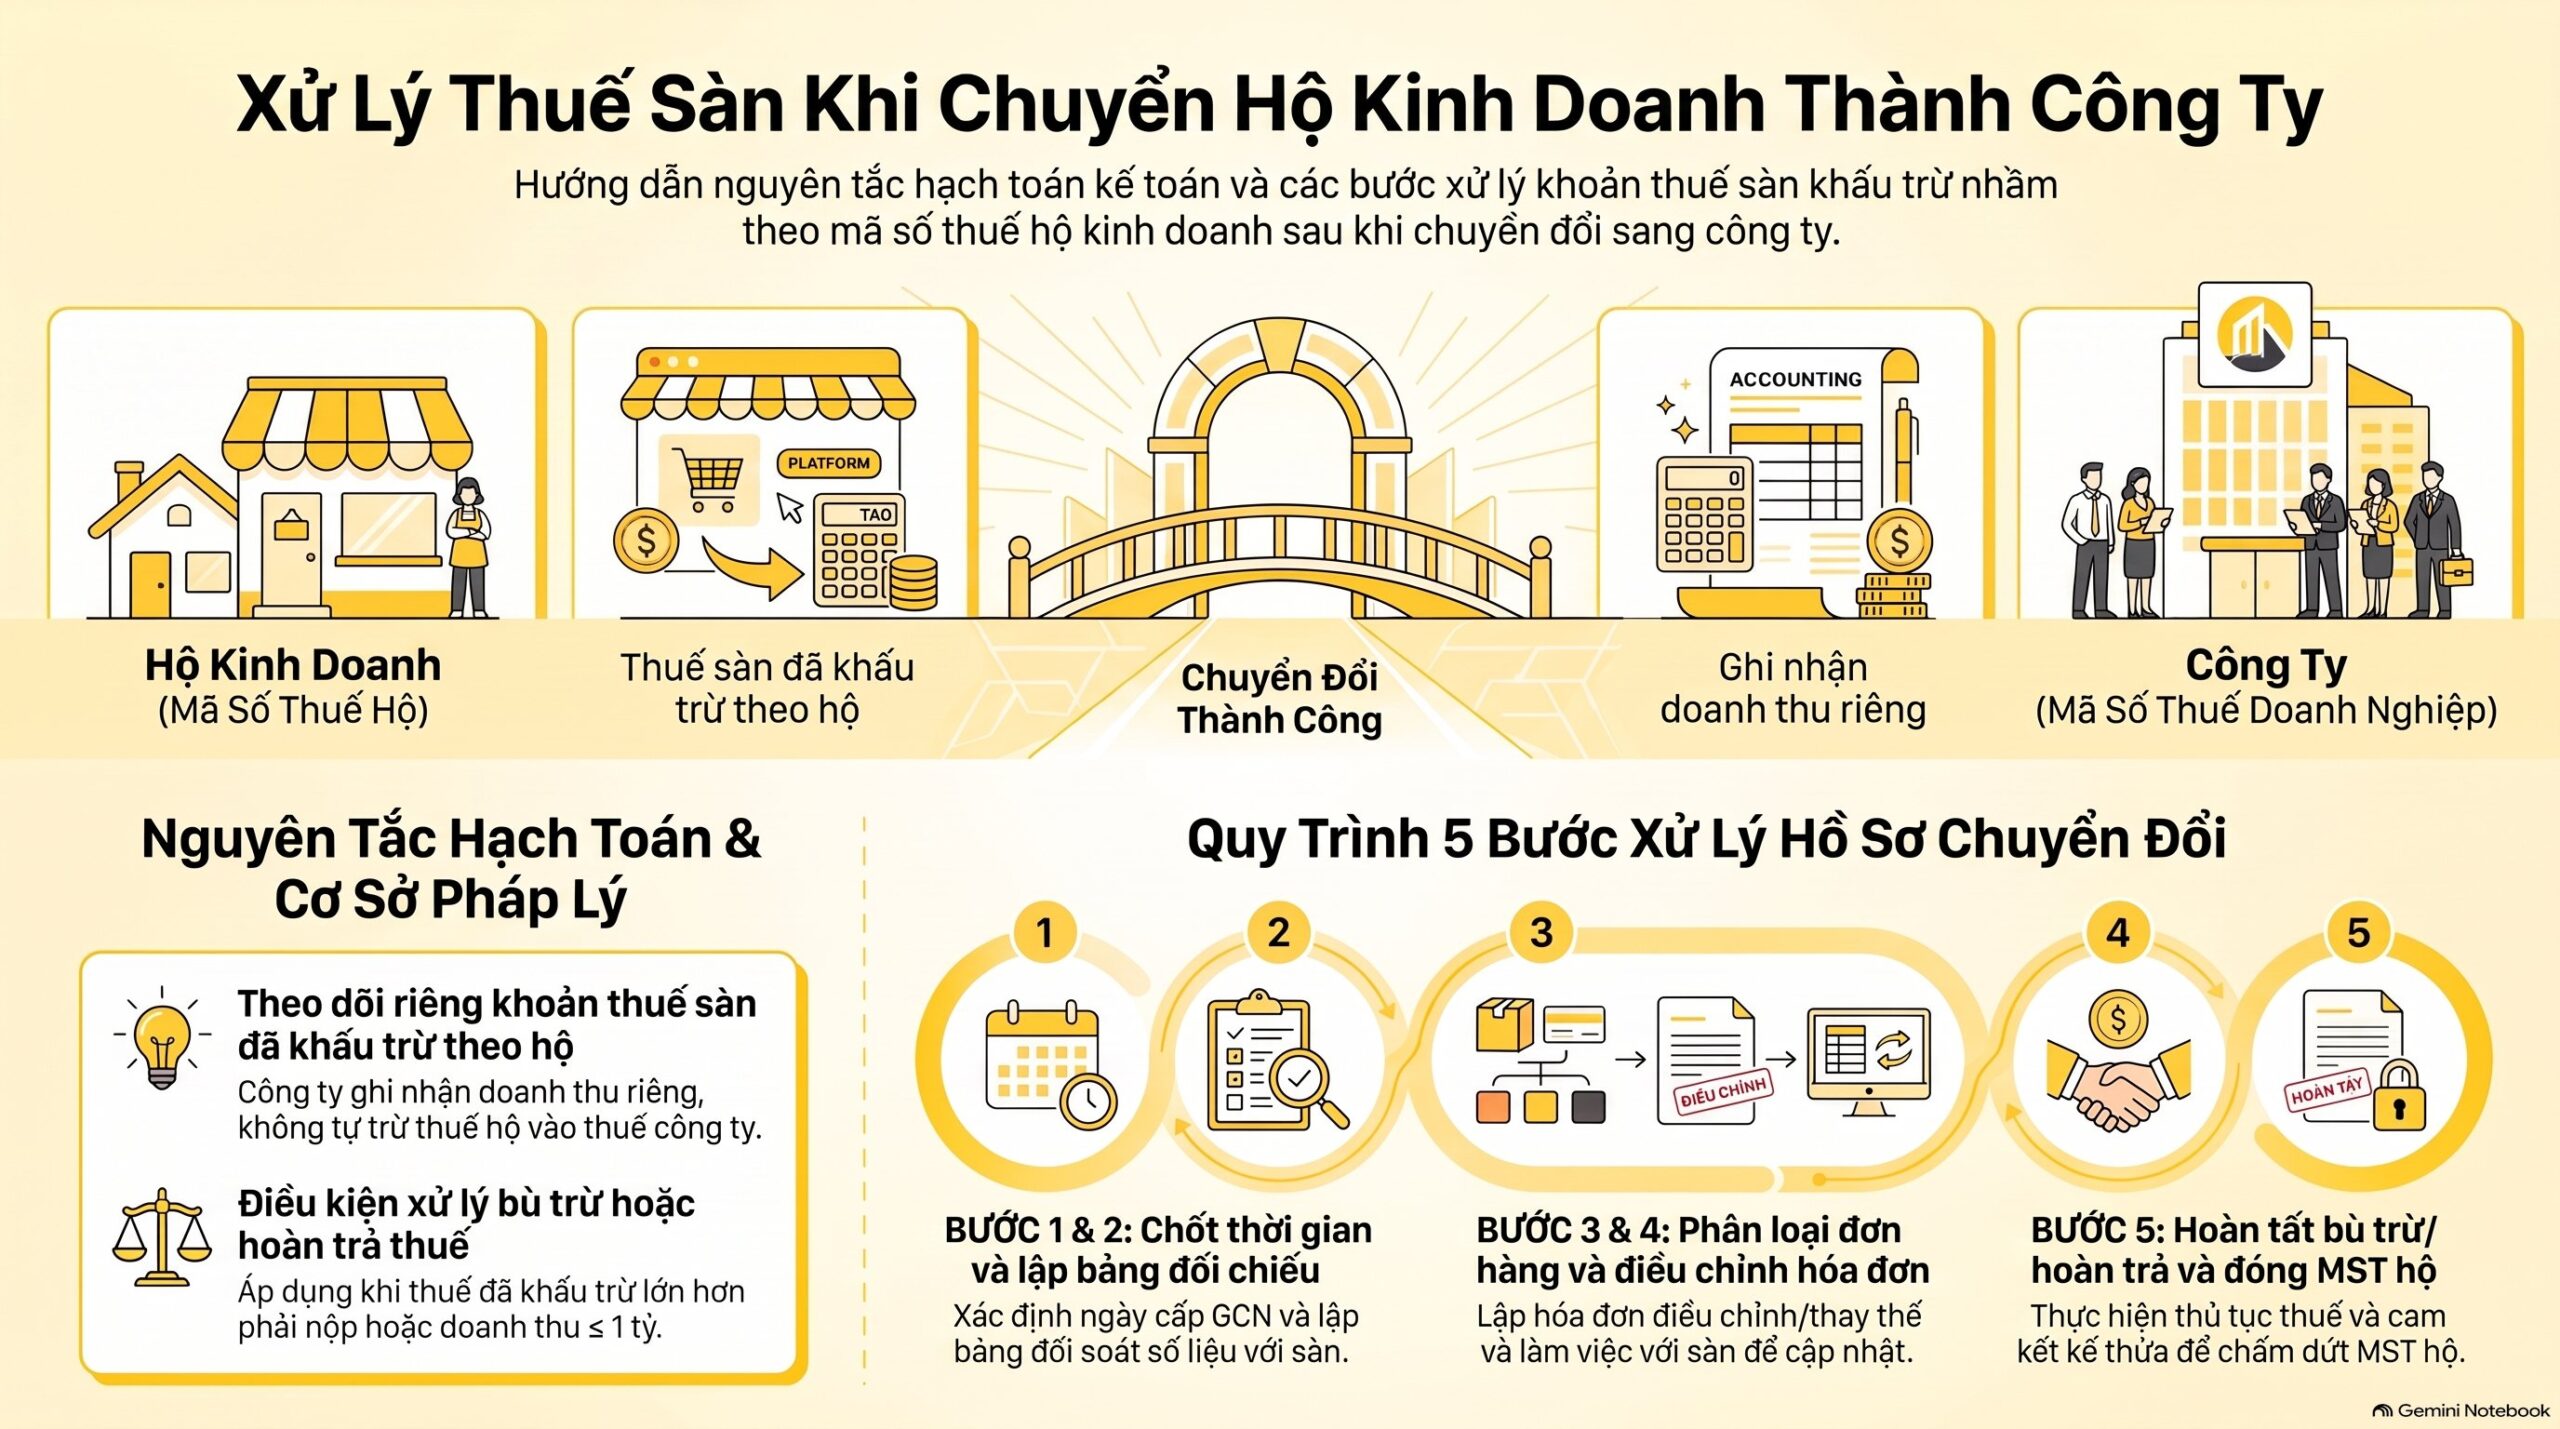
Doanh thu của công ty ghi theo định khoản chung, còn thuế sàn khấu trừ theo mã số thuế của hộ là khoản của hộ, theo dõi riêng cho đến khi bù trừ hoặc hoàn trả. Khi chuyển đổi hộ kinh doanh sang công ty, công ty không nên tự trừ khoản này vào thuế của mình.
Doanh thu bán hàng của công ty từ ngày cấp giấy chứng nhận ghi: Nợ TK 111, 112 hoặc 131 theo tổng giá thanh toán, Có TK 511, Có TK 333 nếu có thuế phải nộp. Định khoản này theo mục 3.1 hướng dẫn tài khoản 511 tại phụ lục II Thông tư 99/2025/TT-BTC. Sau khi chuyển đổi hộ kinh doanh sang công ty, khoản sàn đã khấu trừ theo mã số thuế của hộ không đi vào các tài khoản này.
5 bước xử lý hồ sơ chuyển đổi hộ kinh doanh sang công ty khi sàn trừ thuế theo hộ:
- Chốt ngày cấp giấy chứng nhận và ngày giao hàng của từng đơn trong hồ sơ chuyển đổi hộ kinh doanh sang công ty.
- Lập bảng đối chiếu cho kỳ chuyển đổi hộ kinh doanh sang công ty gồm số hóa đơn công ty, ngày giao, tên người bán, số liệu đối soát của sàn và số thuế sàn đã khấu trừ.
- Phân loại đơn của kỳ chuyển đổi hộ kinh doanh sang công ty: nhóm đúng người bán, nhóm công ty lập cho hàng giao trước ngày cấp.
- Xử lý nhóm sai bằng hóa đơn điều chỉnh hoặc thay thế trong hồ sơ chuyển đổi hộ kinh doanh sang công ty, đồng thời làm việc với sàn để cập nhật thông tin người bán.
- Xử lý thuế đã khấu trừ theo hộ bằng bù trừ hoặc hoàn trả, rồi hoàn thành nghĩa vụ hoặc cam kết kế thừa để chấm dứt mã số thuế của hộ sau khi chuyển đổi hộ kinh doanh sang công ty.
Trong kỳ chuyển đổi hộ kinh doanh sang công ty, sàn khấu trừ theo từng giao dịch của hộ kinh doanh theo khoản 1 Điều 11 Nghị định 68/2026/NĐ-CP. Nếu số thuế đã khấu trừ lớn hơn số phải nộp thì xử lý bù trừ hoặc hoàn trả theo khoản 3 Điều 12 của cùng nghị định.
Với hộ chuyển đổi hộ kinh doanh sang công ty có doanh thu thực tế trong năm từ 1 tỷ đồng trở xuống, khoản 1 Điều 12 cho xử lý bù trừ hoặc hoàn trả. Mức này đã được khoản 1 Điều 1 Nghị định 141/2026/NĐ-CP sửa từ 500 triệu đồng thành 1 tỷ đồng.
Bài không nêu mã chỉ tiêu trên tờ khai vì chưa có hướng dẫn riêng được xác nhận cho ca chuyển đổi hộ kinh doanh sang công ty bị khấu trừ sai đối tượng. Kế toán đối chiếu mẫu tờ khai hiện hành trước khi kê khai.
Trường hợp nào khác đi khi chuyển đổi hộ kinh doanh sang công ty?
Chuyển đổi hộ kinh doanh sang công ty khác đi khi còn hàng tồn kho của hộ hoặc khi khách trả hàng sau ngày chuyển đổi. Cả 2 trường hợp này đổi người lập hóa đơn hoặc cách đối chiếu trong chuyển đổi hộ kinh doanh sang công ty.
Tồn kho còn lại khi chuyển đổi hộ kinh doanh sang công ty
Hàng tồn kho của hộ cần chứng từ chuyển giao riêng khi chuyển đổi hộ kinh doanh sang công ty. Cách xử lý thuế và chứng từ nằm trong bài chuyển hàng tồn kho khi chuyển đổi hộ kinh doanh sang công ty.
Khách trả hàng sau ngày chuyển đổi hộ kinh doanh sang công ty
Khi người mua trả hàng sau chuyển đổi hộ kinh doanh sang công ty, người bán lập hóa đơn điều chỉnh, trừ khi hai bên thỏa thuận người mua lập hóa đơn trả hàng, theo điểm c.1 khoản 5 Điều 10 Thông tư 91/2026/TT-BTC. Nếu hóa đơn gốc do hộ lập trước khi chuyển đổi hộ kinh doanh sang công ty và hộ đã chấm dứt hoạt động, kế toán cần hỏi cơ quan thuế quản lý trước khi điều chỉnh.
Câu hỏi thường gặp
Hộ còn được bán hàng sau khi chuyển đổi hộ kinh doanh sang công ty không?
Không. Sau khi chuyển đổi hộ kinh doanh sang công ty, hộ không được hoạt động kể từ thời điểm công ty được cấp giấy chứng nhận. Căn cứ là khoản 4 Điều 27 Nghị định 168/2025/NĐ-CP.
Hơn 100 hóa đơn lập sai khi chuyển đổi hộ kinh doanh sang công ty có gộp được không?
Trong hồ sơ chuyển đổi hộ kinh doanh sang công ty, chỉ gộp được khi các hóa đơn cùng người mua, cùng tháng và cùng tên hàng, đơn giá, số lượng, thuế suất, kèm bảng kê theo mẫu của Thông tư 91/2026/TT-BTC. Hóa đơn bán trên sàn trong hồ sơ chuyển đổi hộ kinh doanh sang công ty thường khác người mua nên khó gộp. Căn cứ là điểm b khoản 1 Điều 10 Thông tư 91/2026/TT-BTC.
Các bác đã ai gặp trưừng hợp như e chưa? Cứu e với ạ. bên e chuyển đổi từ hkd sang công ty nhưng trong quá trình chuyển đổi vẫn live bán hàng, bây giờ có hơn 100 hoá đơn đã xuất từ công ty nhưng sàn đối soát trừ thuế hkd, giờ e phải làm sao ạ
Tùy trường hợp. Khi chuyển đổi hộ kinh doanh sang công ty, hóa đơn công ty xuất cho hàng giao từ ngày công ty có giấy chứng nhận là đúng người bán, còn hóa đơn xuất cho hàng giao trước ngày đó là sai người bán. Thuế sàn đã trừ theo hộ phải đối chiếu và xử lý riêng, và từng hồ sơ cần chuyên viên thuế kiểm tra.
Việc đầu tiên khi chuyển đổi hộ kinh doanh sang công ty là chốt ngày cấp giấy chứng nhận, vì hộ không được hoạt động từ ngày đó theo khoản 4 Điều 27 Nghị định 168/2025/NĐ-CP. Sau đó lập bảng đối chiếu 100 hóa đơn với dữ liệu đối soát của sàn.
Với nhóm đơn giao trước ngày cấp khi chuyển đổi hộ kinh doanh sang công ty, xử lý hóa đơn điều chỉnh hoặc thay thế theo Điều 10 Thông tư 91/2026/TT-BTC. Với thuế sàn đã trừ theo hộ trong ca chuyển đổi hộ kinh doanh sang công ty, xử lý bù trừ hoặc hoàn trả theo khoản 3 Điều 12 Nghị định 68/2026/NĐ-CP.
Kết luận
Chốt căn cứ: khi chuyển đổi hộ kinh doanh sang công ty, hộ không được hoạt động từ ngày cấp giấy chứng nhận theo khoản 4 Điều 27 Nghị định 168/2025/NĐ-CP. Hóa đơn lập theo ngày chuyển giao hàng theo khoản 1 Điều 9 Nghị định 254/2026/NĐ-CP, và hóa đơn sai người bán xử lý theo Điều 10 Thông tư 91/2026/TT-BTC.
Thuế sàn đã khấu trừ theo mã số thuế của hộ xử lý theo Điều 12 Nghị định 68/2026/NĐ-CP. Trong kỳ chuyển đổi hộ kinh doanh sang công ty, VAR eCOM đối soát từng đơn theo 3 nơi: hóa đơn, dòng tiền sàn và thuế đã khấu trừ.
Bài liên quan về chuyển đổi hộ kinh doanh sang công ty: lộ trình chuyển đổi hộ kinh doanh sang công ty từ A đến Z và thuế thương mại điện tử 2026. Văn bản gốc tra tại cổng thông tin của Tổng cục Thuế và Chính phủ.