Giảm 30% thuế TNDN theo Nghị quyết 43 là chính sách giảm 30% số thuế thu nhập doanh nghiệp phải nộp của kỳ tính thuế năm 2026 và năm 2027, cho doanh nghiệp có doanh thu hằng năm không quá 10 tỷ đồng.
Vậy nộp thuế TNDN quý 3/2026 có được trừ giảm 30% thuế TNDN theo Nghị quyết 43 ngay không? Bài này trả lời trực tiếp, kèm hạn tạm nộp 31/10/2026 dời sang 02/11/2026 và cách tính có ví dụ.
Nội dung cập nhật tháng 10/2026, theo kho văn bản của VAR eCOM, giúp bạn áp dụng giảm 30% thuế TNDN theo Nghị quyết 43 đúng căn cứ.
Giảm 30% thuế TNDN theo Nghị quyết 43 là gì?
Giảm 30% thuế TNDN theo Nghị quyết 43 là chính sách của Quốc hội giảm 30% số thuế thu nhập doanh nghiệp phải nộp của kỳ tính thuế năm 2026 và năm 2027. Chính sách dành cho doanh nghiệp, tổ chức có doanh thu hằng năm không quá 10 tỷ đồng.
Văn bản gốc là Nghị quyết 43/2026/QH16, ký ngày 24/08/2026 và có hiệu lực ngay từ ngày ký. Điều 1 khoản 2 là nơi quy định mức giảm và điều kiện của giảm 30% thuế TNDN theo Nghị quyết 43.
Giảm 30% thuế TNDN theo Nghị quyết 43 chia thành hai phần cho hai nhóm đối tượng. Doanh nghiệp được giảm thuế TNDN, còn cá nhân cư trú có thu nhập từ kinh doanh được giảm thuế TNCN theo cùng mức 30%. Bài này tập trung vào phần thuế TNDN và câu hỏi nộp thuế quý 3/2026.
> Điều 1 khoản 2 Nghị quyết 43/2026/QH16: “Giảm 30% số thuế thu nhập doanh nghiệp phải nộp của kỳ tính thuế năm 2026 và năm 2027.”
Nếu bạn cần bản tóm lược cho đối tượng dưới 10 tỷ đồng, hãy đọc thêm bài giảm 30% thuế doanh nghiệp doanh thu dưới 10 tỷ. Bài này đi sâu vào kỳ nộp quý 3/2026 và cách tính giảm 30% thuế TNDN theo Nghị quyết 43. Bạn có thể tra thêm văn bản gốc trên cổng thông tin Chính phủ.
Ai được giảm 30% thuế TNDN theo Nghị quyết 43?
Doanh nghiệp, tổ chức thành lập theo pháp luật Việt Nam có doanh thu hằng năm của năm 2026 và năm 2027 không quá 10 tỷ đồng thì được giảm 30% thuế TNDN theo Nghị quyết 43. Hai năm được xét riêng, năm nào doanh thu vượt 10 tỷ đồng thì năm đó không được giảm.
Hãy xác định sớm doanh nghiệp mình có thuộc diện giảm 30% thuế TNDN theo Nghị quyết 43 hay không.
Với giảm 30% thuế TNDN theo Nghị quyết 43, có hai nhóm cần chú ý: doanh nghiệp hình thành từ chia, tách và doanh nghiệp đang hưởng ưu đãi thuế. Cả hai đều có quy định riêng trong Điều 1 khoản 2.
Điều kiện doanh thu 10 tỷ đồng của giảm 30% thuế TNDN theo Nghị quyết 43 tính thế nào?

Giảm 30% thuế TNDN theo Nghị quyết 43 dùng mức doanh thu hằng năm của chính năm 2026 và năm 2027, không dùng doanh thu năm trước. Vì vậy ở thời điểm nộp thuế quý 3/2026, doanh nghiệp mới biết doanh thu 9 tháng, chưa biết doanh thu cả năm.
Doanh nghiệp bán hàng đa sàn cần dự báo doanh thu cả năm 2026 từ số liệu đã đối soát. Nếu tháng 11 và 12 có đợt khuyến mại lớn, doanh thu cả năm có thể vượt 10 tỷ đồng và làm mất quyền giảm 30% thuế TNDN theo Nghị quyết 43.
Doanh nghiệp chia tách có được giảm 30% thuế TNDN theo Nghị quyết 43 không?
Doanh nghiệp hình thành từ việc chia, tách sau ngày Nghị quyết có hiệu lực (24/08/2026) bị loại trừ nếu tổng doanh thu hằng năm của các doanh nghiệp sau chia, tách trên 10 tỷ đồng. Quy định này chặn việc chia nhỏ doanh nghiệp để cùng hưởng giảm thuế.
Doanh nghiệp tách doanh thu sàn ra nhiều pháp nhân chỉ để dưới ngưỡng cần thận trọng. Cách làm này có rủi ro pháp lý và có thể mất quyền hưởng giảm 30% thuế TNDN theo Nghị quyết 43.
Doanh nghiệp đang có ưu đãi thuế thì giảm 30% thuế TNDN theo Nghị quyết 43 thế nào?
Nếu doanh nghiệp đang được ưu đãi thuế TNDN theo luật hoặc nghị quyết khác của Quốc hội, mức giảm 30% tính trên số thuế còn phải nộp sau khi đã trừ ưu đãi. Hai ưu đãi cộng dồn theo thứ tự: trừ ưu đãi trước, giảm 30% sau.
Nghị quyết 43 có áp dụng cho năm 2026 không và từ khi nào?
Giảm 30% thuế TNDN theo Nghị quyết 43 có áp dụng cho năm 2026. Văn bản có hiệu lực từ ngày 24/08/2026 và áp dụng cho kỳ tính thuế năm 2026, năm 2027, theo Điều 2 khoản 1.
Điểm cần hiểu đúng là kỳ tính thuế của thuế TNDN là cả năm. Giảm 30% thuế TNDN theo Nghị quyết 43 tính trên số thuế phải nộp của năm 2026, không chỉ trên số thuế phát sinh sau ngày 24/08/2026.
| Mốc | Nội dung | Căn cứ |
|---|---|---|
| 24/08/2026 | Giảm 30% thuế TNDN theo Nghị quyết 43 được thông qua và có hiệu lực | Điều 2 khoản 1 |
| Năm 2026 | Kỳ tính thuế đầu tiên áp dụng giảm 30% thuế TNDN theo Nghị quyết 43 | Điều 1 khoản 2 |
| Năm 2027 | Kỳ tính thuế thứ hai áp dụng giảm 30% thuế TNDN theo Nghị quyết 43 | Điều 1 khoản 2 |
| Chưa có | Văn bản hướng dẫn chi tiết giảm 30% thuế TNDN theo Nghị quyết 43 của Chính phủ | Điều 2 khoản 2 |
Vì vậy giảm 30% thuế TNDN theo Nghị quyết 43 là khoản cần đưa vào dự toán thuế cả năm 2026.
Điều 2 khoản 2 giao Chính phủ quy định chi tiết giảm 30% thuế TNDN theo Nghị quyết 43. Theo kho văn bản VAR eCOM cập nhật đến 15/09/2026, chưa có văn bản hướng dẫn này, nên cách thực hiện cụ thể còn phải chờ.
Nộp thuế TNDN quý 3/2026 có được trừ giảm 30% thuế TNDN theo Nghị quyết 43 ngay không?

Hiện chưa có hướng dẫn chính thức cho việc trừ giảm 30% thuế TNDN theo Nghị quyết 43 ngay khi tạm nộp quý 3/2026. Nghị quyết chỉ quy định mức giảm trên số thuế phải nộp của cả kỳ tính thuế năm 2026.
Doanh nghiệp vì vậy nên coi số tạm nộp quý 3/2026 là bước tạm tính, rồi hưởng giảm 30% thuế TNDN theo Nghị quyết 43 khi quyết toán năm 2026 nếu văn bản hướng dẫn xác nhận cách làm này. Hãy hỏi cơ quan thuế quản lý trực tiếp trước khi tự trừ.
Điều 24 Nghị định 252/2026/NĐ-CP quy định thuế TNDN tạm nộp theo quý. Người nộp thuế tự xác định số tạm nộp, nhưng tổng số đã tạm nộp của 04 quý không được thấp hơn 80% số thuế phải nộp theo quyết toán năm.
Nếu tạm nộp thiếu so với mức 80% này, doanh nghiệp bị tính tiền chậm nộp trên phần thiếu. Vì thế việc tự áp giảm 30% thuế TNDN theo Nghị quyết 43 vào số tạm nộp quý 3/2026 khi chưa có hướng dẫn là điểm rủi ro cần cân nhắc.
Hạn tạm nộp thuế TNDN quý 3/2026 là ngày nào?
Hạn tạm nộp thuế TNDN quý 3/2026 khi áp dụng giảm 30% thuế TNDN theo Nghị quyết 43 là ngày cuối cùng của tháng 10/2026, tức 31/10/2026. Ngày này rơi vào thứ Bảy nên hạn thực tế dời sang thứ Hai, 02/11/2026.
Căn cứ là khoản 2 Điều 24 Nghị định 252/2026/NĐ-CP về hạn tạm nộp quý và khoản 7 Điều 3 cùng nghị định về ngày nghỉ. Bạn có thể xem thêm cách làm trong bài tạm nộp thuế TNDN theo quý.
Cách tính giảm 30% thuế TNDN theo Nghị quyết 43 như thế nào?
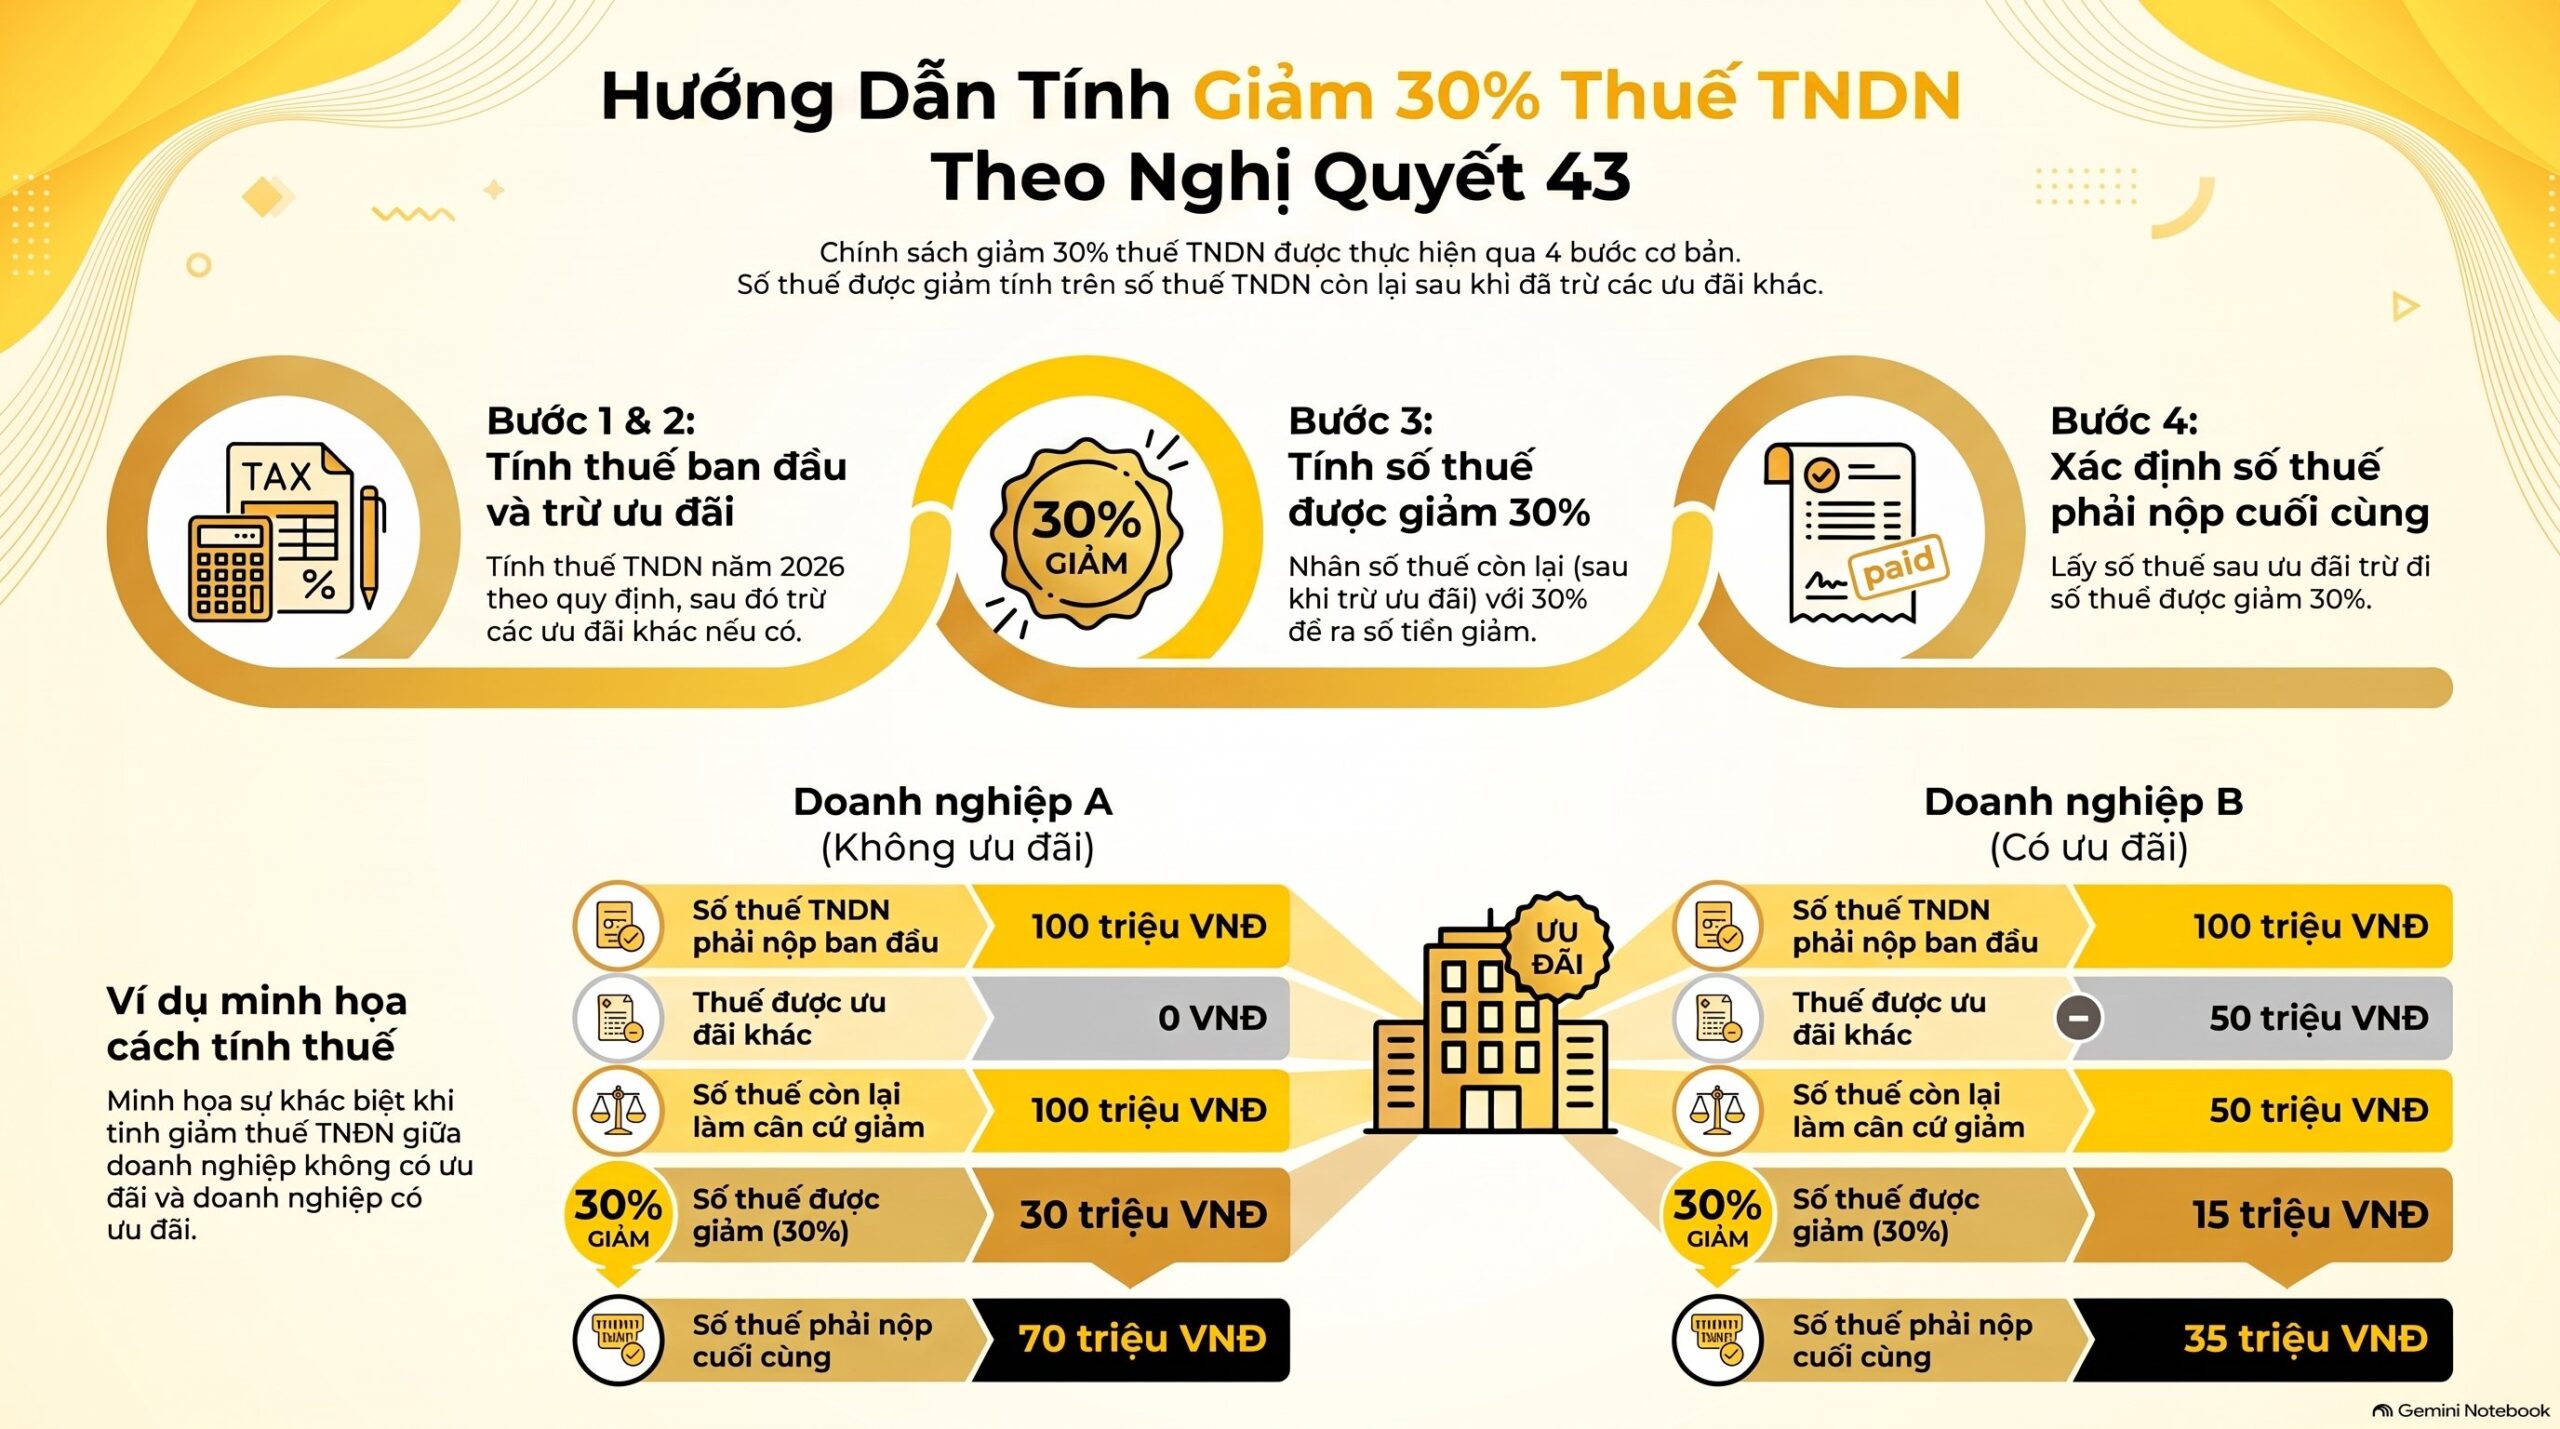
Cách tính giảm 30% thuế TNDN theo Nghị quyết 43 gồm 4 bước: xác định số thuế TNDN phải nộp của năm, trừ ưu đãi (nếu có), nhân 30% ra số được giảm, rồi lấy số thuế trừ số được giảm. Số được giảm tính trên số thuế sau ưu đãi.
- Tính số thuế TNDN phải nộp của kỳ tính thuế năm 2026 theo quy định thông thường.
- Trừ số thuế được ưu đãi theo luật hoặc nghị quyết khác (nếu có).
- Áp dụng giảm 30% thuế TNDN theo Nghị quyết 43: nhân số thuế còn lại với 30% để ra số thuế được giảm.
- Lấy số thuế còn lại trừ số thuế được giảm để ra số thuế phải nộp cuối cùng.
Ví dụ tính giảm 30% thuế TNDN theo Nghị quyết 43
Giả sử doanh nghiệp A có doanh thu năm 2026 là 8 tỷ đồng, số thuế TNDN phải nộp theo quyết toán là 100 triệu đồng và không có ưu đãi. Số thuế được giảm là 30 triệu đồng, số thuế phải nộp còn 70 triệu đồng.
Giả sử doanh nghiệp B có số thuế 100 triệu đồng, được ưu đãi 50 triệu đồng. Số thuế sau ưu đãi là 50 triệu đồng, được giảm 15 triệu đồng, còn phải nộp 35 triệu đồng.
Hai ví dụ trên là số giả định để minh họa cách tính giảm 30% thuế TNDN theo Nghị quyết 43. Mức giảm thực tế phụ thuộc số liệu quyết toán và hướng dẫn chi tiết của Chính phủ.
Doanh nghiệp bán hàng trên sàn TMĐT cần chuẩn bị gì để hưởng giảm 30% thuế TNDN theo Nghị quyết 43?
Để hưởng giảm 30% thuế TNDN theo Nghị quyết 43, doanh nghiệp bán hàng trên sàn TMĐT cần chuẩn bị ba việc: chốt doanh thu năm 2026 đã đối soát, theo dõi ngưỡng 10 tỷ đồng hằng tháng và lưu hồ sơ chứng minh doanh thu. Sàn báo doanh thu khác tiền thực nhận nên số liệu phải đối soát từng dòng.
Hồ sơ doanh thu sạch giúp bạn chứng minh quyền hưởng giảm 30% thuế TNDN theo Nghị quyết 43 khi cơ quan thuế hỏi.
Phí hoa hồng, voucher, phí vận chuyển và đơn hoàn đều làm doanh thu ghi nhận lệch. Một sai lệch nhỏ cũng đủ kéo doanh thu cả năm vượt hoặc xuống dưới 10 tỷ đồng.
VAR eCOM đối soát doanh thu đa sàn hằng tháng cho hơn 500 doanh nghiệp TMĐT, từng đơn hàng và từng khoản phí sàn. Dữ liệu nằm trên tài khoản MISA riêng của khách hàng, nên bạn tự xem được số liệu mọi lúc.
Nếu bạn muốn rà ngưỡng 10 tỷ đồng trước khi hưởng giảm 30% thuế TNDN theo Nghị quyết 43, hãy tham khảo dịch vụ kế toán TMĐT cho doanh nghiệp đa sàn. Bạn cũng có thể đọc quyết toán thuế TNDN doanh nghiệp thương mại điện tử để chuẩn bị hồ sơ.
Checklist trước khi hưởng giảm 30% thuế TNDN theo Nghị quyết 43
- Doanh thu 9 tháng đầu năm 2026 đã đối soát với báo cáo sàn.
- Dự báo doanh thu cả năm 2026 có dưới hoặc bằng 10 tỷ đồng.
- Doanh nghiệp không hình thành từ chia, tách có tổng doanh thu trên 10 tỷ đồng.
- Số thuế ưu đãi (nếu có) đã được tính riêng trước khi giảm 30%.
- Theo dõi văn bản hướng dẫn giảm 30% thuế TNDN theo Nghị quyết 43 của Chính phủ trước khi quyết toán năm 2026.
Sai lầm hay gặp khi áp dụng giảm 30% thuế TNDN theo Nghị quyết 43
Sai lầm đầu tiên là tự trừ giảm 30% thuế TNDN theo Nghị quyết 43 vào số tạm nộp quý 3/2026 khi chưa có hướng dẫn. Cách làm này có thể khiến tổng tạm nộp 4 quý thấp hơn mức 80% và phát sinh tiền chậm nộp.
Sai lầm thứ hai là dùng doanh thu năm trước để xét ngưỡng. Giảm 30% thuế TNDN theo Nghị quyết 43 xét theo doanh thu của chính năm 2026 và năm 2027.
Sai lầm thứ ba là tính giảm 30% thuế TNDN theo Nghị quyết 43 trên số thuế trước ưu đãi. Nghị quyết yêu cầu trừ ưu đãi trước, sau đó mới tính 30% trên số còn lại.
Sai lầm thứ tư là bỏ qua giảm 30% thuế TNDN theo Nghị quyết 43 khi quyết toán dù đủ điều kiện.
Các câu hỏi thường gặp về giảm 30% thuế TNDN theo Nghị quyết 43
Giảm 30% thuế TNDN theo Nghị quyết 43 áp dụng cho những năm nào?
Giảm 30% thuế TNDN theo Nghị quyết 43 áp dụng cho kỳ tính thuế năm 2026 và năm 2027. Văn bản có hiệu lực từ ngày 24/08/2026.
Doanh nghiệp được giảm 30% thuế TNDN theo Nghị quyết 43 khi doanh thu bao nhiêu?
Doanh nghiệp được giảm 30% thuế TNDN theo Nghị quyết 43 khi doanh thu hằng năm của năm 2026 hoặc năm 2027 không quá 10 tỷ đồng. Doanh nghiệp chia, tách có tổng doanh thu sau tách trên 10 tỷ đồng thì bị loại trừ.
Điều kiện giảm 30% thuế TNDN doanh thu dưới 10 tỷ có gì khác không?
Điều kiện giảm 30% thuế TNDN doanh thu dưới 10 tỷ gồm ba ý: doanh thu hằng năm không quá 10 tỷ đồng, không thuộc diện chia tách bị loại trừ và tính trên số thuế sau ưu đãi. Chính phủ sẽ quy định chi tiết thêm.
Có nên chờ hướng dẫn rồi mới tính giảm 30% thuế TNDN theo Nghị quyết 43 không?
Nên chờ hướng dẫn chi tiết của Chính phủ trước khi tự trừ vào số tạm nộp. Bạn vẫn nên theo dõi doanh thu ngay từ bây giờ để sẵn sàng hưởng giảm 30% thuế TNDN theo Nghị quyết 43.
Đã nộp thuế TNDN quý 3/2026 đủ thì có được hoàn phần giảm 30% không?
Chưa có hướng dẫn chính thức về hoàn phần giảm 30% thuế TNDN theo Nghị quyết 43. Số thuế giảm tính trên số thuế phải nộp của cả năm, nên phần chênh lệch sẽ thể hiện khi quyết toán năm 2026 theo hướng dẫn của Chính phủ.
Lời kết
Giảm 30% thuế TNDN theo Nghị quyết 43 là cơ hội giảm gánh nặng thuế cho doanh nghiệp nhỏ trong hai năm.
Giảm 30% thuế TNDN theo Nghị quyết 43 áp dụng cho kỳ tính thuế năm 2026 và năm 2027 với doanh nghiệp doanh thu hằng năm không quá 10 tỷ đồng. Khi nộp thuế quý 3/2026, hãy giữ số tạm nộp theo quy định hiện hành và chờ hướng dẫn của Chính phủ về cách trừ phần giảm.
Cần rà soát ngưỡng 10 tỷ đồng và số liệu đối soát để hưởng giảm 30% thuế TNDN theo Nghị quyết 43 đúng luật? Liên hệ VAR eCOM qua hotline 082 6868 007 hoặc Zalo zalo.me/varecom.