Hạch toán chi phí sàn thương mại điện tử là việc ghi nhận hoa hồng, phí giao dịch, phí dịch vụ và các khoản sàn khấu trừ vào đúng kỳ, đúng tài khoản chi phí, trên cơ sở chứng từ hợp lệ. Câu trả lời ngắn cho kế toán viên: ghi nhận theo kỳ phát sinh đơn hàng, rồi đối chiếu bằng hóa đơn và sao kê của sàn.
Bài này tổng hợp cách hạch toán chi phí sàn thương mại điện tử theo từng tình huống: theo hóa đơn hay theo đơn hàng, hóa đơn xuất tháng sau, trích trước, đa sàn. Phần căn cứ pháp lý chỉ dẫn “theo quy định hiện hành”, cập nhật tháng 11/2026.
Hạch toán chi phí sàn thương mại điện tử theo hóa đơn hay theo đơn hàng?

Tùy trường hợp, nhưng nguyên tắc là ghi nhận theo kỳ phát sinh đơn hàng, còn hóa đơn là chứng từ chứng minh khoản chi. Hạch toán chi phí sàn thương mại điện tử theo đơn hàng cho biết khoản phí thuộc kỳ nào. Hóa đơn của sàn cho biết khoản phí có đủ điều kiện được trừ hay không.
Để hạch toán chi phí sàn thương mại điện tử đúng, kế toán viên dùng báo cáo đối soát theo đơn để xác định kỳ, rồi dùng hóa đơn điện tử để hoàn thiện hồ sơ. Khi hai nguồn lệch nhau, bút toán vẫn đi theo kỳ phát sinh và phần chênh lệch xử lý ở bước đối chiếu.
Vì sao hạch toán chi phí sàn thương mại điện tử nên lấy đơn hàng làm gốc? Một shop trên Shopee hoặc TikTok Shop có thể phát sinh hàng nghìn đơn nhỏ mỗi tháng, mỗi đơn kéo theo 3 đến 5 loại phí. Hóa đơn của sàn thường gộp theo chu kỳ, không chia sẵn theo từng đơn. Cách hạch toán chi phí sàn thương mại điện tử theo đơn giúp chia lại phí về đúng từng đơn.
Nếu hạch toán chi phí sàn thương mại điện tử chỉ theo ngày hóa đơn, doanh thu và chi phí của cùng một đơn rơi vào hai kỳ khác nhau. Lãi gộp từng tháng vì thế méo đi, dù hạch toán chi phí sàn thương mại điện tử cả năm vẫn khớp.
| Tiêu chí | Theo đơn hàng | Theo hóa đơn |
|---|---|---|
| Căn cứ xác định kỳ | Ngày đơn hoàn tất, ngày sàn trừ phí | Ngày lập hóa đơn |
| Độ khớp với doanh thu | Khớp cùng kỳ | Dễ lệch kỳ |
| Vai trò | Ghi sổ, báo cáo quản trị | Chứng minh chi phí, kê khai thuế |
| Rủi ro chính | Thiếu hóa đơn cuối kỳ | Chi phí dồn sang tháng sau |
Căn cứ nào quy định hạch toán chi phí sàn thương mại điện tử?
Không có điều khoản riêng cho phí sàn; việc ghi nhận dựa trên chế độ kế toán đơn vị đang áp dụng và quy định hiện hành về hóa đơn, chi phí được trừ. Theo nguyên tắc kế toán, chi phí ghi nhận khi phát sinh, không phụ thuộc thời điểm chi tiền hay nhận hóa đơn. Đây là tầng căn cứ để hạch toán chi phí sàn thương mại điện tử đúng kỳ.
Bài này không trích số hiệu văn bản cụ thể vì chưa đối chiếu được với kho văn bản nội bộ của VAR eCOM. Mỗi nội dung pháp lý về hạch toán chi phí sàn thương mại điện tử dưới đây ghi rõ “theo quy định hiện hành” để bạn tự mở văn bản gốc kiểm lại.
Khi hạch toán chi phí sàn thương mại điện tử, hãy đối chiếu ba nhóm căn cứ trước khi chốt bút toán:
- Chế độ kế toán mà đơn vị đang áp dụng cho hạch toán chi phí sàn thương mại điện tử, về nguyên tắc dồn tích và nguyên tắc phù hợp.
- Quy định hiện hành về hóa đơn điện tử, gồm thời điểm lập và nội dung bắt buộc trên hóa đơn của sàn.
- Quy định hiện hành về chi phí được trừ khi tính thuế thu nhập doanh nghiệp, gồm điều kiện chứng từ và thanh toán.
> Nguyên tắc phù hợp: chi phí được ghi nhận phải tương ứng với doanh thu mà chi phí đó tạo ra, trong cùng một kỳ kế toán.
Bạn có thể tra văn bản gốc về hạch toán chi phí sàn thương mại điện tử trên cổng Tổng cục Thuế hoặc Cổng thông tin Chính phủ. Hai trang này chỉ để tra tiếp, không thay cho việc đối chiếu với chế độ kế toán của chính đơn vị.
Hạch toán chi phí sàn thương mại điện tử ghi nhận theo kỳ nào?
Hạch toán chi phí sàn thương mại điện tử vào kỳ phát sinh nghiệp vụ, tức kỳ đơn hàng đủ điều kiện để sàn tính phí, không phải kỳ nhận hóa đơn. Mốc thường dùng để hạch toán chi phí sàn thương mại điện tử là ngày đơn hoàn tất hoặc ngày sàn đối soát và trừ phí trong ví người bán.
Khi xử lý hồ sơ đa sàn, VAR eCOM ghi nhận lỗi phổ biến nhất khi hạch toán chi phí sàn thương mại điện tử là chốt tháng trước khi sàn kịp đối soát đơn cuối tháng. Chi phí của những đơn này bị đẩy sang tháng sau trong khi doanh thu đã ghi ở tháng trước.
Hóa đơn phí sàn xuất tháng sau hạch toán vào tháng nào?
Vẫn hạch toán vào tháng phát sinh dịch vụ nếu xác định được khoản phí thuộc tháng đó; hóa đơn nhận muộn chỉ ảnh hưởng việc kê khai và hồ sơ. Đây là câu hỏi dân kế toán gõ nhiều nhất về hạch toán chi phí sàn thương mại điện tử, vì sàn thường xuất hóa đơn sau kỳ đối soát.
Nếu đã đóng sổ mà chưa có hóa đơn, hạch toán chi phí sàn thương mại điện tử theo báo cáo đối soát của sàn, kèm bảng tính phí làm chứng từ nội bộ. Khi hóa đơn về, đối chiếu số tiền rồi ghi thuế GTGT đầu vào theo quy định hiện hành về thời điểm kê khai.
Nếu số trên hóa đơn khác báo cáo đối soát, đừng sửa hạch toán chi phí sàn thương mại điện tử ngay. Hãy tách phần chênh lệch ra một dòng riêng và tìm nguyên nhân. Bài hóa đơn phí sàn không khớp liệt kê các nguyên nhân thường gặp.
Ví dụ hạch toán chi phí sàn thương mại điện tử: tháng 10, sàn trừ 12.000.000 đồng phí nhưng hóa đơn xuất ngày 05/11. Bạn ghi 12.000.000 đồng vào chi phí tháng 10 theo đối soát, còn hóa đơn tháng 11 chỉ để hoàn thiện chứng từ. Số này chỉ để minh họa, không phải mức phí của sàn nào.
Chứng từ hạch toán chi phí sàn thương mại điện tử gồm những gì?

Gồm bốn nhóm: hóa đơn điện tử của sàn, báo cáo đối soát theo đơn, sao kê ví hoặc ngân hàng, và điều khoản dịch vụ người bán. Thiếu một nhóm là hồ sơ hạch toán chi phí sàn thương mại điện tử bị hở khi quyết toán. Chứng từ đủ bốn nhóm giúp hạch toán chi phí sàn thương mại điện tử được chấp nhận là chi phí hợp lý.
| Nhóm chứng từ | Dùng để chứng minh | Ghi chú cho kế toán viên |
|---|---|---|
| Hóa đơn điện tử của sàn | Khoản phí có hóa đơn hợp lệ | Kiểm tra tên, mã số thuế người mua, kỳ dịch vụ |
| Báo cáo đối soát theo đơn | Phí thuộc đơn nào, kỳ nào | Xuất từ trung tâm người bán, lưu bản gốc |
| Sao kê ví hoặc ngân hàng | Sàn đã trừ tiền thật | Khớp số tiền với đối soát |
| Điều khoản dịch vụ | Cơ sở tính phí | Lưu phiên bản có hiệu lực lúc bán |
Hãy lưu hồ sơ hạch toán chi phí sàn thương mại điện tử theo thư mục kỳ, mỗi sàn một thư mục. Mỗi kỳ chỉ cần mở đúng thư mục là có đủ bộ hồ sơ khi cần giải trình.
Định khoản hạch toán chi phí sàn thương mại điện tử thế nào?
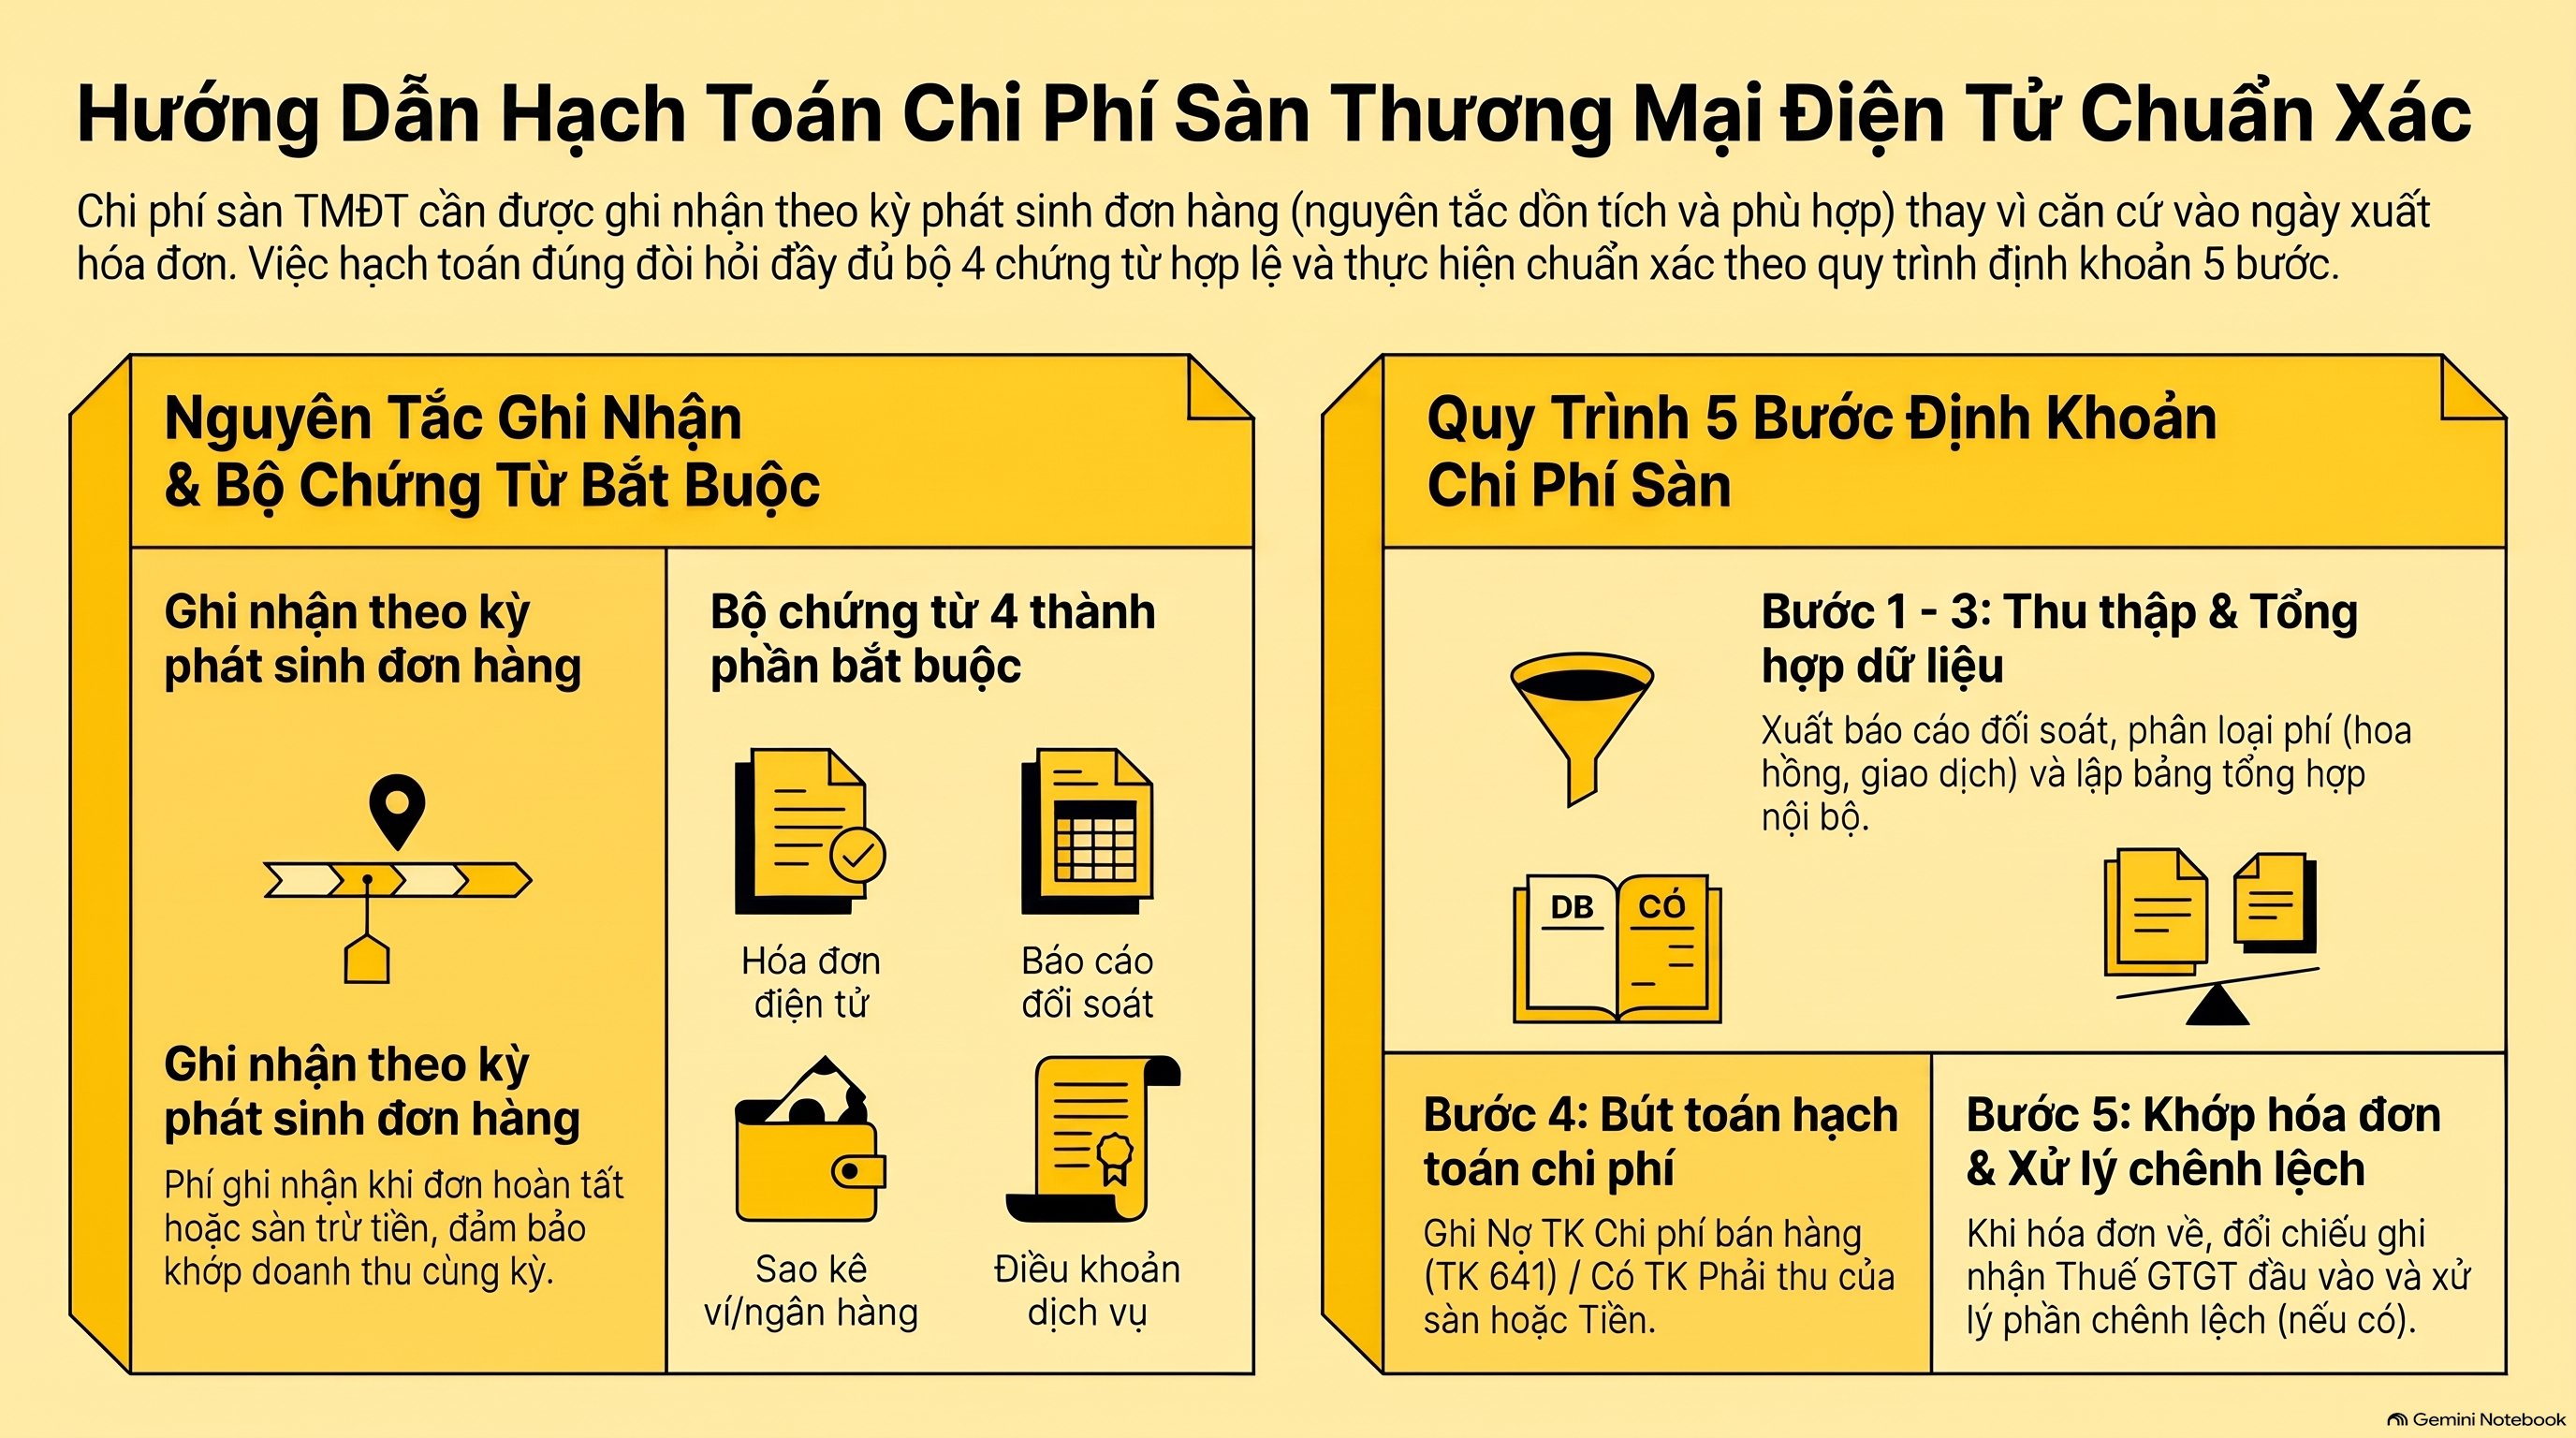
Ghi Nợ tài khoản chi phí bán hàng và thuế GTGT đầu vào (nếu có hóa đơn), ghi Có tài khoản phải thu của sàn hoặc tiền. Số tài khoản cụ thể phụ thuộc hệ thống tài khoản đơn vị đang áp dụng, nên cần đối chiếu trước khi dùng mẫu dưới đây. Quy trình hạch toán chi phí sàn thương mại điện tử gồm năm bước.
- Xuất báo cáo đối soát của sàn theo kỳ, lọc các khoản phí cần hạch toán chi phí sàn thương mại điện tử.
- Phân loại phí khi hạch toán chi phí sàn thương mại điện tử: hoa hồng, giao dịch, dịch vụ chương trình, vận chuyển người bán chịu.
- Lập bảng tổng hợp phí theo sàn, theo shop làm chứng từ hạch toán chi phí sàn thương mại điện tử nội bộ.
- Hạch toán chi phí sàn thương mại điện tử: Nợ chi phí bán hàng (tài khoản 641 theo hệ thống thường dùng), Có phải thu khách hàng hoặc tiền.
- Khi hóa đơn về: đối chiếu, ghi thuế GTGT đầu vào nếu đủ điều kiện, xử lý chênh lệch.
Ví dụ hạch toán chi phí sàn thương mại điện tử với số giả định: đơn hàng 1.000.000 đồng, sàn trừ tổng phí 100.000 đồng. Bút toán phí ghi Nợ chi phí bán hàng 100.000 đồng, Có phải thu của sàn 100.000 đồng. Người bán thực nhận 900.000 đồng, khớp với sao kê ví.
Khi hạch toán chi phí sàn thương mại điện tử, bút toán doanh thu và bút toán phí đi tách biệt. Bài hạch toán doanh thu sàn TMĐT trình bày phần doanh thu để bạn nối với phần chi phí ở đây.
Hạch toán chi phí sàn thương mại điện tử: trích trước khi nào?
Trích trước khi cuối kỳ đã chắc chắn phát sinh phí nhưng chưa có đối soát hoặc hóa đơn; không trích khi khoản phí chưa xác định được. Hạch toán chi phí sàn thương mại điện tử có trích trước là cách giữ nguyên tắc phù hợp doanh thu chi phí sàn tmđt: doanh thu đã ghi thì chi phí tương ứng vào cùng kỳ.
Cách làm gồm bốn bước. Lập bảng phí tạm tính cho đơn đã ghi doanh thu nhưng chưa đối soát. Ghi Nợ chi phí bán hàng, Có chi phí phải trả. Kỳ sau, khi sàn đối soát, xóa khoản trích trước bằng bút toán ngược. Cuối cùng, hạch toán chi phí sàn thương mại điện tử thực tế và xử lý chênh lệch.
Trích trước khi hạch toán chi phí sàn thương mại điện tử chỉ là ghi nhận kế toán. Về thuế, chi phí chỉ được trừ khi có đủ hồ sơ theo quy định hiện hành, nên hãy theo dõi riêng khoản trích trước để điều chỉnh khi quyết toán.
Đừng nhầm trích trước khi hạch toán chi phí sàn thương mại điện tử với chi phí trả trước. Trích trước ghi chi phí trước khi trả tiền, còn chi phí trả trước trả tiền trước rồi phân bổ dần.
Trường hợp nào hạch toán chi phí sàn thương mại điện tử khác đi?
Có bốn trường hợp xử lý khác: đa sàn đa shop, đơn hoàn hoặc hủy, voucher và trợ giá, khoản khấu trừ do khiếu nại. Mỗi trường hợp đổi cách hạch toán chi phí sàn thương mại điện tử so với quy trình chuẩn.
Hạch toán chi phí sàn thương mại điện tử khi bán đa sàn, đa shop
Mỗi sàn có biểu phí và chu kỳ đối soát riêng, nên hạch toán chi phí sàn thương mại điện tử phải tách theo sàn. Hãy mở tài khoản chi tiết theo sàn và theo shop để báo cáo lãi lỗ tách được từng nguồn.
Shop bán trên ba sàn mà hạch toán chi phí sàn thương mại điện tử vào một dòng thì cuối kỳ không biết sàn nào ăn vào lợi nhuận. Chi phí chung như phần mềm quản lý đơn nên phân bổ theo tiêu chí cố định, ví dụ doanh thu từng sàn.
Hạch toán chi phí sàn thương mại điện tử với đơn hoàn, đơn hủy: phí có được hoàn không?
Tùy chính sách từng sàn, có loại phí được hoàn một phần khi đơn hủy trước giao, có loại không. Bạn cần đọc điều khoản hiện hành của sàn trước khi hạch toán chi phí sàn thương mại điện tử.
Khi sàn hoàn phí, hạch toán chi phí sàn thương mại điện tử bằng cách ghi giảm chi phí bán hàng của kỳ phát sinh khoản hoàn, không sửa ngược kỳ đã đóng sổ. Nếu phí không được hoàn, khoản này vẫn là chi phí thật của đơn đã phát sinh.
Hạch toán chi phí sàn thương mại điện tử với voucher, trợ giá, Freeship Xtra
Trong hạch toán chi phí sàn thương mại điện tử, voucher do người bán tài trợ thường xử lý như giảm trừ doanh thu hoặc chiết khấu thương mại, không phải phí sàn thuần túy. Trợ giá do sàn chịu thì không phải chi phí của người bán.
Phí tham gia chương trình như Freeship Xtra là chi phí dịch vụ trong hạch toán chi phí sàn thương mại điện tử. Bài Freeship Xtra hạch toán giúp bạn phân biệt từng loại trước khi ghi sổ.
Hạch toán chi phí sàn thương mại điện tử với khoản khấu trừ do khiếu nại
Sàn có thể trừ tiền do khiếu nại khách hàng hoặc vi phạm chính sách người bán. Phần này không phải phí dịch vụ, nên khi hạch toán chi phí sàn thương mại điện tử đừng gộp vào chi phí hoa hồng.
Câu hỏi thường gặp về hạch toán chi phí sàn thương mại điện tử
Hạch toán chi phí sàn thương mại điện tử theo hóa đơn hay theo đơn hàng?
Hạch toán chi phí sàn thương mại điện tử theo kỳ phát sinh của đơn hàng, dùng hóa đơn để chứng minh và kê khai. Khi hai nguồn lệch kỳ, bút toán vẫn đi theo đơn hàng.
Chi phí sàn thương mại điện tử ghi nhận theo kỳ nào?
Hạch toán chi phí sàn thương mại điện tử vào kỳ phát sinh nghiệp vụ, thường là kỳ đơn hoàn tất hoặc kỳ sàn đối soát và trừ phí. Không dùng ngày nhận hóa đơn làm mốc ghi nhận chi phí.
Hóa đơn phí sàn xuất tháng sau thì hạch toán vào tháng nào?
Hạch toán chi phí sàn thương mại điện tử vào tháng phát sinh dịch vụ, bằng chứng từ nội bộ là báo cáo đối soát. Hóa đơn về tháng sau chỉ để hoàn thiện hồ sơ và kê khai thuế GTGT đầu vào theo quy định hiện hành.
Trích trước chi phí sàn thương mại điện tử có bắt buộc không?
Không có quy định riêng bắt buộc cho từng loại phí sàn, nhưng nguyên tắc phù hợp đòi hỏi chi phí tương ứng doanh thu cùng kỳ. Vì vậy khi hạch toán chi phí sàn thương mại điện tử cuối kỳ, nên trích trước nếu khoản phí đã chắc chắn phát sinh.
Hạch toán chi phí sàn thương mại điện tử khi phí sàn không có hóa đơn thế nào?
Về kế toán, hạch toán chi phí sàn thương mại điện tử vẫn ghi nhận chi phí thực tế phát sinh. Về thuế, điều kiện được trừ phụ thuộc hồ sơ chứng từ theo quy định hiện hành, nên cần xin hóa đơn từ sàn và lưu đối soát làm bằng chứng.
Kết luận về hạch toán chi phí sàn thương mại điện tử
Hạch toán chi phí sàn thương mại điện tử đúng cần ba việc: ghi nhận theo kỳ phát sinh đơn hàng, giữ đủ bốn nhóm chứng từ, và trích trước khi hóa đơn về muộn. Phần căn cứ pháp lý của hạch toán chi phí sàn thương mại điện tử cần đối chiếu trực tiếp với văn bản hiện hành.
Muốn đào sâu hạch toán chi phí sàn thương mại điện tử từng mảng, hãy đọc tiếp bài về hóa đơn phí sàn không khớp và chiết khấu người bán trên sàn. Nội dung theo quy định hiện hành, cập nhật tháng 11/2026.