Hoá đơn đầu vào kê khai khấu trừ kỳ nào là câu hỏi xác định tháng hoặc quý mà doanh nghiệp được đưa thuế GTGT trên hoá đơn mua hàng vào tờ khai để khấu trừ. Theo Điều 14 Luật Thuế GTGT 48/2024/QH15, thuế đầu vào phát sinh trong tháng, quý nào thì khấu trừ ở tháng, quý đó.
Vậy hoá đơn ngày cuối tháng nhận đầu tháng sau, hoá đơn sai hoặc hoá đơn thay thế lập khác kỳ thì sao? Bài này giải đáp hoá đơn đầu vào kê khai khấu trừ kỳ nào theo từng tình huống, kèm bảng tra nhanh và quy trình 6 bước, cập nhật tháng 10/2026.
Hoá đơn đầu vào kê khai khấu trừ kỳ nào theo quy định hiện hành?
Hoá đơn đầu vào kê khai khấu trừ kỳ nào được xác định theo kỳ phát sinh: thuế GTGT đầu vào phát sinh tháng nào, quý nào thì khấu trừ ở tháng, quý đó. Phần thuế chưa khấu trừ hết được chuyển sang kỳ kế tiếp.
Nguyên tắc cho hoá đơn đầu vào kê khai khấu trừ kỳ nào nằm tại điểm đ khoản 1 Điều 14 Luật Thuế GTGT 48/2024/QH15, có hiệu lực từ 01/07/2025. Với hoá đơn đầu vào kê khai khấu trừ kỳ nào, luật dùng cụm “phát sinh trong tháng, quý nào”, nên bài toán thực tế là xác định đúng kỳ phát sinh của từng hoá đơn.
> “Thuế giá trị gia tăng đầu vào phát sinh trong tháng, quý nào được kê khai, khấu trừ khi xác định số thuế phải nộp của tháng, quý đó.” — điểm đ khoản 1 Điều 14 Luật Thuế GTGT 48/2024/QH15.
Câu hỏi hoá đơn đầu vào kê khai khấu trừ kỳ nào thường quay lại trong ba tình huống: hoá đơn nhận muộn, hoá đơn kê khai sai kỳ và hoá đơn bị thay thế. Mỗi tình huống của hoá đơn đầu vào kê khai khấu trừ kỳ nào có cách xử lý riêng ở các mục dưới đây.
Điều kiện nào để hoá đơn đầu vào kê khai khấu trừ kỳ nào được tính?
Hoá đơn đầu vào chỉ được khấu trừ khi có hoá đơn GTGT hợp pháp và chứng từ thanh toán không dùng tiền mặt. Hai điều kiện này phải đủ trước khi hỏi hoá đơn đầu vào kê khai khấu trừ kỳ nào. Thiếu một điều kiện thì hoá đơn đầu vào kê khai khấu trừ kỳ nào không còn ý nghĩa.
Khoản 2 Điều 14 Luật Thuế GTGT 48/2024/QH15 nêu hai điều kiện chung cho hoá đơn đầu vào kê khai khấu trừ kỳ nào.
Với hoá đơn đầu vào kê khai khấu trừ kỳ nào, hàng hoá, dịch vụ mua vào từ 05 triệu đồng đã gồm thuế, Điều 26 Nghị định 181/2025/NĐ-CP yêu cầu chứng từ thanh toán không dùng tiền mặt. Chứng từ bên mua nộp tiền mặt vào tài khoản bên bán không được tính là hợp lệ.
Bài cách rà soát hoá đơn đầu vào hướng dẫn chi tiết 5 bước kiểm tra trước khi chốt hoá đơn đầu vào kê khai khấu trừ kỳ nào.
Hoá đơn đầu vào kê khai khấu trừ kỳ nào khi nhận hoá đơn muộn sang tháng sau?
Hoá đơn nhận muộn vẫn kê khai được, và hoá đơn đầu vào kê khai khấu trừ kỳ nào phụ thuộc việc tờ khai kỳ phát sinh đã nộp hay chưa. Chưa nộp thì đưa hoá đơn vào luôn kỳ đó. Đã nộp thì xử lý theo nhánh sai sót.
Ví dụ: hoá đơn lập ngày 30/9/2026 nhưng đến 03/10/2026 mới nhận. Giả sử ngày lập hoá đơn là ngày phát sinh, hoá đơn đầu vào kê khai khấu trừ kỳ nào cho trường hợp này là tháng 9 hoặc quý 3/2026.
Mốc hạn quyết định hoá đơn đầu vào kê khai khấu trừ kỳ nào còn kịp hay không. Hạn nộp tờ khai tháng là ngày thứ 20 của tháng kế tiếp, tức 20/10/2026 với tháng 9. Hạn nộp tờ khai quý là ngày cuối cùng của tháng đầu quý kế tiếp, tức 31/10/2026 với quý 3, theo Điều 10 Nghị định 252/2026/NĐ-CP.
Nếu tờ khai đã nộp mà thiếu hoá đơn, hoá đơn đầu vào kê khai khấu trừ kỳ nào chuyển sang nhánh sai sót: việc bổ sung làm tăng thuế đầu vào được khấu trừ, nên doanh nghiệp kê khai vào kỳ phát hiện. Bài xử lý hoá đơn đầu vào bỏ sót kê khai bổ sung có ví dụ số cho hoá đơn đầu vào kê khai khấu trừ kỳ nào ở nhánh này.
⚠️ Kho tra cứu nội bộ chưa có hướng dẫn riêng xác định “phát sinh” tính theo ngày lập hay ngày nhận hoá đơn. Ví dụ về hoá đơn đầu vào kê khai khấu trừ kỳ nào dùng giả định ngày lập và cần chuyên viên thuế chốt trước khi áp dụng cho hồ sơ thật.
Hoá đơn đầu vào kê khai khấu trừ kỳ nào khi kê khai sai kỳ hoặc bỏ sót?
Hoá đơn sai kỳ hoặc bỏ sót được sửa trước khi có quyết định kiểm tra, thanh tra, và hoá đơn đầu vào kê khai khấu trừ kỳ nào tuỳ việc sửa làm tăng hay giảm thuế phải nộp. Doanh nghiệp tự sửa kịp thời thì không bị loại ngay, dù hoá đơn đầu vào kê khai khấu trừ kỳ nào ban đầu bị chọn sai.
Điều 14 Luật Thuế GTGT 48/2024/QH15 chia hoá đơn đầu vào kê khai khấu trừ kỳ nào thành hai nhánh. Nhánh thứ nhất: việc khai vào kỳ phát sinh làm tăng thuế phải nộp hoặc giảm thuế được hoàn. Doanh nghiệp khai bổ sung vào kỳ phát sinh, nộp đủ thuế tăng thêm và tiền chậm nộp nếu có.
Nhánh thứ hai: việc khai làm giảm thuế phải nộp, hoặc chỉ làm tăng hoặc giảm số thuế còn được khấu trừ chuyển kỳ sau. Doanh nghiệp khai vào kỳ phát hiện sai sót.
Cả hai nhánh của hoá đơn đầu vào kê khai khấu trừ kỳ nào chỉ áp dụng khi doanh nghiệp tự phát hiện trước quyết định kiểm tra hoặc thanh tra. Rà soát hoá đơn đầu vào kê khai khấu trừ kỳ nào càng sớm thì rủi ro càng thấp.
Hoá đơn đầu vào kê khai khấu trừ kỳ nào khi nhà cung cấp lập hoá đơn thay thế?
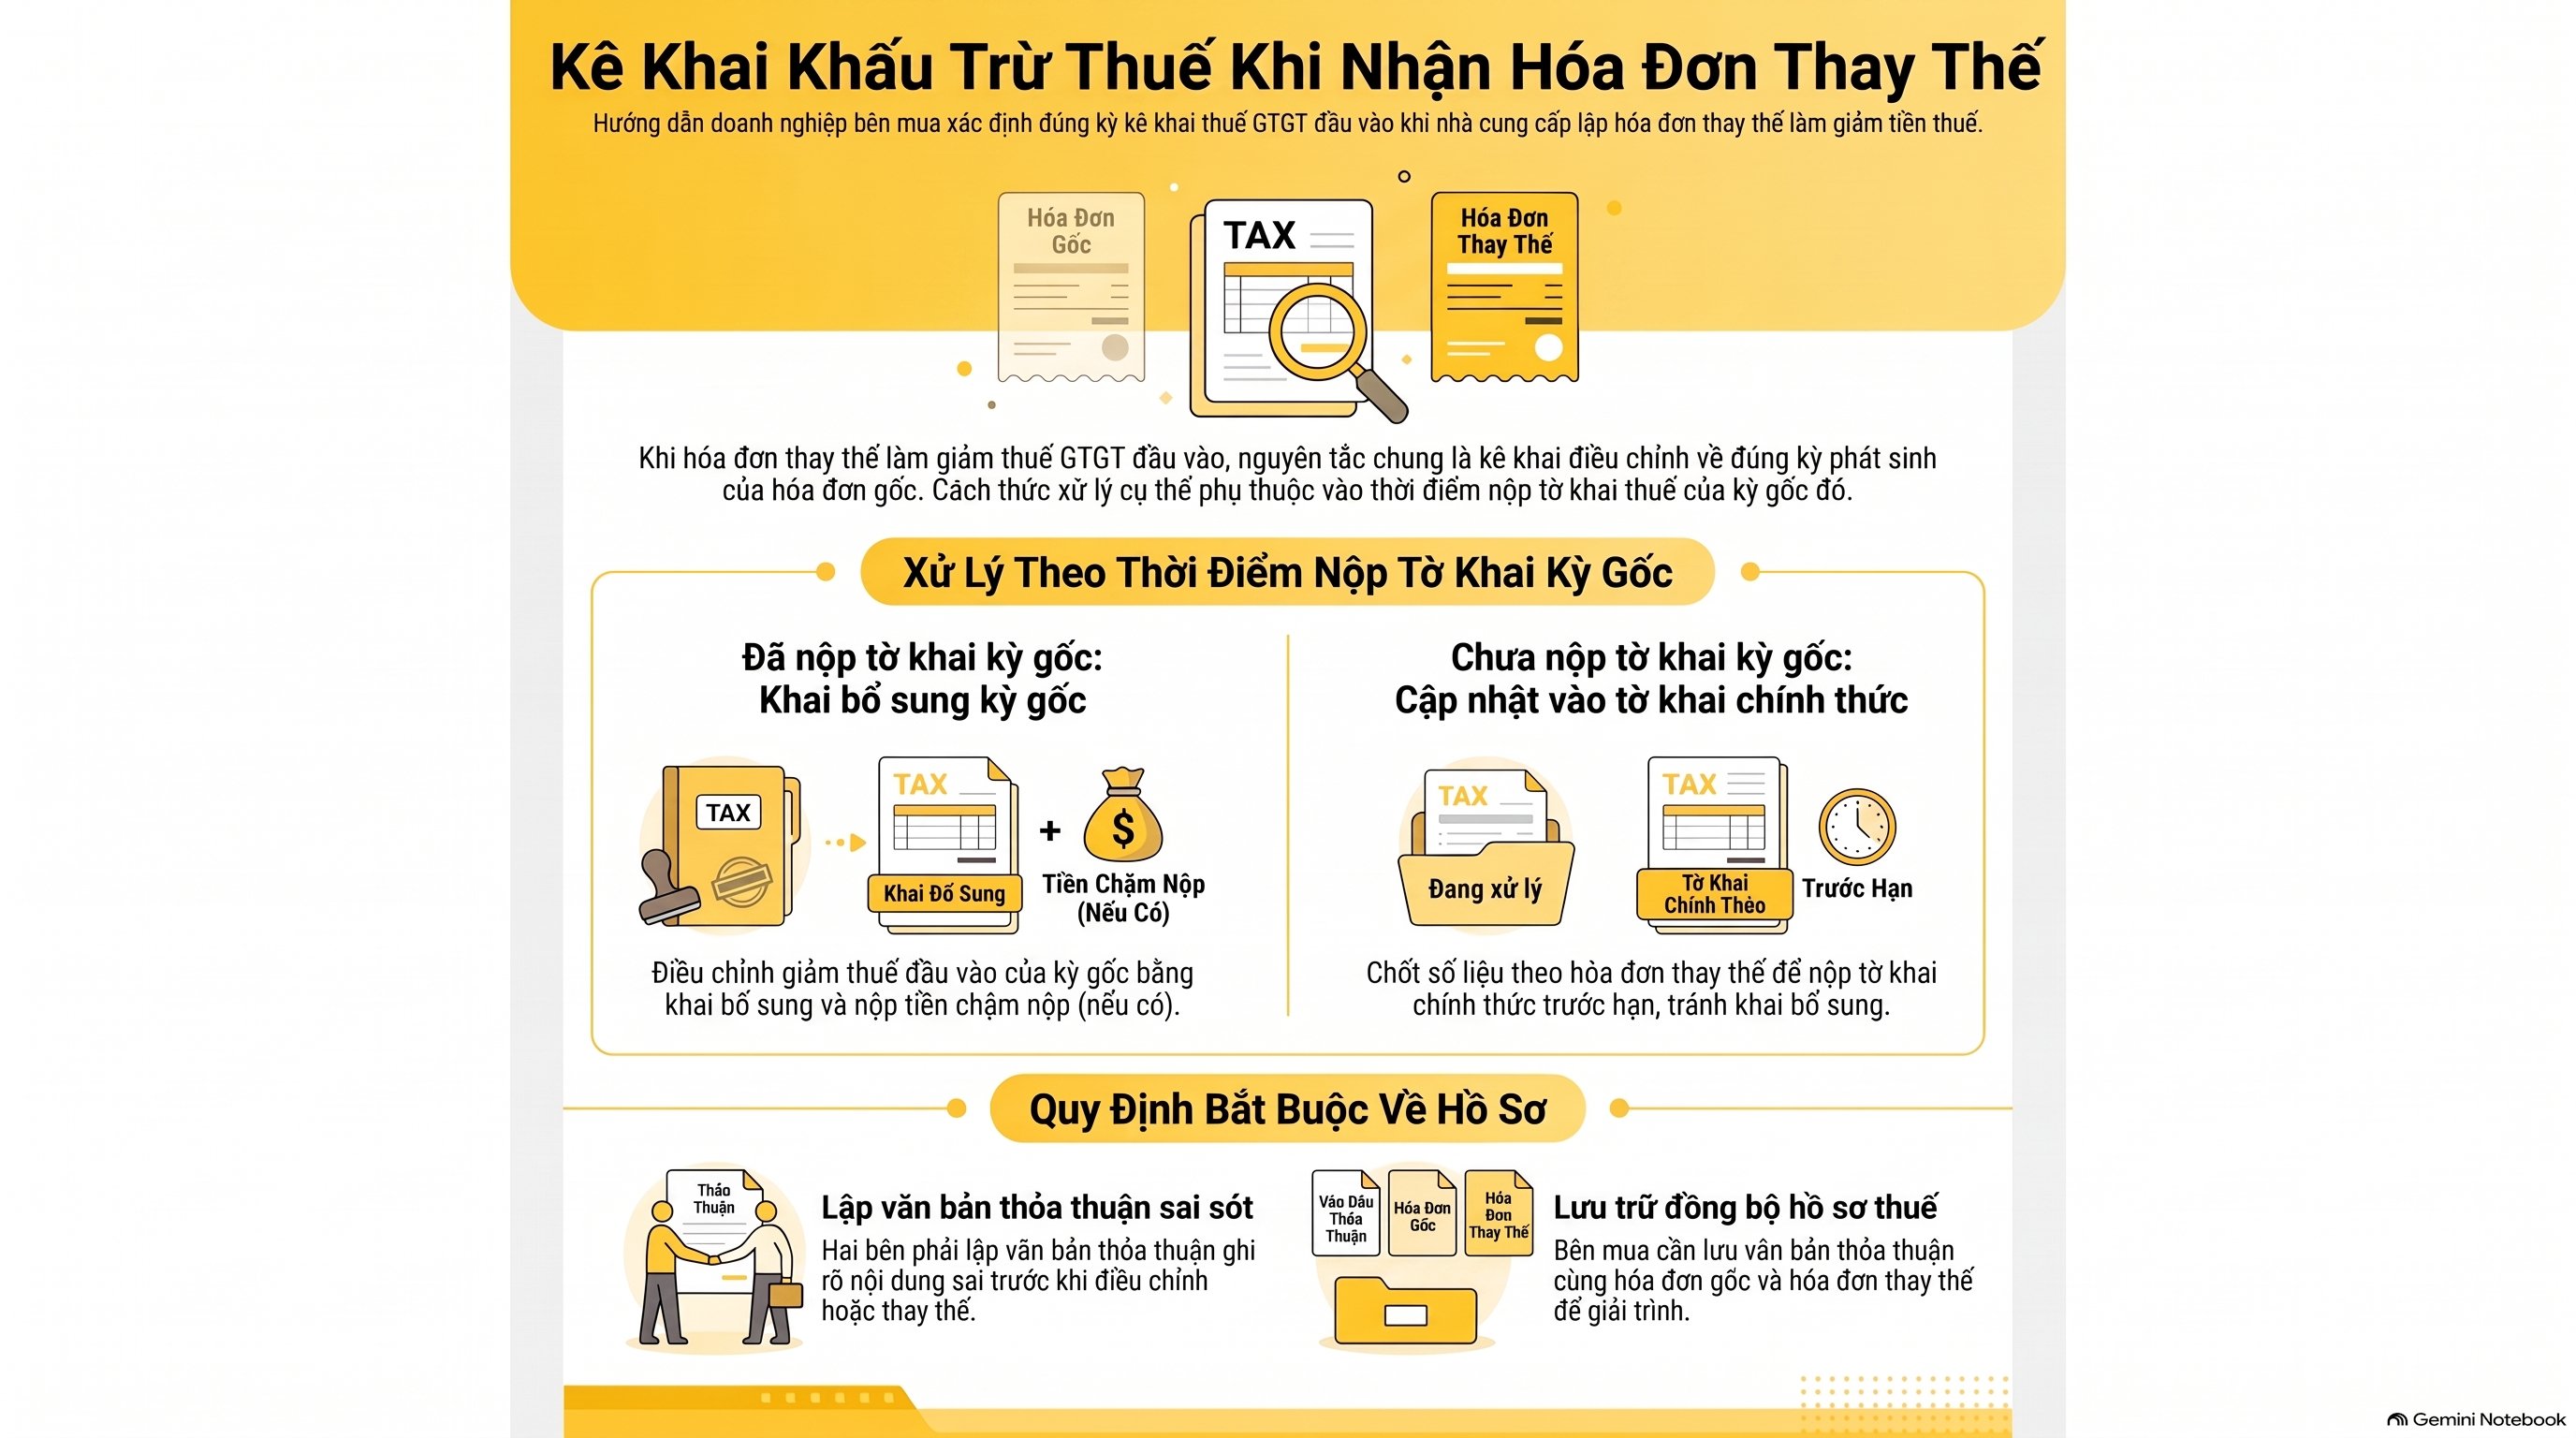
Khi hoá đơn thay thế làm giảm thuế đầu vào của kỳ đã khai, hoá đơn đầu vào kê khai khấu trừ kỳ nào theo nguyên tắc chung là kỳ phát sinh, bằng khai bổ sung. Doanh nghiệp không đưa chênh lệch vào kỳ nhận hoá đơn thay thế, vì hoá đơn đầu vào kê khai khấu trừ kỳ nào vẫn là kỳ của hoá đơn gốc.
Hãy xét tình huống cụ thể của hoá đơn đầu vào kê khai khấu trừ kỳ nào. Hoá đơn gốc lập ngày 29/9/2026 sai đơn giá và thuế suất. Nhà cung cấp lập hoá đơn thay thế ngày 07/10/2026, và hoá đơn mới làm giảm số thuế GTGT đầu vào.
Giả sử doanh nghiệp khai theo tháng và đã nộp tờ khai tháng 9 theo hoá đơn gốc. Việc điều chỉnh làm giảm thuế đầu vào tháng 9, tức tăng thuế phải nộp tháng 9, nên hoá đơn đầu vào kê khai khấu trừ kỳ nào là khai bổ sung vào kỳ tháng 9/2026, kèm tiền chậm nộp nếu có.
Nếu đến ngày 07/10/2026 tờ khai tháng 9 chưa nộp, việc chốt hoá đơn đầu vào kê khai khấu trừ kỳ nào đơn giản hơn: doanh nghiệp nên chốt số liệu theo hoá đơn thay thế rồi nộp tờ khai chính thức trước hạn 20/10/2026. Cách này tránh khai bổ sung và tránh tiền chậm nộp.
Về phía người bán, với hoá đơn đầu vào kê khai khấu trừ kỳ nào, Điều 10 Thông tư 91/2026/TT-BTC cho phép chọn điều chỉnh hoặc thay thế khi hoá đơn sai mã số thuế, số tiền, thuế suất hoặc tên hàng. Hoá đơn thay thế phải có dòng chữ “Thay thế cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm”.
Người bán và người mua là doanh nghiệp, hộ kinh doanh phải lập văn bản thỏa thuận ghi rõ nội dung sai trước khi điều chỉnh hoặc thay thế. Bên mua cần lưu văn bản này cùng hoá đơn gốc và hoá đơn thay thế để bảo vệ hoá đơn đầu vào kê khai khấu trừ kỳ nào.
Bài cách xử lý hóa đơn điện tử viết sai và bài lập hóa đơn thay thế và hóa đơn điều chỉnh giải thích kỹ phía người bán trước khi bạn chốt hoá đơn đầu vào kê khai khấu trừ kỳ nào.
⚠️ Kho tra cứu nội bộ chưa có văn bản riêng cho hoá đơn thay thế lập khác tháng với hoá đơn gốc. Kết luận về hoá đơn đầu vào kê khai khấu trừ kỳ nào ở trên áp dụng nguyên tắc chung tại Điều 14 và cần người chuyên môn duyệt trước khi đăng.
Khai bổ sung mất bao lâu và bị tính tiền chậm nộp ra sao?
Doanh nghiệp được khai bổ sung trong 05 năm kể từ ngày hết hạn nộp hồ sơ của kỳ sai sót, trước khi có quyết định thanh tra, kiểm tra. Quy định này tại khoản 5 Điều 12 Luật Quản lý thuế 108/2025/QH15, hiệu lực từ 01/07/2026.
Khi chốt hoá đơn đầu vào kê khai khấu trừ kỳ nào bằng khai bổ sung làm tăng thuế phải nộp, doanh nghiệp phải nộp tiền chậm nộp theo điểm b khoản 1 Điều 16 của luật này. Mức tính là 0,03%/ngày trên số thuế chậm nộp, theo điểm a khoản 2 Điều 16.
Ví dụ minh hoạ cho hoá đơn đầu vào kê khai khấu trừ kỳ nào: thuế tăng thêm 50.000.000 đồng thì mỗi ngày chậm nộp phát sinh 15.000 đồng, vì 50.000.000 đồng nhân 0,03% bằng 15.000 đồng. Khai bổ sung sớm luôn tốt hơn khi xử lý hoá đơn đầu vào kê khai khấu trừ kỳ nào.
Bảng tra nhanh: hoá đơn đầu vào kê khai khấu trừ kỳ nào theo từng tình huống

Bảng dưới đây tóm tắt hoá đơn đầu vào kê khai khấu trừ kỳ nào cho các tình huống phổ biến nhất.
| Tình huống | Ảnh hưởng đến thuế phải nộp | Kỳ kê khai | Việc phải làm |
|---|---|---|---|
| Hoá đơn nhận đúng hạn, chưa nộp tờ khai | Không phát sinh sai sót | Kỳ phát sinh | Kê khai bình thường trước hạn nộp |
| Bỏ sót hoá đơn, đã nộp tờ khai | Giảm thuế phải nộp hoặc tăng số khấu trừ chuyển kỳ | Kỳ phát hiện | Kê khai vào kỳ phát hiện |
| Kê khai thừa hoặc sai làm giảm thuế đầu vào | Tăng thuế phải nộp | Kỳ phát sinh | Khai bổ sung, nộp thuế và tiền chậm nộp |
| Hoá đơn thay thế làm giảm thuế đầu vào | Tăng thuế phải nộp | Kỳ phát sinh (theo nguyên tắc chung) | Khai bổ sung, lưu văn bản thỏa thuận |
| Hoá đơn thay thế làm tăng thuế đầu vào | Giảm thuế phải nộp | Kỳ phát hiện (theo nguyên tắc chung) | Kê khai vào kỳ phát hiện |
| Hoá đơn từ 05 triệu đồng không có chứng từ chuyển khoản | Không đủ điều kiện khấu trừ | Không khấu trừ | Bổ sung chứng từ hợp lệ nếu còn đủ điều kiện |
Bảng hoá đơn đầu vào kê khai khấu trừ kỳ nào này chỉ là tra cứu tham khảo. Các dòng ghi “theo nguyên tắc chung” cần chuyên viên thuế xác nhận.
Quy trình 6 bước để chốt hoá đơn đầu vào kê khai khấu trừ kỳ nào

Quy trình gồm 6 bước, đi từ kiểm tra điều kiện hợp lệ đến chọn kỳ và lưu hồ sơ. Làm đúng thứ tự giúp chốt hoá đơn đầu vào kê khai khấu trừ kỳ nào không sót bước.
- Tra cứu hoá đơn trước khi chốt hoá đơn đầu vào kê khai khấu trừ kỳ nào: Xác nhận trạng thái hoá đơn gốc, thay thế hoặc điều chỉnh. Bài tra cứu hóa đơn điện tử hướng dẫn 3 cách.
- Xác định ngày lập và kỳ phát sinh cho hoá đơn đầu vào kê khai khấu trừ kỳ nào: Ghi lại ngày lập hoá đơn gốc, ngày lập hoá đơn thay thế và ngày nhận.
- Kiểm tra điều kiện khấu trừ của hoá đơn đầu vào kê khai khấu trừ kỳ nào: Đủ hoá đơn hợp pháp và chứng từ thanh toán không dùng tiền mặt từ 05 triệu đồng.
- So sánh số thuế trước và sau khi xác định hoá đơn đầu vào kê khai khấu trừ kỳ nào: Xác định việc sửa làm tăng hay giảm thuế phải nộp.
- Chọn kỳ kê khai, tức chốt hoá đơn đầu vào kê khai khấu trừ kỳ nào: Kỳ phát sinh nếu tăng thuế phải nộp, kỳ phát hiện nếu giảm thuế phải nộp.
- Nộp và lưu hồ sơ chứng minh hoá đơn đầu vào kê khai khấu trừ kỳ nào: Nộp tờ khai hoặc khai bổ sung, nộp thuế và tiền chậm nộp nếu có, lưu văn bản thỏa thuận.
VAR eCOM hỗ trợ chốt hoá đơn đầu vào kê khai khấu trừ kỳ nào như thế nào?
VAR eCOM là đơn vị kế toán chuyên biệt cho thương mại điện tử, rà soát hoá đơn đầu vào theo từng shop và chốt hoá đơn đầu vào kê khai khấu trừ kỳ nào có căn cứ pháp lý. Đội ngũ do CEO Trần Thế Viên dẫn dắt, có chứng chỉ CPA và hơn 20 năm kinh nghiệm.
Khi khách hỏi hoá đơn đầu vào kê khai khấu trừ kỳ nào vì hoá đơn sai, hoá đơn thay thế hoặc hoá đơn về muộn, VAR eCOM đối chiếu hồ sơ, tính chênh lệch thuế và lập bộ hồ sơ giải trình. Dữ liệu nằm trên tài khoản MISA riêng của khách hàng.
VAR eCOM tư vấn hoá đơn đầu vào kê khai khấu trừ kỳ nào qua hotline: 082 6868 007, hoặc Zalo tại zalo.me/varecom. Có thể tra thêm tại Cổng thông tin Tổng cục Thuế và Thư viện Pháp luật.
Câu hỏi thường gặp về hoá đơn đầu vào kê khai khấu trừ kỳ nào
Hoá đơn đầu vào kê khai muộn kỳ sau được không?
Được, hoá đơn kê khai muộn xử lý theo nhánh sai sót tại Điều 14 Luật Thuế GTGT 48/2024/QH15: làm giảm thuế phải nộp thì kê khai vào kỳ phát hiện, làm tăng thì khai bổ sung vào kỳ phát sinh. Đó là hoá đơn đầu vào kê khai khấu trừ kỳ nào khi nộp muộn.
Hoá đơn đầu vào xuất tháng này nhận tháng sau kê khai thế nào?
Về hoá đơn đầu vào kê khai khấu trừ kỳ nào, nếu chưa nộp tờ khai tháng phát sinh thì đưa hoá đơn vào tờ khai đó trước hạn. Hoá đơn lập 30/9/2026, nhận 03/10/2026 vẫn kịp đưa vào tháng 9 trước 20/10/2026. Đã nộp rồi thì xử lý theo nhánh bỏ sót.
Thời hạn kê khai khấu trừ hoá đơn đầu vào là bao lâu?
Mốc thời hạn của hoá đơn đầu vào kê khai khấu trừ kỳ nào theo Điều 10 Nghị định 252/2026/NĐ-CP: tờ khai tháng nộp chậm nhất ngày thứ 20 của tháng kế tiếp. Tờ khai quý nộp chậm nhất ngày cuối cùng của tháng đầu quý kế tiếp.
Kê khai hoá đơn đầu vào sai kỳ có bị loại không?
Về hoá đơn đầu vào kê khai khấu trừ kỳ nào, hoá đơn không bị loại ngay nếu doanh nghiệp tự sửa trước khi cơ quan thuế công bố quyết định kiểm tra, thanh tra. Doanh nghiệp nộp đủ thuế tăng thêm và tiền chậm nộp 0,03%/ngày nếu có. Hoá đơn vẫn phải đủ điều kiện khấu trừ.
Hoá đơn ngày cuối tháng nhận đầu tháng sau kê khai kỳ nào?
Về hoá đơn đầu vào kê khai khấu trừ kỳ nào, nếu giả định ngày lập là ngày phát sinh thì kê khai vào kỳ của ngày lập, miễn là tờ khai kỳ đó chưa nộp. Kho tra cứu chưa có hướng dẫn riêng về cách tính “phát sinh”, nên cần chuyên viên thuế xác nhận từng hồ sơ.
Kết luận: chốt hoá đơn đầu vào kê khai khấu trừ kỳ nào bằng ba nguyên tắc
Để chốt hoá đơn đầu vào kê khai khấu trừ kỳ nào, hãy khấu trừ ở kỳ phát sinh, sửa sai sót theo hướng tăng hay giảm thuế phải nộp và giữ đủ hồ sơ hợp lệ. Hoá đơn thay thế khác tháng không có công thức chung cho hoá đơn đầu vào kê khai khấu trừ kỳ nào, nên cần so sánh số thuế trước và sau điều chỉnh.
Doanh nghiệp vướng hoá đơn thay thế hoặc hoá đơn nhận muộn có thể gửi hồ sơ cho VAR eCOM để rà soát hoá đơn đầu vào kê khai khấu trừ kỳ nào theo từng trường hợp. Nội dung mang tính tham khảo, cập nhật tháng 10/2026 và không thay thế tư vấn chuyên môn.