

Thuế tiếp thị liên kết TikTok Shop là thuế thu nhập cá nhân đánh trên hoa hồng mà KOC, nhà sáng tạo nội dung nhận được khi giới thiệu sản phẩm qua đường dẫn hoặc mã giới thiệu. Thu nhập này có chịu thuế TNCN, và mức 5% gắn với nhóm quảng cáo số tại điểm đ khoản 3 Điều 7 Luật Thuế TNCN 109/2025/QH15, có hiệu lực từ 01/07/2026.
Kế toán viên cần chốt ba việc về thuế tiếp thị liên kết tiktok shop: căn cứ nào, chứng từ ghi thế nào, hạch toán và kê khai vào đâu. Bài này trả lời thuế tiếp thị liên kết tiktok shop theo đúng thứ tự đó, kèm ví dụ số và các chỗ kho tra cứu chưa có hướng dẫn đích danh.
Thu nhập từ tiếp thị liên kết có chịu thuế TNCN không?
Có. Hoa hồng tiếp thị liên kết là doanh thu của hoạt động kinh doanh, nên cá nhân cư trú có doanh thu năm vượt mức không phải nộp thuế thì phải nộp thuế TNCN. Đó là câu trả lời gốc cho thuế tiếp thị liên kết tiktok shop.
"Affiliate" là tên dân gian, còn văn bản dùng cụm "người tiếp thị liên kết". Khoản 14 Điều 3 Luật Thương mại điện tử 122/2025/QH15 định nghĩa đó là người giới thiệu hàng hóa, dịch vụ trên nền tảng số thông qua đường dẫn truy cập hoặc mã giới thiệu. Hai tên cùng chỉ một việc khi nói về thuế tiếp thị liên kết tiktok shop.
> "Người tiếp thị liên kết trong thương mại điện tử là người giới thiệu hàng hóa, dịch vụ trên nền tảng số thông qua đường dẫn truy cập, mã giới thiệu hoặc phương thức tương tự." — khoản 14 Điều 3 Luật Thương mại điện tử 122/2025/QH15.
Luật này có hiệu lực từ 01/07/2026. Từ mốc đó, người làm affiliate trên TikTok Shop vừa là người nộp thuế TNCN, vừa là đối tượng quản lý của luật thương mại điện tử, nên thuế tiếp thị liên kết tiktok shop có hai lớp căn cứ.
Bài này do VAR eCOM tổng hợp từ kho văn bản nội bộ, đối chiếu đến tháng 10/2026. Hoa hồng không phải khoản tiền thưởng ngoài sổ: với thuế tiếp thị liên kết tiktok shop, khoản này vẫn là doanh thu kinh doanh.
Căn cứ pháp lý nào quy định thuế tiếp thị liên kết tiktok shop?
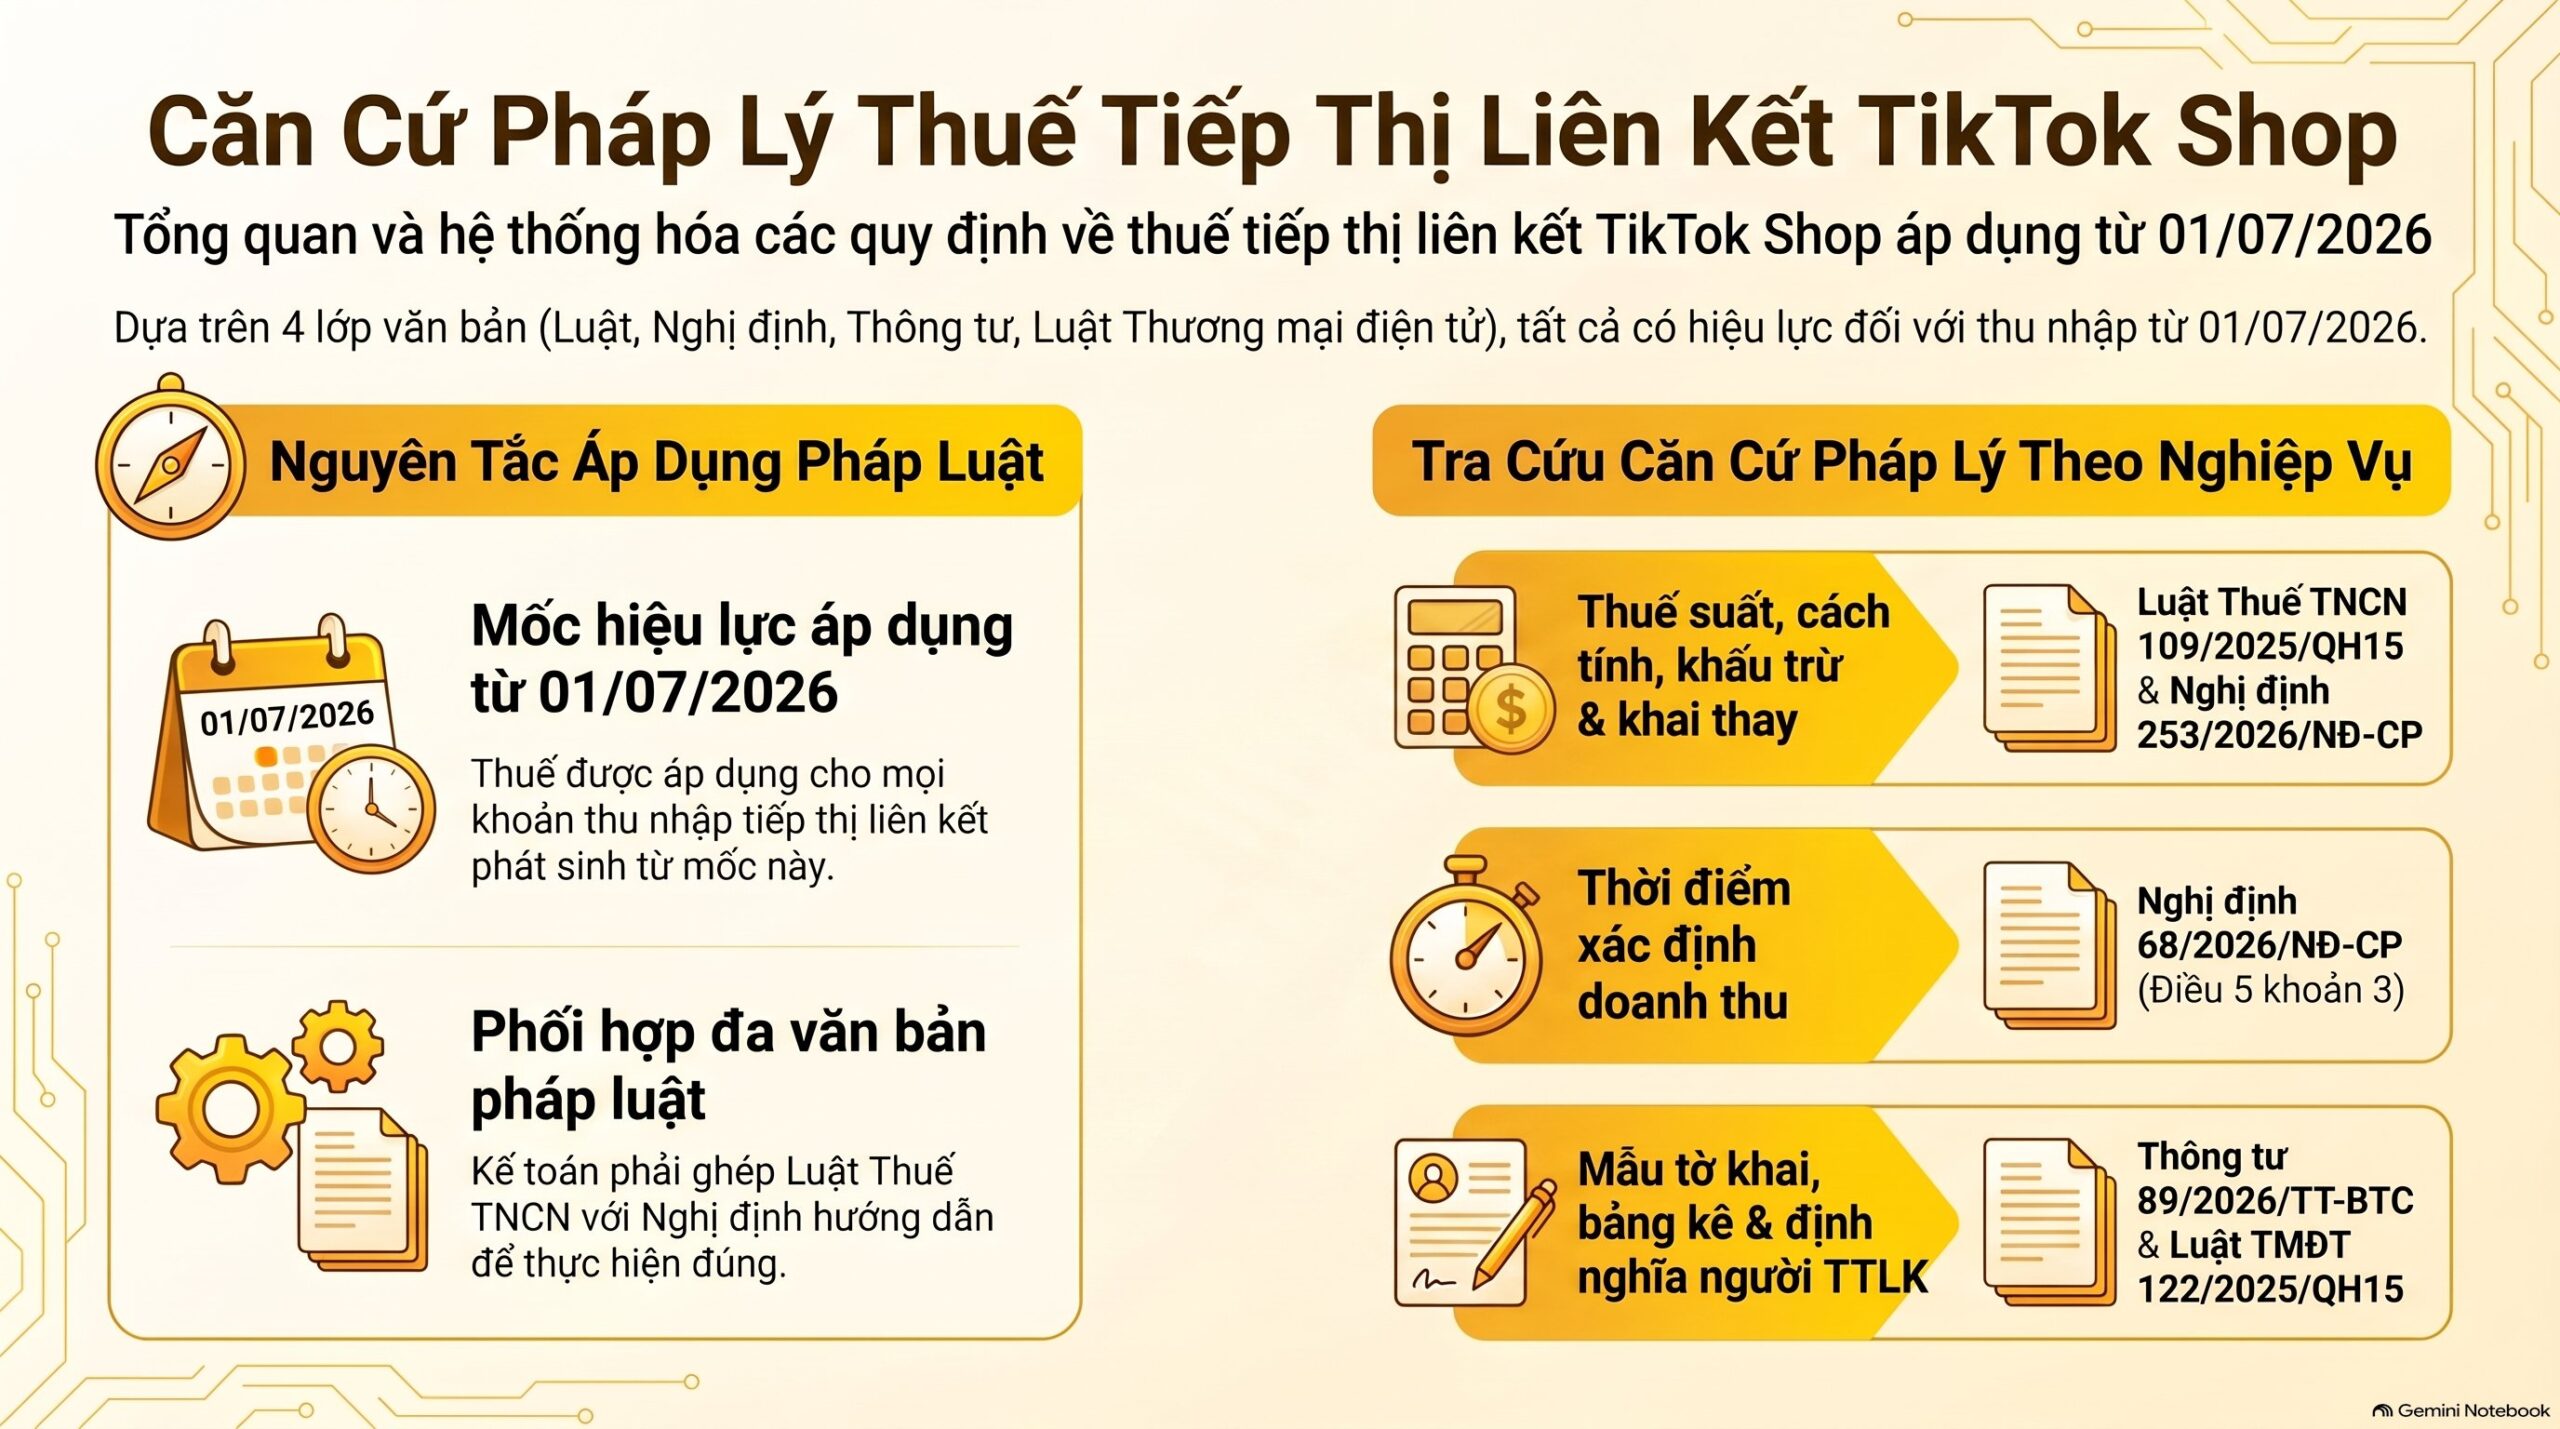
Thuế tiếp thị liên kết TikTok Shop dựa trên bốn lớp văn bản: luật thuế, nghị định hướng dẫn, thông tư mẫu biểu và luật thương mại điện tử. Tất cả đều có hiệu lực từ 01/07/2026, nên thuế tiếp thị liên kết tiktok shop áp cho thu nhập phát sinh từ mốc này.
Bảng dưới đây liệt kê căn cứ của thuế tiếp thị liên kết tiktok shop theo từng việc kế toán phải làm.
| Việc cần căn cứ | Văn bản | Điều khoản |
|---|---|---|
| Thuế suất, ngưỡng, cách tính | Luật Thuế TNCN 109/2025/QH15 | Điều 7 khoản 1, 2, 3 |
| Nhóm ngành tính thuế theo doanh thu | Nghị định 253/2026/NĐ-CP | Phụ lục danh mục ngành nghề |
| Khấu trừ, khai thay, nộp thay | Nghị định 253/2026/NĐ-CP | Điều 67 |
| Thời điểm xác định doanh thu | Nghị định 68/2026/NĐ-CP | Điều 5 khoản 3 |
| Mẫu tờ khai, bảng kê | Thông tư 89/2026/TT-BTC | Phụ lục I |
| Định nghĩa người tiếp thị liên kết | Luật Thương mại điện tử 122/2025/QH15 | Điều 3 khoản 14 |
Nếu hỏi nghị định nào quy định thuế tiếp thị liên kết tiktok shop, câu trả lời là không có một văn bản riêng. Kế toán phải ghép Luật Thuế TNCN với Nghị định 253/2026/NĐ-CP, vì thuế tiếp thị liên kết tiktok shop khác với thuế nhà thầu của nền tảng nước ngoài.
Thuế suất 5% áp dụng khi nào và tính trên cái gì?
Mức 5% của thuế tiếp thị liên kết tiktok shop chỉ áp dụng khi hoa hồng được xếp vào nhóm quảng cáo số và cá nhân chọn tính thuế theo doanh thu, tức doanh thu vượt ngưỡng nhân 5%. Nếu xếp sang nhóm dịch vụ khác, mức thuế đổi hẳn.
Điểm đ khoản 3 Điều 7 Luật Thuế TNCN 109/2025/QH15 quy định nhóm sản phẩm và dịch vụ nội dung thông tin số chịu thuế suất 5%. Nhóm gồm giải trí, trò chơi điện tử, phim số, ảnh số, nhạc số và quảng cáo số. Với thuế tiếp thị liên kết tiktok shop, doanh thu tính thuế là phần doanh thu vượt mức không phải nộp thuế.
Phụ lục Nghị định 253/2026/NĐ-CP lại xếp "dịch vụ môi giới, đấu giá và hoa hồng đại lý" và "quảng cáo" vào nhóm dịch vụ, mức 2%. Vì vậy cùng một khoản hoa hồng, cách xếp nhóm quyết định thuế tiếp thị liên kết tiktok shop phải nộp.
Theo ghi chú của mẫu 01/TKN-CNKD kèm Thông tư 89/2026/TT-BTC, về thuế tiếp thị liên kết tiktok shop, cá nhân kinh doanh có doanh thu năm từ 01 tỷ đồng trở xuống chỉ thông báo doanh thu, không khai số thuế phải nộp. Ví dụ: hoa hồng cả năm 1,8 tỷ đồng, doanh thu tính thuế là 0,8 tỷ đồng.
Xếp nhóm quảng cáo số: 0,8 tỷ nhân 5% bằng 40 triệu đồng. Xếp nhóm dịch vụ: 0,8 tỷ nhân 2% bằng 16 triệu đồng. Chênh lệch 24 triệu đồng cho thấy vì sao phải chốt nhóm ngành trước khi chốt thuế tiếp thị liên kết tiktok shop.
Khi doanh thu năm trên 03 tỷ đồng, khoản 2 Điều 7 yêu cầu tính theo thu nhập tính thuế, tức doanh thu trừ chi phí, nhân thuế suất 17%. Lúc này thuế tiếp thị liên kết tiktok shop thành bài toán chi phí.
⚠️ Với thuế tiếp thị liên kết tiktok shop, kho tra cứu nội bộ chưa có văn bản xếp đích danh hoa hồng tiếp thị liên kết vào nhóm quảng cáo số hay nhóm dịch vụ. Mức 5% trong tiêu đề bài là cách xếp nhóm cần người chuyên môn chốt, và Luật còn ghi mức doanh thu không phải nộp thuế tại khoản 1 Điều 7 để đối chiếu với mức 01 tỷ đồng của mẫu tờ khai.
Tổ chức chi trả có phải khấu trừ thuế tiếp thị liên kết tiktok shop không?
Tùy trường hợp: thuế tiếp thị liên kết tiktok shop bị khấu trừ khi người chi trả thuộc nhóm nêu tại khoản 1 Điều 67 Nghị định 253/2026/NĐ-CP, các trường hợp còn lại cá nhân tự kê khai. Kế toán phải xác định người chi trả là ai trước khi kết luận.
Khoản 1 Điều 67 liệt kê các bên phải khấu trừ thuế tiếp thị liên kết tiktok shop. Đó là chủ quản nền tảng thương mại điện tử có chức năng đặt hàng trực tuyến và thanh toán, cùng tổ chức ký hợp đồng với cá nhân thực hiện hoạt động môi giới. Các tổ chức này khấu trừ thuế theo thuế suất khoản 3 Điều 7 Luật Thuế TNCN, tính trên doanh thu tính thuế phát sinh tại tổ chức.
Khoản 5 Điều 67 xử lý phần còn lại của thuế tiếp thị liên kết tiktok shop. Cá nhân nhận thu nhập mà bên chi trả chưa khấu trừ, hoặc nhận từ tổ chức nước ngoài không đăng ký thuế tại Việt Nam, phải tự kê khai và nộp thuế.
Đây là điểm dân nghề hay hỏi: có phải bên chi trả luôn khấu trừ 5% không. Câu trả lời là không. Quy trình thuế tiếp thị liên kết tiktok shop chỉ khấu trừ khi đúng đối tượng ở khoản 1, và khi đó cũng chỉ tính trên doanh thu tính thuế, không phải trên toàn bộ hoa hồng.
⚠️ Với thuế tiếp thị liên kết tiktok shop, kho chưa có hướng dẫn nói rõ hoa hồng affiliate do TikTok Shop chi trả thuộc diện khoản 1 hay khoản 5. Nên xin chứng từ khấu trừ của bên chi trả trước khi quyết toán thuế tiếp thị liên kết tiktok shop.
Ghi chứng từ, tờ khai thuế tiếp thị liên kết tiktok shop thế nào?

Với thuế tiếp thị liên kết tiktok shop, bên chi trả khai thay bằng Tờ khai 01/TCKT kèm bảng kê 01/BK-KTHTKD, còn cá nhân tự khai ghi nhóm ngành quảng cáo số tại mẫu 01/TKN-CNKD. Hai mẫu này ban hành kèm Thông tư 89/2026/TT-BTC, áp dụng từ 01/07/2026.
Bảng kê 01/BK-KTHTKD dành cho tổ chức khai thuế thay, nộp thuế thay thuế tiếp thị liên kết tiktok shop. Bảng dưới đây chỉ rõ từng cột ghi gì.
| Cột trên bảng kê 01/BK-KTHTKD | Ghi gì | Lưu ý |
|---|---|---|
| [04] Họ tên | Tên cá nhân nhận hoa hồng | Khớp với mã số thuế hoặc số định danh |
| [06] Nhóm ngành nghề | Nhóm (5) quảng cáo số nếu xếp nhóm này | Nhóm ngành quyết định thuế suất của thuế tiếp thị liên kết tiktok shop |
| [07] Doanh thu trả trong kỳ | Tổng hoa hồng trả trong kỳ | Chưa trừ ngưỡng |
| [08] Doanh thu tính thuế | Phần doanh thu trả trong năm vượt 01 tỷ đồng | Chưa vượt thì chưa có số tính thuế |
| [09] Số thuế TNCN phải nộp | Doanh thu tính thuế nhân thuế suất | Cộng dồn vào dòng tổng cộng [13] |
Với cá nhân tự khai thuế tiếp thị liên kết tiktok shop, mẫu 01/TKN-CNKD yêu cầu khai nhóm ngành nghề tại chỉ tiêu (1) mục A, nhóm (5) là hoạt động cung cấp sản phẩm nội dung thông tin số, quảng cáo số.
Thời điểm ghi doanh thu cho thuế tiếp thị liên kết tiktok shop theo điểm b khoản 3 Điều 5 Nghị định 68/2026/NĐ-CP là lúc hoàn thành việc cung ứng dịch vụ hoặc hoàn thành từng phần việc.
Hạch toán thuế tiếp thị liên kết tiktok shop vào đâu?

Với thuế tiếp thị liên kết tiktok shop, bên chi trả hạch toán hoa hồng vào chi phí, phần thuế khấu trừ vào TK 3335, phần còn lại ghi giảm tiền hoặc công nợ. Cách ghi này áp dụng cho doanh nghiệp theo hệ thống tài khoản của Thông tư 99/2025/TT-BTC, có hiệu lực từ 01/01/2026.
Phụ lục PL2b của Thông tư 99/2025/TT-BTC mô tả TK 3335, nơi ghi thuế tiếp thị liên kết tiktok shop khấu trừ, là thuế thu nhập cá nhân phải nộp, đã nộp và còn phải nộp. Ví dụ: shop trả hoa hồng 100.000.000 đồng cho một KOC, doanh thu tính thuế bằng toàn bộ khoản này, khấu trừ 5%.
Định khoản thuế tiếp thị liên kết tiktok shop khi ghi nhận và thanh toán như sau:
- Nợ TK 641 (hoặc tài khoản chi phí phù hợp): 100.000.000 đồng.
- Có TK 3335: 5.000.000 đồng, là số thuế khấu trừ.
- Có TK 112 hoặc TK 331: 95.000.000 đồng, là số tiền thực trả.
- Khi nộp thuế vào ngân sách: Nợ TK 3335, Có TK 112, 5.000.000 đồng.
Chi phí thuế tiếp thị liên kết tiktok shop này chỉ được trừ khi có đủ hồ sơ. Khoản 1 Điều 6 Nghị định 68/2026/NĐ-CP yêu cầu hóa đơn, chứng từ và chứng từ thanh toán không dùng tiền mặt cho khoản thanh toán từng lần từ 05 triệu đồng trở lên. Bài chi phí KOL không có hóa đơn liệt kê bộ hồ sơ cần có.
Phía người nhận là hộ kinh doanh hoặc cá nhân kinh doanh: ghi nhận hoa hồng vào doanh thu, giữ chứng từ khấu trừ để trừ vào số thuế phải nộp khi quyết toán thuế tiếp thị liên kết tiktok shop. Bài quyết toán thuế thu nhập cá nhân hướng dẫn thủ tục nộp hồ sơ.
⚠️ Ví dụ thuế tiếp thị liên kết tiktok shop trên giả định khấu trừ đủ 5% trên toàn bộ hoa hồng, cần xác nhận lại theo doanh thu tính thuế thực tế của từng người.
Trường hợp nào thuế tiếp thị liên kết tiktok shop xử lý khác đi?
Thuế tiếp thị liên kết TikTok Shop có ba trường hợp thường lệch: vừa bán hàng vừa làm affiliate, nhận hoa hồng từ nền tảng nước ngoài và doanh thu trên 03 tỷ đồng. Mỗi trường hợp đổi cách ghi hoặc cách kê khai thuế tiếp thị liên kết tiktok shop.
Vừa bán hàng vừa làm affiliate: bộ hỏi đáp của cơ quan thuế hướng dẫn tổng hợp thu nhập tiếp thị liên kết với doanh thu bán hàng để kê khai. Kế toán thuế tiếp thị liên kết tiktok shop nên tách hai nhóm ngành trên cùng một tờ khai, không cộng gộp mất nhóm của thuế tiếp thị liên kết tiktok shop.
Hoa hồng từ nền tảng nước ngoài: với thuế tiếp thị liên kết tiktok shop, khoản 5 Điều 67 Nghị định 253/2026/NĐ-CP buộc cá nhân nhận tiền từ tổ chức nước ngoài chưa đăng ký thuế tại Việt Nam tự kê khai. Trường hợp này thuế tiếp thị liên kết tiktok shop không có chứng từ khấu trừ để đối chiếu.
Doanh thu trên 03 tỷ đồng: tính theo thu nhập, thuế suất 17% theo khoản 2 Điều 7 Luật Thuế TNCN 109/2025/QH15. Bài kê khai thuế bán hàng TikTok Shop trình bày cách tách chi phí cho kênh bán hàng.
Câu hỏi thường gặp về thuế tiếp thị liên kết tiktok shop
Hoa hồng affiliate TikTok Shop có phải đóng thuế không?
Có, thuế tiếp thị liên kết tiktok shop áp dụng. Hoa hồng là doanh thu kinh doanh của cá nhân, phải kê khai khi doanh thu năm vượt mức không phải nộp thuế. Từ 01/07/2026, Luật Thuế TNCN 109/2025/QH15 là căn cứ chính của thuế tiếp thị liên kết tiktok shop.
Thuế TNCN 5% tiếp thị liên kết TikTok Shop tính thế nào?
Với thuế tiếp thị liên kết tiktok shop, doanh thu tính thuế là phần doanh thu vượt ngưỡng, nhân 5% nếu xếp nhóm quảng cáo số. Ví dụ doanh thu tính thuế 0,8 tỷ đồng thì thuế là 40 triệu đồng. Cách xếp nhóm cần người chuyên môn xác nhận.
Cách tính thuế thu nhập từ affiliate TikTok khi doanh thu trên 03 tỷ đồng?
Cách tính thuế tiếp thị liên kết tiktok shop trên 03 tỷ đồng: lấy doanh thu trừ chi phí, nhân thuế suất 17% theo khoản 2 Điều 7 Luật Thuế TNCN 109/2025/QH15. Cá nhân phải ghi chép, lưu chứng từ chi phí để xác định thu nhập tính thuế của thuế tiếp thị liên kết tiktok shop.
Thuế thu nhập cá nhân KOC KOL TikTok Shop có bị khấu trừ tại nguồn không?
Thuế tiếp thị liên kết TikTok Shop chỉ bị khấu trừ khi người chi trả thuộc nhóm tại khoản 1 Điều 67 Nghị định 253/2026/NĐ-CP. Các trường hợp còn lại, cá nhân tự kê khai theo khoản 5 cùng điều. Nên xin chứng từ khấu trừ để đối chiếu khi quyết toán thuế tiếp thị liên kết tiktok shop.
Kết luận: chốt thuế tiếp thị liên kết tiktok shop bằng căn cứ nào?
Chốt thuế tiếp thị liên kết tiktok shop bằng ba căn cứ: Điều 7 Luật Thuế TNCN 109/2025/QH15 cho thuế suất, Điều 67 Nghị định 253/2026/NĐ-CP cho khấu trừ và mẫu 01/TKN-CNKD cho kê khai. Điểm còn mở của thuế tiếp thị liên kết tiktok shop là cách xếp nhóm ngành của hoa hồng tiếp thị liên kết.
Tra cứu thêm văn bản gốc về thuế tiếp thị liên kết tiktok shop tại Cổng thông tin Tổng cục Thuế và Thư viện Pháp luật. Bài liên quan: kê khai thuế bán hàng TikTok Shop, thuế nhà thầu TikTok và chi phí KOL không có hóa đơn. Nội dung về thuế tiếp thị liên kết tiktok shop cập nhật tháng 10/2026, mang tính tham khảo.


