Tờ khai thuế GTGT quý 3 2026 là hồ sơ kê khai thuế giá trị gia tăng cho kỳ từ 01/07/2026 đến 30/09/2026, nộp chậm nhất ngày 31/10/2026 theo Điều 10 Nghị định 252/2026/NĐ-CP. Đây là một trong những kỳ khai đầu tiên sau mốc chuyển giao 01/07/2026 của luật quản lý thuế mới.
Vậy khi lập tờ khai thuế gtgt quý 3 2026, kế toán cần kiểm tra và lưu ý những gì? Bài này gom thành checklist theo thứ tự làm việc: hạn nộp và gia hạn, kỳ khai và mẫu biểu, hóa đơn đầu ra, hóa đơn đầu vào, đối chiếu sổ sách và cách sửa sai sót, cập nhật tháng 10/2026.
Tờ khai thuế GTGT quý 3 2026 nộp hạn nào và ai được gia hạn?
Hạn nộp tờ khai thuế gtgt quý 3 2026 là ngày 31/10/2026 với doanh nghiệp khai theo quý, còn kỳ tháng 9/2026 hạn là ngày 20/10/2026. Một số đối tượng được gia hạn nộp tiền thuế, nhưng không được gia hạn việc nộp tờ khai.
Điều 10 Nghị định 252/2026/NĐ-CP quy định tờ khai theo quý nộp chậm nhất ngày cuối cùng của tháng đầu quý kế tiếp. Với tờ khai thuế gtgt quý 3 2026, mốc đó rơi vào 31/10/2026.
Nghị định 245/2026/NĐ-CP cho gia hạn nộp số thuế của tờ khai thuế gtgt quý 3 2026, tức thuế GTGT kỳ quý III năm 2026, đến chậm nhất ngày 30/12/2026, tối đa 05 tháng. Đối tượng là doanh nghiệp, tổ chức, hộ kinh doanh thuộc ngành tại Phụ lục I của nghị định, cùng doanh nghiệp nhỏ và siêu nhỏ.
Điều kiện đi kèm: người nộp thuế vẫn nộp tờ khai thuế gtgt quý 3 2026 đúng hạn, đồng thời gửi Văn bản đề nghị gia hạn theo mẫu Phụ lục II. Văn bản này gửi cùng hồ sơ khai thuế, và gửi sau ngày 02/11/2026 thì không được gia hạn theo khoản 3 Điều 3.
Điều 4 nghị định này không tính tiền chậm nộp trong thời gian được gia hạn của tờ khai thuế gtgt quý 3 2026. Số thuế GTGT khâu nhập khẩu không thuộc diện gia hạn.
⚠️ Kho tra cứu nội bộ không cho biết doanh nghiệp cụ thể có thuộc Phụ lục I hay thuộc nhóm nhỏ, siêu nhỏ hay không. Kế toán phải tự đối chiếu danh mục ngành và tiêu chí quy mô trước khi nộp văn bản đề nghị gia hạn cho tờ khai thuế gtgt quý 3 2026.
Doanh nghiệp nào khai theo quý và dùng mẫu nào cho tờ khai thuế gtgt quý 3 2026?
Chỉ doanh nghiệp có tổng doanh thu bán hàng hóa, cung cấp dịch vụ của năm trước liền kề từ 50 tỷ đồng trở xuống mới được chọn khai theo quý. Tờ khai thuế GTGT quý 3 2026 dùng mẫu 01/GTGT theo biểu mẫu mới, vì kỳ tính thuế bắt đầu sau 01/07/2026.
Điều 19 Thông tư 89/2026/TT-BTC quy định điều kiện khai tờ khai thuế gtgt quý 3 2026 là mức 50 tỷ đồng, tính theo tổng doanh thu trên các tờ khai GTGT trong năm dương lịch trước liền kề. Với tờ khai thuế gtgt quý 3 2026, năm trước liền kề là năm 2025.
Doanh nghiệp muốn chuyển từ tháng sang quý phải gửi mẫu 01/ĐK-TĐKTT chậm nhất ngày 31/01 của năm bắt đầu khai theo quý, nên mốc này đã qua với tờ khai thuế gtgt quý 3 2026. Nếu tự phát hiện không đủ điều kiện, doanh nghiệp khai theo tháng từ tháng đầu quý tiếp theo và nộp lại hồ sơ các tháng của quý trước.
Điều 100 Thông tư 89/2026/TT-BTC quy định hồ sơ có kỳ tính thuế trước 01/07/2026 dùng mẫu cũ. Vì vậy tờ khai thuế gtgt quý 3 2026 thuộc nhóm hồ sơ dùng mẫu biểu mới tại Phụ lục I của thông tư.
⚠️ Phần chỉ tiêu cụ thể của mẫu 01/GTGT mới nằm trong phụ lục chưa có đầy đủ trong kho tra cứu. Bài không liệt kê chỉ tiêu nào thay đổi so với kỳ trước, và kế toán nên mở mẫu hiện hành trước khi lập tờ khai thuế gtgt quý 3 2026. Hướng dẫn điền từng bước có tại bài cách kê khai thuế GTGT theo TT89.
Cần kiểm tra gì ở hóa đơn đầu ra trước khi lập tờ khai thuế gtgt quý 3 2026?

Phải kiểm tra bốn điểm: kỳ ghi nhận doanh thu, hóa đơn sai sót đã xử lý đúng cách chưa, đơn hoàn hủy đã điều chỉnh chưa và doanh thu trên tờ khai có khớp báo cáo hóa đơn không. Đầu ra sai sẽ kéo lệch cả số thuế phải nộp của tờ khai thuế gtgt quý 3 2026.
Với hóa đơn đầu ra đã lập sai, Điều 10 Thông tư 91/2026/TT-BTC phân hai nhóm xử lý cho tờ khai thuế gtgt quý 3 2026. Sai tên, địa chỉ mà không sai mã số thuế, số tiền, thuế suất thì người bán thông báo cho người mua và không phải lập lại hóa đơn.
Sai mã số thuế, số tiền, thuế suất hoặc tên hàng thì người bán chọn điều chỉnh hoặc thay thế hóa đơn. Hóa đơn thay thế phải có dòng chữ “Thay thế cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm”. Bài cách xử lý hóa đơn điện tử viết sai có đủ các trường hợp.
Trường hợp người bán đã gửi Bảng tổng hợp dữ liệu hóa đơn điện tử, thông tin điều chỉnh, thay thế gửi trực tiếp trên bảng tổng hợp của các kỳ liên quan. Với shop bán trên sàn, điều này quan trọng cho tờ khai thuế gtgt quý 3 2026 vì hóa đơn thường xuất theo bảng tổng hợp thay vì từng đơn.
Thông tư 91/2026/TT-BTC cũng không bắt buộc lập văn bản thỏa thuận với hoạt động mua bán trên nền tảng thương mại điện tử. Các trường hợp còn lại giữa doanh nghiệp, hộ kinh doanh phải có văn bản thỏa thuận ghi rõ nội dung sai trước khi điều chỉnh, thay thế.
Cần kiểm tra gì ở hóa đơn đầu vào và số thuế được khấu trừ?
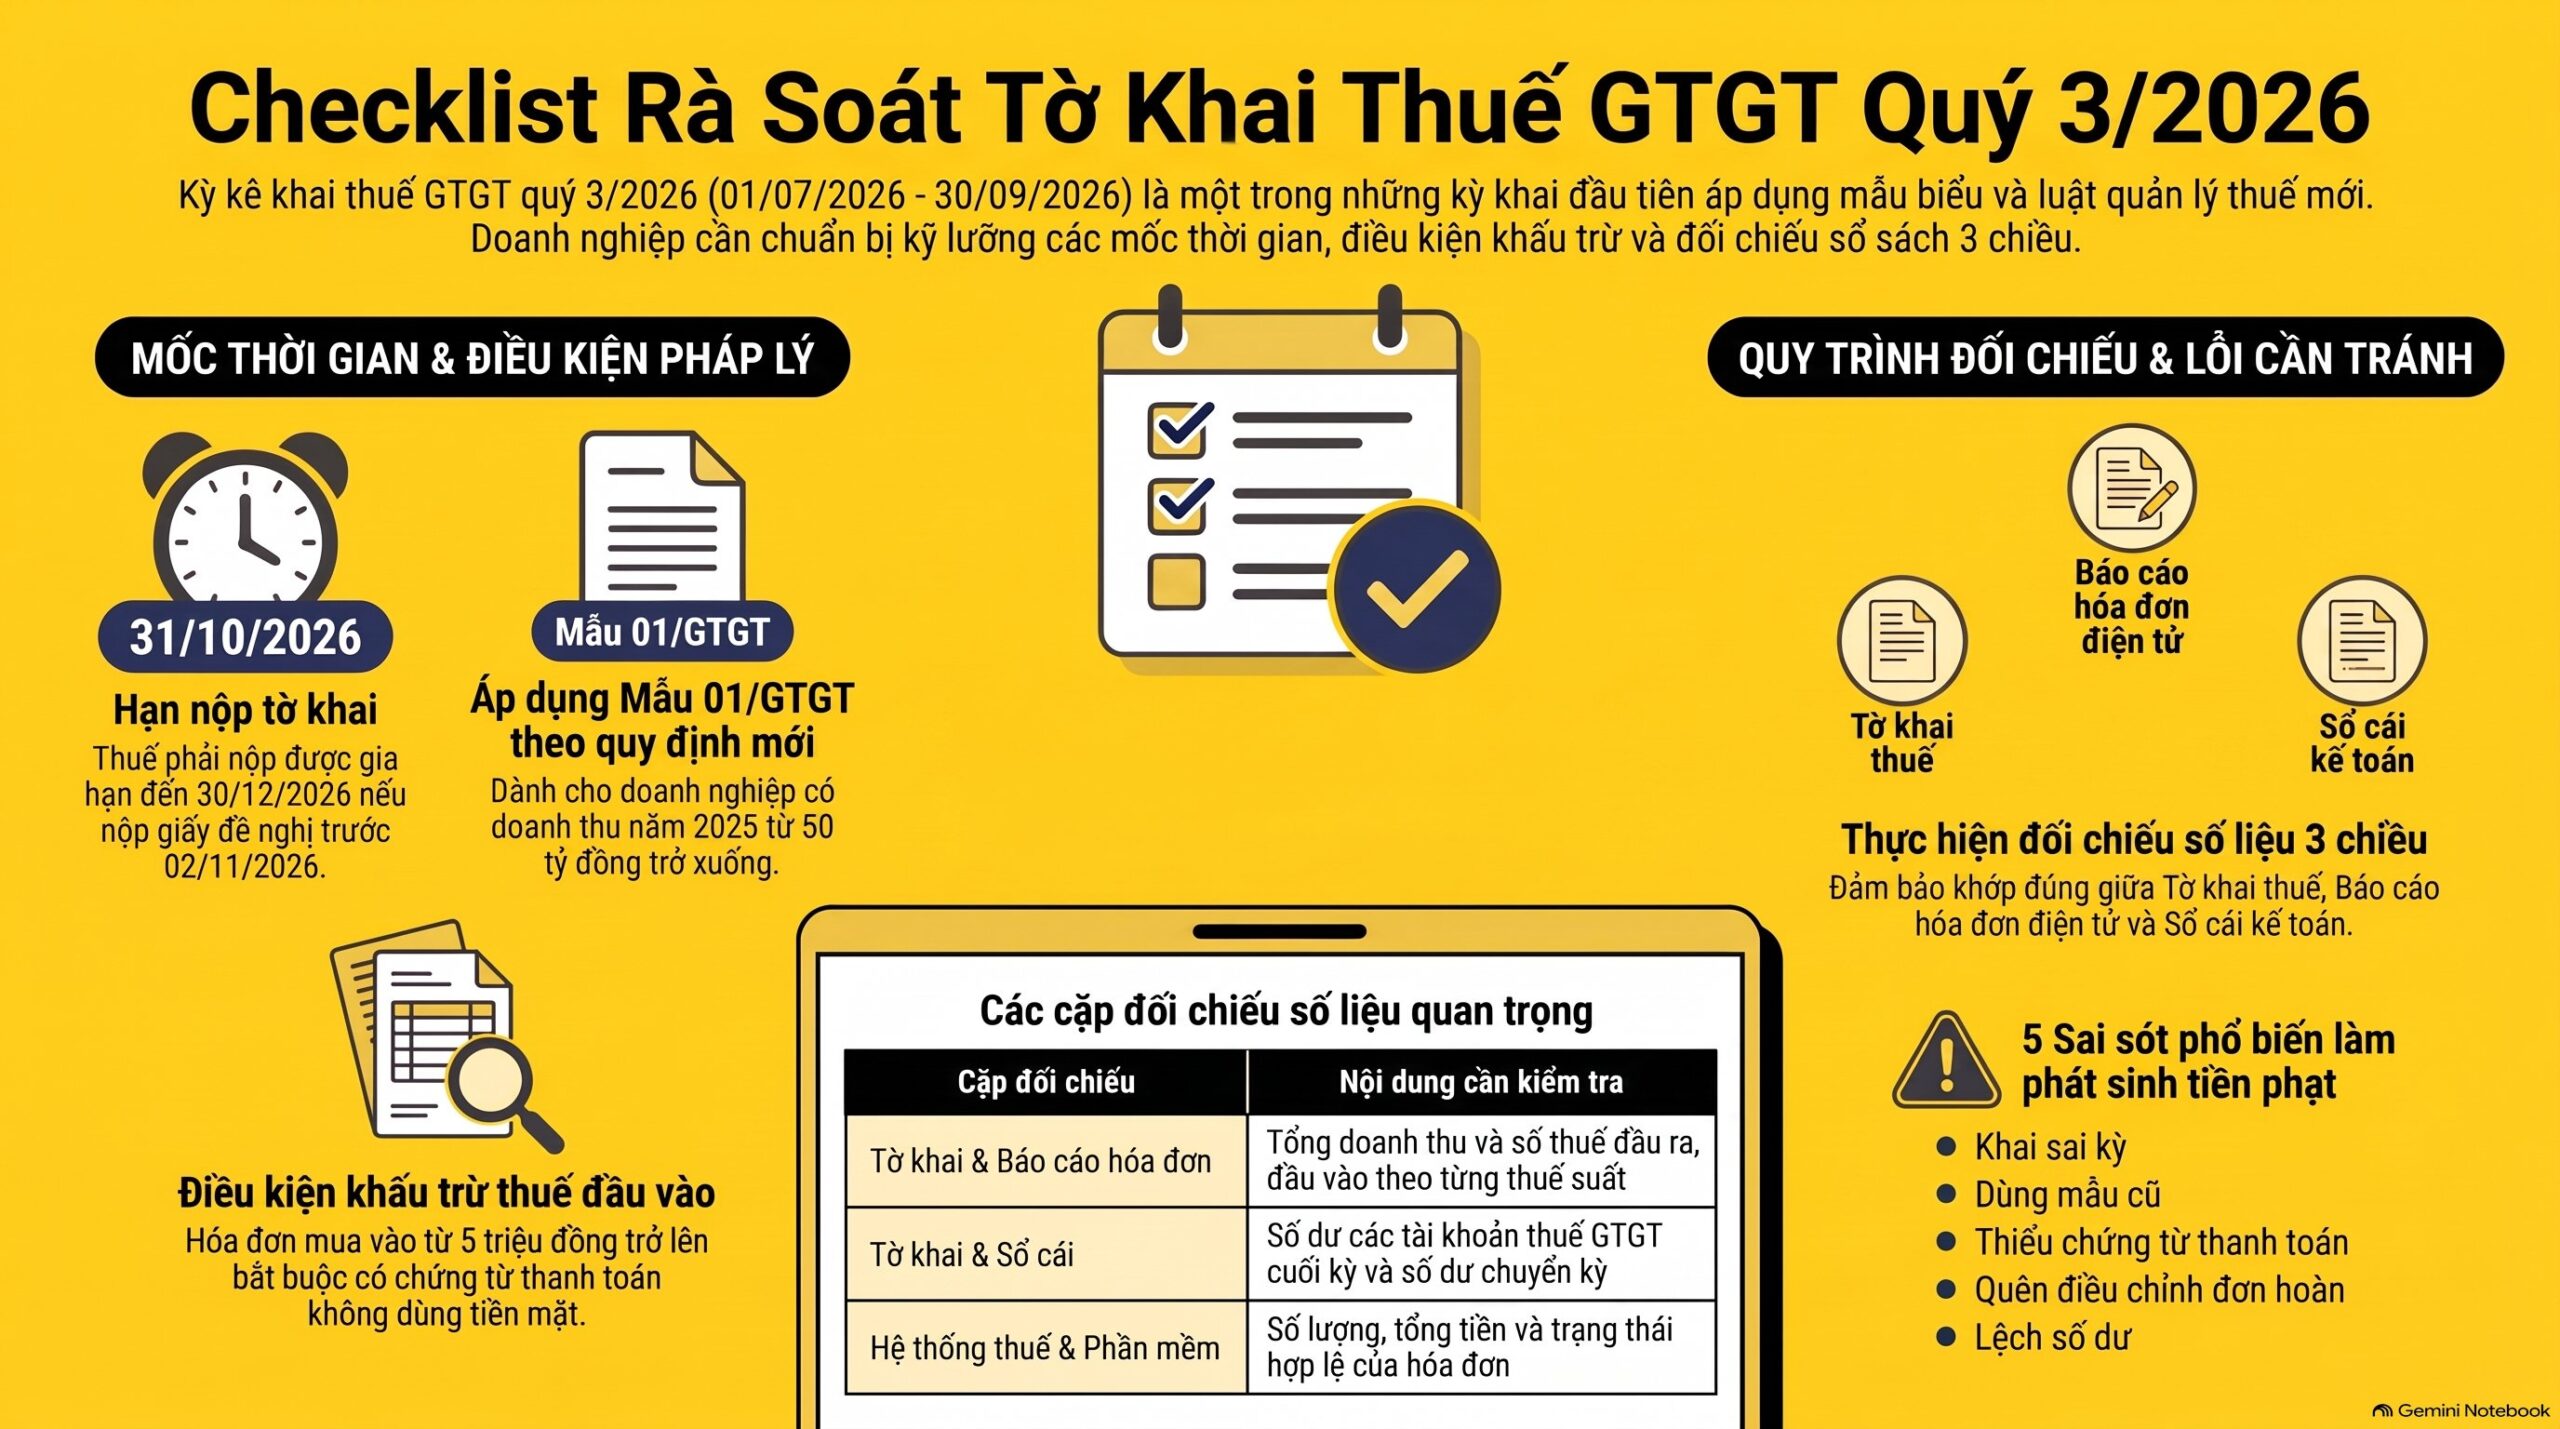
Thuế đầu vào chỉ được khấu trừ khi có hóa đơn GTGT hợp pháp và chứng từ thanh toán không dùng tiền mặt, và phải kê khai đúng kỳ phát sinh. Hai điều kiện này là phần kiểm tra bắt buộc của tờ khai thuế gtgt quý 3 2026.
Khoản 2 Điều 14 Luật Thuế GTGT 48/2024/QH15 nêu điều kiện về hóa đơn và chứng từ thanh toán không dùng tiền mặt. Khoản 3 cùng điều quy định cơ sở kinh doanh không đáp ứng điều kiện thì không được khấu trừ trong tờ khai thuế gtgt quý 3 2026.
Điều 26 Nghị định 181/2025/NĐ-CP yêu cầu chứng từ thanh toán không dùng tiền mặt với hàng hóa, dịch vụ mua vào từ 05 triệu đồng trở lên đã gồm thuế. Chứng từ bên mua nộp tiền mặt vào tài khoản bên bán không được tính khi lập tờ khai thuế gtgt quý 3 2026.
Điểm đ khoản 1 Điều 14 quy định thuế đầu vào phát sinh trong tháng, quý nào được khấu trừ trong tháng, quý đó. Phần chưa khấu trừ hết được khấu trừ vào kỳ tiếp theo, nên số dư chuyển kỳ của quý 2 phải khớp với đầu kỳ của tờ khai thuế gtgt quý 3 2026.
Hóa đơn ngày cuối tháng 9 nhưng nhận đầu tháng 10 là điểm hay vướng khi chốt tờ khai thuế gtgt quý 3 2026. Bài cách rà soát hoá đơn đầu vào hướng dẫn 5 bước kiểm tra trước khi đưa vào tờ khai.
⚠️ Kho chưa có hướng dẫn riêng nói rõ “phát sinh” tính theo ngày lập hay ngày nhận hóa đơn. Khi hóa đơn nằm sát ranh giới quý, kế toán nên nhờ chuyên viên thuế chốt trước khi nộp tờ khai thuế gtgt quý 3 2026.
Đối chiếu tờ khai thuế gtgt quý 3 2026 với báo cáo hóa đơn và sổ sách thế nào?
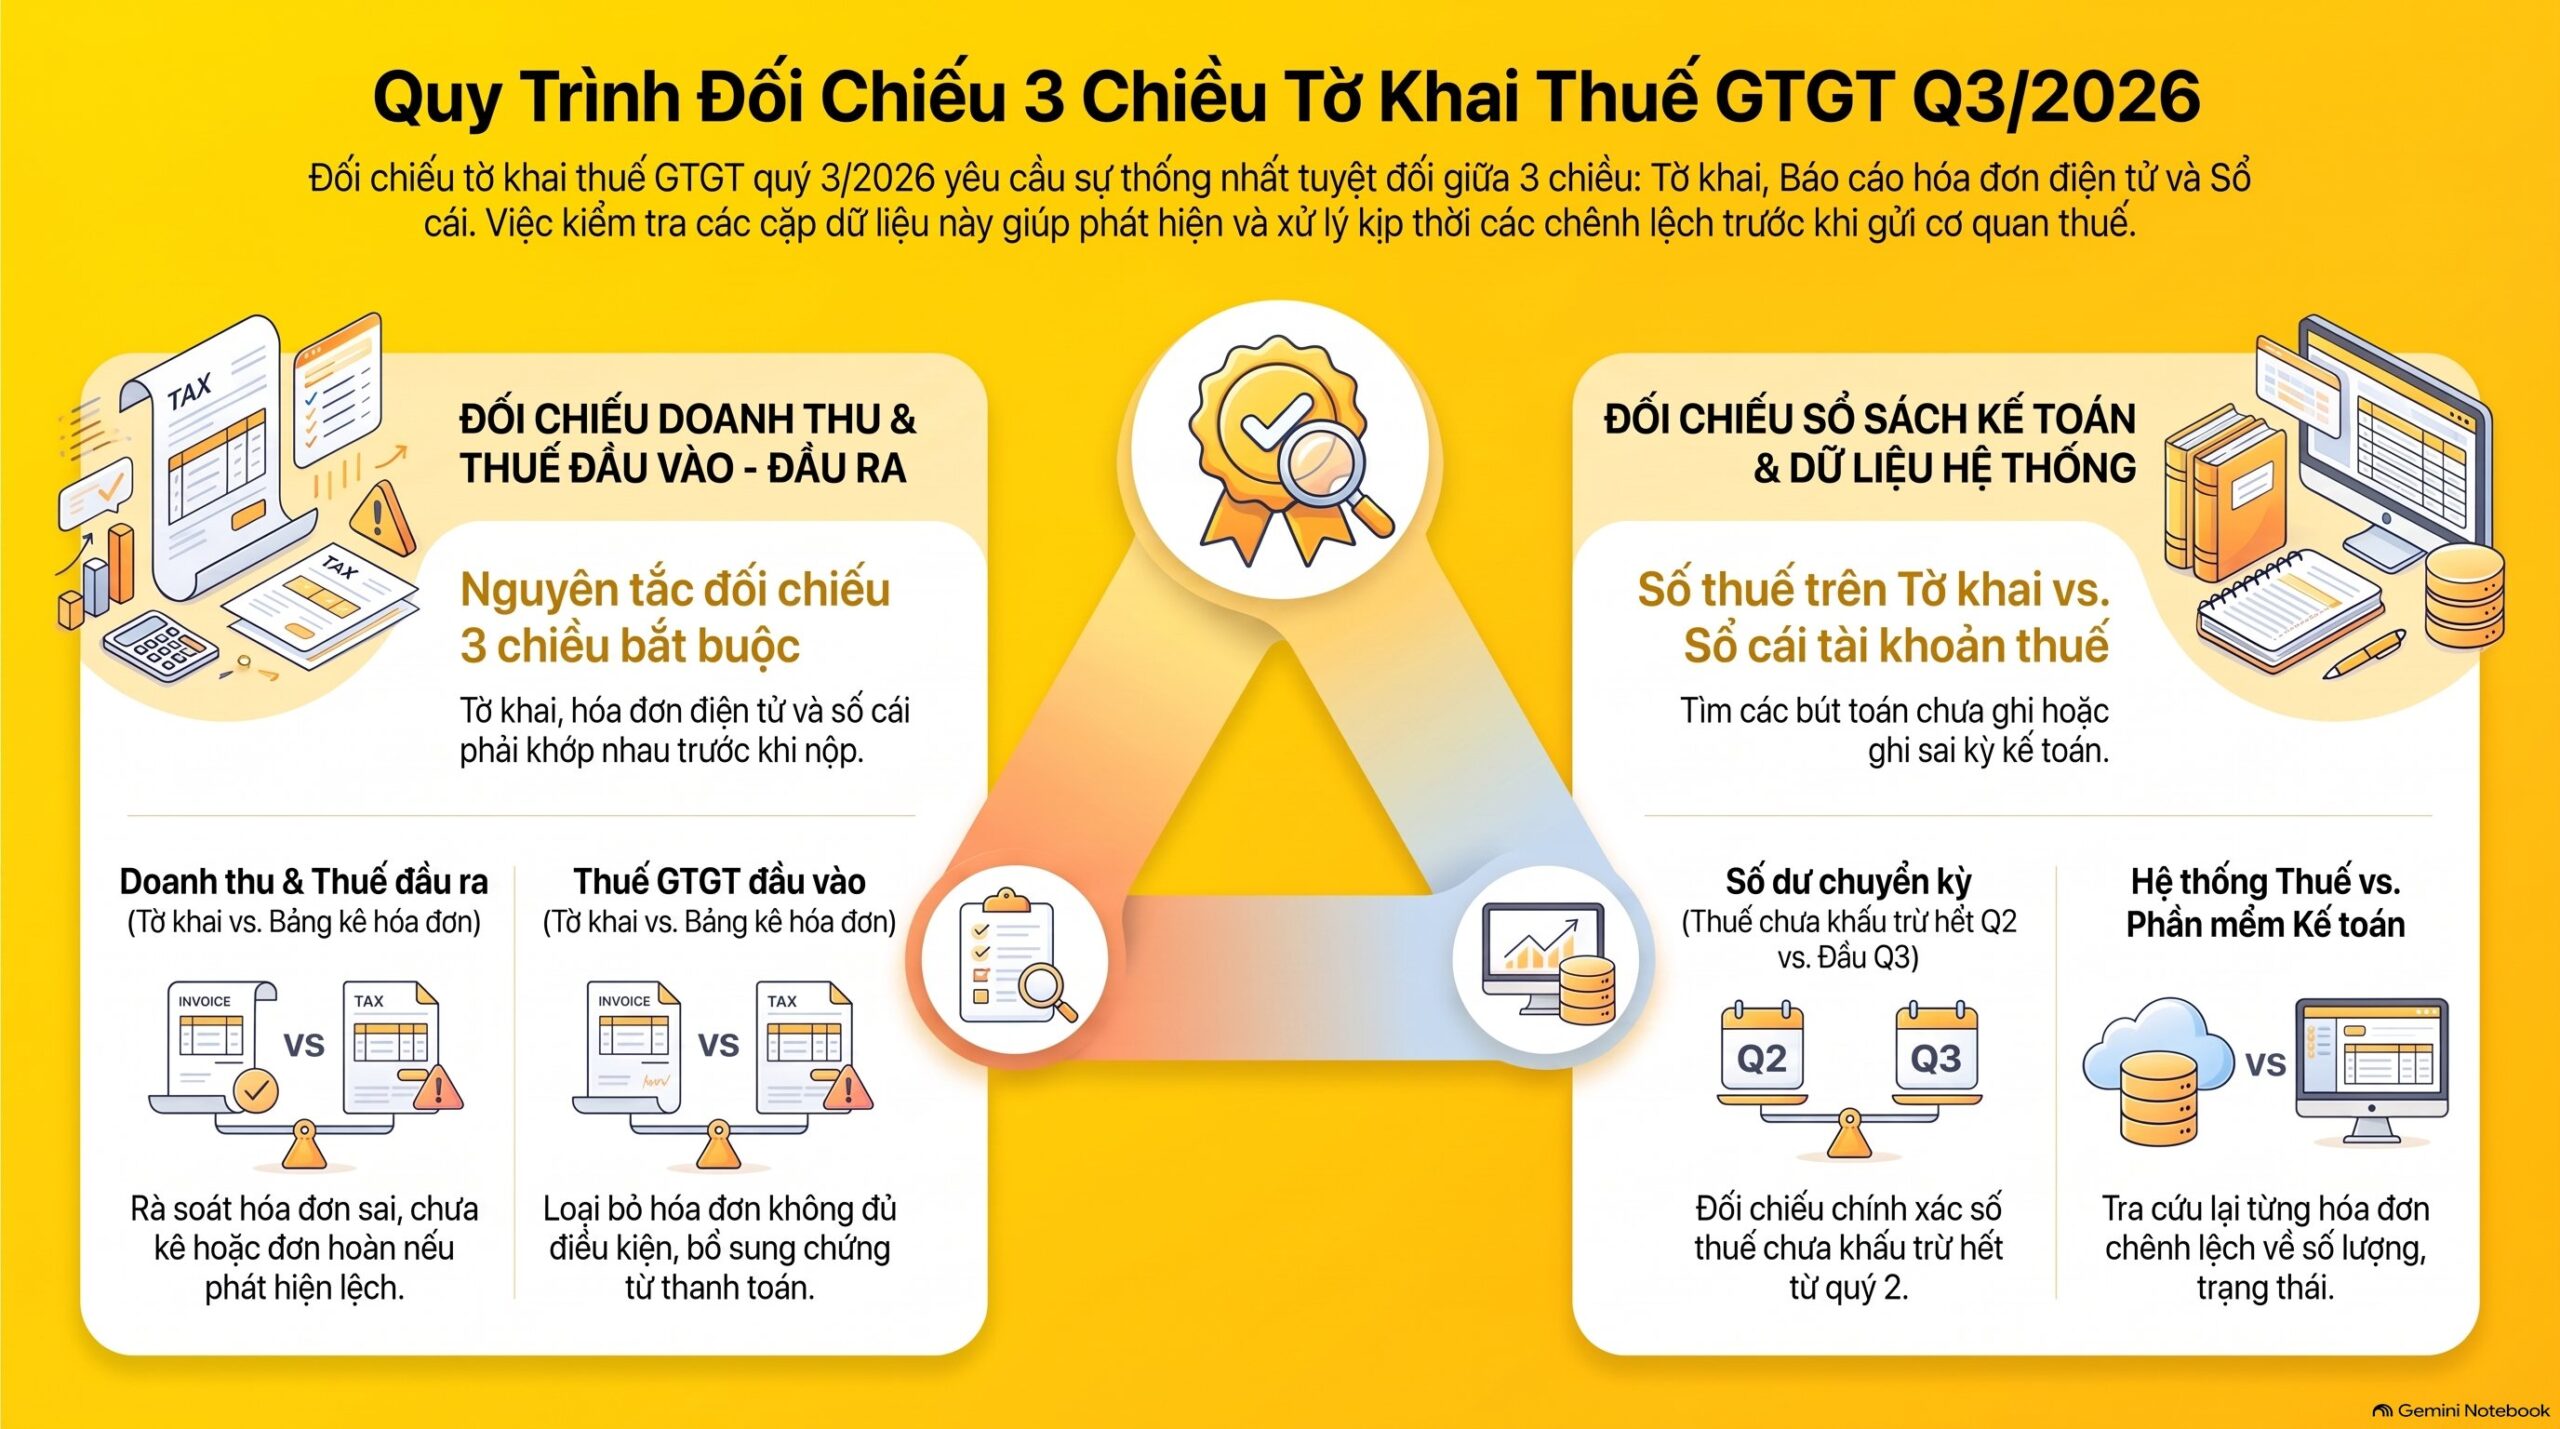
Với tờ khai thuế gtgt quý 3 2026, đối chiếu theo ba chiều: tờ khai, báo cáo hóa đơn điện tử và sổ cái, mỗi chiều phải khớp với hai chiều còn lại trước khi nộp. Chênh lệch ở một chiều là dấu hiệu sai sót của tờ khai thuế gtgt quý 3 2026 cần xử lý ngay.
Bảng dưới đây gợi ý các cặp đối chiếu cho tờ khai thuế gtgt quý 3 2026.
| Cặp đối chiếu | Kiểm tra gì | Nếu lệch thì làm gì |
|---|---|---|
| Doanh thu trên tờ khai thuế gtgt quý 3 2026 và bảng kê hóa đơn đầu ra | Tổng doanh thu, thuế đầu ra theo từng thuế suất | Rà hóa đơn sai, hóa đơn chưa kê, đơn hoàn |
| Thuế đầu vào trên tờ khai thuế gtgt quý 3 2026 và bảng kê hóa đơn đầu vào | Từng hóa đơn có đủ điều kiện khấu trừ không | Loại hóa đơn không đủ điều kiện, bổ sung chứng từ thanh toán |
| Số thuế trên tờ khai thuế gtgt quý 3 2026 và sổ cái | Số dư các tài khoản thuế GTGT cuối kỳ | Tìm bút toán chưa ghi hoặc ghi sai kỳ |
| Số dư chuyển kỳ quý 2 và đầu kỳ quý 3 | Số thuế chưa khấu trừ hết chuyển sang | Đối chiếu tờ khai quý 2 đã nộp |
| Dữ liệu hóa đơn trên hệ thống thuế và phần mềm kế toán | Số lượng, tổng tiền, trạng thái hóa đơn | Tra cứu lại từng hóa đơn lệch |
Bài cách đối soát doanh thu sàn thương mại điện tử giải thích bước nối số liệu sàn với sổ sách. VAR eCOM thực hiện đối soát ba chiều này cho khách đa sàn trước mỗi kỳ chốt số, kể cả khi lập tờ khai thuế gtgt quý 3 2026.
Các lỗi thường gặp khi lập tờ khai thuế gtgt quý 3 2026
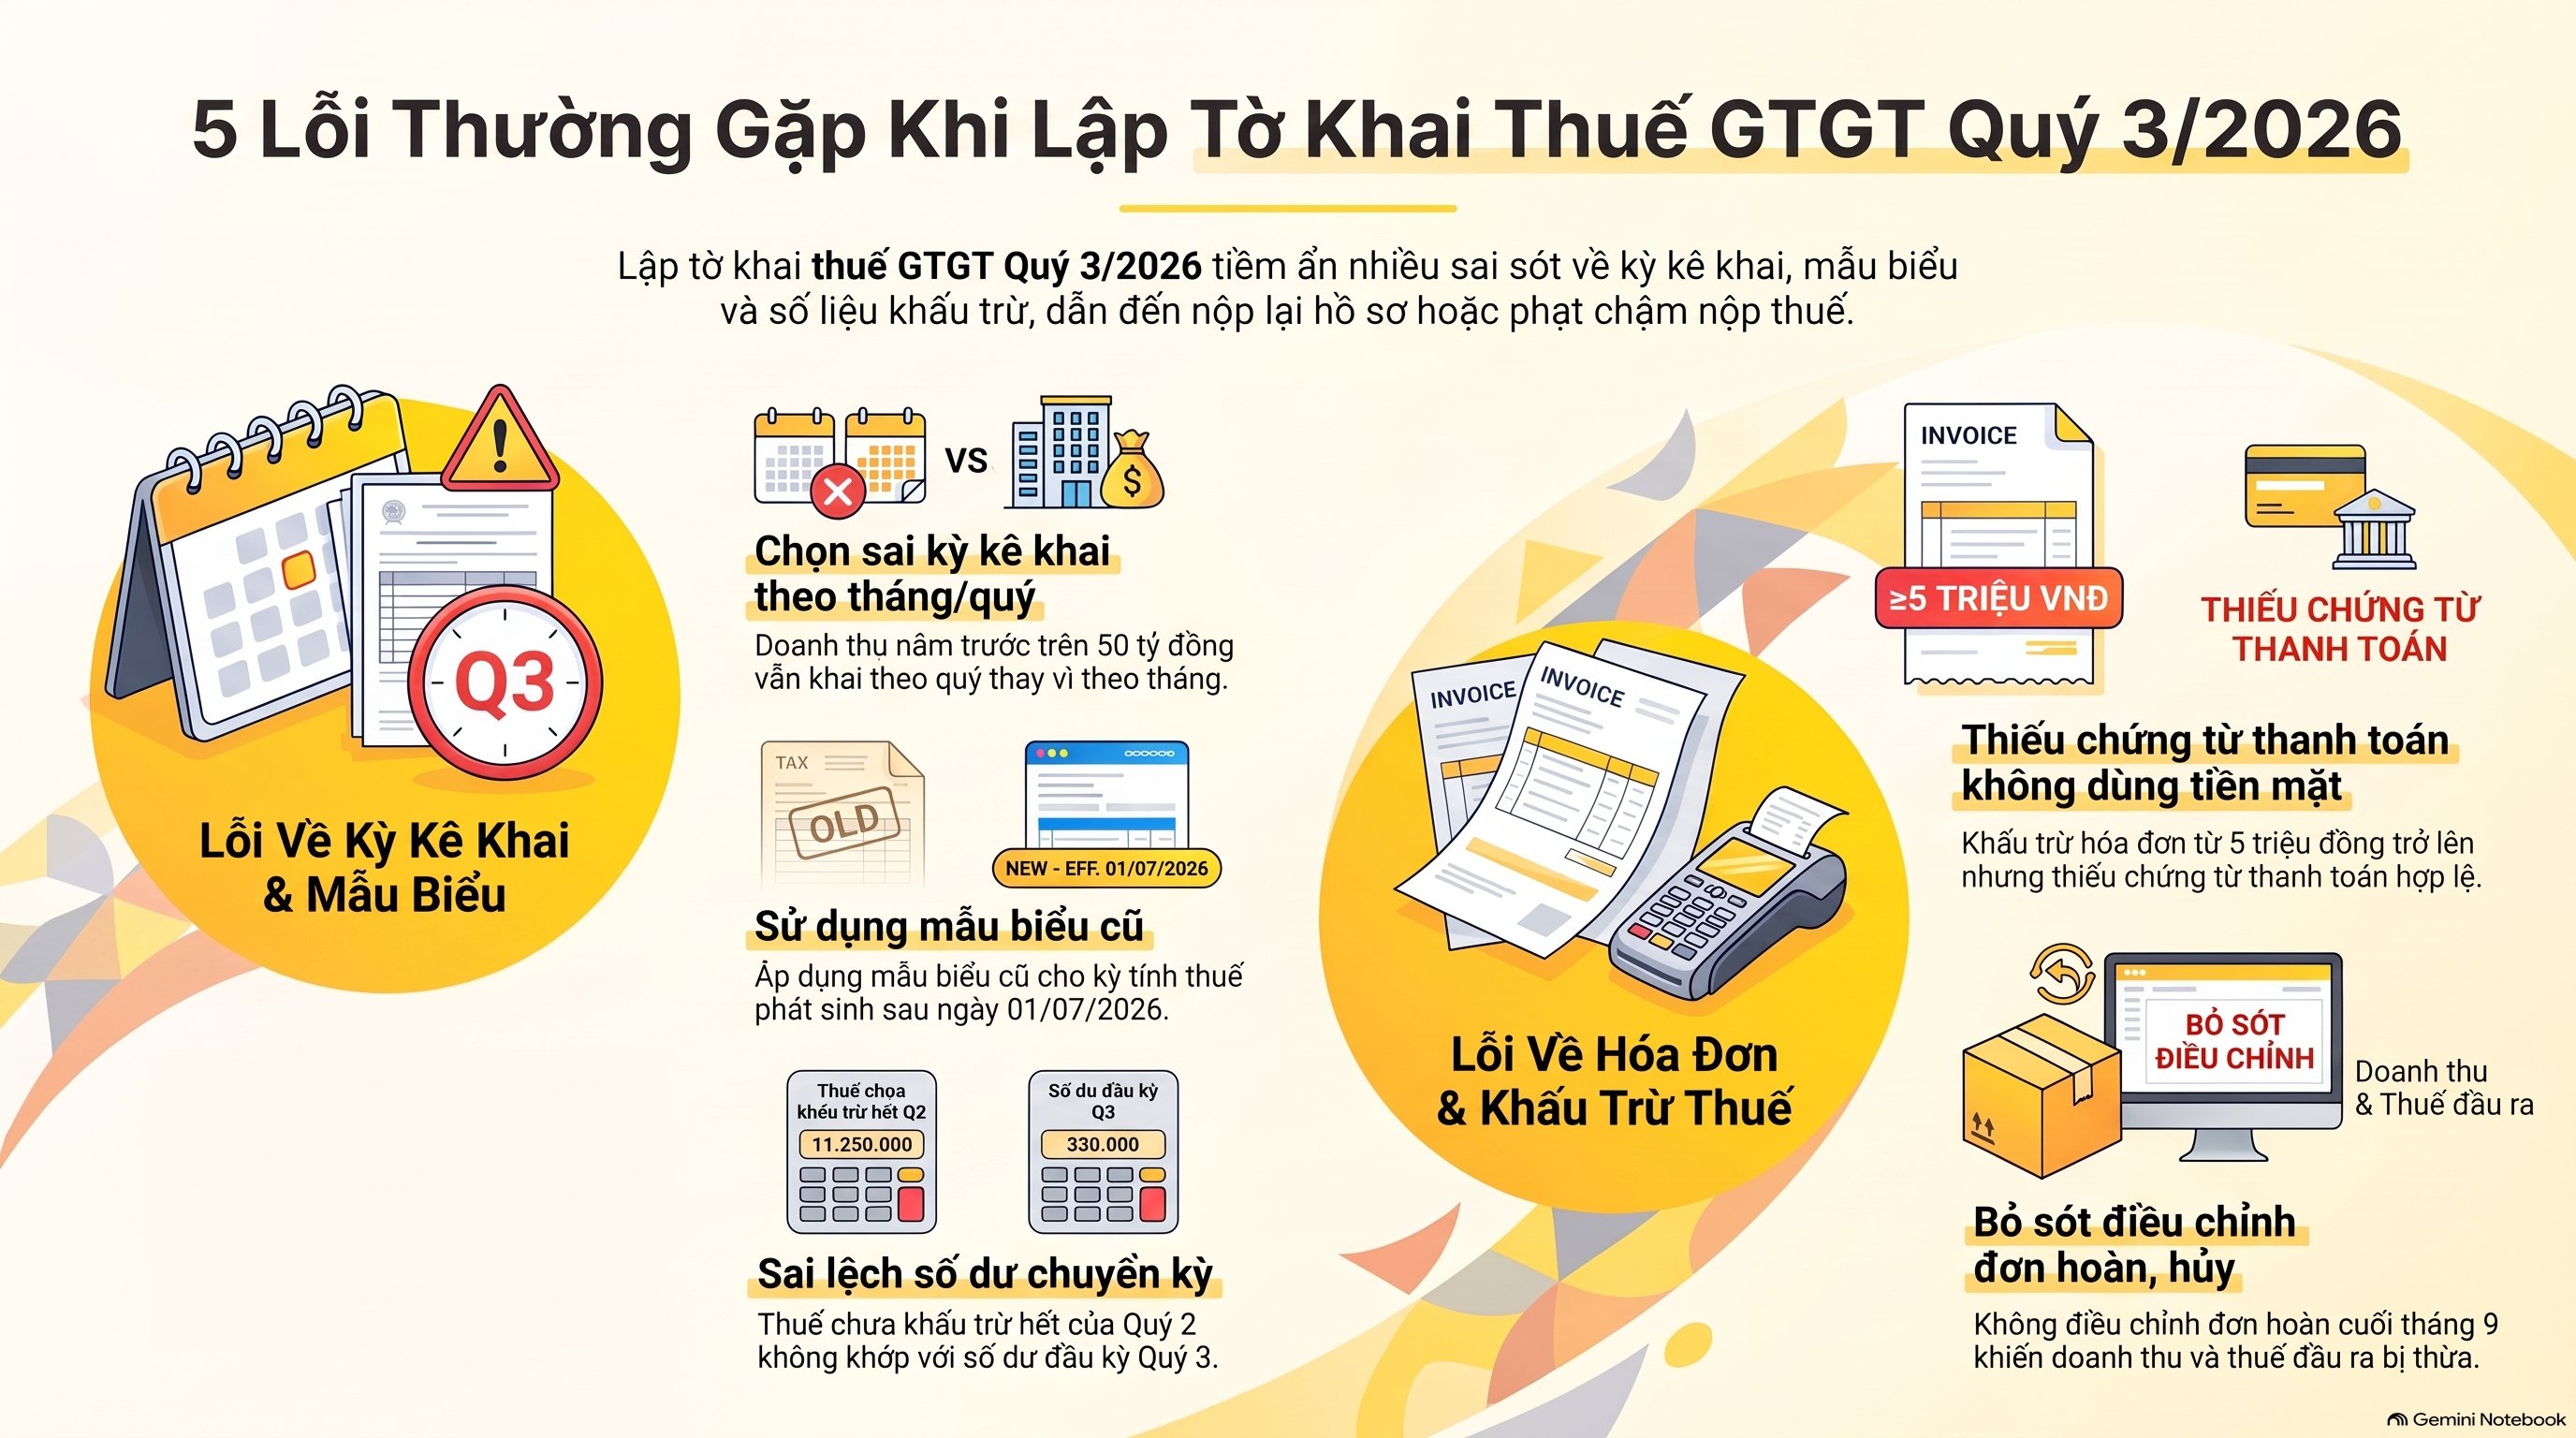
Năm lỗi hay gặp nhất của tờ khai thuế gtgt quý 3 2026 là chọn sai kỳ khai, dùng mẫu cũ, đưa hóa đơn không đủ điều kiện vào khấu trừ, quên điều chỉnh đơn hoàn và để lệch số dư chuyển kỳ. Mỗi lỗi của tờ khai thuế gtgt quý 3 2026 đều dẫn tới khai bổ sung hoặc tiền chậm nộp.
- Doanh nghiệp vượt 50 tỷ đồng doanh thu năm trước vẫn lập tờ khai thuế gtgt quý 3 2026, dẫn tới phải nộp lại hồ sơ theo tháng.
- Dùng mẫu biểu cũ cho tờ khai thuế gtgt quý 3 2026 trong khi kỳ tính thuế đã sau 01/07/2026.
- Khấu trừ hóa đơn từ 05 triệu đồng trở lên vào tờ khai thuế gtgt quý 3 2026 khi thiếu chứng từ thanh toán không dùng tiền mặt.
- Không điều chỉnh hóa đơn cho đơn hoàn, hủy, nên doanh thu và thuế đầu ra của tờ khai thuế gtgt quý 3 2026 bị thừa.
- Số dư thuế chưa khấu trừ hết của quý 2 không khớp với đầu kỳ của tờ khai thuế gtgt quý 3 2026.
Với doanh nghiệp bán trên sàn, lỗi thứ tư của tờ khai thuế gtgt quý 3 2026 thường nằm ở đơn hoàn cuối tháng 9. Bài hóa đơn phí sàn không khớp phân tích các nguyên nhân lệch số. VAR eCOM rà soát nhóm lỗi này ở bước chốt số cuối quý cho khách đa sàn.
Phát hiện sai sót sau khi nộp tờ khai thuế gtgt quý 3 2026 thì sửa thế nào?
Phát hiện sai sót sau khi nộp tờ khai thuế gtgt quý 3 2026 thì được khai bổ sung trong 05 năm kể từ ngày hết hạn nộp hồ sơ, trước khi có quyết định thanh tra, kiểm tra. Quy định này tại khoản 5 Điều 12 Luật Quản lý thuế 108/2025/QH15.
Với thuế đầu vào của tờ khai thuế gtgt quý 3 2026, điểm đ khoản 1 Điều 14 Luật Thuế GTGT 48/2024/QH15 chia hai nhánh. Việc sửa làm tăng thuế phải nộp thì khai bổ sung vào kỳ phát sinh, còn làm giảm thuế phải nộp hoặc chỉ đổi số chuyển kỳ thì khai vào kỳ phát hiện.
Khai bổ sung tờ khai thuế gtgt quý 3 2026 làm tăng số thuế phải nộp thì phát sinh tiền chậm nộp theo Điều 16 Luật Quản lý thuế 108/2025/QH15, mức 0,03%/ngày trên số thuế chậm nộp. Ví dụ: bổ sung 80.000.000 đồng thuế thì mỗi ngày chậm nộp là 24.000 đồng, và 30 ngày là 720.000 đồng.
Nếu tờ khai thuế gtgt quý 3 2026 thuộc diện gia hạn theo Nghị định 245/2026/NĐ-CP, khai bổ sung gửi trước khi hết thời hạn gia hạn thì phần thuế tăng thêm cũng được gia hạn. Bài xử lý hóa đơn đầu vào bỏ sót kê khai bổ sung có ví dụ số cho nhánh kỳ phát hiện.
Checklist 10 bước trước khi nộp tờ khai thuế gtgt quý 3 2026
Làm đủ 10 bước dưới đây để lập tờ khai thuế gtgt quý 3 2026 theo thứ tự, thường mất 2 đến 3 ngày làm việc cho doanh nghiệp vừa, và nên hoàn tất trước hạn 31/10/2026 ít nhất 3 ngày. Mỗi bước gắn với một căn cứ đã nêu ở trên.
- Xác định tờ khai thuế gtgt quý 3 2026 thuộc kỳ khai quý hay tháng dựa trên doanh thu năm 2025.
- Mở mẫu 01/GTGT hiện hành để lập tờ khai thuế gtgt quý 3 2026, không dùng bản của kỳ trước.
- Chốt cut-off ngày 30/09/2026 cho hóa đơn đầu ra và đầu vào.
- Đối chiếu bảng kê hóa đơn đầu ra với doanh thu của tờ khai thuế gtgt quý 3 2026.
- Rà hóa đơn sai, thay thế, điều chỉnh, kể cả hóa đơn trên bảng tổng hợp.
- Rà hóa đơn đầu vào về điều kiện hợp pháp và chứng từ thanh toán từ 05 triệu đồng.
- Đối chiếu số dư thuế chuyển kỳ từ quý 2 sang tờ khai thuế gtgt quý 3 2026.
- So số thuế trên tờ khai thuế gtgt quý 3 2026 với sổ cái các tài khoản thuế GTGT.
- Quyết định có làm văn bản đề nghị gia hạn theo Nghị định 245/2026/NĐ-CP không, hạn gửi 02/11/2026.
- Nộp tờ khai thuế gtgt quý 3 2026, lưu hồ sơ, nộp tiền thuế đúng hạn hoặc đúng thời hạn gia hạn.
Câu hỏi thường gặp về tờ khai thuế gtgt quý 3 2026
Lập tờ khai thuế GTGT quý 3 cần kiểm tra gì?
Cần kiểm tra kỳ khai, mẫu biểu, hóa đơn đầu ra, hóa đơn đầu vào, số dư chuyển kỳ và gia hạn nếu có. Với tờ khai thuế gtgt quý 3 2026, hạn nộp tờ khai là 31/10/2026 theo Điều 10 Nghị định 252/2026/NĐ-CP.
Lưu ý khi kê khai thuế GTGT quý 3/2026 là gì?
Lưu ý lớn nhất là tờ khai thuế gtgt quý 3 2026 dùng mẫu biểu mới và có thể được gia hạn nộp thuế đến 30/12/2026 nếu đủ điều kiện. Doanh nghiệp vẫn phải nộp tờ khai thuế gtgt quý 3 2026 đúng hạn.
Kiểm tra tờ khai thuế GTGT trước khi nộp bằng cách nào?
Đối chiếu ba chiều giữa tờ khai, báo cáo hóa đơn điện tử và sổ cái, rồi xử lý từng chênh lệch. Với tờ khai thuế gtgt quý 3 2026, nên chốt cut-off ngày 30/09/2026 trước khi đối chiếu.
Các lỗi thường gặp khi lập tờ khai thuế GTGT là gì?
Gồm chọn sai kỳ khai, dùng mẫu cũ, khấu trừ hóa đơn thiếu chứng từ thanh toán và quên điều chỉnh đơn hoàn. Năm lỗi này được liệt kê trong mục lỗi thường gặp của tờ khai thuế gtgt quý 3 2026.
Nộp tờ khai thuế GTGT quý 3 trễ hạn thì sao?
Với tờ khai thuế gtgt quý 3 2026, nộp chậm tiền thuế phát sinh tiền chậm nộp 0,03%/ngày theo Luật Quản lý thuế 108/2025/QH15. Mức xử phạt chậm nộp tờ khai cần tra theo văn bản xử phạt hiện hành, nên bài không nêu số tiền phạt.
Kết luận: chốt tờ khai thuế gtgt quý 3 2026 đúng hạn và đủ căn cứ
Để chốt tờ khai thuế gtgt quý 3 2026, hãy xác định đúng kỳ và mẫu, đối chiếu ba chiều số liệu, kiểm tra điều kiện khấu trừ và quyết định về gia hạn trước 02/11/2026. Sai sót phát hiện sau đó vẫn sửa được trong 05 năm, nhưng có thể phát sinh tiền chậm nộp.
Tra cứu văn bản gốc tại Cổng thông tin Tổng cục Thuế và Thư viện Pháp luật. Nội dung về tờ khai thuế gtgt quý 3 2026 cập nhật tháng 10/2026, mang tính tham khảo và không thay thế tư vấn chuyên môn.