Tra cứu hóa đơn điện tử hợp lệ là việc kế toán đối chiếu hóa đơn đang cầm với dữ liệu trên Hệ thống thông tin quản lý thuế, để xác nhận hóa đơn có thật, đúng nội dung và đúng tình trạng. Tra cứu hóa đơn điện tử hợp lệ là bước bắt buộc trước khi khấu trừ thuế và ghi chi phí, nhưng chưa đủ để khấu trừ.
Bài viết trả lời ba việc kế toán viên cần làm khi tra cứu hóa đơn điện tử hợp lệ: căn cứ nào, kiểm ô nào, ghi sổ ra sao. Căn cứ theo Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC, áp dụng từ 01/7/2026.
Tra cứu hóa đơn điện tử hợp lệ trên cổng thuế có đủ để khấu trừ không?
Không đủ. Tra cứu hóa đơn điện tử hợp lệ chỉ xác nhận hóa đơn tồn tại trên hệ thống thuế, đúng nội dung và đúng tình trạng. Để khấu trừ thuế giá trị gia tăng, hóa đơn còn phải đi kèm chứng từ thanh toán không dùng tiền mặt và giao dịch mua bán có thật.
Ngoài tra cứu hóa đơn điện tử hợp lệ, Điều 14 Khoản 2 Luật Thuế giá trị gia tăng số 48/2024/QH15 đặt hai điều kiện song song. Thứ nhất là có hóa đơn giá trị gia tăng mua hàng hóa, dịch vụ. Thứ hai là có chứng từ thanh toán không dùng tiền mặt, trừ một số trường hợp đặc thù theo quy định của Chính phủ.
Vì vậy, tra cứu hóa đơn điện tử hợp lệ là điều kiện cần, không phải điều kiện đủ. Kế toán nên lưu kết quả tra cứu hóa đơn điện tử hợp lệ cùng chứng từ thanh toán trong một bộ hồ sơ.
Căn cứ pháp lý nào quy định tra cứu hóa đơn điện tử hợp lệ?
Căn cứ chính để tra cứu hóa đơn điện tử hợp lệ là Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC, cùng có hiệu lực từ 01/7/2026. Điều 18 Khoản 1 điểm c Nghị định 254/2026/NĐ-CP cho người mua quyền tra cứu, nhận file gốc hóa đơn điện tử của người bán. Điều 21 Khoản 1 Thông tư 91/2026/TT-BTC quy định thông tin được cung cấp gồm nội dung hóa đơn và tình trạng hóa đơn.
Điều 37 Khoản 1 Nghị định 254/2026/NĐ-CP cho người mua khai thác thông tin hóa đơn trên Hệ thống thông tin quản lý thuế. Đây là cơ sở để kế toán tra cứu hóa đơn điện tử hợp lệ trực tiếp trên cổng thay vì chỉ tin file PDF người bán gửi.
Hóa đơn hợp lệ và hóa đơn hợp pháp có phải một không?
Có, trong thực tế là một việc. “Hóa đơn hợp lệ” là chữ dân kế toán hay gõ khi tra cứu hóa đơn điện tử hợp lệ. Văn bản dùng chữ “hóa đơn hợp pháp” với cùng tiêu chí mà kế toán áp khi tra cứu hóa đơn điện tử hợp lệ.
Điều 3 Khoản 5 Nghị định 254/2026/NĐ-CP định nghĩa như sau:
> “Hóa đơn, chứng từ hợp pháp là hóa đơn, chứng từ đảm bảo đúng về hình thức và nội dung theo quy định tại Nghị định này.”
Phần trích văn bản dùng chữ “hợp pháp”; phần thao tác tra cứu hóa đơn điện tử hợp lệ giữ chữ “hợp lệ”.
Kiểm tra hóa đơn điện tử có hợp lệ không theo tiêu chí nào?
Kiểm tra hóa đơn điện tử có hợp lệ không gồm hai lớp: đủ nội dung bắt buộc và không thuộc diện sử dụng không hợp pháp. Khi tra cứu hóa đơn điện tử hợp lệ, nội dung bắt buộc đối chiếu theo Điều 10 Khoản 1 Nghị định 254/2026/NĐ-CP. Các hành vi sử dụng hóa đơn không hợp pháp nằm ở Điều 3 Khoản 7 cùng Nghị định.
Điều 3 Khoản 7 liệt kê các trường hợp kế toán phải loại ngay khi tra cứu hóa đơn điện tử hợp lệ:
- Hóa đơn giả, hóa đơn chưa có giá trị sử dụng hoặc hết giá trị sử dụng.
- Hóa đơn điện tử không đăng ký sử dụng với cơ quan thuế.
- Hóa đơn chưa có mã của cơ quan thuế trong trường hợp phải dùng hóa đơn có mã.
- Hóa đơn có ngày lập từ ngày cơ quan thuế xác định bên bán không hoạt động tại địa chỉ đã đăng ký.
- Hóa đơn khống, hóa đơn phản ánh không đúng giá trị thực tế phát sinh.
Hóa đơn rơi vào một trong 5 trường hợp trên thì kết quả tra cứu hóa đơn điện tử hợp lệ dù khớp cũng không cứu được.
Tra cứu hóa đơn máy tính tiền có khác không?
Tra cứu hóa đơn máy tính tiền theo cùng nguyên tắc tra cứu hóa đơn điện tử hợp lệ, nhưng có 2 điểm riêng. Hóa đơn từ máy tính tiền không bắt buộc có chữ ký số (Điều 8 Khoản 9 điểm b Nghị định 254/2026/NĐ-CP). Thông tin người mua chỉ ghi khi người mua yêu cầu (Điều 10 Khoản 4).
Điều 8 Khoản 9 điểm c nêu rõ khoản chi dùng hóa đơn máy tính tiền, tra được thông tin từ Hệ thống thông tin quản lý thuế, được xác định là có đủ hóa đơn hợp pháp. Nói cách khác, với hóa đơn máy tính tiền, tra cứu hóa đơn điện tử hợp lệ trên hệ thống là bằng chứng quan trọng nhất.
Ghi nhận kết quả tra cứu hóa đơn điện tử hợp lệ thế nào?
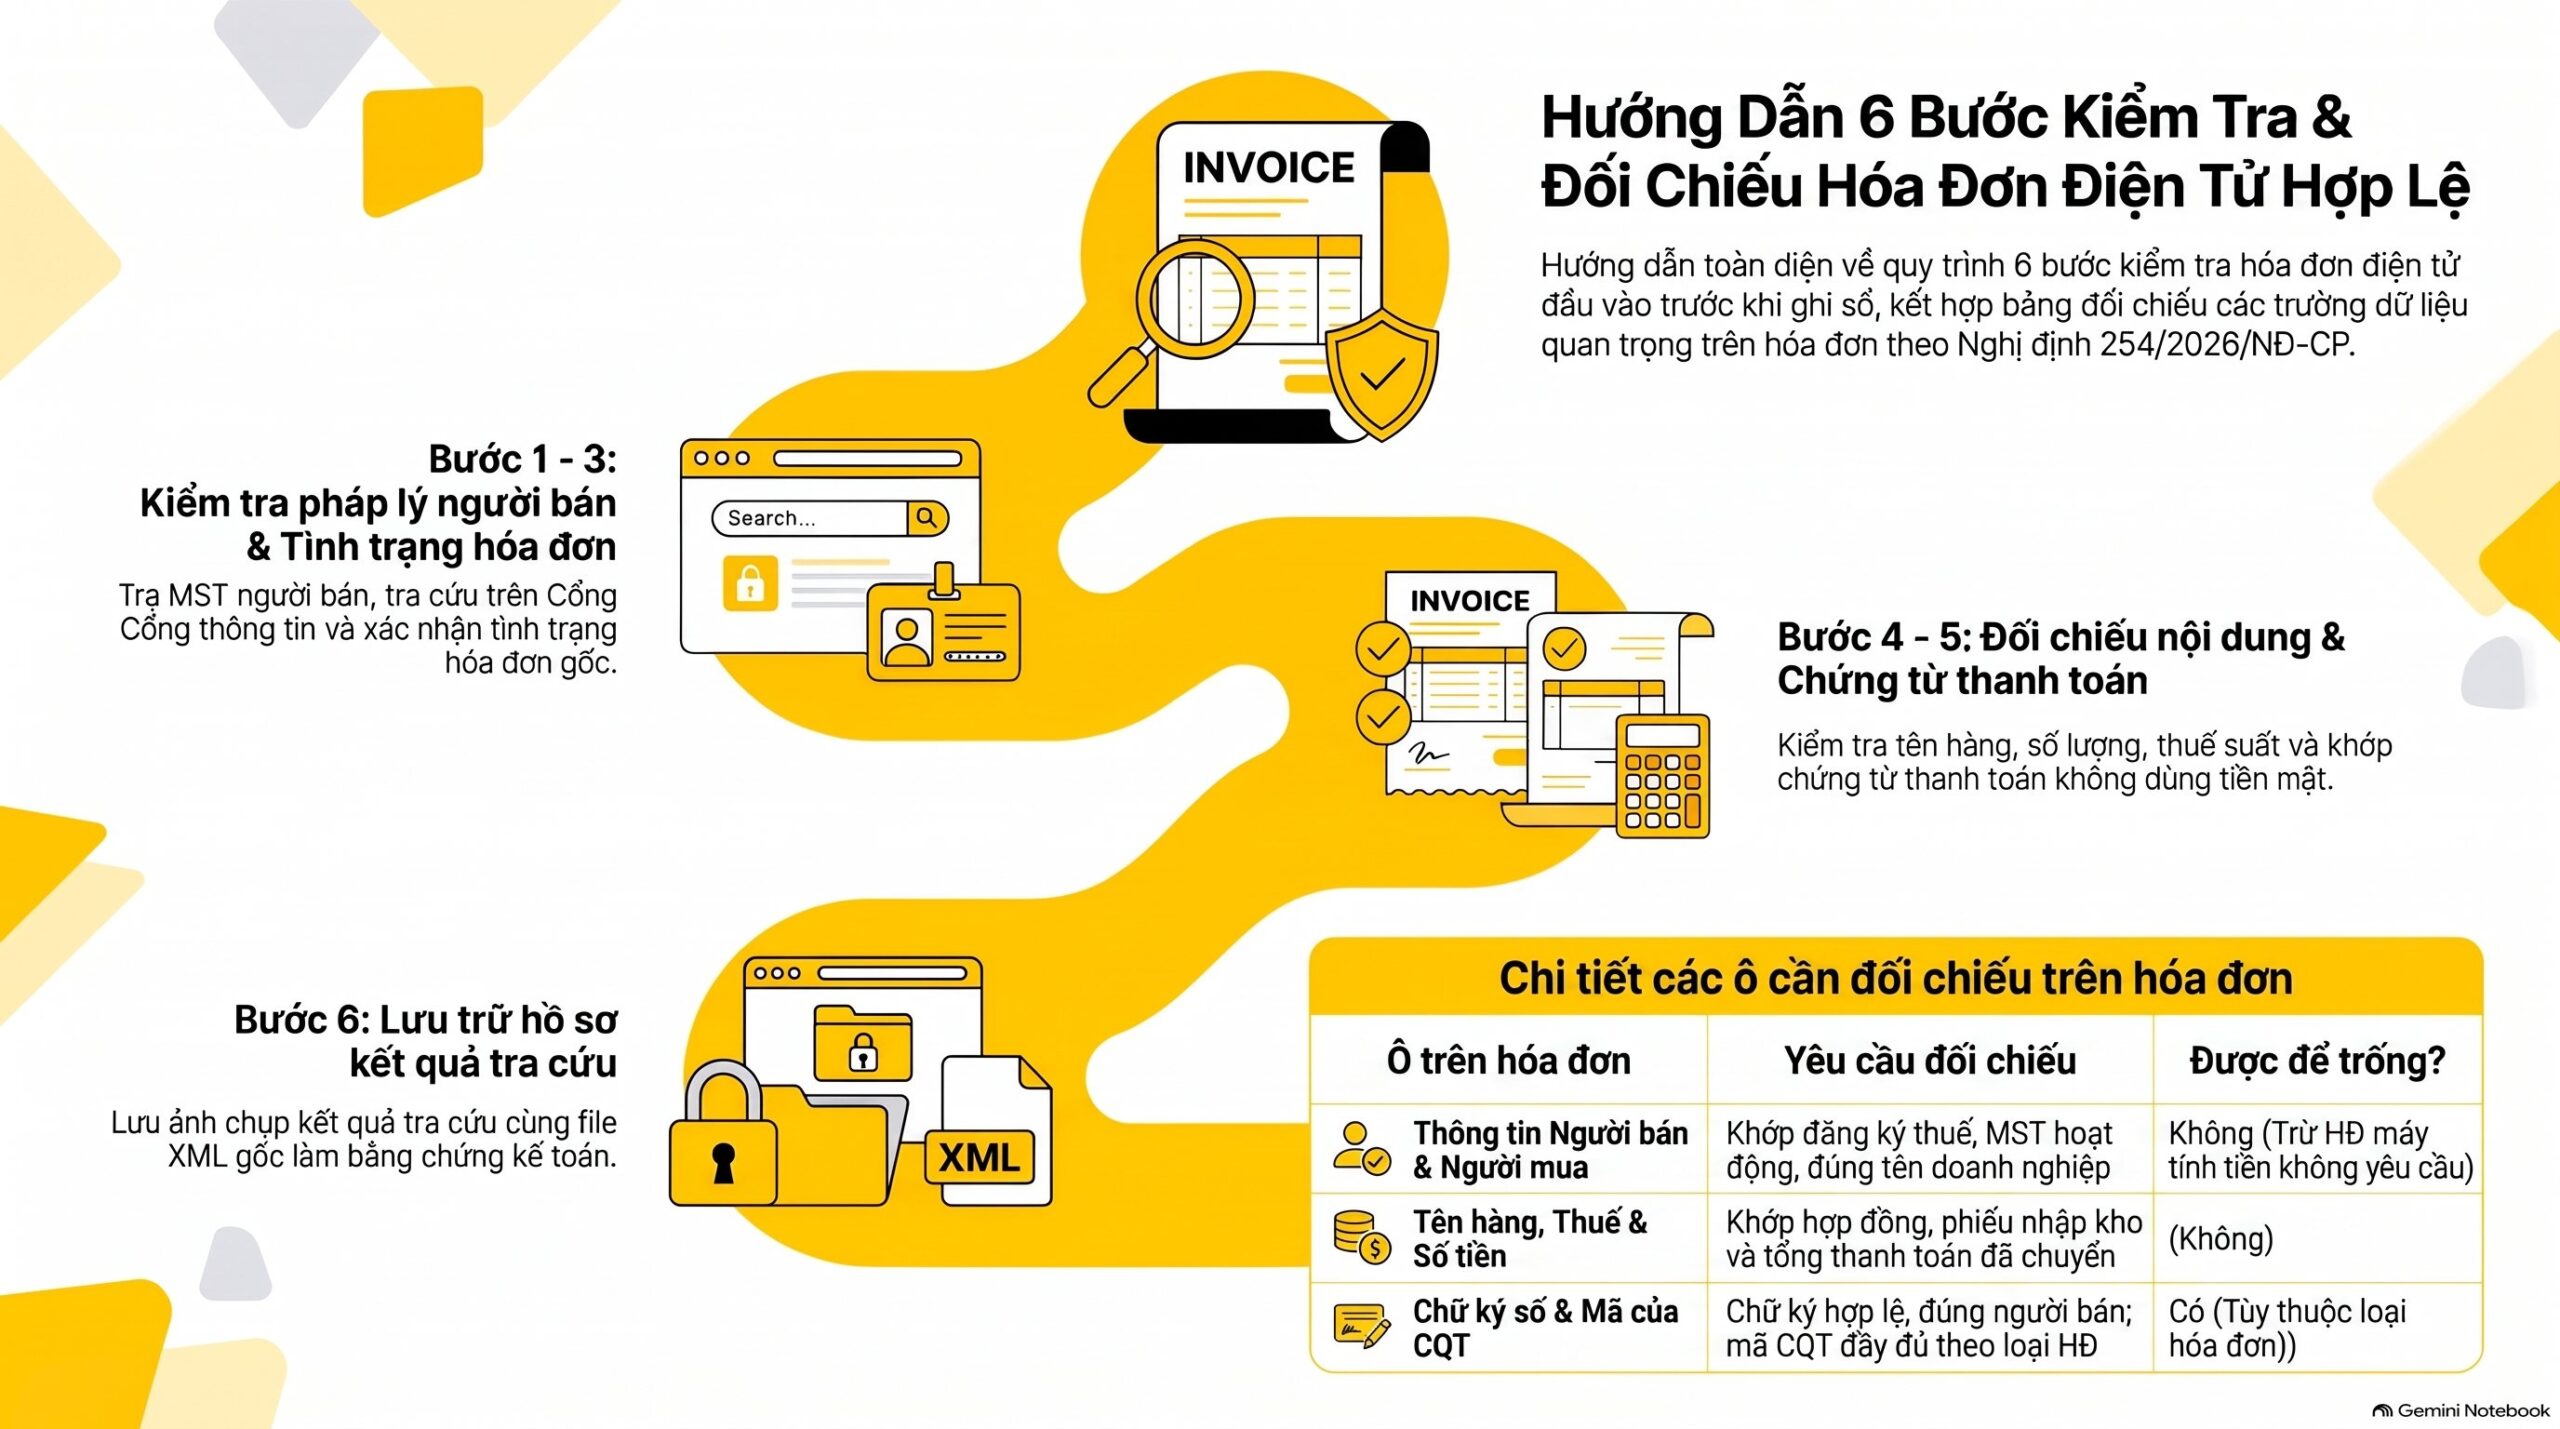
Kế toán đối chiếu từng ô trên hóa đơn với dữ liệu tra cứu hóa đơn điện tử hợp lệ, rồi lưu kết quả vào hồ sơ chứng từ. Bảng dưới liệt kê từng ô cần kiểm khi tra cứu hóa đơn điện tử hợp lệ, căn cứ Điều 10 Khoản 1 và Phụ lục Nghị định 254/2026/NĐ-CP. Cột cuối cho biết ô nào được phép để trống.
| Ô trên hóa đơn | Kiểm gì khi tra cứu | Được để trống? |
|---|---|---|
| Ký hiệu mẫu số, ký hiệu, số hóa đơn | Khớp dữ liệu trên cổng, số tối đa 8 chữ số | Không |
| Tên, địa chỉ, mã số thuế người bán | Khớp đăng ký thuế, trạng thái mã số thuế | Không |
| Tên, địa chỉ, mã số thuế người mua | Đúng tên doanh nghiệp mình | Chỉ hóa đơn máy tính tiền khi không yêu cầu |
| Tên hàng, đơn vị tính, số lượng, đơn giá | Khớp hợp đồng, phiếu nhập kho | Không |
| Tiền chưa thuế, thuế suất, tiền thuế | Khớp tổng thanh toán đã chuyển khoản | Không |
| Thời điểm lập hóa đơn | Đúng kỳ giao hàng hoặc hoàn thành dịch vụ | Không |
| Chữ ký số người bán | Hợp lệ, đúng người bán | Có, với hóa đơn máy tính tiền |
| Mã của cơ quan thuế | Có, với hóa đơn có mã | Có, với hóa đơn không mã |
| Tình trạng hóa đơn | Không bị thay thế, không bị điều chỉnh mà chưa nhận bản mới | Không |
Khi tra cứu hóa đơn điện tử hợp lệ cho hồ sơ đầu vào của shop đa sàn, VAR eCOM thường gặp hóa đơn phí sàn sai tên người mua. Lỗi này xử lý theo mục ngoại lệ bên dưới.
Cách kiểm tra hóa đơn đầu vào hợp lệ gồm mấy bước?
Cách kiểm tra hóa đơn đầu vào hợp lệ gồm 6 bước, nên làm ngay khi nhận hóa đơn. Làm đủ 6 bước trước khi ghi sổ, không dừng ở tra cứu hóa đơn điện tử hợp lệ.
- Trước khi tra cứu hóa đơn điện tử hợp lệ, tra mã số thuế người bán: còn hoạt động, không bị thông báo bỏ địa chỉ kinh doanh.
- Tra cứu hóa đơn điện tử hợp lệ trên cổng hóa đơn điện tử theo ký hiệu, số hóa đơn, mã số thuế người bán.
- Đối chiếu tình trạng trong kết quả tra cứu hóa đơn điện tử hợp lệ: hóa đơn gốc, hóa đơn điều chỉnh hay hóa đơn thay thế.
- Đối chiếu nội dung: tên hàng, số lượng, đơn giá, thuế suất, tiền thuế.
- Đối chiếu chứng từ thanh toán không dùng tiền mặt với tổng thanh toán.
- Lưu ảnh chụp hoặc file kết quả tra cứu hóa đơn điện tử hợp lệ cùng file XML gốc.
Khi cơ quan thuế kiểm tra về sau, file kết quả tra cứu hóa đơn điện tử hợp lệ là bằng chứng kế toán đã kiểm tại thời điểm nhận. Tên file nên ghi số hóa đơn và ngày tra cứu hóa đơn điện tử hợp lệ để dò lại nhanh.
Hạch toán và kê khai sau khi tra cứu hóa đơn điện tử hợp lệ vào đâu?
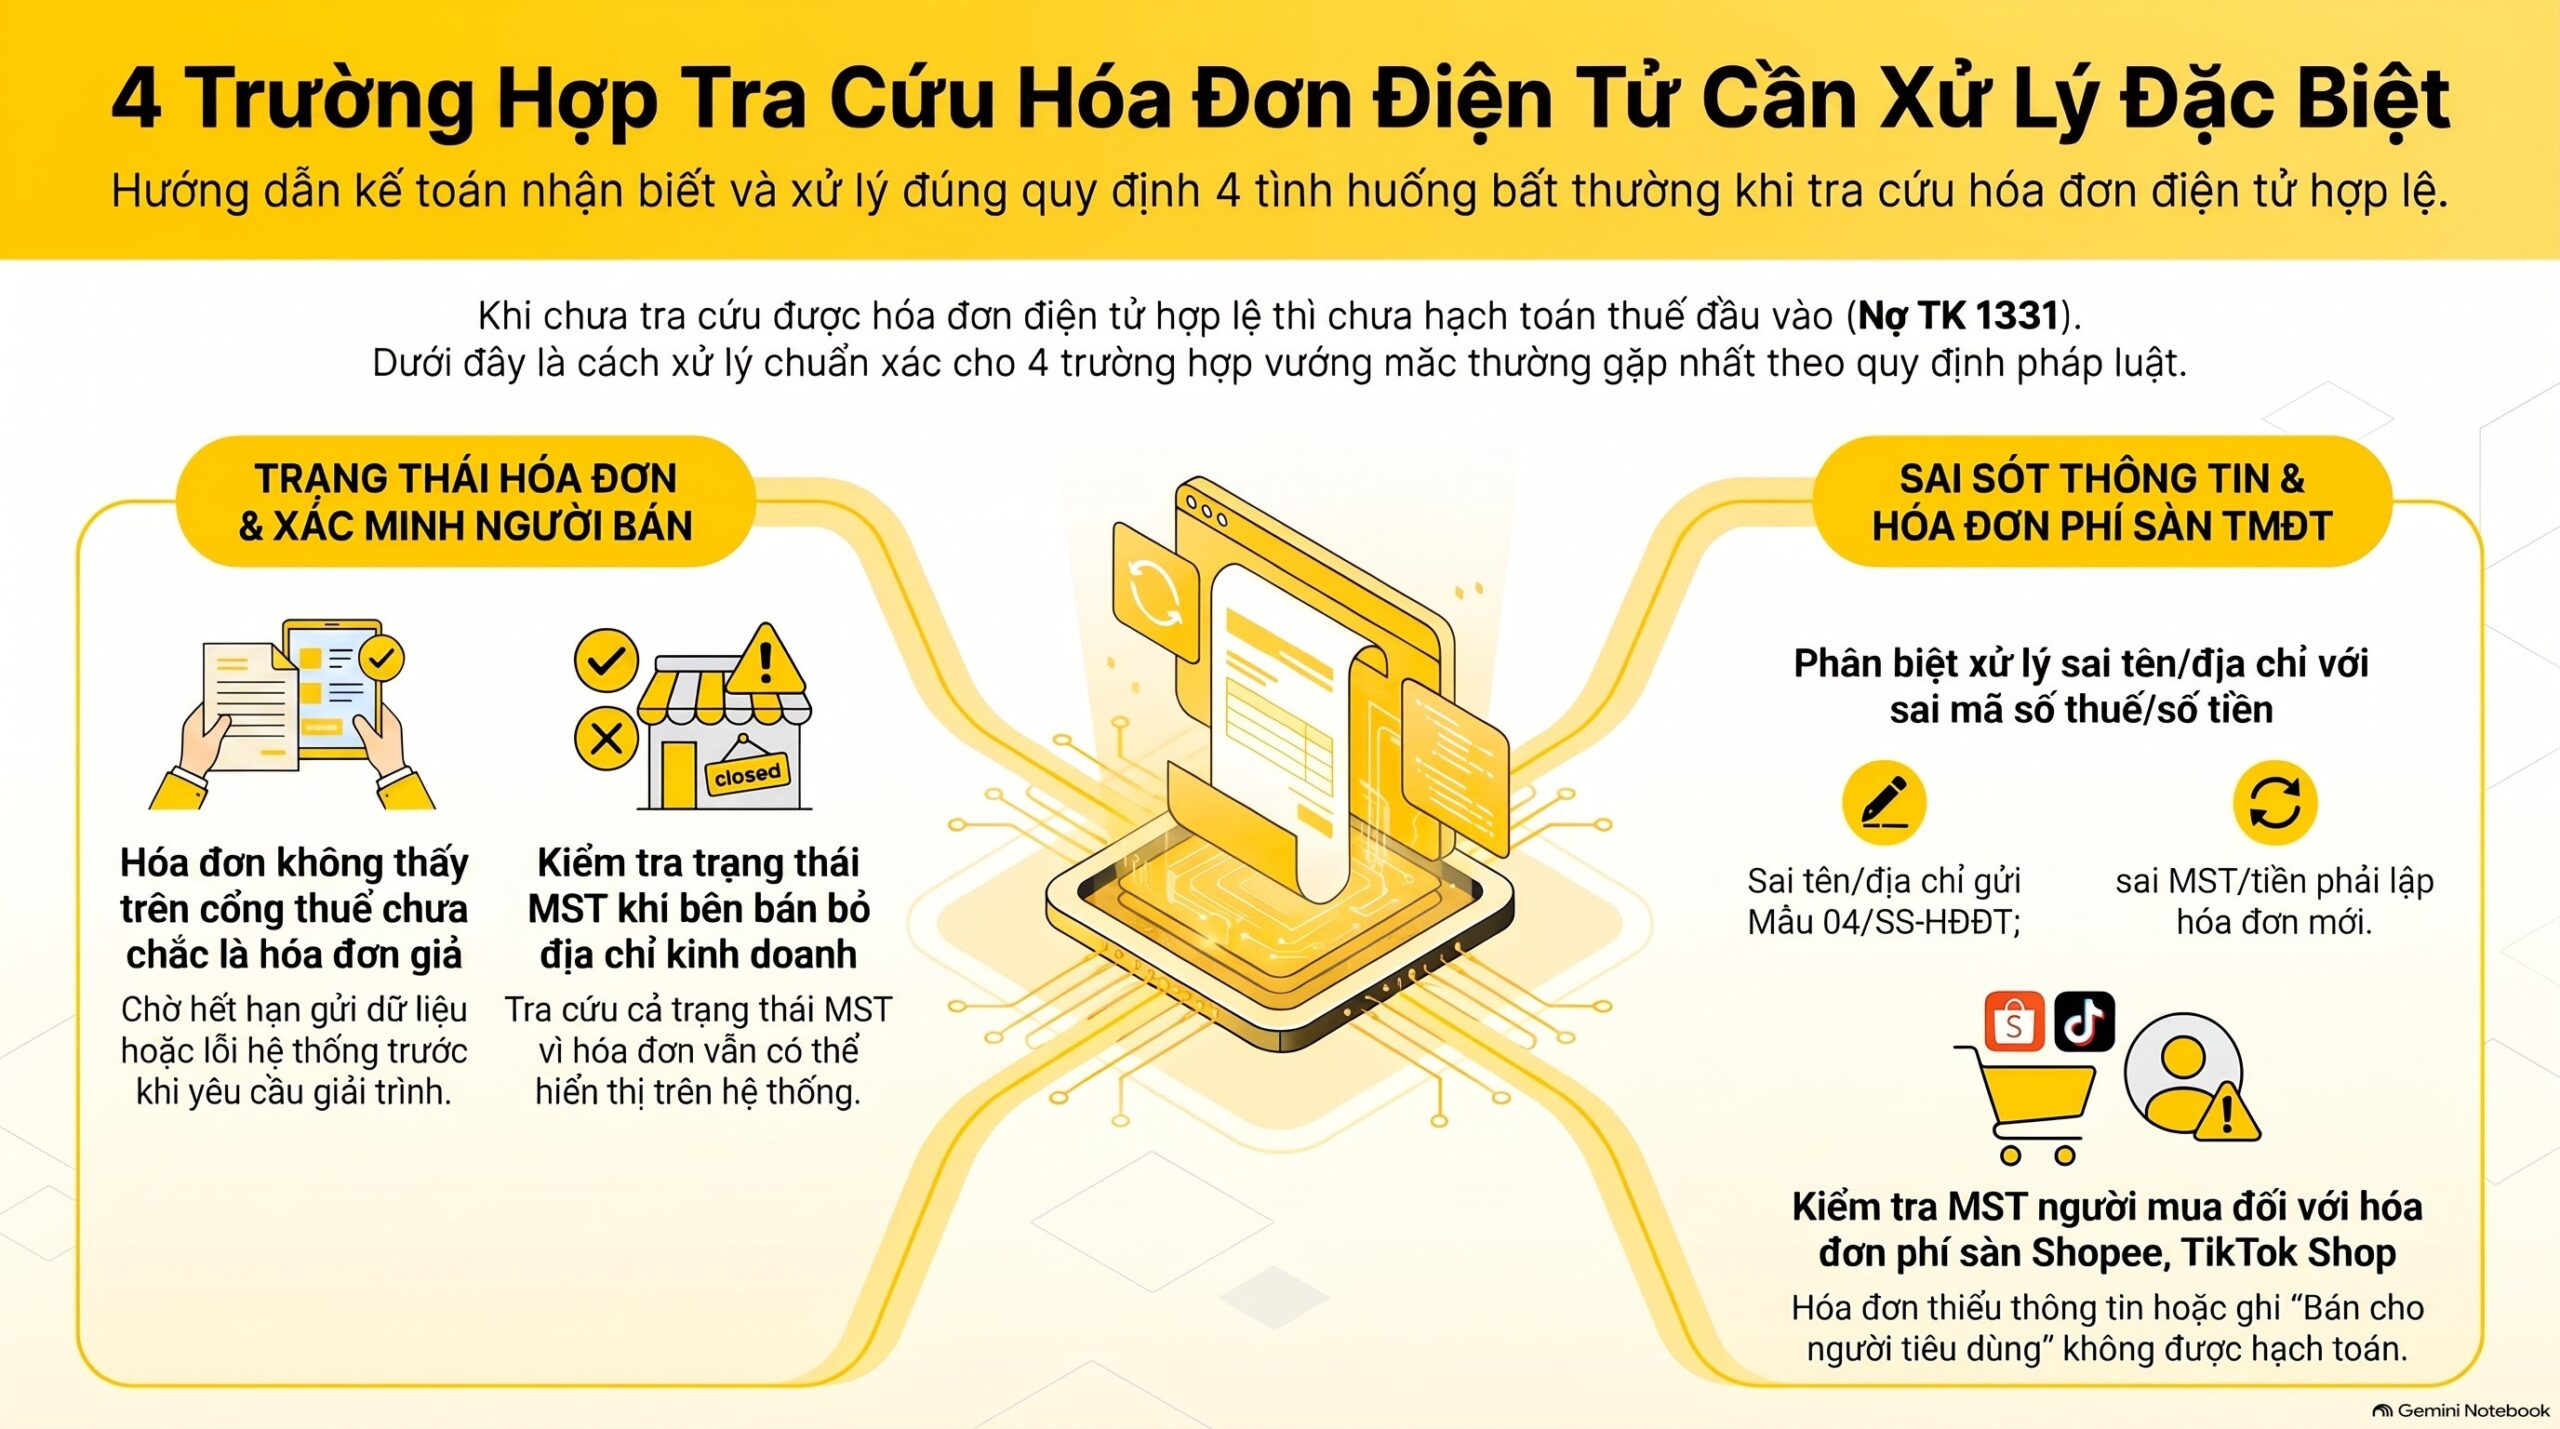
Hóa đơn qua bước tra cứu hóa đơn điện tử hợp lệ và đủ điều kiện khấu trừ thì ghi Nợ TK 156 hoặc 642, Nợ TK 1331, Có TK 331. Hóa đơn không đủ điều kiện khấu trừ thì thuế đầu vào tính vào giá trị hàng mua hoặc chi phí. Bút toán sau tra cứu hóa đơn điện tử hợp lệ theo Phụ lục II Thông tư 99/2025/TT-BTC, áp dụng từ 01/01/2026.
Hàng mua nhập kho sau khi tra cứu hóa đơn điện tử hợp lệ (mục 3.1 Tài khoản 133):
- Nợ TK 152, 153, 156: giá mua chưa thuế
- Nợ TK 133 – Thuế GTGT được khấu trừ (1331) (nếu có)
- Có TK 111, 112, 331: tổng giá thanh toán
Dịch vụ dùng ngay sau khi tra cứu hóa đơn điện tử hợp lệ như phí sàn, phí quảng cáo (mục 3.2 Tài khoản 133):
- Nợ TK 641, 642: giá chưa thuế
- Nợ TK 133 (1331) (nếu có)
- Có TK 111, 112, 331: tổng giá thanh toán
Theo nguyên tắc tại Tài khoản 133, số thuế đầu vào không được khấu trừ được tính vào giá trị tài sản mua, giá vốn hoặc chi phí. Vì vậy, hóa đơn không qua tra cứu hóa đơn điện tử hợp lệ không được ghi Nợ TK 1331.
Kê khai thuế giá trị gia tăng. Chỉ hóa đơn đã tra cứu hóa đơn điện tử hợp lệ và có chứng từ thanh toán mới đưa vào phần thuế đầu vào được khấu trừ trên tờ khai. Mỗi hóa đơn đầu vào trên tờ khai nên có kết quả tra cứu hóa đơn điện tử hợp lệ đi kèm.
Hóa đơn sai phát hiện khi tra cứu hóa đơn điện tử hợp lệ sau kỳ kê khai thì xử lý theo hóa đơn điều chỉnh hoặc thay thế của người bán.
Trường hợp nào tra cứu hóa đơn điện tử hợp lệ phải xử lý khác?
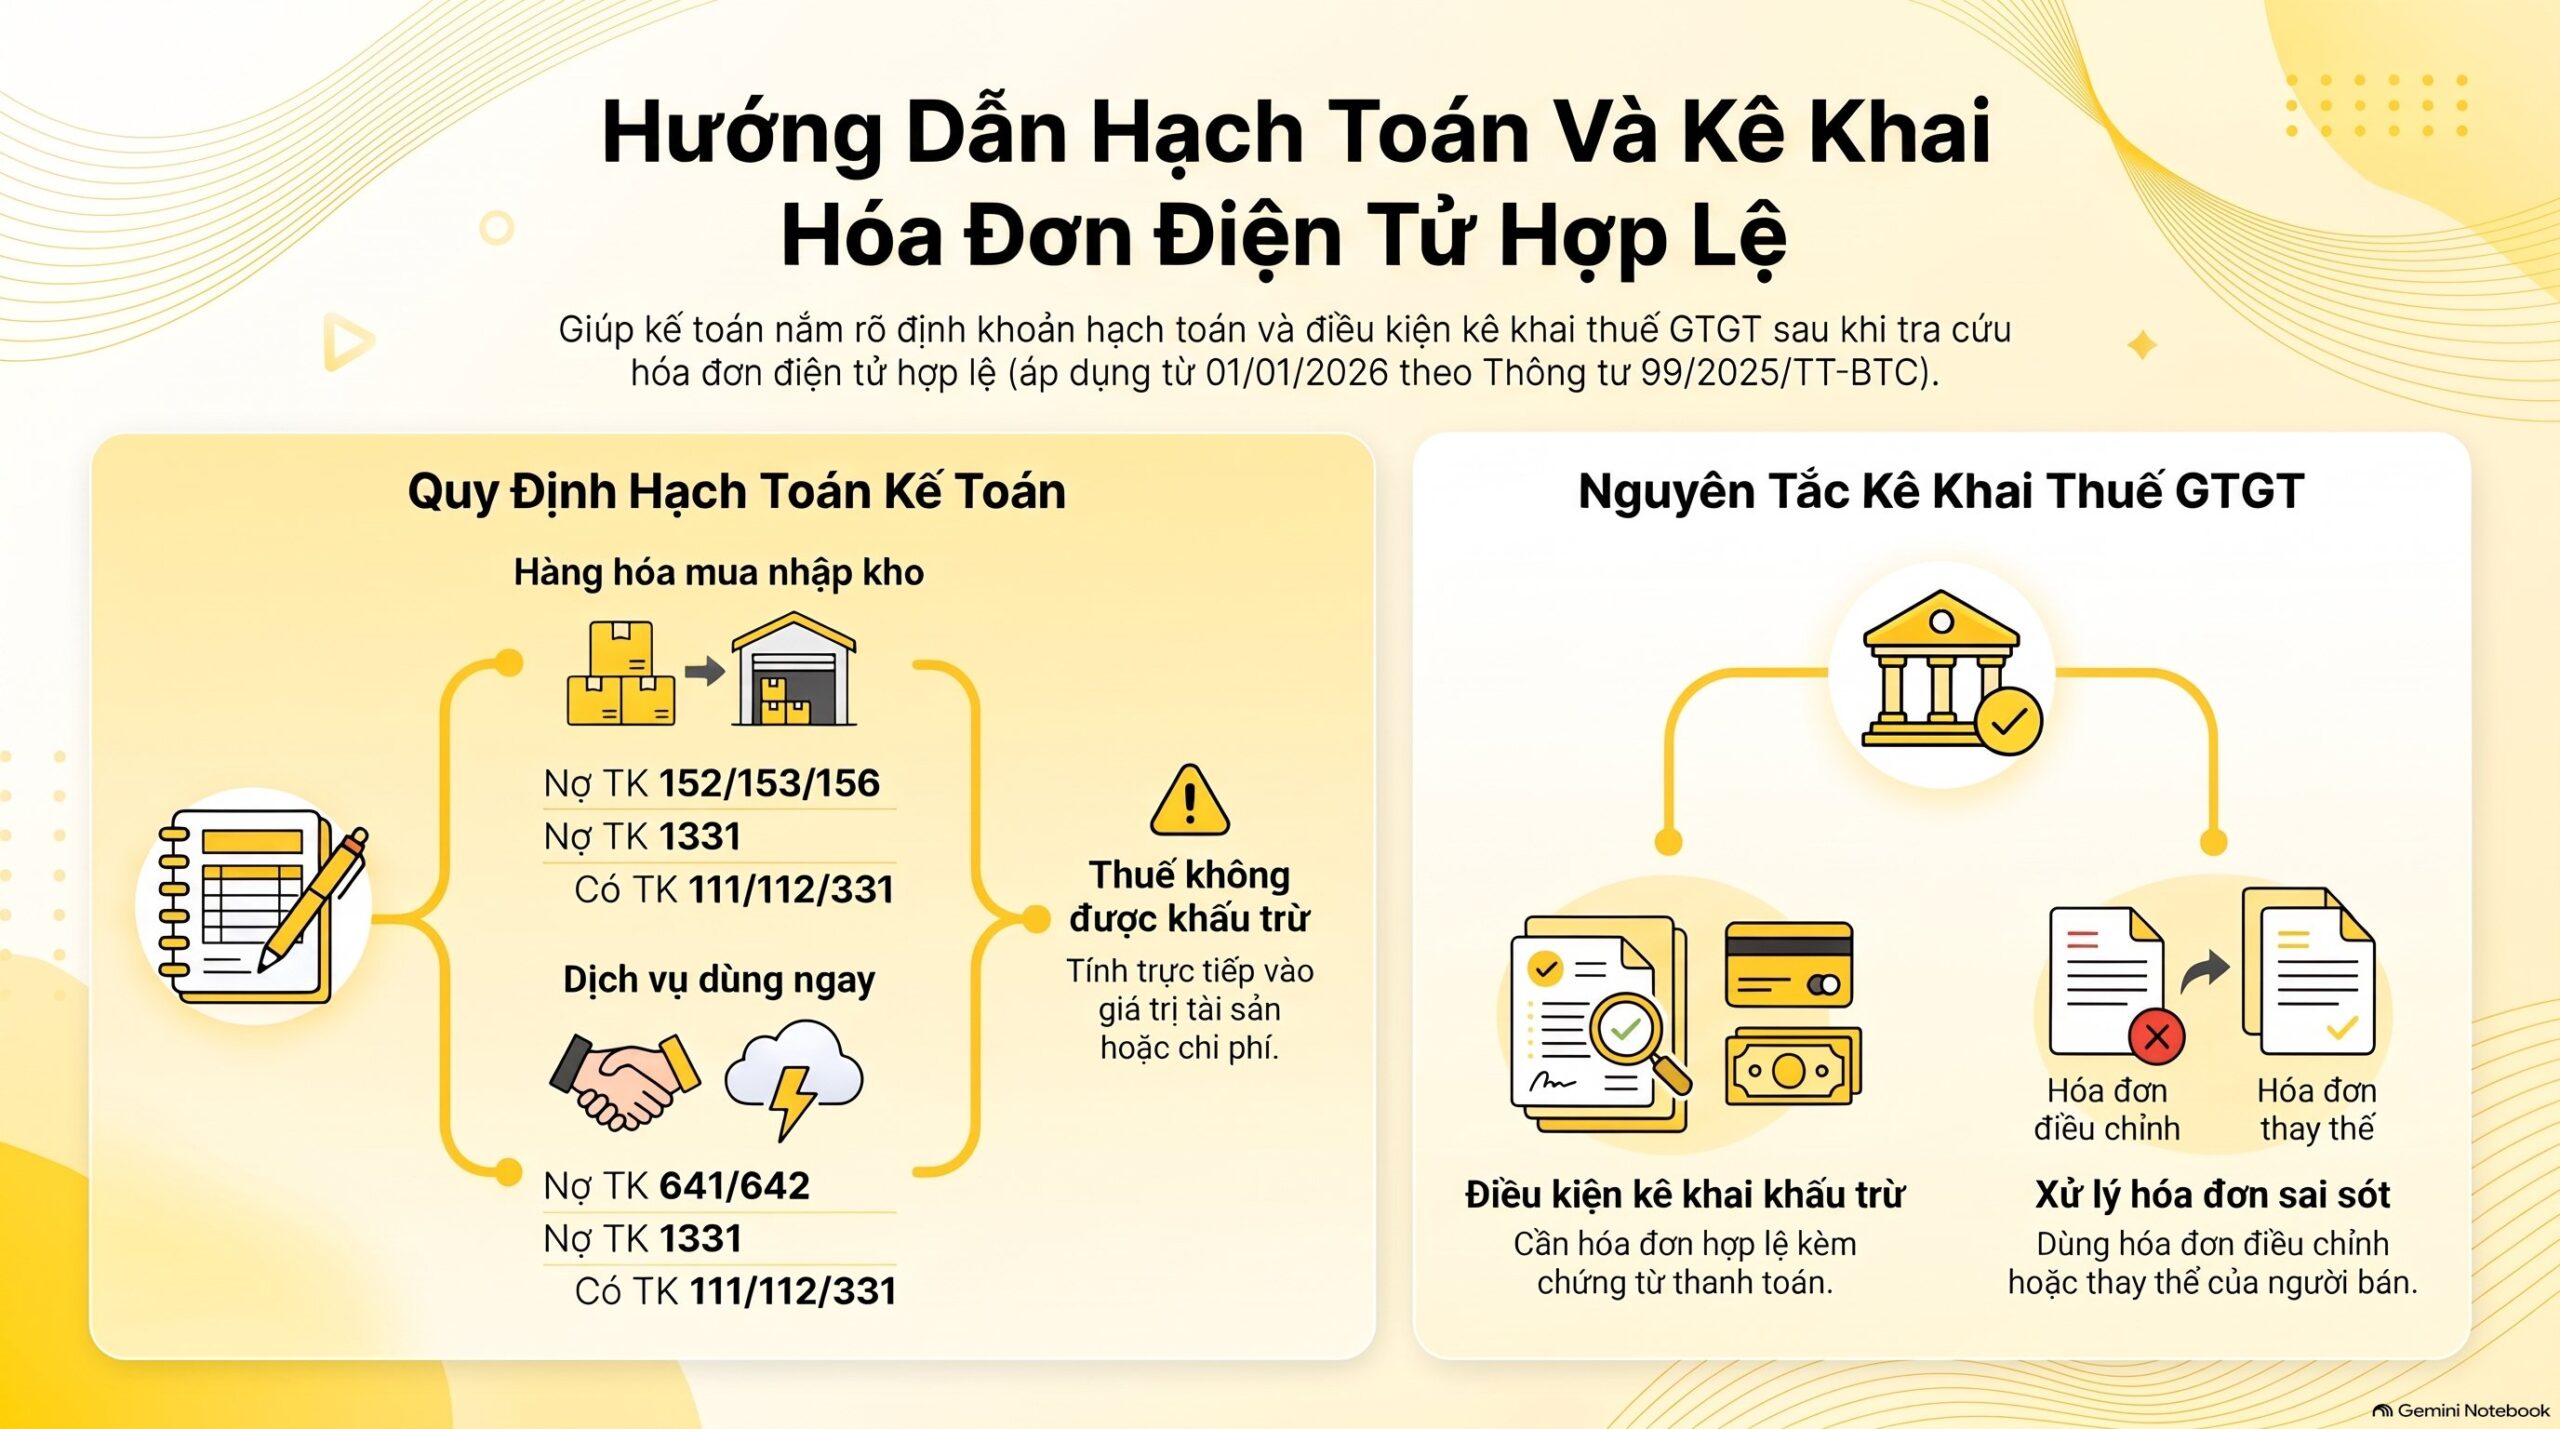
Có 4 trường hợp kế toán hay vướng khi tra cứu hóa đơn điện tử hợp lệ, trình bày lần lượt dưới đây. Nguyên tắc chung: chưa qua tra cứu hóa đơn điện tử hợp lệ thì chưa ghi thuế đầu vào.
Hóa đơn tra cứu không thấy trên cổng thuế
Hóa đơn tra cứu không thấy trên cổng thuế chưa chắc là hóa đơn giả. Tình huống này thường gặp khi tra cứu hóa đơn điện tử hợp lệ ngay trong ngày nhận hóa đơn. Với hóa đơn không có mã, người bán được gửi dữ liệu cho cơ quan thuế chậm nhất ngày làm việc tiếp theo kể từ thời điểm lập (Điều 16 Khoản 3 điểm a.3 Nghị định 254/2026/NĐ-CP).
Khi Hệ thống thông tin quản lý thuế gặp lỗi, người bán chuyển dữ liệu trong vòng 02 ngày làm việc kể từ ngày Cục Thuế thông báo hệ thống hoạt động lại (Điều 14 Khoản 4). Kế toán nên chờ hết các mốc này rồi mới tra cứu hóa đơn điện tử hợp lệ lần hai.
Quá các mốc trên mà vẫn không thấy thì yêu cầu người bán giải trình bằng văn bản. Chưa ghi Nợ TK 1331 cho tới khi tra cứu hóa đơn điện tử hợp lệ cho kết quả khớp.
Tra cứu hóa đơn điện tử hợp lệ cho phí sàn Shopee, TikTok Shop
Hóa đơn phí sàn phải ghi tên, địa chỉ, mã số thuế của doanh nghiệp bán hàng. Hóa đơn ghi “Bán cho người tiêu dùng” hoặc thiếu thông tin người mua thì không dùng được để hạch toán chi phí (Phụ lục Nghị định 254/2026/NĐ-CP, điểm 4). Khi tra cứu hóa đơn điện tử hợp lệ cho phí sàn, kế toán kiểm mã số thuế người mua đầu tiên.
Xem thêm bài hóa đơn phí sàn không khớp. Kết quả tra cứu hóa đơn điện tử hợp lệ cho phí sàn nên lưu theo tháng, khớp kỳ đối soát của sàn.
Tra cứu hóa đơn điện tử hợp lệ khi sai tên, địa chỉ người mua
Hóa đơn sai tên, địa chỉ nhưng đúng mã số thuế, đúng số tiền, thuế suất, tiền thuế và hàng hóa thì người bán không phải lập lại hóa đơn. Theo Điều 10 Khoản 1 điểm a Thông tư 91/2026/TT-BTC, người bán thông báo cho người mua và gửi thông báo cho cơ quan thuế theo Mẫu số 04/SS-HĐĐT.
Sai mã số thuế, số tiền, thuế suất hoặc tiền thuế thì người bán phải điều chỉnh hoặc thay thế (Điều 10 Khoản 1 điểm b). Kế toán bên mua tra cứu hóa đơn điện tử hợp lệ lại sau khi nhận hóa đơn mới. Chi tiết tại bài cách xử lý hóa đơn điện tử viết sai.
Tra cứu hóa đơn điện tử hợp lệ khi bên bán bỏ địa chỉ kinh doanh
Hóa đơn có ngày lập từ ngày cơ quan thuế xác định bên bán không hoạt động tại địa chỉ đã đăng ký là hóa đơn không hợp pháp (Điều 3 Khoản 7 Nghị định 254/2026/NĐ-CP). Tra cứu hóa đơn điện tử hợp lệ vẫn có thể thấy hóa đơn trên hệ thống. Vì vậy, kế toán phải tra cả trạng thái mã số thuế bên bán, không chỉ tra hóa đơn.
Câu hỏi thường gặp
Tra cứu hóa đơn điện tử hợp lệ ở trang nào?
Tra cứu hóa đơn điện tử hợp lệ trên cổng hóa đơn điện tử của Cục Thuế tại hoadondientu.gdt.gov.vn. Người mua có quyền khai thác thông tin hóa đơn trên Hệ thống thông tin quản lý thuế theo Điều 37 Khoản 1 Nghị định 254/2026/NĐ-CP. Kết quả tra cứu hóa đơn điện tử hợp lệ gồm nội dung và tình trạng hóa đơn.
Hóa đơn máy tính tiền không có chữ ký số có hợp lệ không?
Có. Điều 8 Khoản 9 điểm b Nghị định 254/2026/NĐ-CP quy định hóa đơn từ máy tính tiền không bắt buộc có chữ ký số. Kế toán vẫn phải tra cứu hóa đơn điện tử hợp lệ trên hệ thống để chứng minh khoản chi có đủ hóa đơn.
Hóa đơn ghi “Bán cho người tiêu dùng” có tính chi phí được không?
Không. Phụ lục Nghị định 254/2026/NĐ-CP, điểm 4, quy định hóa đơn xuất cho người tiêu dùng không có giá trị để tổ chức kinh tế hạch toán chi phí. Khi tra cứu hóa đơn điện tử hợp lệ mà gặp dòng này, kế toán loại hóa đơn khỏi hồ sơ chi phí.
Tra cứu hóa đơn điện tử hợp lệ xong có cần in ra giấy để lưu không?
Không bắt buộc. Điều 5 Khoản 2 Nghị định 254/2026/NĐ-CP cho lưu hóa đơn điện tử dưới dạng thông điệp dữ liệu. Bản in để ghi sổ không có hiệu lực giao dịch, thanh toán, trừ hóa đơn máy tính tiền (Điều 5 Khoản 4 điểm b.2).
Kết luận
Tra cứu hóa đơn điện tử hợp lệ dựa trên Điều 3, Điều 10, Điều 18, Điều 37 Nghị định 254/2026/NĐ-CP và Điều 21 Thông tư 91/2026/TT-BTC. Tra cứu hóa đơn điện tử hợp lệ xong, điều kiện khấu trừ còn lại theo Điều 14 Khoản 2 Luật 48/2024/QH15. Bút toán thuế đầu vào theo Tài khoản 133, Thông tư 99/2025/TT-BTC.
Khi xử lý hồ sơ quyết toán cho shop đa sàn, VAR eCOM lưu kết quả tra cứu hóa đơn điện tử hợp lệ cùng file XML và chứng từ thanh toán theo từng tháng. Văn bản gốc tra tại Cổng thông tin Chính phủ và Cục Thuế.
Đọc thêm: cách tra cứu hóa đơn điện tử, cách rà soát hóa đơn đầu vào.