Thuế suất sàn TMĐT là mức thuế GTGT ghi trên hóa đơn của từng mặt hàng bán qua Shopee, TikTok Shop hay Lazada. Mức này không cố định một con số cho cả đơn: hàng nhóm 5% ghi 5%, hàng còn lại ghi 10%, hàng thuộc diện giảm tạm thời ghi mức đã giảm.
Vậy bán trên sàn có xuất được cả 8% và 10% không, và kế toán trưởng nói sàn chỉ mặc định 8% có đúng không? Bài này trả lời theo Luật 48/2024/QH15, kèm bảng ghi từng ô hóa đơn và cách hạch toán thuế suất sàn TMĐT.
Thuế suất sàn TMĐT có xuất được cả 8% và 10% không?

Tùy trường hợp. Thuế suất sàn TMĐT được xác định theo từng loại hàng hóa, dịch vụ chứ không theo sàn: Điều 9 Luật Thuế giá trị gia tăng số 48/2024/QH15 đặt mức 5% cho một nhóm hàng và mức 10% cho phần còn lại. Mức 8% là mức giảm theo chính sách giảm thuế tạm thời, chỉ áp cho phần hàng thuộc diện giảm, nên mặc định một mức cho mọi đơn là không an toàn.
Câu hỏi này xuất phát từ một tình huống rất thật ở các shop đa sàn. Kế toán trưởng cho rằng Shopee chỉ mặc định thuế suất sàn TMĐT 8%, nên toàn bộ đơn đều ghi 8%. Kế toán viên thì băn khoăn vì thuế suất sàn TMĐT của một số mặt hàng trong kho chưa chắc là mức giảm.
Bài viết về thuế suất sàn TMĐT này không nêu số hiệu và điều kiện của chính sách giảm thuế tạm thời, vì văn bản đó đang sắp hết hiệu lực. Phần căn cứ bên dưới chỉ dựa trên Luật 48/2024/QH15, còn phạm vi hàng được giảm cần mở văn bản giảm thuế đúng kỳ phát sinh để xác định.
Ví dụ một đơn gồm đồ chơi trẻ em 200.000 đồng và áo thun 500.000 đồng, đều là giá chưa thuế, tính theo hai thuế suất sàn TMĐT tại Điều 9 của Luật. Đồ chơi chịu 5% nên thuế 10.000 đồng, áo chịu 10% nên thuế 50.000 đồng, tổng thuế 60.000 đồng, tổng thanh toán 760.000 đồng.
Nếu ghi 10% cho cả hai dòng, thuế thành 70.000 đồng, lệch 10.000 đồng và sai thuế suất sàn TMĐT ở dòng đồ chơi. Với hàng thuộc diện giảm, mức ghi ở dòng áo sẽ thấp hơn, nhưng nguyên tắc tách dòng theo từng nhóm hàng không đổi.
Căn cứ pháp lý nào quy định thuế suất sàn TMĐT?
Căn cứ chính là Điều 9 Luật Thuế giá trị gia tăng số 48/2024/QH15, có hiệu lực từ 01/07/2025: khoản 2 quy định mức 5%, khoản 3 quy định mức 10%, khoản 4 buộc khai thuế theo từng mức. Điều 11 của Luật gắn thuế đầu ra với thuế suất sàn TMĐT của từng hàng hóa ghi trên hóa đơn.
Bốn quy định dưới đây là phần cốt lõi của thuế suất sàn TMĐT:
- Khoản 2 Điều 9 liệt kê nhóm 5%, trong đó có đồ chơi cho trẻ em, sách các loại (trừ sách thuộc khoản 15 Điều 5), thiết bị y tế, thuốc phòng bệnh, chữa bệnh và sản phẩm cây trồng, chăn nuôi chưa chế biến.
- Khoản 3 Điều 9 quy định mức 10% cho hàng hóa, dịch vụ không thuộc khoản 1 và khoản 2.
- Khoản 4 Điều 9 buộc cơ sở kinh doanh nhiều loại hàng hóa khai thuế theo từng mức thuế suất sàn TMĐT.
- Điểm b khoản 1 Điều 11 xác định thuế đầu ra bằng tổng thuế ghi trên hóa đơn giá trị gia tăng.
> “Mức thuế suất 10% áp dụng đối với hàng hóa, dịch vụ không quy định tại khoản 1 và khoản 2 Điều này” (khoản 3 Điều 9 Luật Thuế giá trị gia tăng số 48/2024/QH15).
Điểm b khoản 1 Điều 11 còn nói rõ cách tính: thuế của hàng hóa, dịch vụ bán ra ghi trên hóa đơn bằng giá tính thuế nhân với thuế suất sàn TMĐT của hàng hóa, dịch vụ đó. Vì vậy thuế suất sàn TMĐT gắn với từng mặt hàng, không gắn với cả đơn.
Lớp giảm thuế suất sàn TMĐT tạm thời là một lớp riêng nằm ngoài Điều 9. Kế toán cần mở văn bản giảm thuế đang áp dụng đúng kỳ phát sinh để biết hàng nào được giảm và giảm đến mức nào, vì bài này cố ý không nêu chi tiết lớp đó.
Ghi hóa đơn theo thuế suất sàn TMĐT thế nào?
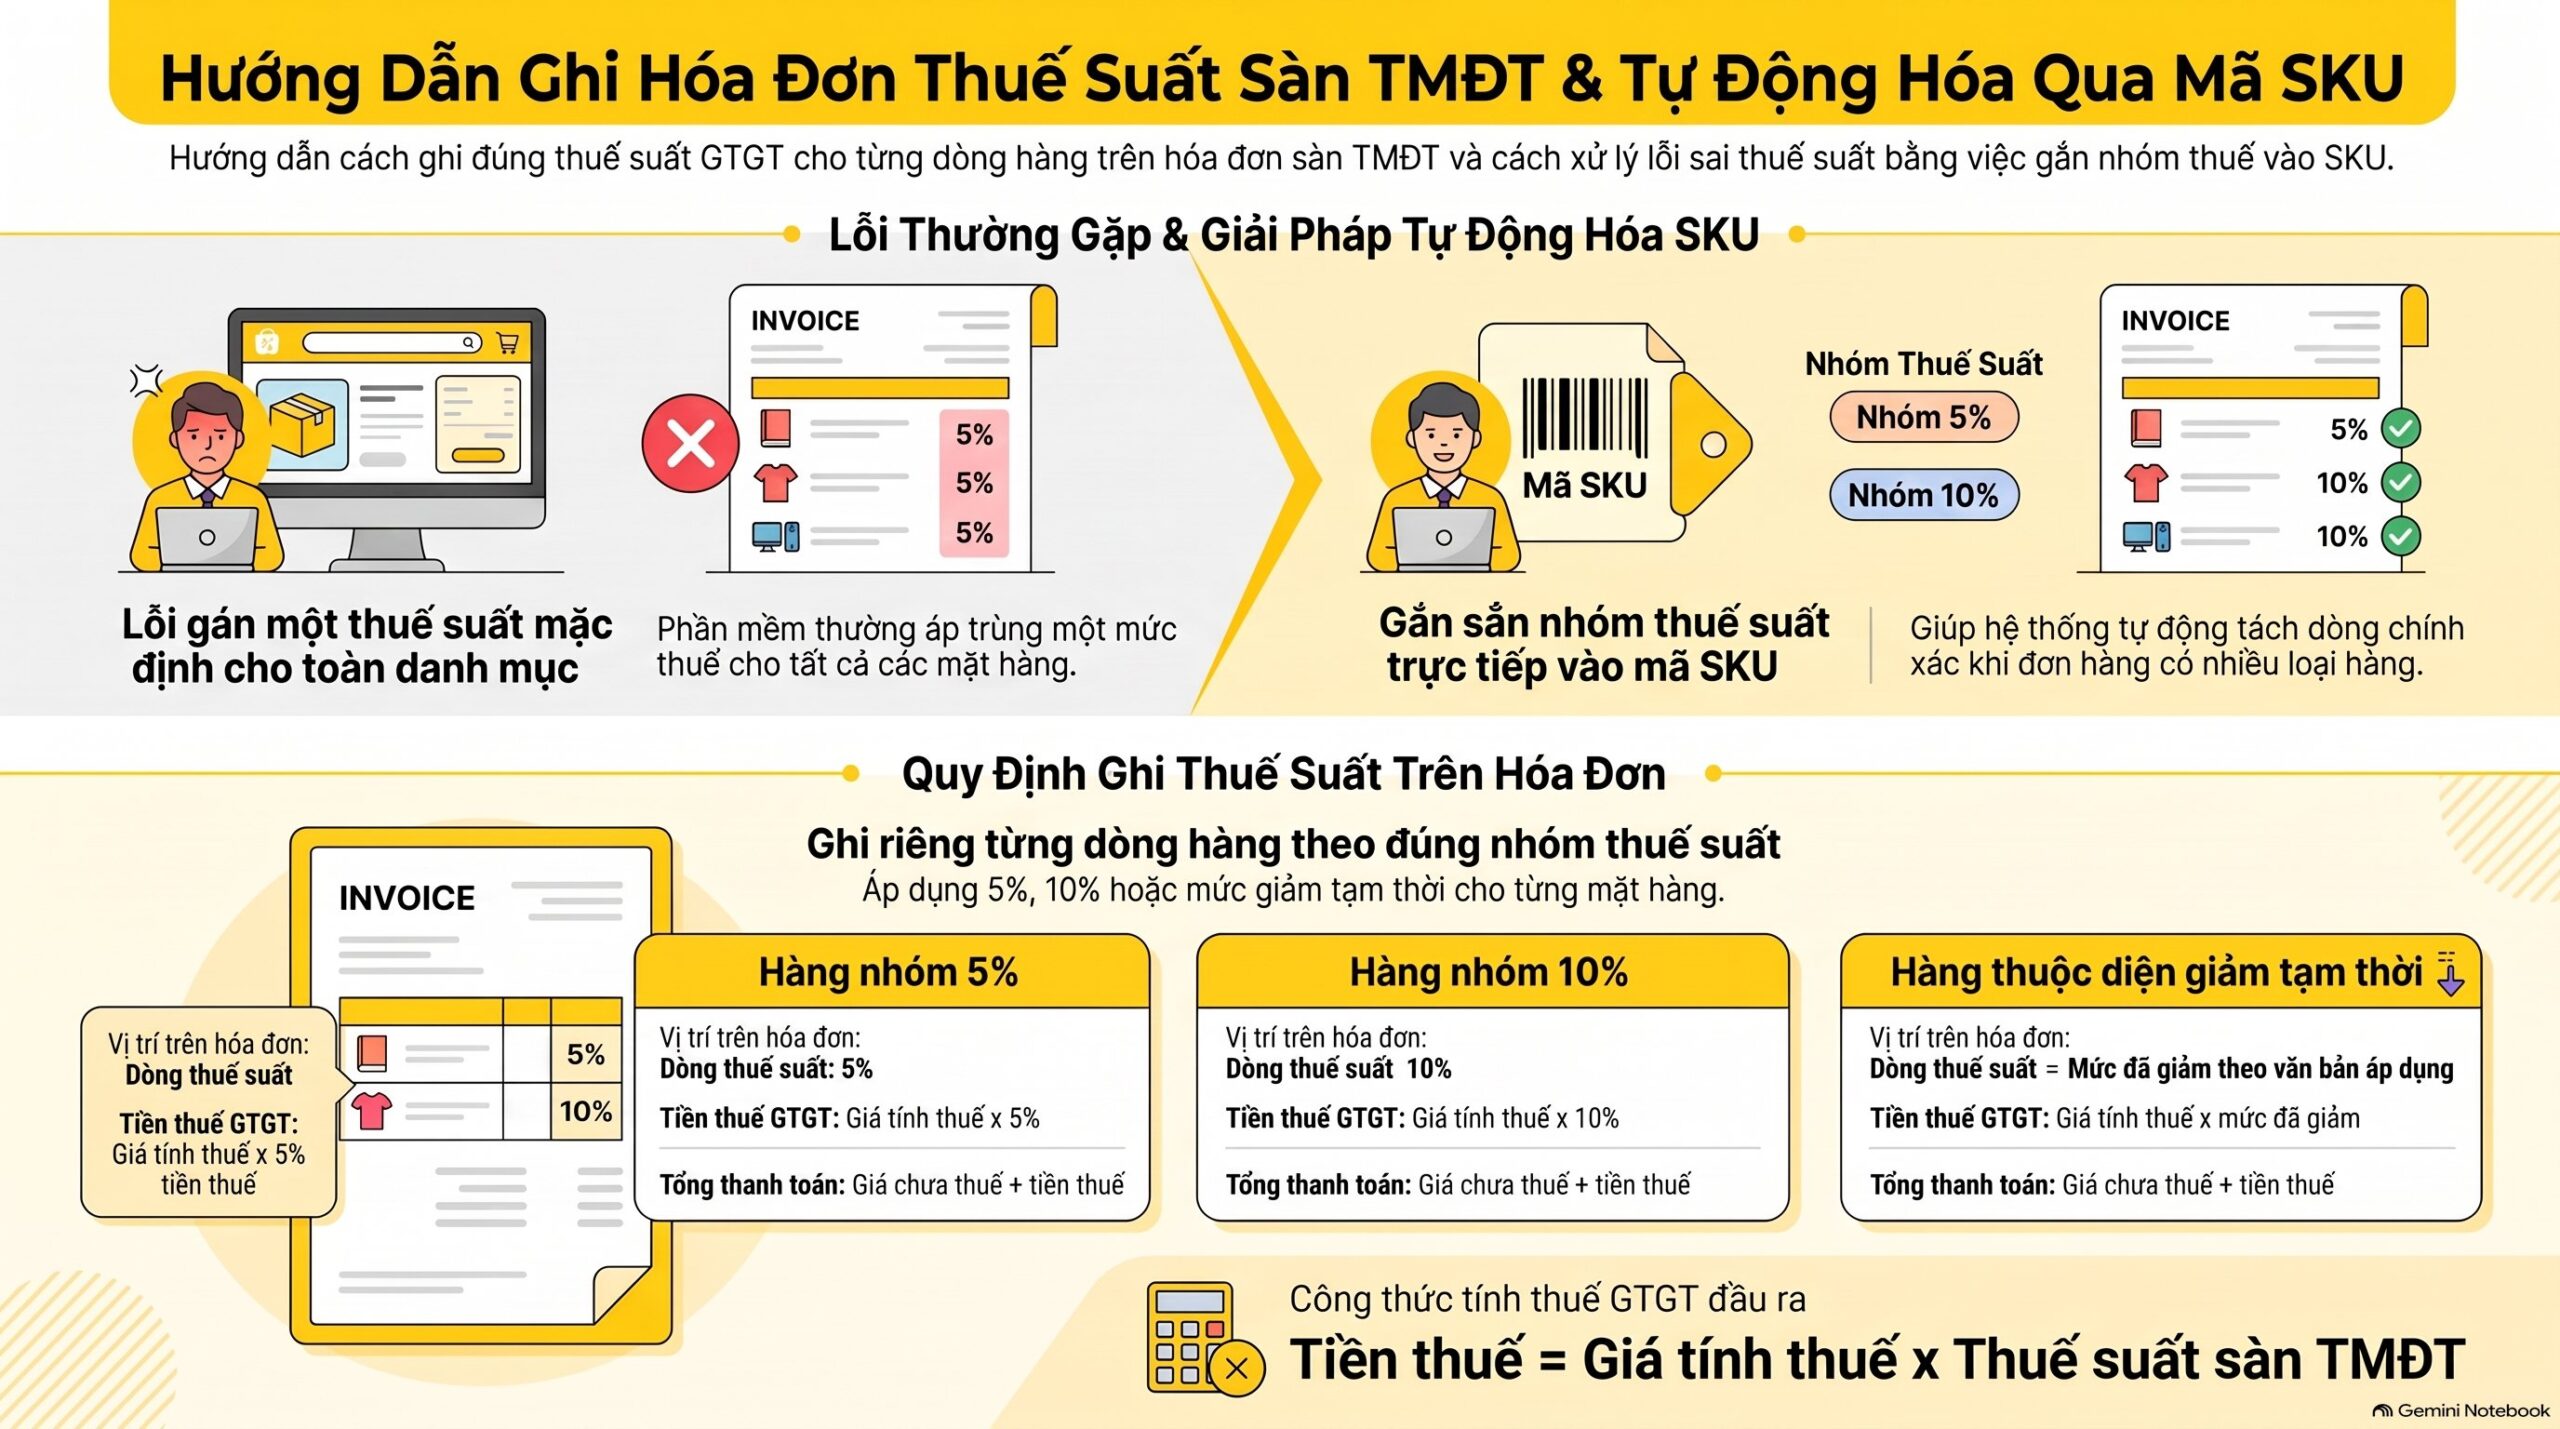
Ghi mỗi dòng hàng một thuế suất sàn TMĐT riêng đúng nhóm của hàng đó: 5% cho hàng thuộc khoản 2 Điều 9, 10% cho hàng thuộc khoản 3, và mức thấp hơn nếu hàng thuộc diện giảm theo chính sách tạm thời. Thuế đầu ra bằng giá tính thuế nhân với thuế suất sàn TMĐT của hàng đó, theo điểm b khoản 1 Điều 11 Luật 48/2024/QH15.
Bảng thuế suất sàn TMĐT dưới đây cho biết từng ô trên hóa đơn cần ghi gì theo ba nhóm hàng:
| Vị trí trên hóa đơn | Hàng nhóm 5% | Hàng nhóm 10% | Hàng thuộc diện giảm tạm thời |
|---|---|---|---|
| Dòng thuế suất sàn TMĐT | 5% | 10% | Mức đã giảm theo văn bản giảm thuế đang áp dụng |
| Tiền thuế GTGT | Giá tính thuế x 5% | Giá tính thuế x 10% | Giá tính thuế x mức đã giảm |
| Tổng thanh toán | Giá chưa thuế cộng tiền thuế | Giá chưa thuế cộng tiền thuế | Giá chưa thuế cộng tiền thuế |
Trong thực tế, lỗi hay gặp nhất là phần mềm gán một thuế suất sàn TMĐT mặc định cho cả danh mục. Cách xử lý gọn nhất là gắn nhóm thuế suất sàn TMĐT ngay trên mã SKU, để đơn nào xuất ra cũng lấy đúng mức của từng mặt hàng.
VAR eCOM chuẩn hóa mã SKU cho khách bán đa sàn và khuyến nghị gắn sẵn nhóm thuế suất sàn TMĐT theo từng mã. Khi SKU đã mang nhóm thuế, việc tách dòng khi đơn có nhiều loại hàng diễn ra tự động.
Muốn xem quy trình lập hóa đơn cho từng đơn sàn, đọc thêm hướng dẫn xuất hóa đơn bán hàng trên sàn thương mại điện tử.
Hạch toán và kê khai thuế suất sàn TMĐT vào đâu?
Thuế GTGT đầu ra theo thuế suất sàn TMĐT trên hóa đơn được hạch toán vào TK 33311 (Thuế GTGT đầu ra), rồi kê khai theo từng mức thuế suất sàn TMĐT trên tờ khai GTGT. Số thuế ở TK 33311 phải bằng tổng thuế ghi trên hóa đơn, không tính lại theo mức mặc định.
Tên TK 33311 theo hệ thống tài khoản tại phụ lục Thông tư 99/2025/TT-BTC, áp dụng từ 01/01/2026. Với đơn ví dụ ở đầu bài, định khoản thuế suất sàn TMĐT gồm ba dòng, tùy chế độ kế toán doanh nghiệp đang áp dụng:
- Nợ TK 131 (hoặc TK 112 nếu đã thu tiền): 760.000 đồng, tổng giá thanh toán.
- Có TK 511: 700.000 đồng, giá chưa thuế của hai dòng hàng.
- Có TK 33311: 60.000 đồng, gồm 10.000 đồng thuế 5% và 50.000 đồng thuế 10%.
Nếu hạch toán theo 10% cho cả đơn, sổ sách lệch hóa đơn 10.000 đồng, và độ lệch này nhân với hàng nghìn đơn mỗi tháng sẽ thành khoản đáng kể khi đối chiếu. Với thuế suất sàn TMĐT, sổ sách phải khớp từng dòng hóa đơn chứ không khớp theo tỷ lệ bình quân.
Về kê khai, khoản 4 Điều 9 Luật Thuế giá trị gia tăng số 48/2024/QH15 quy định hậu quả khi không tách được doanh thu theo mức thuế suất sàn TMĐT.
> “Nếu cơ sở kinh doanh không xác định theo từng mức thuế suất thì phải tính và nộp thuế theo mức thuế suất cao nhất” (khoản 4 Điều 9 Luật Thuế giá trị gia tăng số 48/2024/QH15).
Hệ quả thực tế: shop bán cả hàng 5% và 10% mà không tách được doanh thu theo mức thuế suất sàn TMĐT có thể bị tính toàn bộ theo mức cao nhất. Vì thế báo cáo doanh thu sàn cần xuất theo nhóm thuế suất sàn TMĐT ngay từ khâu đối soát.
Chỉ tiêu thuế suất sàn TMĐT cụ thể trên tờ khai 01/GTGT phụ thuộc mẫu tờ khai áp dụng cho kỳ kê khai. Cách điền từng chỉ tiêu có trong bài cách lập tờ khai 01/GTGT từng chỉ tiêu, còn bút toán doanh thu sàn xem thêm tại hướng dẫn hạch toán doanh thu sàn TMĐT.
Trường hợp nào thuế suất sàn TMĐT khác đi?
Có bốn trường hợp làm thuế suất sàn TMĐT khác đi: hàng thuộc nhóm 5%, đơn nhiều mức thuế, hàng trả lại và cơ sở nộp thuế theo tỷ lệ % trên doanh thu. Hàng thuộc diện giảm tạm thời cũng có mức riêng, cần xác định theo kỳ phát sinh.
Hàng nhóm 5% bán trên sàn
Nhiều mặt hàng phổ biến trên sàn thuộc nhóm 5% theo khoản 2 Điều 9, như đồ chơi trẻ em, sách các loại (trừ sách thuộc khoản 15 Điều 5), thiết bị y tế, thuốc và nông sản chưa chế biến. Thuế suất sàn TMĐT của các hàng này là 5%, không thể ghi theo mức mặc định của phần mềm. Danh mục nhóm 5% nằm ngay trong khoản 2 Điều 9, nên mỗi SKU cần đối chiếu để gắn đúng thuế suất sàn TMĐT.
Đơn combo và đơn nhiều mức thuế suất sàn TMĐT
Đơn có cả hàng 5% và hàng 10% phải tách dòng, mỗi dòng một thuế suất sàn TMĐT riêng, như ví dụ đồ chơi và áo thun ở đầu bài. Cách làm này bám khoản 4 Điều 9 Luật 48/2024/QH15, vì doanh thu phải tách theo từng mức để khai.
Hàng trả lại và thuế suất sàn TMĐT đa sàn
Hàng trả lại cần hóa đơn điều chỉnh bám theo thuế suất sàn TMĐT đã ghi ở hóa đơn gốc, để số thuế đầu ra giảm đúng bằng số thuế đã kê. Đây là nguyên tắc thực hành, kho chưa có điều khoản riêng cho trường hợp này. Shop bán nhiều sàn nên dùng một bảng thuế suất sàn TMĐT chung cho mọi sàn.
Cơ sở nộp thuế theo tỷ lệ % và thuế suất sàn TMĐT
Cơ sở nộp thuế theo tỷ lệ % trên doanh thu không tính thuế bằng cách nhân thuế suất sàn TMĐT như phương pháp khấu trừ. Khoản 2 Điều 12 Luật 48/2024/QH15 quy định số thuế phải nộp bằng tỷ lệ % nhân với doanh thu. Phương pháp này áp dụng cho hộ, cá nhân sản xuất, kinh doanh (trừ trường hợp luật loại ra) và doanh nghiệp có doanh thu hằng năm dưới 01 tỷ đồng.
Phương pháp khấu trừ theo Điều 11 áp dụng cho cơ sở có doanh thu hằng năm từ 01 tỷ đồng trở lên, trừ hộ, cá nhân sản xuất, kinh doanh. Vì vậy câu hỏi thuế suất sàn TMĐT 8% hay 10% chỉ đặt ra đầy đủ với cơ sở nộp thuế theo phương pháp khấu trừ.
Hóa đơn đã ghi sai thuế suất sàn TMĐT xử lý thế nào?
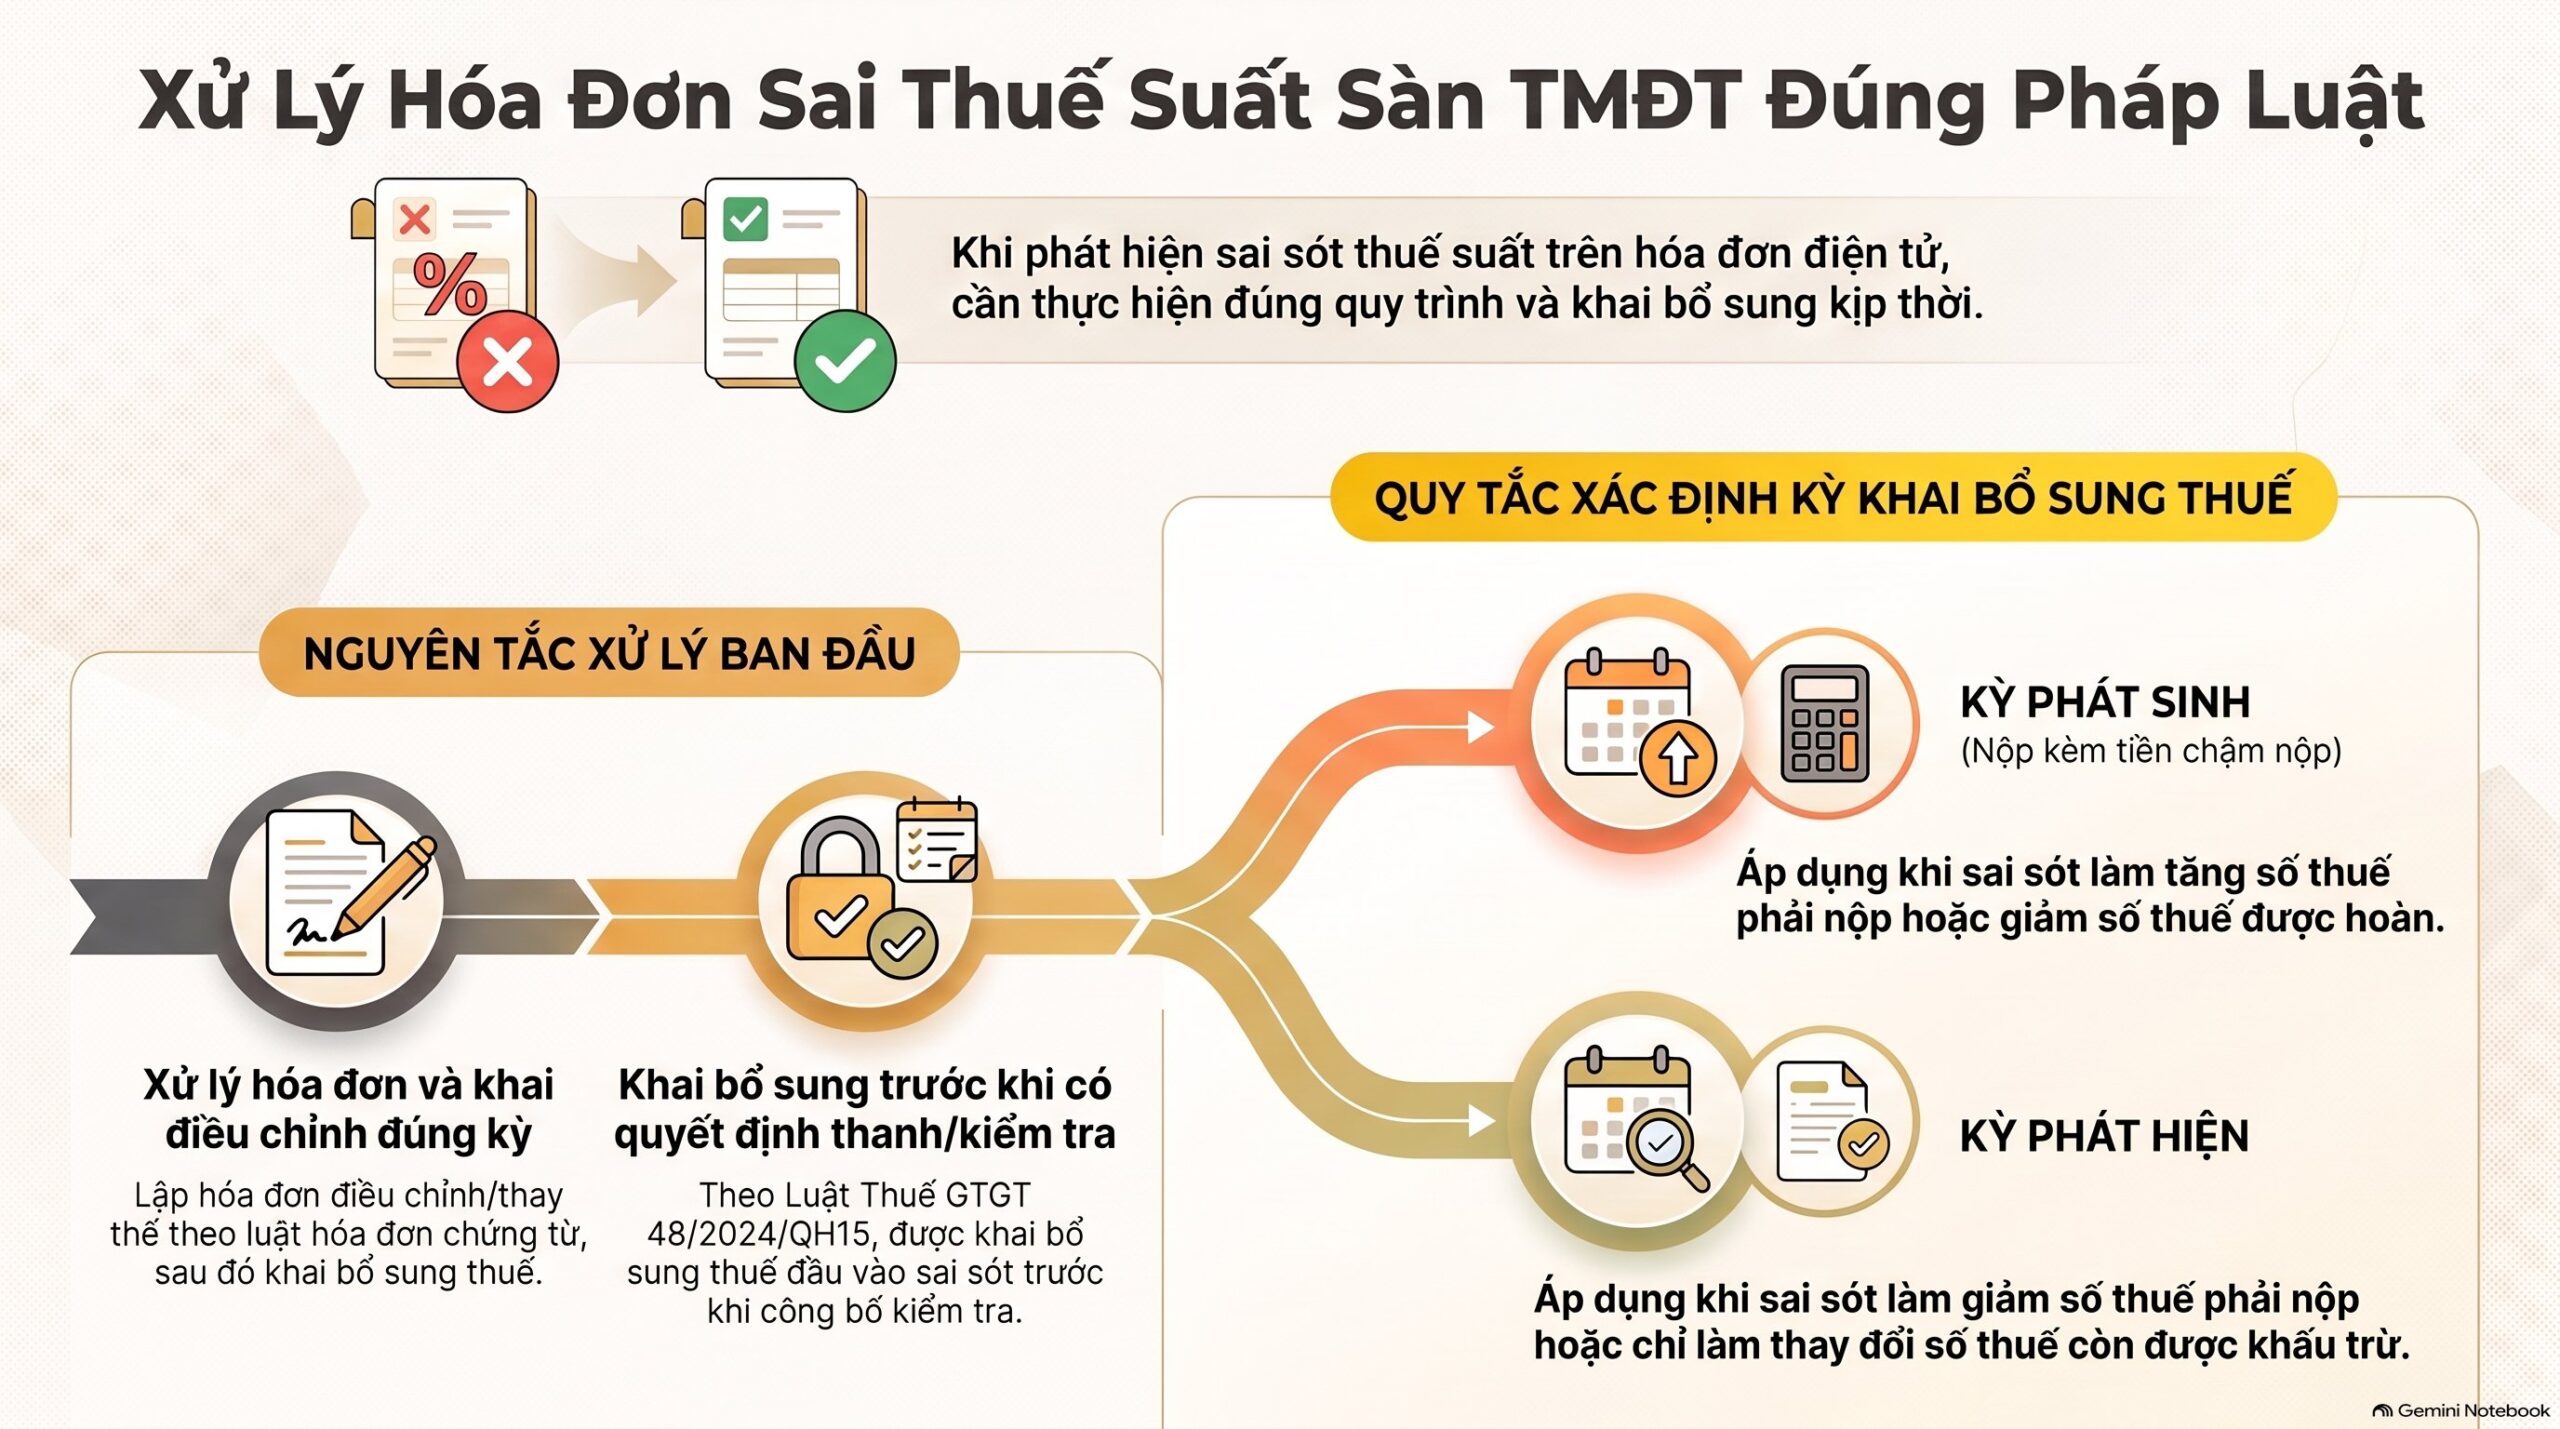
Xử lý hóa đơn sai theo pháp luật về hóa đơn, chứng từ, rồi khai điều chỉnh thuế đúng kỳ. Với thuế đầu vào, điểm đ khoản 1 Điều 14 Luật Thuế giá trị gia tăng số 48/2024/QH15 cho phép khai bổ sung số thuế sai, sót trước khi cơ quan thuế công bố quyết định kiểm tra, thanh tra.
Kỳ khai bổ sung thuế suất sàn TMĐT sai phụ thuộc hướng ảnh hưởng của sai sót. Nếu việc khai vào tháng, quý phát sinh làm tăng số thuế phải nộp hoặc giảm số thuế được hoàn, khai bổ sung vào kỳ phát sinh và nộp tiền chậm nộp.
Nếu sai sót làm giảm số thuế phải nộp, hoặc chỉ làm tăng hay giảm số thuế còn được khấu trừ chuyển sang kỳ sau, thì khai vào kỳ phát hiện. Hai nhánh này khác kỳ khai nên cần xác định đúng hướng ảnh hưởng của sai thuế suất sàn TMĐT trước khi nộp hồ sơ.
Quy trình lập hóa đơn điều chỉnh hoặc thay thế từng bước xem bài hóa đơn đầu vào sai thuế suất xử lý thế nào.
Câu hỏi thường gặp về thuế suất sàn TMĐT
Cho e hỏi bán trên sàn tmđt thì có suất đc thuế suất 8% và 10% k ạ, ktt bên em kêu shope chỉ mặc định ts 8%
Có thể xuất nhiều mức khác nhau, vì thuế suất sàn TMĐT xác định theo từng mặt hàng. Hàng thuộc nhóm 5% ghi 5%, hàng thuộc khoản 3 Điều 9 ghi 10% hoặc mức đã giảm nếu thuộc diện giảm tạm thời. Mặc định thuế suất sàn TMĐT một mức cho mọi đơn chỉ đúng khi toàn bộ hàng cùng nhóm, nên cần rà từng SKU.
Thuế suất sàn TMĐT trên hóa đơn phí sàn có được khấu trừ đầu vào không?
Có, nếu dịch vụ dùng cho sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế GTGT và cơ sở nộp thuế theo phương pháp khấu trừ. Điểm a khoản 1 Điều 14 Luật 48/2024/QH15 cho khấu trừ toàn bộ thuế đầu vào trong trường hợp này. Thuế đầu vào phát sinh trong tháng, quý nào được kê khai, khấu trừ trong tháng, quý đó theo điểm đ khoản 1 Điều 14.
Cơ sở nộp thuế theo tỷ lệ % có dùng thuế suất sàn TMĐT không?
Không dùng thuế suất sàn TMĐT như phương pháp khấu trừ. Khoản 2 Điều 12 Luật 48/2024/QH15 tính thuế bằng tỷ lệ % nhân với doanh thu, nên cách ghi hóa đơn và kê khai khác với cơ sở khấu trừ.
Khai nhiều thuế suất sàn TMĐT mà không tách được thì bị tính mức nào?
Bị tính theo mức thuế suất sàn TMĐT cao nhất của hàng hóa, dịch vụ mà cơ sở kinh doanh. Đây là quy định tại khoản 4 Điều 9 Luật 48/2024/QH15, nên shop bán cả hàng 5% và 10% cần tách doanh thu theo từng mức ngay từ khi đối soát.
Kết luận
Thuế suất sàn TMĐT 8% hay 10% không trả lời bằng một con số cho cả đơn: hàng nhóm 5% ghi 5%, hàng còn lại ghi 10%, và hàng thuộc diện giảm tạm thời ghi mức đã giảm. Căn cứ nằm ở Điều 9, Điều 11, Điều 12 và Điều 14 Luật 48/2024/QH15. Cập nhật tháng 10/2026, thuế suất sàn TMĐT vẫn phải bám các điều này.
Khi xử lý hồ sơ khách bán đa sàn, VAR eCOM ghi nhận lỗi phổ biến nhất là thuế suất sàn TMĐT bị gán mặc định cho cả danh mục thay vì theo từng SKU. Việc nên làm ngay là rà bảng SKU theo nhóm thuế suất sàn TMĐT, đối chiếu với danh mục 5% tại khoản 2 Điều 9.
Đọc tiếp về thuế suất sàn TMĐT: xuất hóa đơn bán hàng trên sàn thương mại điện tử, hóa đơn đầu vào sai thuế suất và nguồn chính thức tại Tổng cục Thuế cùng Cổng thông tin Chính phủ.