Ứng dụng AI trong bán hàng thương mại điện tử là việc người bán dùng công cụ trí tuệ nhân tạo để viết nội dung, xử lý ảnh, trả lời khách và đọc báo cáo sàn. Với kế toán viên, ứng dụng AI trong bán hàng thương mại điện tử kéo theo ba câu hỏi: chi phí có được trừ không, chứng từ lấy ở đâu, số liệu AI đọc có tin được không. Bài này trả lời theo Luật 67/2025/QH15, cập nhật tháng 10/2026.
Ứng dụng AI trong bán hàng thương mại điện tử có làm phát sinh quy định kế toán riêng không?
Tùy trường hợp, nhưng không có sắc thuế hay loại chứng từ nào dành riêng cho AI. Ứng dụng AI trong bán hàng thương mại điện tử chỉ là cách người bán làm việc nhanh hơn, còn nghiệp vụ phía sau vẫn là mua dịch vụ, bán hàng hoặc trả công. Mỗi khoản chi cho ứng dụng AI trong bán hàng thương mại điện tử được xét theo điều kiện chung của chi phí được trừ.
Kế toán viên nên bỏ nhãn “AI” khỏi cách nghĩ về ứng dụng AI trong bán hàng thương mại điện tử và nhìn vào bản chất giao dịch. Khi xét ứng dụng AI trong bán hàng thương mại điện tử, hóa đơn thuê bao phần mềm tạo ảnh được xử lý như hóa đơn thuê bao phần mềm bất kỳ. Báo cáo do ứng dụng AI trong bán hàng thương mại điện tử đọc từ file sàn vẫn phải được kiểm tra như báo cáo nhân viên nhập tay.
Trong thực tế, ứng dụng AI trong bán hàng thương mại điện tử chia thành bốn nhóm việc:
- Nội dung: viết mô tả sản phẩm, kịch bản livestream, làm ảnh và video.
- Chăm sóc khách: trả lời tin nhắn, chốt đơn, xử lý khiếu nại.
- Quảng cáo: gợi ý từ khóa, tối ưu ngân sách, tạo biến thể nội dung.
- Số liệu: đọc báo cáo sàn, sao kê ngân hàng và hóa đơn.
Với ứng dụng AI trong bán hàng thương mại điện tử, ba nhóm đầu chủ yếu tạo ra chi phí cần chứng từ. Nhóm thứ tư tạo ra số liệu mà kế toán phải kiểm tra trước khi ghi sổ.
Căn cứ pháp lý nào quy định chi phí của ứng dụng AI trong bán hàng thương mại điện tử?
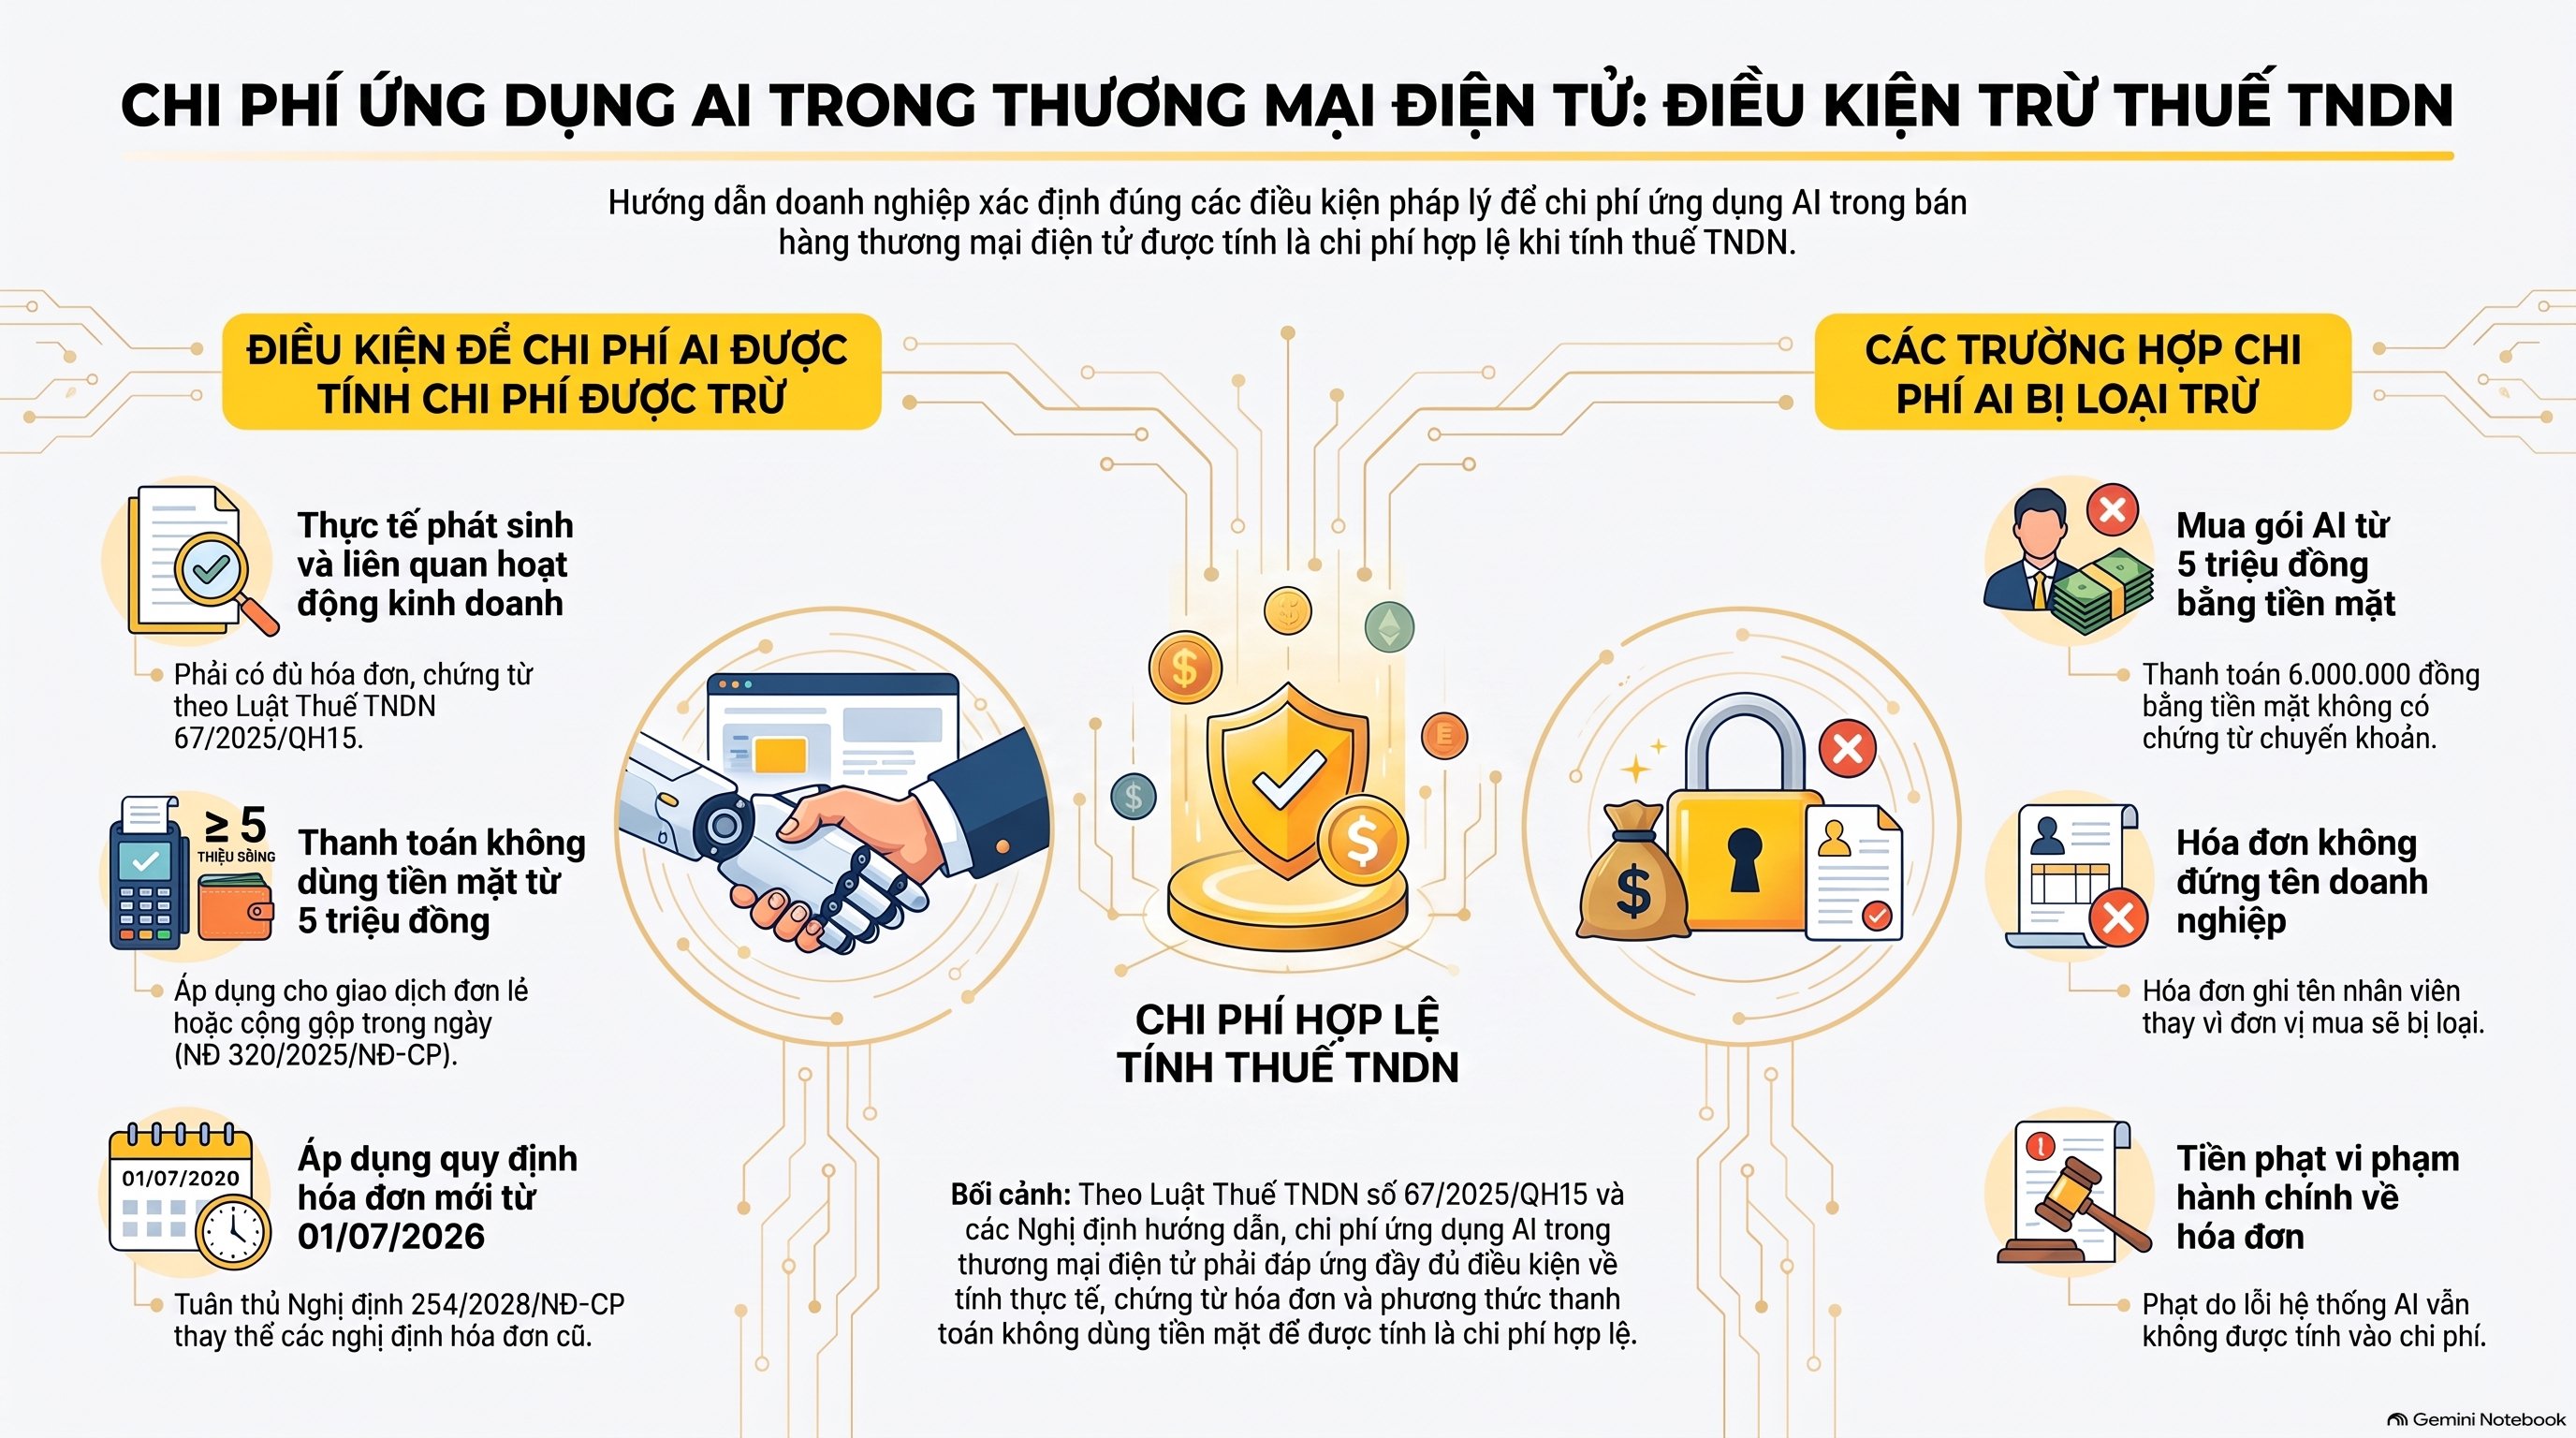
Căn cứ chính cho ứng dụng AI trong bán hàng thương mại điện tử là Điều 9 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15, có hiệu lực từ ngày 01/10/2025. Khoản chi phải thực tế phát sinh, liên quan đến hoạt động kinh doanh và có đủ hóa đơn, chứng từ thanh toán không dùng tiền mặt. Ứng dụng AI trong bán hàng thương mại điện tử không có ngoại lệ so với các khoản chi khác.
Điểm c khoản 1 Điều 9 áp dụng cho ứng dụng AI trong bán hàng thương mại điện tử như sau:
> Các khoản chi có đủ hoá đơn, chứng từ thanh toán không dùng tiền mặt theo quy định của pháp luật, trừ các trường hợp đặc thù theo quy định của Chính phủ.
Nghị định 320/2025/NĐ-CP, hiệu lực từ ngày 15/12/2025, cụ thể hóa điều kiện này tại điểm c khoản 1 Điều 9. Chi phí ứng dụng AI trong bán hàng thương mại điện tử mua từng lần có giá trị từ 05 triệu đồng trở lên phải có chứng từ thanh toán không dùng tiền mặt. Mua ứng dụng AI trong bán hàng thương mại điện tử nhiều lần trong một ngày từ cùng một người bán, tổng từ 05 triệu đồng trở lên, cũng cần chứng từ này.
Khoản 3 Điều 9 Luật 67/2025/QH15 giao Bộ Tài chính quy định hồ sơ của khoản chi được tính vào chi phí được trừ. Với chi phí ứng dụng AI trong bán hàng thương mại điện tử, kế toán đối chiếu hồ sơ theo văn bản hướng dẫn hiện hành của Bộ Tài chính. Bài này không nêu số nhóm hồ sơ vì chưa đối chiếu hết.
Về hóa đơn, Nghị định 254/2026/NĐ-CP có hiệu lực từ ngày 01/07/2026 và thay Nghị định 123/2020/NĐ-CP cùng Nghị định 70/2025/NĐ-CP. Hóa đơn ứng dụng AI trong bán hàng thương mại điện tử lập từ ngày đó cần đối chiếu với nghị định mới. Kế toán nên ghi rõ ngày lập hóa đơn để biết hóa đơn thuộc giai đoạn nào.
Khoản chi nào cho ứng dụng AI trong bán hàng thương mại điện tử không được trừ?
Khoản chi ứng dụng AI trong bán hàng thương mại điện tử không đủ điều kiện tại khoản 1 Điều 9 thì không được trừ, theo điểm a khoản 2 Điều 9 Luật 67/2025/QH15. Ví dụ, gói ứng dụng AI trong bán hàng thương mại điện tử trả tiền mặt 06.000.000 đồng một lần mà không có chứng từ chuyển khoản sẽ bị loại. Hóa đơn ứng dụng AI trong bán hàng thương mại điện tử đứng tên nhân viên thay vì đơn vị mua dễ bị loại.
Điểm b khoản 2 Điều 9 loại khoản tiền phạt do vi phạm hành chính khỏi chi phí được trừ. Nếu ứng dụng AI trong bán hàng thương mại điện tử làm hóa đơn sai và đơn vị bị phạt, số tiền phạt không được trừ. Lỗi do máy làm vẫn là lỗi của đơn vị.
Ghi hóa đơn và chứng từ ứng dụng AI trong bán hàng thương mại điện tử thế nào?
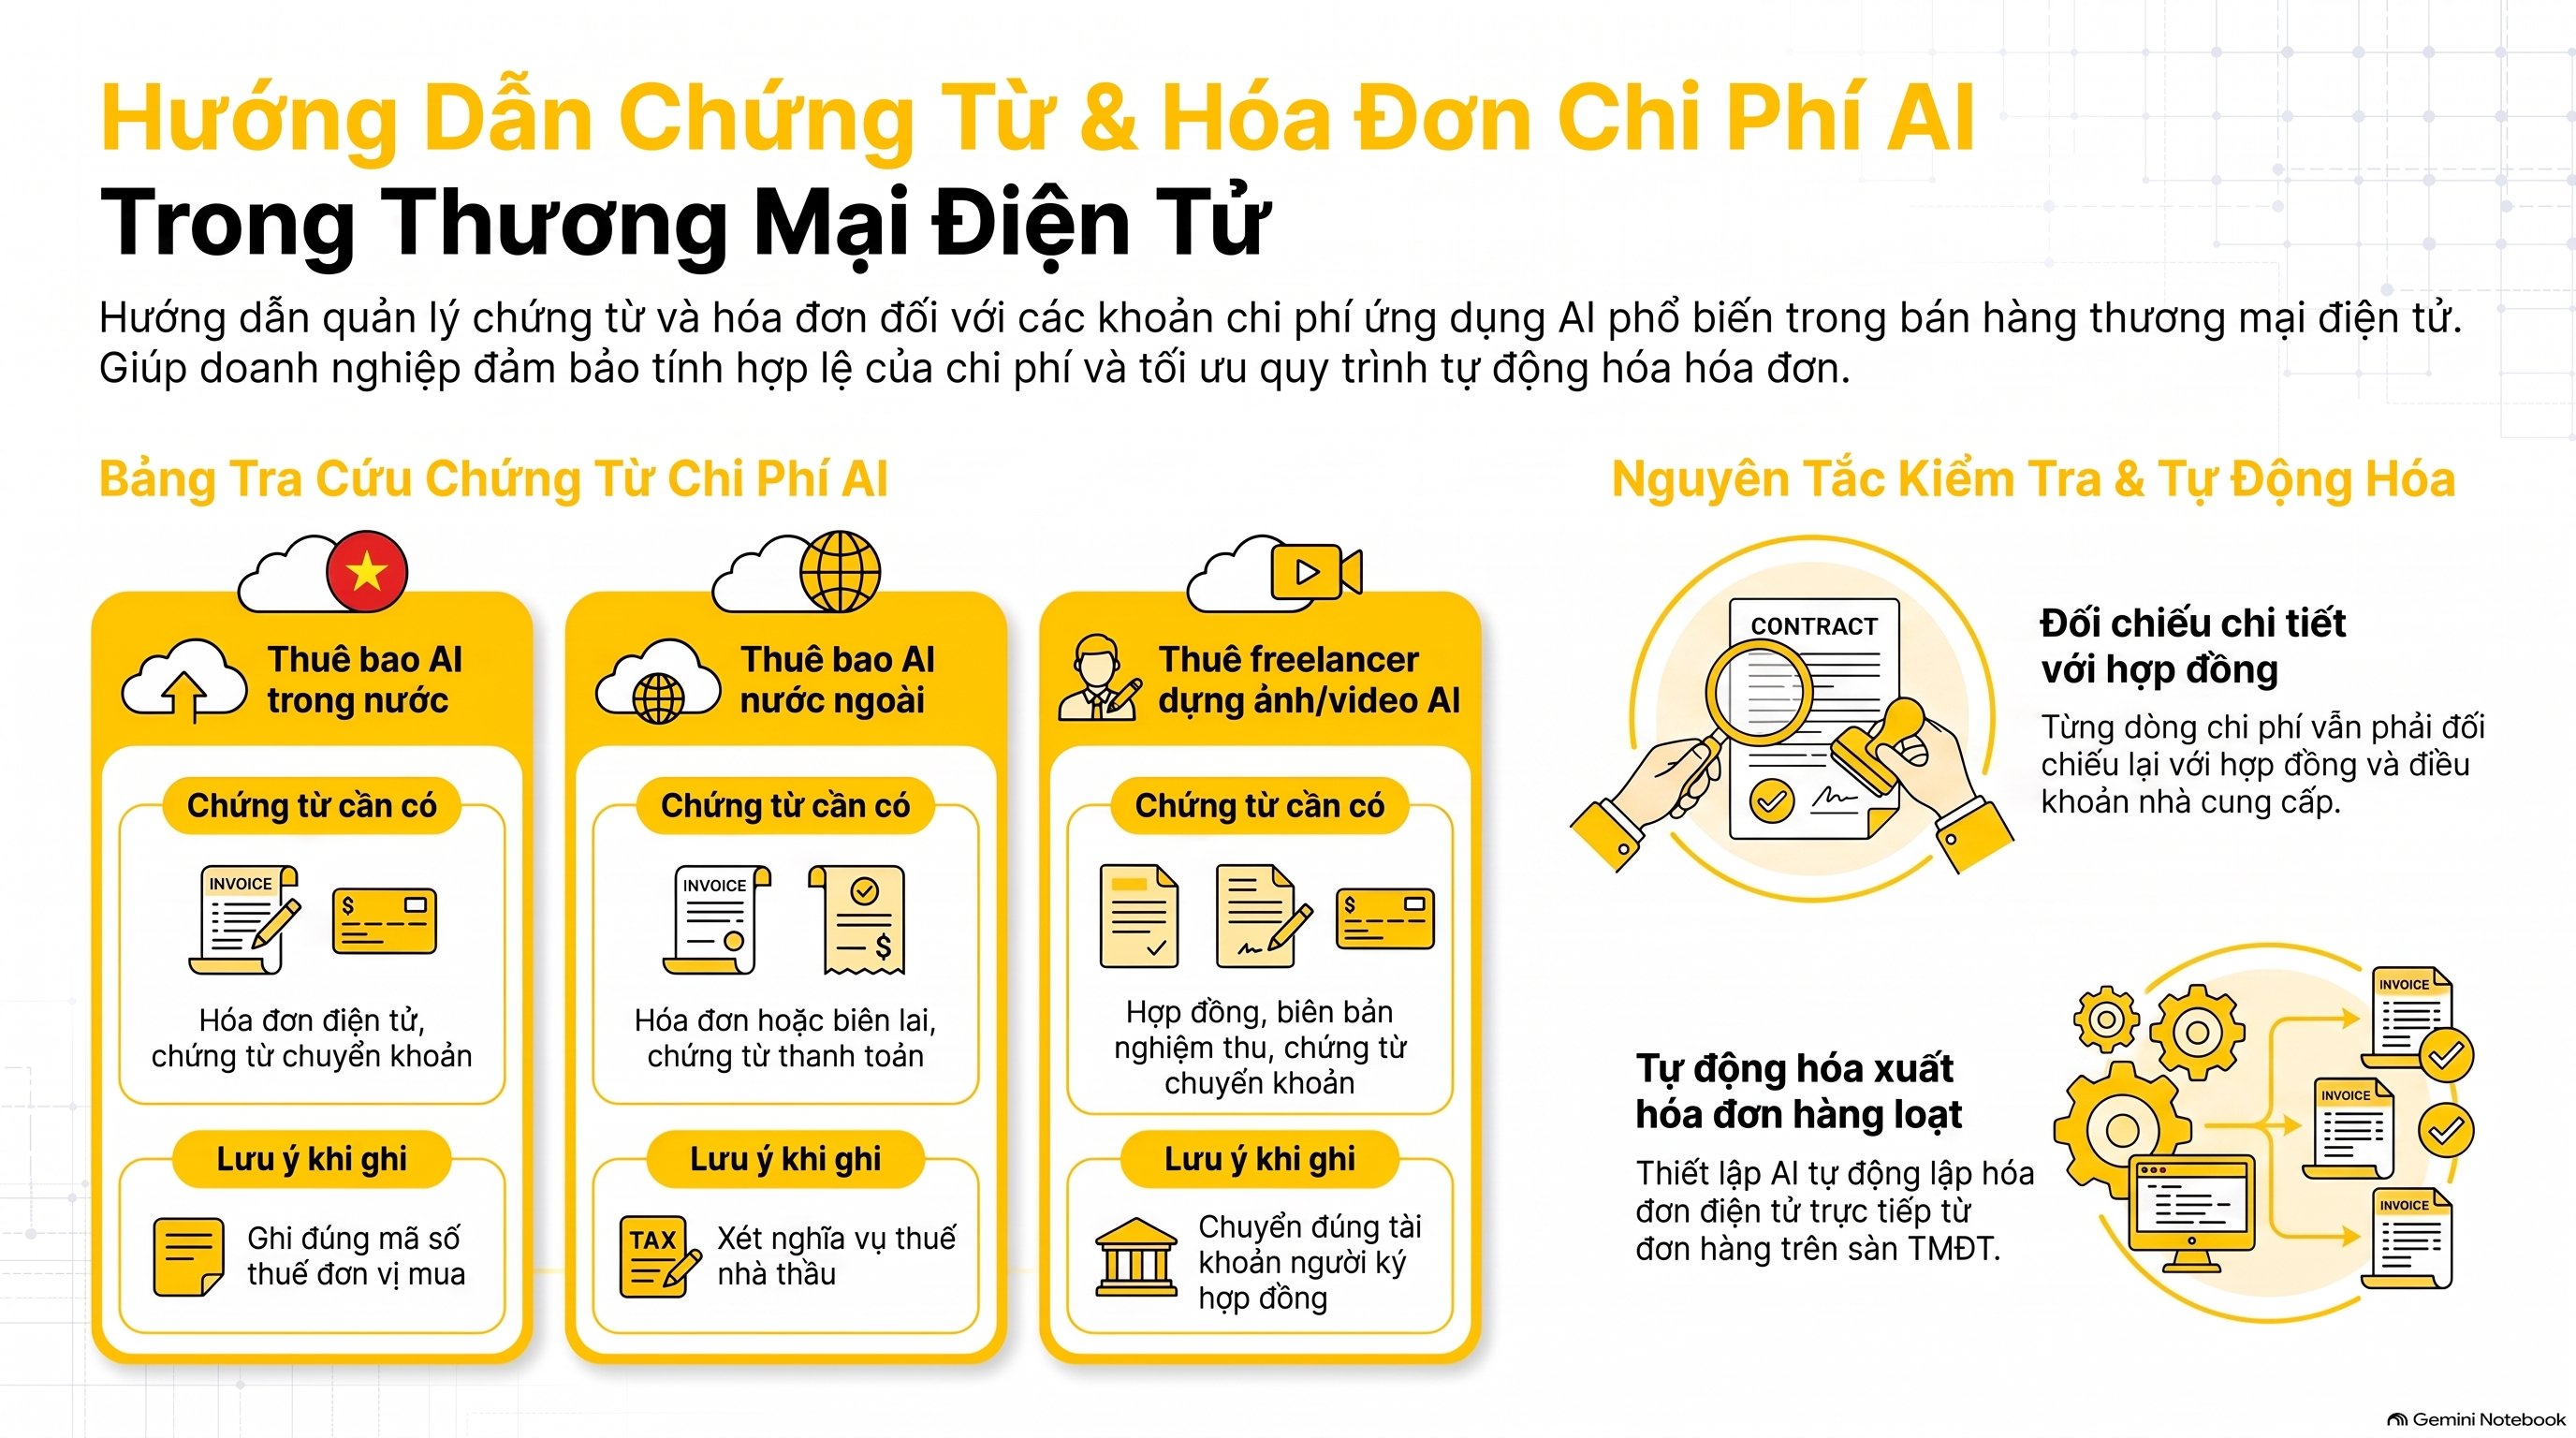
Mỗi khoản chi của ứng dụng AI trong bán hàng thương mại điện tử cần một bộ chứng từ riêng tùy người cung cấp. Với ứng dụng AI trong bán hàng thương mại điện tử, ba khoản chi dưới đây xuất hiện nhiều nhất. Bảng cho biết từng khoản cần chứng từ nào và ô nào kế toán không được bỏ trống.
| Khoản chi | Chứng từ cần có | Lưu ý khi ghi |
|---|---|---|
| Thuê bao công cụ AI của nhà cung cấp trong nước | Hóa đơn điện tử, chứng từ chuyển khoản | Ghi đúng mã số thuế đơn vị mua |
| Thuê bao công cụ AI của nhà cung cấp nước ngoài | Hóa đơn hoặc biên lai, chứng từ thanh toán | Phải xét nghĩa vụ thuế nhà thầu, bài này không nêu mức vì chưa đủ căn cứ |
| Thuê freelancer dựng ảnh, video bằng AI | Hợp đồng, biên bản nghiệm thu, chứng từ chuyển khoản | Chuyển đúng tài khoản người ký hợp đồng |
Bảng chỉ là khung kiểm tra cho ứng dụng AI trong bán hàng thương mại điện tử. Từng dòng của ứng dụng AI trong bán hàng thương mại điện tử vẫn phải đối chiếu với hợp đồng và điều khoản của nhà cung cấp.
Với shop xuất hóa đơn hàng loạt, ứng dụng AI trong bán hàng thương mại điện tử còn thể hiện ở khâu tự động lập hóa đơn từ đơn hàng sàn. Cách thiết lập có trong bài tự động hóa xuất hóa đơn điện tử sàn TMĐT.
Hạch toán chi phí ứng dụng AI trong bán hàng thương mại điện tử vào đâu?
Chi phí ứng dụng AI trong bán hàng thương mại điện tử thường ghi vào chi phí bán hàng nếu phục vụ gian hàng, hoặc chi phí quản lý doanh nghiệp nếu phục vụ bộ phận hành chính. Đây là cách phân loại theo bộ phận sử dụng, kho Mr VAR không quy định tài khoản riêng cho AI. Kế toán chọn một cách phân loại cho ứng dụng AI trong bán hàng thương mại điện tử và giữ nhất quán qua các kỳ.
Ví dụ minh họa chi phí ứng dụng AI trong bán hàng thương mại điện tử với số giả định: công ty mua gói công cụ viết nội dung 2.000.000 đồng mỗi tháng chưa thuế. Mỗi tháng kế toán ghi Nợ chi phí bán hàng, ghi Nợ thuế GTGT được khấu trừ nếu đủ điều kiện, và ghi Có tiền gửi ngân hàng. Từng lần thanh toán ứng dụng AI trong bán hàng thương mại điện tử dưới 05 triệu đồng nên chưa chạm ngưỡng.
Nếu công ty trả gói ứng dụng AI trong bán hàng thương mại điện tử theo năm 24.000.000 đồng một lần, giá trị vượt ngưỡng 05 triệu đồng nên bắt buộc có chứng từ chuyển khoản. Khoản trả trước nhiều kỳ nên phân bổ theo thời gian sử dụng, theo nguyên tắc phù hợp của kế toán, không phải quy định riêng cho ứng dụng AI trong bán hàng thương mại điện tử.
Về kê khai, chi phí ứng dụng AI trong bán hàng thương mại điện tử nằm trong tổng chi phí được trừ khi xác định thu nhập chịu thuế, không có dòng riêng. Thuế GTGT đầu vào của ứng dụng AI trong bán hàng thương mại điện tử chỉ được khấu trừ khi đủ điều kiện theo quy định hiện hành. Hồ sơ chứng minh chi phí xem thêm tại bài hồ sơ chứng minh chi phí hợp lệ TMĐT.
Ứng dụng AI trong bán hàng thương mại điện tử cho đối soát: kế toán phải kiểm tra gì?
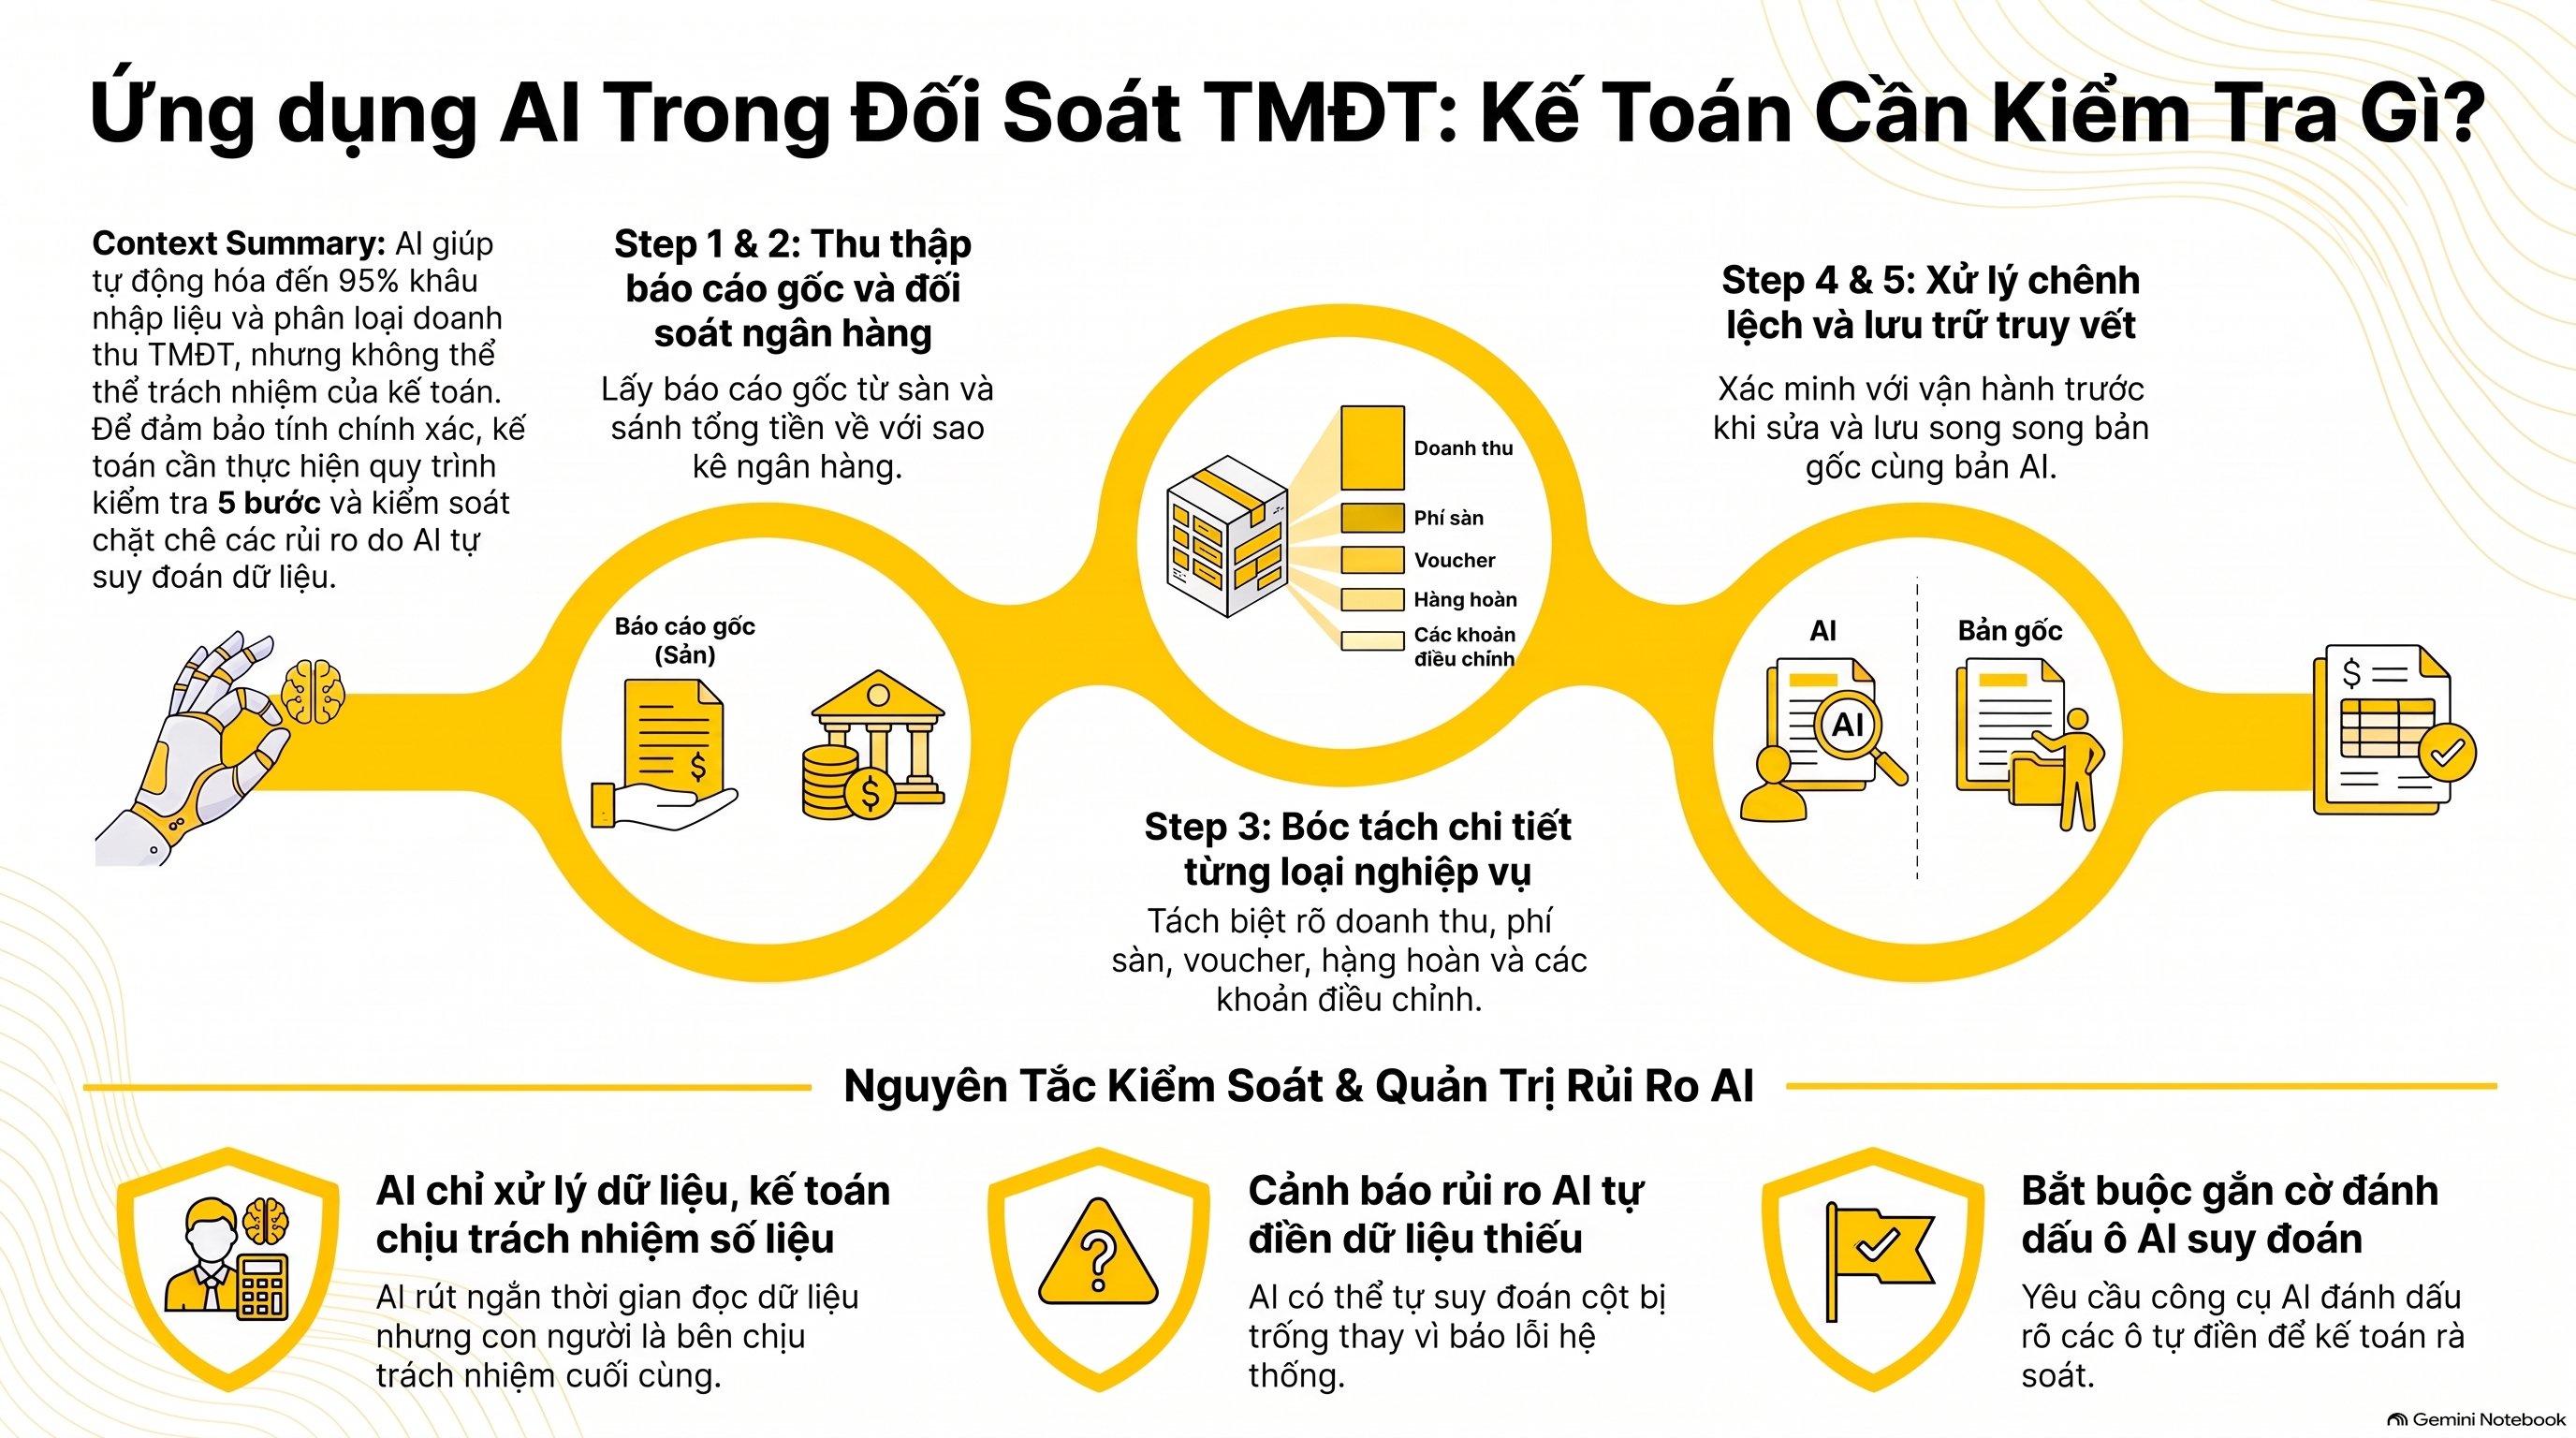
Kế toán kiểm tra ba lớp: tổng tiền về so với sao kê ngân hàng, từng loại nghiệp vụ trong báo cáo sàn, và các đơn hoàn hoặc điều chỉnh khác kỳ. Ứng dụng AI trong bán hàng thương mại điện tử chỉ rút ngắn thời gian đọc dữ liệu, chưa thay được người chịu trách nhiệm số liệu.
Ứng dụng AI trong bán hàng thương mại điện tử ở khâu số liệu cho kết quả tốt khi dữ liệu sạch, và sai khi dữ liệu thiếu hoặc lệch kỳ. Theo hồ sơ công ty, VAR eCOM dùng AI cho khoảng 95% khâu nhập liệu, phân loại doanh thu và phát hiện chênh lệch. Với ứng dụng AI trong bán hàng thương mại điện tử, phần còn lại do kế toán rà soát và chịu trách nhiệm.
Quy trình kiểm tra ứng dụng AI trong bán hàng thương mại điện tử ở khâu số liệu gồm 5 bước:
- Lấy báo cáo gốc từ từng sàn, không dùng bản AI tóm tắt làm chứng từ.
- So tổng tiền về trong báo cáo với sao kê ngân hàng cùng kỳ.
- Tách từng loại nghiệp vụ: doanh thu, phí sàn, voucher, hoàn hàng, điều chỉnh.
- Lập danh sách chênh lệch và hỏi lại nhân viên vận hành trước khi sửa số.
- Lưu bản báo cáo gốc cùng bản AI đã phân loại để truy vết khi cần.
Rủi ro lớn nhất của ứng dụng AI trong bán hàng thương mại điện tử là công cụ tự điền giá trị khi dữ liệu thiếu. Một cột bị trống trong file sàn có thể bị AI suy đoán thay vì báo lỗi. Kế toán nên yêu cầu công cụ của ứng dụng AI trong bán hàng thương mại điện tử đánh dấu mọi ô được điền suy đoán.
Quy trình đối soát cho shop dùng ứng dụng AI trong bán hàng thương mại điện tử nằm trong bài cách đối soát doanh thu sàn thương mại điện tử. Phần ghi nhận doanh thu sau đối soát xem tại bài hạch toán doanh thu sàn TMĐT.
Trường hợp nào khác đi khi ứng dụng AI trong bán hàng thương mại điện tử?
Bốn tình huống của ứng dụng AI trong bán hàng thương mại điện tử hay lệch nhất là shop đa sàn, đơn hoàn do chatbot xử lý, thuê freelancer dựng nội dung bằng AI, và dùng công cụ của nhà cung cấp nước ngoài. Mỗi tình huống của ứng dụng AI trong bán hàng thương mại điện tử cần bộ chứng từ riêng, không dùng chung một mẫu.
Shop bán đa sàn dùng ứng dụng AI trong bán hàng thương mại điện tử
Shop đa sàn dùng ứng dụng AI trong bán hàng thương mại điện tử có thể gộp dữ liệu Shopee và TikTok Shop vào một bảng. Mỗi sàn có kỳ đối soát và cách tính phí khác nhau, nên kế toán ghi nhận theo từng sàn trước, gộp sau để lãi lỗ theo shop không bị trộn. VAR eCOM đồng hành cùng hơn 500 nhà bán hàng thương mại điện tử, nên bài này ưu tiên tình huống đa sàn.
Đơn hoàn do chatbot AI xử lý
Trong ứng dụng AI trong bán hàng thương mại điện tử, chatbot có thể đồng ý hoàn tiền mà không báo cho kế toán. Khi đó hóa đơn đã xuất cho đơn hàng phải xử lý theo quy định hiện hành về hóa đơn điều chỉnh hoặc thay thế. Với ứng dụng AI trong bán hàng thương mại điện tử, kế toán cần nhật ký hội thoại hoặc lệnh hoàn tiền để biết đơn nào đã hoàn.
Freelancer và nhà cung cấp nước ngoài
Thuê người dựng ảnh, video bằng ứng dụng AI trong bán hàng thương mại điện tử vẫn là thuê dịch vụ bên ngoài, cần hợp đồng, biên bản nghiệm thu và chứng từ chuyển khoản đúng tài khoản người ký. Nhà cung cấp nước ngoài thường phát hành biên lai thay vì hóa đơn mẫu Việt Nam, kéo theo nghĩa vụ thuế nhà thầu. Kho Mr VAR chưa đủ căn cứ đã đối chiếu để bài này nêu mức thuế, nên phần đó cần chuyên viên bổ sung.
Các câu hỏi thường gặp về ứng dụng AI trong bán hàng thương mại điện tử
Chi phí ứng dụng AI trong bán hàng thương mại điện tử có được tính vào chi phí được trừ không?
Có, nếu khoản chi ứng dụng AI trong bán hàng thương mại điện tử thực tế phát sinh, phục vụ hoạt động kinh doanh và có đủ hóa đơn, chứng từ thanh toán không dùng tiền mặt theo Điều 9 Luật 67/2025/QH15. Từ 05 triệu đồng mỗi lần trở lên phải thanh toán không dùng tiền mặt theo Nghị định 320/2025/NĐ-CP.
Trả tiền công cụ AI bằng thẻ cá nhân của nhân viên có được trừ không?
Tùy trường hợp. Chi phí ứng dụng AI trong bán hàng thương mại điện tử trả bằng thẻ cá nhân phải chứng minh được thuộc về doanh nghiệp, có hóa đơn đúng mã số thuế đơn vị mua và chứng từ thanh toán hợp lệ. Cách lập hồ sơ cụ thể cần đối chiếu văn bản hướng dẫn hiện hành của Bộ Tài chính.
Báo cáo do AI lập có thay được sổ kế toán không?
Không. Số liệu ghi sổ vẫn thuộc trách nhiệm của đơn vị và người ký duyệt. Ứng dụng AI trong bán hàng thương mại điện tử chỉ hỗ trợ nhập liệu, phân loại và gợi ý chênh lệch, còn kế toán kiểm tra trước khi ghi sổ.
Ứng dụng AI trong bán hàng thương mại điện tử có phải đăng ký thêm thủ tục với cơ quan thuế không?
Trong căn cứ đã tra, bài này không thấy thủ tục đăng ký riêng cho ứng dụng AI trong bán hàng thương mại điện tử. Đơn vị vẫn thực hiện nghĩa vụ về hóa đơn điện tử theo Nghị định 254/2026/NĐ-CP nếu thuộc đối tượng áp dụng. Muốn chắc chắn, đối chiếu với cơ quan thuế quản lý.
Kết luận
Ứng dụng AI trong bán hàng thương mại điện tử không đổi nguyên tắc ghi nhận chi phí và doanh thu. Căn cứ cần nhớ cho ứng dụng AI trong bán hàng thương mại điện tử gồm Điều 9 Luật 67/2025/QH15 có hiệu lực từ 01/10/2025 và Nghị định 320/2025/NĐ-CP với ngưỡng 05 triệu đồng có hiệu lực từ 15/12/2025. Về hóa đơn điện tử, cần thêm Nghị định 254/2026/NĐ-CP có hiệu lực từ 01/07/2026.
Người đọc có thể tra thêm tại Tổng cục Thuế và Cổng thông tin Chính phủ. Các bài liên quan đến ứng dụng AI trong bán hàng thương mại điện tử: tự động hóa xuất hóa đơn điện tử sàn TMĐT và cách đối soát doanh thu sàn thương mại điện tử.