Doanh thu tính thuế nhà thầu là toàn bộ số tiền nhà thầu nước ngoài nhận được từ hợp đồng, chưa trừ các khoản thuế phải nộp, kể cả chi phí bên Việt Nam trả thay.
Vậy khi khai tờ khai, doanh thu tính thuế nhà thầu là số thực nhận sau thuế hay số hợp đồng trừ thuế giá trị gia tăng? Câu trả lời là tùy trường hợp, và số thực nhận sau thuế gần như không được dùng trực tiếp.
Bài này đối chiếu doanh thu tính thuế nhà thầu theo Thông tư 20/2026/TT-BTC (hiệu lực từ 12/03/2026), Nghị định 320/2025/NĐ-CP và Thông tư 69/2025/TT-BTC. Kế toán có công thức, ví dụ số và bảng dữ kiện cần ghi, cập nhật tháng 10/2026.
Doanh thu tính thuế nhà thầu là số thực nhận sau thuế hay số trên hợp đồng?
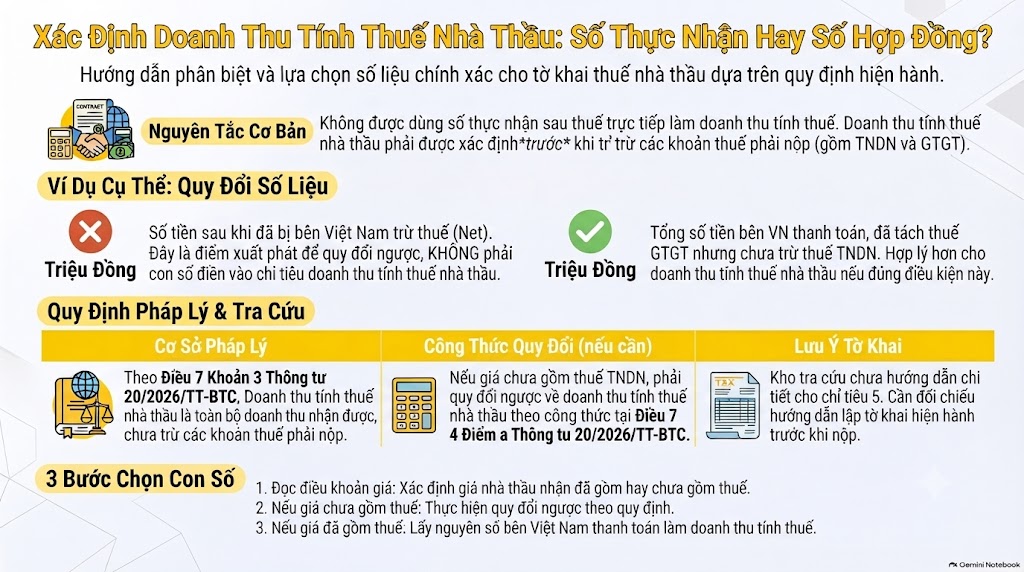
Tùy trường hợp, nhưng số thực nhận sau khi đã trừ thuế thì không được dùng trực tiếp làm doanh thu tính thuế nhà thầu. Doanh thu tính thuế nhà thầu được xác định trước khi trừ các khoản thuế phải nộp. Nếu hợp đồng thỏa thuận nhà thầu nhận số tiền không gồm thuế, kế toán phải quy đổi ngược về số đã gồm thuế bằng công thức.
Người hỏi đang đứng giữa hai con số: 824 triệu đồng (sau khi bên Việt Nam trừ thuế) và 916 triệu đồng (số hợp đồng trừ thuế giá trị gia tăng). Theo Điều 7 khoản 3 Thông tư 20/2026/TT-BTC, doanh thu tính thuế nhà thầu là toàn bộ doanh thu nhận được, chưa trừ các khoản thuế phải nộp. Vì vậy con số 824 triệu đồng chỉ là điểm xuất phát để quy đổi, chưa phải con số điền vào chỉ tiêu doanh thu tính thuế nhà thầu.
Con số 916 triệu đồng hợp lý hơn cho doanh thu tính thuế nhà thầu, nếu đó là tổng tiền bên Việt Nam thanh toán, đã tách thuế giá trị gia tăng và chưa trừ thuế thu nhập doanh nghiệp. Kho tra cứu nội bộ chưa có hướng dẫn chi tiết cho chỉ tiêu 5 của tờ khai, nên bài này không khẳng định chỉ tiêu đó lấy khái niệm nào. Cần đối chiếu hướng dẫn lập tờ khai hiện hành trước khi nộp.
Cách chọn con số cho doanh thu tính thuế nhà thầu gồm 3 bước:
- Đọc điều khoản giá để biết doanh thu tính thuế nhà thầu bắt đầu từ số nào: số nhà thầu nhận đã gồm hay chưa gồm thuế.
- Nếu giá chưa gồm thuế thu nhập doanh nghiệp, quy đổi ngược doanh thu tính thuế nhà thầu theo công thức tại Điều 7 khoản 4 điểm a Thông tư 20/2026/TT-BTC.
- Nếu giá đã gồm thuế, lấy nguyên số bên Việt Nam thanh toán làm doanh thu tính thuế nhà thầu, chưa trừ thuế.
Căn cứ pháp lý nào quy định doanh thu tính thuế nhà thầu?
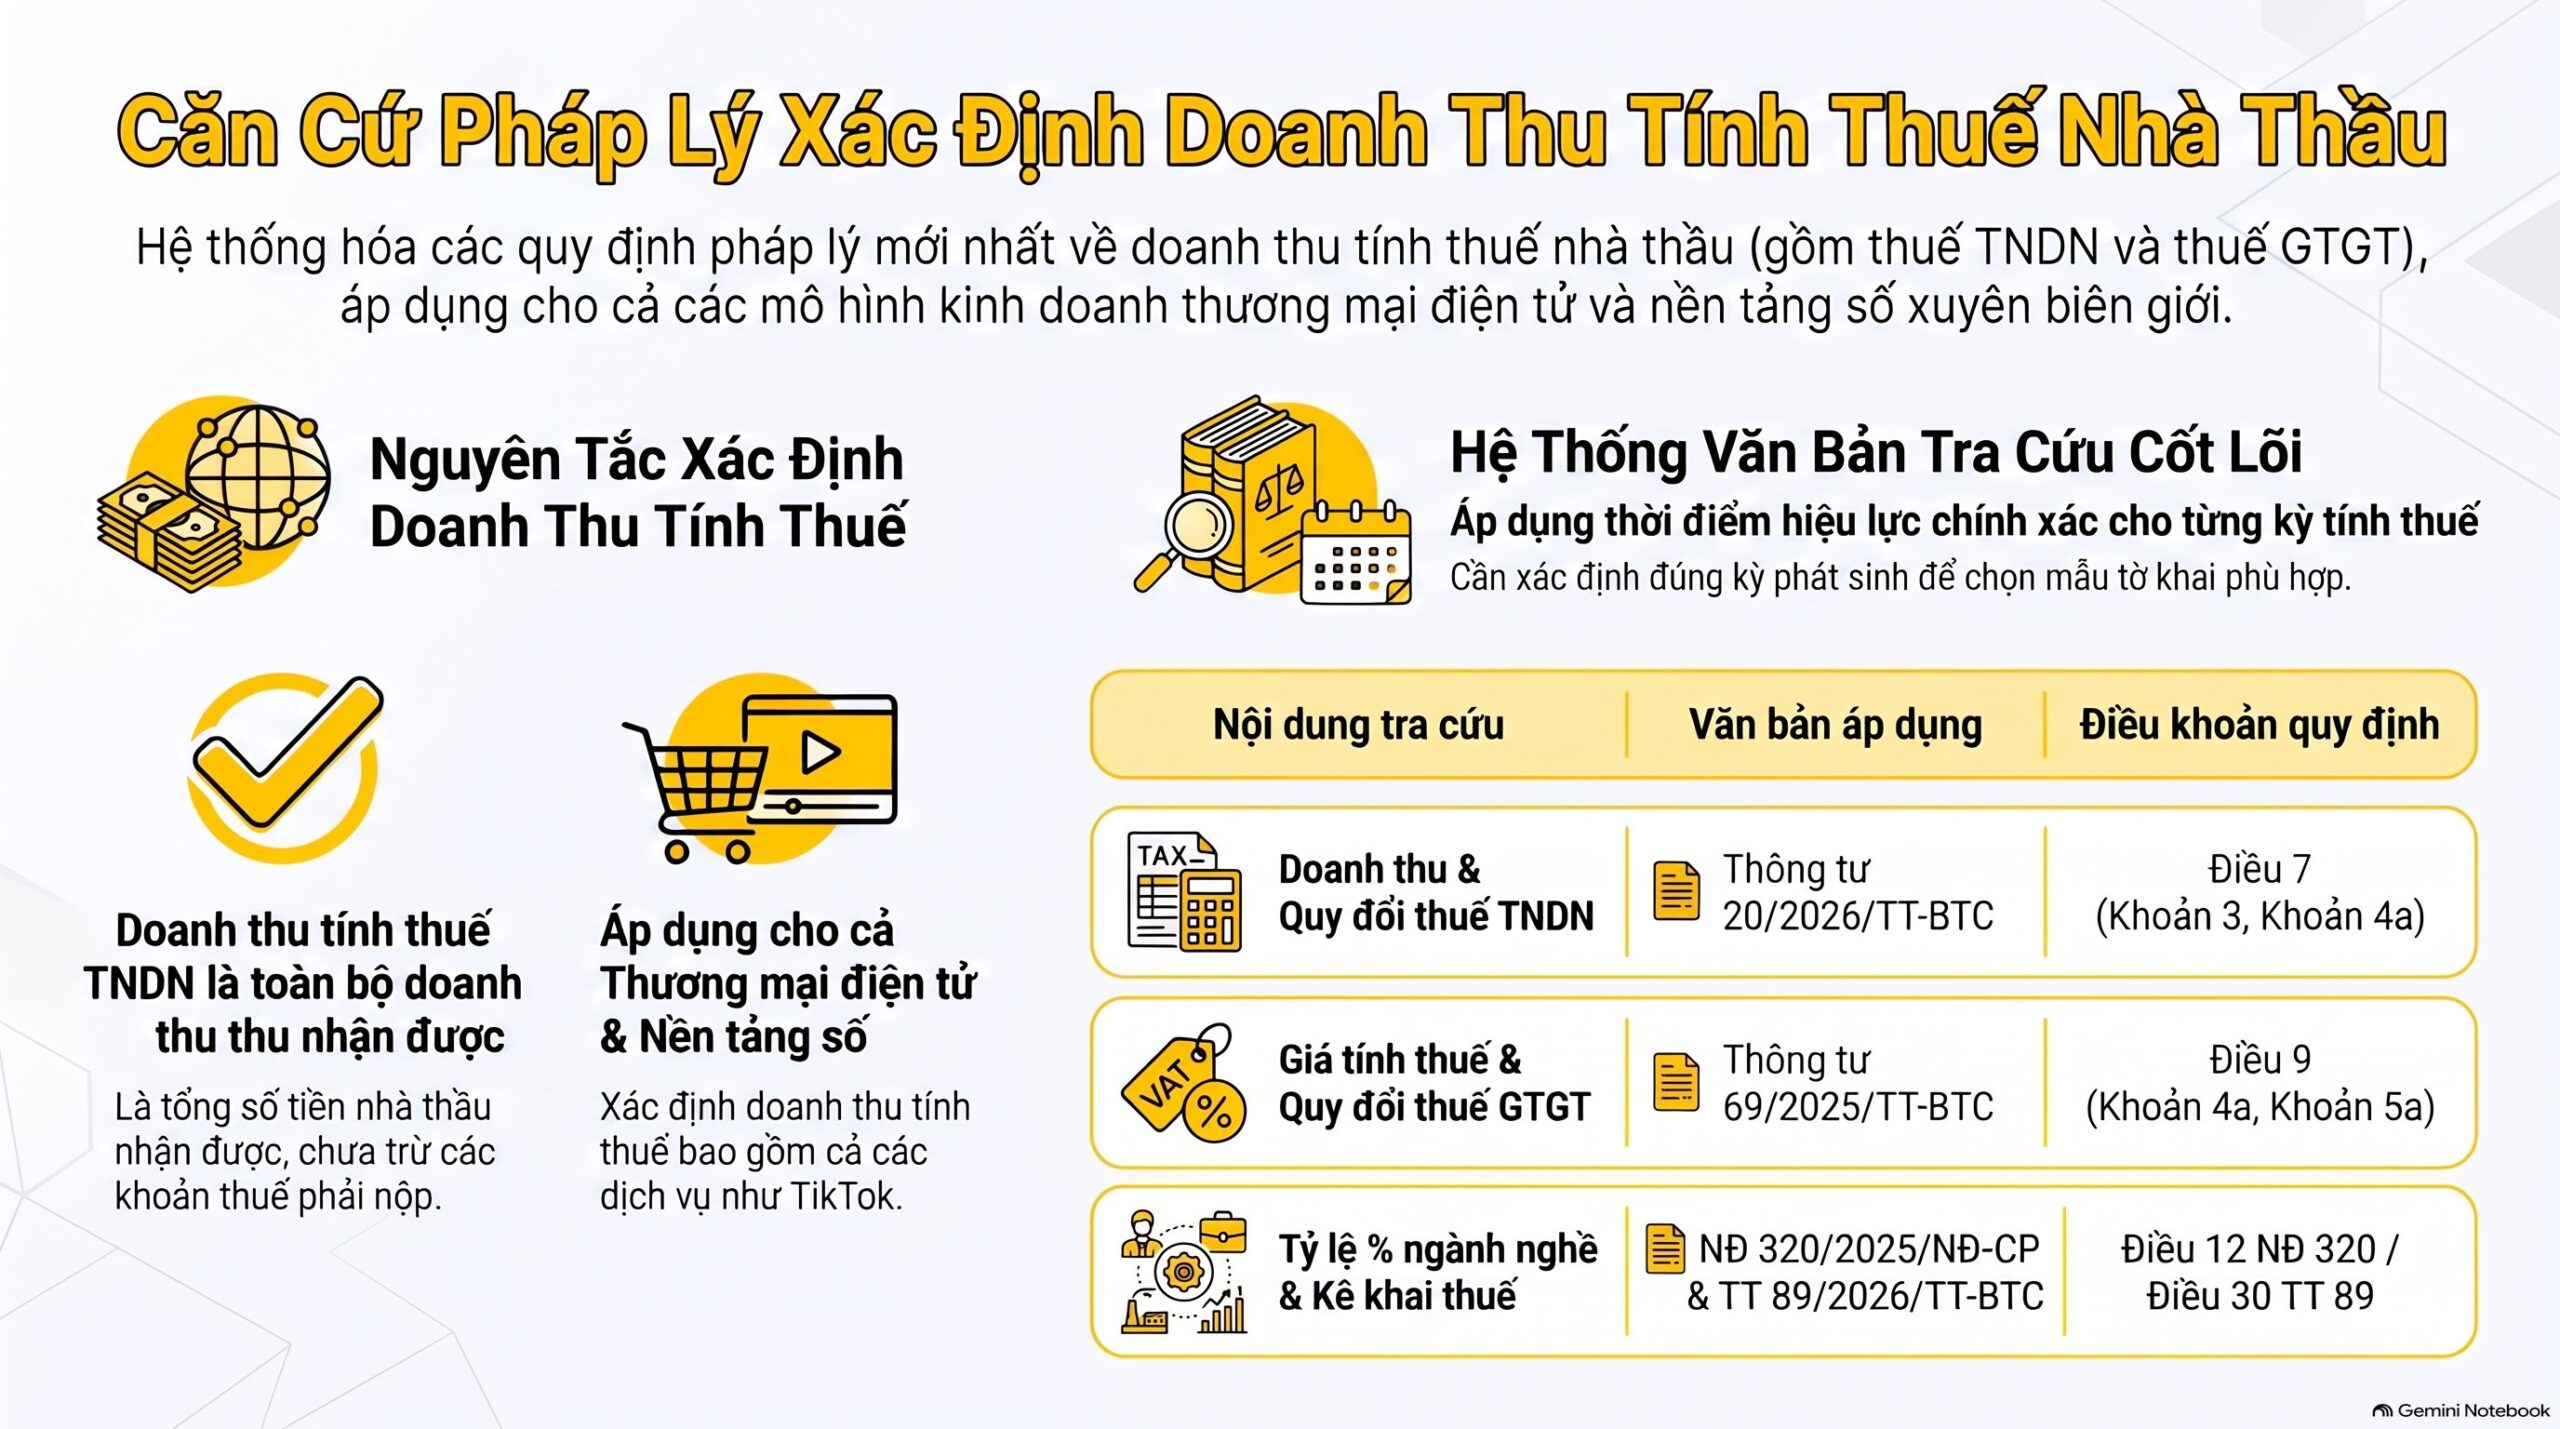
Doanh thu tính thuế nhà thầu thuộc Điều 7 Thông tư 20/2026/TT-BTC (thuế thu nhập doanh nghiệp) và Điều 9 Thông tư 69/2025/TT-BTC (thuế giá trị gia tăng). Thông tư 20/2026/TT-BTC có hiệu lực từ ngày 12/03/2026 và áp dụng từ kỳ tính thuế năm 2025, nên doanh thu tính thuế nhà thầu của kỳ 2025 đã theo thông tư này. Thông tư 69/2025/TT-BTC có hiệu lực từ ngày 01/07/2025.
Câu quyết định của Thông tư 20/2026/TT-BTC nằm ở khoản 3 Điều 7:
> “Doanh thu tính thuế TNDN là toàn bộ doanh thu mà nhà thầu nước ngoài, nhà thầu phụ nước ngoài nhận được, chưa trừ các khoản thuế phải nộp.” (Điều 7 khoản 3 Thông tư 20/2026/TT-BTC)
Tên gọi dân gian là “thuế nhà thầu”, còn văn bản dùng cụm “doanh nghiệp nước ngoài kinh doanh tại Việt Nam” và “nhà thầu nước ngoài, nhà thầu phụ nước ngoài”. Hai cách gọi cùng chỉ một việc, nên doanh thu tính thuế nhà thầu trong bài này chính là doanh thu tính thuế của nhóm đối tượng đó.
Điều 7 khoản 1 điểm a còn nói rõ nhóm này gồm cả doanh nghiệp kinh doanh thương mại điện tử và kinh doanh dựa trên nền tảng số, nên thuế nhà thầu TikTok cũng đi theo cùng cách xác định.
Bảng dưới đây gom các căn cứ cần mở khi tính doanh thu tính thuế nhà thầu:
| Nội dung | Văn bản | Điều khoản |
|---|---|---|
| Công thức tính thuế từ doanh thu tính thuế nhà thầu | Thông tư 20/2026/TT-BTC | Điều 7 khoản 3 |
| Quy đổi doanh thu tính thuế nhà thầu khi hợp đồng không gồm thuế TNDN | Thông tư 20/2026/TT-BTC | Điều 7 khoản 4 điểm a |
| Tỷ lệ % theo ngành nghề | Nghị định 320/2025/NĐ-CP | Điều 12 khoản 3 |
| Giá tính thuế GTGT trên doanh thu tính thuế nhà thầu | Thông tư 69/2025/TT-BTC | Điều 9 khoản 4 điểm a |
| Quy đổi doanh thu tính thuế nhà thầu khi hợp đồng không gồm thuế GTGT | Thông tư 69/2025/TT-BTC | Điều 9 khoản 5 điểm a |
| Khai thuế theo lần thanh toán | Thông tư 89/2026/TT-BTC | Điều 30 khoản 2 điểm a |
Thông tư 89/2026/TT-BTC có hiệu lực từ ngày 01/07/2026. Theo Điều 100 khoản 1, hồ sơ khai thuế có kỳ tính thuế trước ngày 01/07/2026 vẫn dùng mẫu biểu áp dụng trước thời điểm đó. Kế toán cần xác định kỳ phát sinh của doanh thu tính thuế nhà thầu trước khi chọn mẫu tờ khai.
Nguồn tra cứu chính thức để đối chiếu lại văn bản là Cục Thuế và Thư viện pháp luật.
Ghi doanh thu tính thuế nhà thầu thế nào trên hợp đồng và chứng từ?
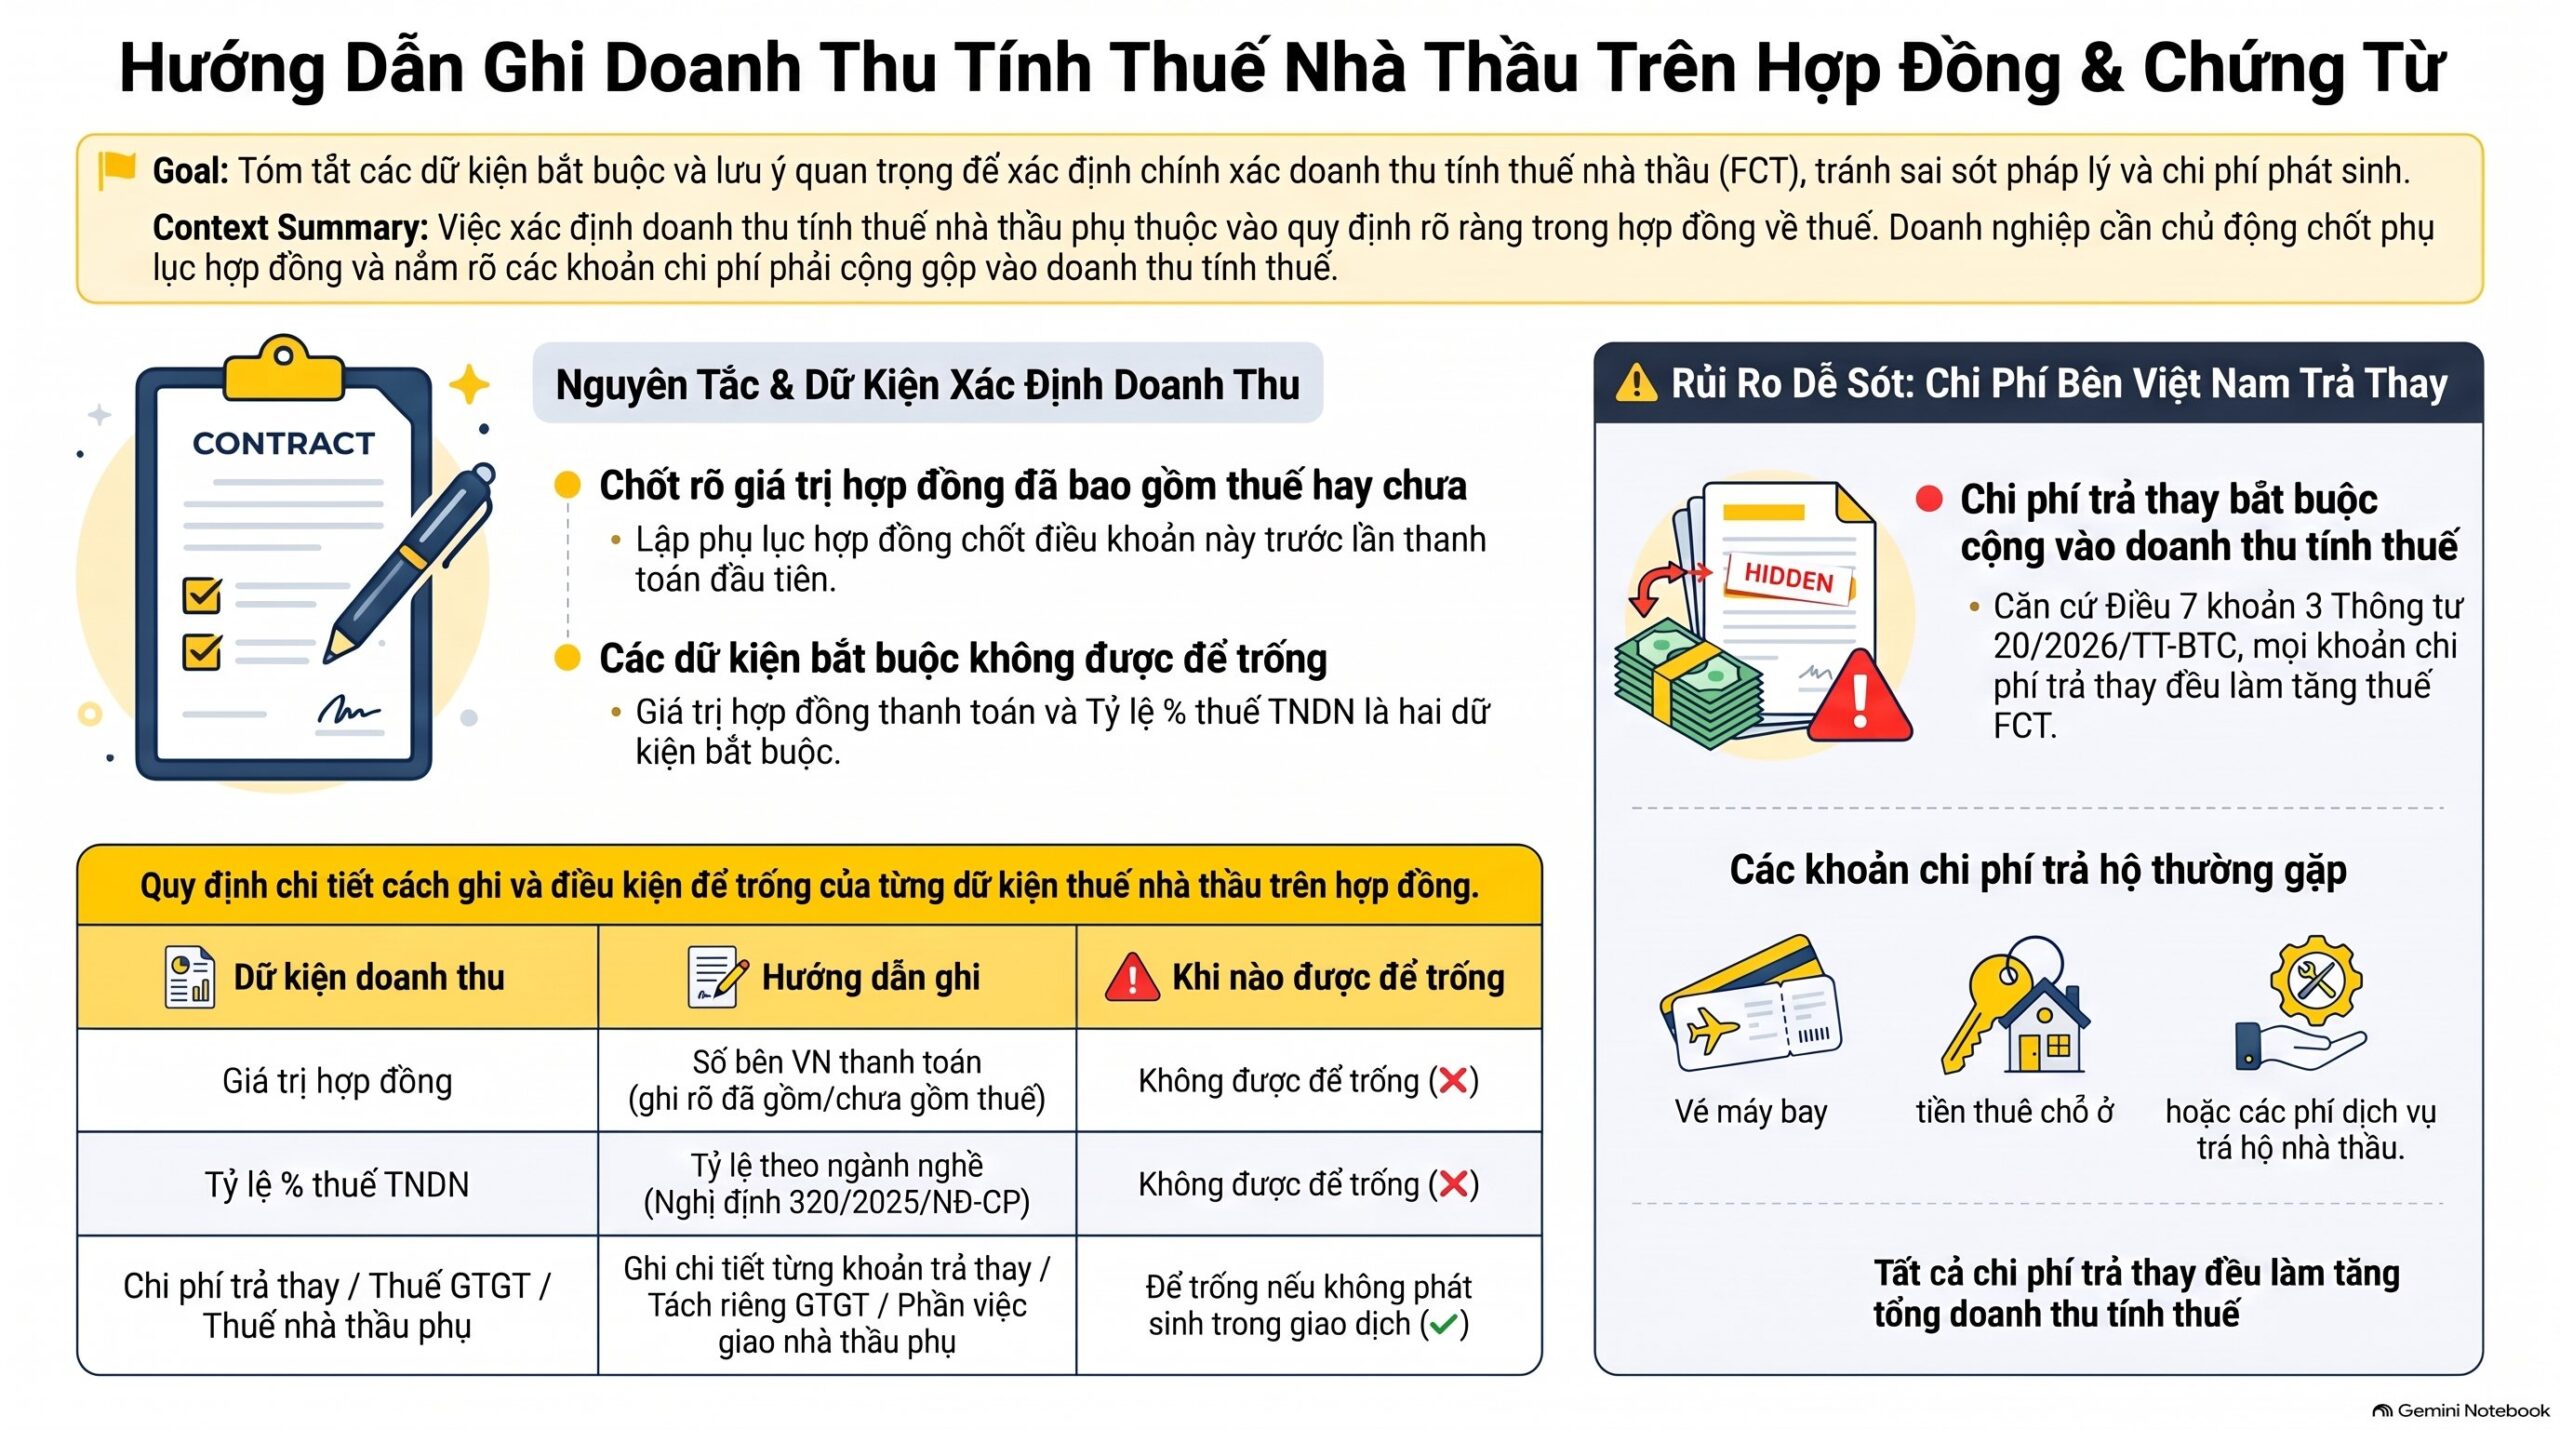
Phải ghi rõ giá hợp đồng là đã gồm hay chưa gồm thuế, vì đây là dữ kiện quyết định doanh thu tính thuế nhà thầu. Hợp đồng không nêu rõ thì kế toán không biết doanh thu tính thuế nhà thầu có phải quy đổi ngược hay không. Khi xử lý hồ sơ nhà thầu, VAR eCOM khuyến nghị chốt điều khoản này bằng phụ lục trước khi bên Việt Nam thanh toán lần đầu.
Bảng sau chỉ ra từng dữ kiện cần ghi để xác định doanh thu tính thuế nhà thầu, và khi nào được để trống:
| Dữ kiện của doanh thu tính thuế nhà thầu | Ghi gì | Khi nào để trống |
|---|---|---|
| Giá trị hợp đồng | Số bên Việt Nam thanh toán, ghi rõ gồm hay chưa gồm thuế | Không được để trống |
| Thuế GTGT | Tách riêng nếu nhà thầu nộp thuế GTGT theo tỷ lệ % | Để trống nếu giao dịch không thuộc diện chịu thuế GTGT |
| Chi phí bên Việt Nam trả thay | Từng khoản trả thay, vì được cộng vào doanh thu tính thuế nhà thầu | Để trống nếu bên Việt Nam không trả thay khoản nào |
| Tỷ lệ % thuế TNDN | Tỷ lệ theo ngành nghề tại Nghị định 320/2025/NĐ-CP | Không được để trống |
| Giá trị nhà thầu phụ | Phần việc giao cho nhà thầu phụ có tên trong danh sách kèm hợp đồng | Để trống nếu hợp đồng không có nhà thầu phụ |
Chi phí bên Việt Nam trả thay là chỗ dễ sót nhất. Điều 7 khoản 3 Thông tư 20/2026/TT-BTC quy định doanh thu tính thuế nhà thầu được tính bao gồm cả các khoản chi phí do bên Việt Nam trả thay nhà thầu. Vé máy bay, tiền thuê chỗ ở hoặc phí dịch vụ trả hộ đều làm tăng doanh thu tính thuế nhà thầu.
Hạch toán và kê khai doanh thu tính thuế nhà thầu vào đâu?
Kê khai doanh thu tính thuế nhà thầu theo từng lần thanh toán tiền cho nhà thầu nước ngoài, và quyết toán khi kết thúc hợp đồng nếu số thuế đã khai có thay đổi. Đây là quy định tại Điều 30 khoản 2 điểm a Thông tư 89/2026/TT-BTC. Bên Việt Nam ký hợp đồng khấu trừ, nộp thuế thay và nộp hồ sơ cho cơ quan thuế quản lý trực tiếp, nên doanh thu tính thuế nhà thầu do bên này tổng hợp từ từng đợt chi trả.
Nếu thanh toán nhiều lần trong tháng, bên Việt Nam có thể đăng ký khai theo tháng thay cho khai từng lần. Với doanh thu tính thuế nhà thầu phát sinh trước ngày 01/07/2026, kế toán vẫn áp mẫu biểu cũ theo Điều 100 khoản 1 Thông tư 89/2026/TT-BTC.
Tính thuế thu nhập doanh nghiệp nhà thầu theo 3 bước:
- Xác định doanh thu tính thuế nhà thầu: số nhà thầu nhận được, chưa trừ thuế, cộng chi phí trả thay.
- Chọn tỷ lệ %: dịch vụ 5%, cung cấp và phân phối hàng hóa 1%, xây dựng, vận tải và hoạt động khác 2% (Điều 12 khoản 3 Nghị định 320/2025/NĐ-CP).
- Nhân doanh thu tính thuế nhà thầu với tỷ lệ % để ra số thuế phải nộp.
Ví dụ minh họa bằng số giả định: hợp đồng dịch vụ ghi nhà thầu nhận 950 triệu đồng, không gồm thuế thu nhập doanh nghiệp. Doanh thu tính thuế nhà thầu bằng 950 / (1 – 5%) = 1.000 triệu đồng, và thuế thu nhập doanh nghiệp phải nộp bằng 1.000 x 5% = 50 triệu đồng. Lấy thẳng 950 triệu đồng thì doanh thu tính thuế nhà thầu thiếu 50 triệu đồng, và thuế thiếu 2,5 triệu đồng.
Với thuế giá trị gia tăng, Điều 9 khoản 4 điểm a Thông tư 69/2025/TT-BTC quy định giá tính thuế là toàn bộ doanh thu tính thuế nhà thầu đã nhận, chưa trừ thuế phải nộp, kể cả chi phí trả thay.
Nhà thầu nộp thuế theo phương pháp tính trực tiếp không được khấu trừ thuế đầu vào cho hàng hóa, dịch vụ mua vào để thực hiện hợp đồng. Tỷ lệ % cụ thể lấy theo Điều 5 và Phụ lục I của thông tư này.
Phần định khoản Nợ, Có cho khoản thuế nhà thầu bên Việt Nam nộp thay chưa có căn cứ trong kho tra cứu nội bộ. Vì vậy bài này không đưa bút toán cho doanh thu tính thuế nhà thầu, và kế toán cần đối chiếu chế độ kế toán doanh nghiệp đang áp dụng. Bài cách kê khai thuế nhà thầu ghi thế nào trên VAR eCOM trình bày thêm phần thao tác trên tờ khai.
Trường hợp nào doanh thu tính thuế nhà thầu khác đi?
Có 6 trường hợp làm doanh thu tính thuế nhà thầu khác với số tiền ghi trên hợp đồng. Đó là nhà thầu phụ, hợp đồng nhiều hoạt động, hợp đồng gộp hàng hóa với dịch vụ, cho thuê máy móc, giao hàng tại cửa khẩu và hợp đồng ký trước ngày 12/03/2026. Mỗi trường hợp có điều kiện riêng nên kế toán không nên áp một công thức cho mọi hợp đồng.
Có nhà thầu phụ. Theo Điều 7 khoản 4 điểm b Thông tư 20/2026/TT-BTC, doanh thu tính thuế nhà thầu của nhà thầu chính không gồm phần việc do nhà thầu phụ thực hiện. Điều kiện là nhà thầu phụ có tên trong danh sách ghi tại hợp đồng hoặc phụ lục, ký trước khi nhà thầu phụ bắt đầu làm.
Hợp đồng nhiều hoạt động. Giá trị từng hoạt động tách được thì doanh thu tính thuế nhà thầu chia theo từng phần, mỗi phần áp tỷ lệ % riêng. Không tách được thì áp tỷ lệ % của ngành nghề cao nhất cho toàn bộ giá trị hợp đồng, theo Điều 7 khoản 5 điểm b Thông tư 20/2026/TT-BTC.
Hàng hóa gắn với dịch vụ. Theo Điều 12 khoản 3 điểm a Nghị định 320/2025/NĐ-CP, phần hàng hóa tính 1% còn phần dịch vụ tính 5%. Hợp đồng không tách riêng được hai phần thì áp 2% trên toàn bộ doanh thu tính thuế nhà thầu của hợp đồng đó.
Cho thuê máy móc, thiết bị, phương tiện vận tải. Doanh thu tính thuế nhà thầu là toàn bộ tiền cho thuê. Các chi phí bên cho thuê trực tiếp chi như bảo hiểm, bảo dưỡng, đăng kiểm, người điều khiển được loại ra nếu có chứng từ thực tế chứng minh.
Giao hàng tại cửa khẩu. Nhà thầu cung cấp hàng hóa không kèm dịch vụ thực hiện tại Việt Nam, giao tại cửa khẩu nước ngoài hoặc cửa khẩu Việt Nam, nằm ngoài phạm vi Điều 7 theo khoản 2 điểm a và điểm b. Nhóm này không phát sinh doanh thu tính thuế nhà thầu theo Điều 7, nên kế toán cần tách riêng khỏi nhóm dịch vụ trước khi tính.
Hợp đồng ký trước ngày 12/03/2026. Hợp đồng đang áp phương pháp hỗn hợp theo quy định cũ tiếp tục xác định doanh thu tính thuế nhà thầu và thuế thu nhập doanh nghiệp theo văn bản có hiệu lực lúc ký (Điều 10 khoản 4 Thông tư 20/2026/TT-BTC). Kế toán cần lưu bản hợp đồng gốc và ngày ký để chứng minh.
Câu hỏi thường gặp về doanh thu tính thuế nhà thầu
Hi mọi người. Theo thông tư 20/2026 có quy định thuế nhà thầu mới. Nhưng khi khai tờ khai 01/NTNT mình đang bị nhầm lẫn ở phần “Doanh thu chưa bao gồm thuế GTGT” (chỉ tiêu 5 trên tờ khai): là số thuế nhà thầu thực nhận sau khi doanh nghiệp VN trừ các khoản thuế? (824tr) Hay là số tiền trên hợp đồng trừ đi thuế GTGT? (916tr)
Số 824 triệu đồng là số đã trừ thuế nên không dùng thẳng làm doanh thu tính thuế nhà thầu, trừ khi hợp đồng thỏa thuận nhận số không gồm thuế và kế toán quy đổi ngược. Số 916 triệu đồng phù hợp hơn làm doanh thu tính thuế nhà thầu khi đó là tổng tiền thanh toán chưa gồm thuế giá trị gia tăng và chưa trừ thuế thu nhập doanh nghiệp.
Mã mẫu thường gặp của tờ khai thuế nhà thầu bên Việt Nam nộp thay là 01/NTNN, người hỏi nên kiểm tra lại mã mẫu đang dùng.
Thuế giá trị gia tăng nhà thầu có tính trên doanh thu tính thuế nhà thầu giống thuế thu nhập doanh nghiệp không?
Cách xác định doanh thu tính thuế nhà thầu của hai sắc thuế cùng nguyên tắc nhưng áp tỷ lệ % khác nhau. Điều 9 khoản 4 điểm a Thông tư 69/2025/TT-BTC cũng lấy toàn bộ doanh thu chưa trừ các khoản thuế phải nộp làm giá tính thuế giá trị gia tăng. Khi hợp đồng không gồm thuế giá trị gia tăng, doanh thu tính thuế nhà thầu được quy đổi bằng cách chia cho (1 trừ tỷ lệ %).
Thông tư 20/2026/TT-BTC áp dụng cho kỳ tính thuế nào?
Thông tư có hiệu lực từ ngày 12/03/2026 và áp dụng cho doanh thu tính thuế nhà thầu từ kỳ tính thuế năm 2025, theo Điều 10 khoản 1. Riêng hồ sơ khai thuế có kỳ tính thuế trước ngày 01/07/2026 vẫn dùng mẫu biểu cũ theo Điều 100 khoản 1 Thông tư 89/2026/TT-BTC. Doanh thu tính thuế nhà thầu của hợp đồng ký trước ngày 12/03/2026 có quy định chuyển tiếp riêng ở Điều 10 khoản 4.
Nhà thầu phụ nước ngoài có phải khai riêng phần doanh thu tính thuế nhà thầu không?
Không, nếu bên Việt Nam đã khai, nộp thuế thay trên doanh thu tính thuế nhà thầu của phần việc đó. Điều 7 khoản 4 điểm c Thông tư 20/2026/TT-BTC quy định bên Việt Nam khai, nộp thuế thay theo tỷ lệ % tương ứng với ngành nghề của nhà thầu phụ. Nhà thầu phụ nước ngoài không phải khai, nộp lại trên phần doanh thu tính thuế nhà thầu đã được khai thay.
Kết luận
Doanh thu tính thuế nhà thầu là số nhà thầu nước ngoài nhận được trước khi trừ thuế, cộng chi phí bên Việt Nam trả thay, và phải quy đổi ngược khi hợp đồng thỏa thuận số tiền không gồm thuế.
Căn cứ nằm ở Điều 7 Thông tư 20/2026/TT-BTC, Điều 12 Nghị định 320/2025/NĐ-CP và Điều 9 Thông tư 69/2025/TT-BTC, cập nhật đến tháng 10/2026. Trước khi nộp tờ khai, kế toán cần đối chiếu hướng dẫn lập chỉ tiêu 5 với mẫu biểu đúng kỳ, rồi mới chốt doanh thu tính thuế nhà thầu.
Các bài liên quan: kê khai thuế nhà thầu hóa đơn điều chỉnh và thuế nhà thầu TikTok là gì.