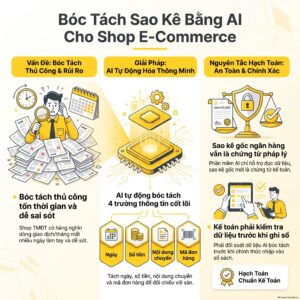
Đối soát đơn hoàn là việc ghép từng mã đơn bị hoàn, bị boom hoặc giao không thành công giữa ba nguồn dữ liệu: báo cáo sàn, phiếu nhập kho và sao kê đơn vị vận chuyển. Làm thủ công, bảng tính thường lệch vì cùng một đơn nằm ở kỳ khác nhau ở mỗi nguồn.
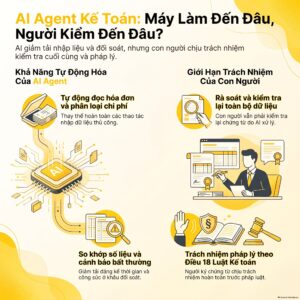
AI lọc được phần lớn việc ghép mã đơn, nhưng kế toán vẫn phải quyết định ghi giảm doanh thu ở kỳ nào và có lập hóa đơn điều chỉnh hay không. Bài này đi theo hướng dùng AI để đối soát đơn hoàn. Bài có quy trình 6 bước, 3 mẫu prompt và căn cứ tại Thông tư 91/2026/TT-BTC, Thông tư 133/2016/TT-BTC.
Nội dung cập nhật tháng 11/2026.
Đối soát đơn hoàn có phải xuất hóa đơn điều chỉnh không?
Tùy trường hợp. Đã bán, đã lập hóa đơn và khách trả lại hàng thì phải xử lý hóa đơn. Hàng bị boom trước khi giao thành công thì phải xem hóa đơn đã lập hay chưa.
Khi đối soát đơn hoàn, bước đầu tiên là phân loại đơn thuộc nhóm nào. Mỗi nhóm kéo theo một cách xử lý hóa đơn và một bút toán khác nhau.
Với đơn khách đã nhận hàng rồi trả lại, Điều 10 Khoản 5 điểm c.1 Thông tư 91/2026/TT-BTC quy định rõ. Người bán lập hóa đơn điều chỉnh, trừ khi hai bên thỏa thuận người mua lập hóa đơn khi trả hàng.
> “Trường hợp người mua trả lại toàn bộ hoặc một phần hàng hóa […] thì người bán lập hóa đơn điều chỉnh” – Điều 10 Khoản 5 điểm c.1 Thông tư 91/2026/TT-BTC.
Thông tư này hướng dẫn Nghị định 254/2026/NĐ-CP về hóa đơn, chứng từ điện tử, cùng có hiệu lực từ 01/7/2026. Cả hai thay thế bộ quy định hóa đơn trước đó.
Với đơn boom hàng, đối soát đơn hoàn bắt đầu bằng câu hỏi khác: đơn đó đã xuất hóa đơn chưa? Chưa lập thì chưa có gì để điều chỉnh. Đã lập sớm thì xử lý như hóa đơn đã lập sai theo Điều 10 Thông tư 91/2026/TT-BTC.
Thời điểm lập hóa đơn riêng cho đơn boom hàng trong đối soát đơn hoàn hiện chưa có căn cứ chi tiết để nêu ở đây. Nhánh này nên theo quy định hiện hành và cần chuyên viên xác nhận.
Căn cứ pháp lý nào quy định đối soát đơn hoàn?
Không có văn bản nào đặt tên riêng cho đối soát đơn hoàn. Đây là thuật ngữ của nghề, còn văn bản dùng chữ “hàng hóa bị trả lại” ở phần hóa đơn và “hàng bán bị trả lại” ở phần kế toán. Hai tên cùng chỉ một việc.
Ba căn cứ cần mở khi cầm một đơn hoàn trên tay:
- Hóa đơn: Điều 10 Khoản 5 điểm c.1 Thông tư 91/2026/TT-BTC, hiệu lực từ 01/7/2026.
- Doanh thu: Điều 57 Khoản 1.4 Thông tư 133/2016/TT-BTC, ghi giảm doanh thu khi hàng đã bán bị trả lại.
- Giá vốn và thuế: Điều 62 Khoản 2.1 và Điều 41 Khoản 2 cùng Thông tư 133/2016/TT-BTC.
Thông tư 133/2016/TT-BTC là chế độ kế toán doanh nghiệp nhỏ và vừa. Nếu công ty áp chế độ kế toán khác, hãy kiểm lại số hiệu tài khoản trước khi định khoản.
> “hàng đã bán bị trả lại (do không đảm bảo điều kiện về quy cách, phẩm chất ghi trong hợp đồng kinh tế)” – Điều 57 Khoản 1.4 Thông tư 133/2016/TT-BTC.
Điều 10 Thông tư 91/2026/TT-BTC còn yêu cầu người bán và người mua có đầy đủ hồ sơ, chứng từ về việc trả lại hàng. Vì vậy đối soát đơn hoàn không chỉ là khớp số lượng với kho mà còn là dựng bộ chứng từ bảo vệ bút toán ghi giảm doanh thu.
Vì sao đối soát đơn hoàn thủ công luôn lệch tồn kho?
Đối soát đơn hoàn lệch vì cùng một đơn nằm ở ba nơi, mỗi nơi chốt trạng thái vào một ngày khác nhau. Sàn ghi hoàn khi đơn vị vận chuyển báo hoàn. Kho ghi nhập khi hàng về tới cửa và kiểm xong.
Kế toán ghi khi nhận báo cáo cuối kỳ. Đối soát đơn hoàn bằng bảng tính tay chỉ cần một đơn lệch ngày là tồn kho sổ sách khác tồn kho thực.
Dưới đây là 6 nguyên nhân hay gặp nhất khi đối soát đơn hoàn:
| Nguyên nhân lệch đối soát đơn hoàn | Dấu hiệu trong dữ liệu | Cách xử lý |
|---|---|---|
| Hoàn về kho sau ngày chốt kỳ | Sàn đã ghi hoàn, phiếu nhập kho sang kỳ sau | Lập danh sách đơn đang hoàn về. |
| Boom hàng chưa ghi nhận | Giao thất bại, kho chưa nhận hàng | Đánh dấu “chờ hàng về”. |
| Hàng về hỏng hoặc thiếu | Số nhận thực tế ít hơn số đơn hoàn | Lập biên bản kiểm hàng. |
| Một SKU nhiều mã trên các sàn | Cùng sản phẩm, mã kho khác nhau | Chuẩn hóa bảng ánh xạ mã SKU. |
| Hoàn một phần | Số lượng hoàn nhỏ hơn số đặt | Đối soát theo từng dòng sản phẩm. |
| Hoàn tiền nhưng khách giữ hàng | Có tiền hoàn, không có phiếu nhập | Không ghi tăng tồn kho. |
Hai dòng cuối là chỗ AI dễ nhận sai khi đối soát đơn hoàn nếu thiếu quy tắc. Máy chỉ thấy một đơn có tiền hoàn, không biết hàng có thật sự quay về kho hay không.
Có dùng AI để đối soát đơn hoàn được không, làm theo quy trình nào?
Có, và nên dùng AI cho phần ghép mã đơn trong đối soát đơn hoàn. AI làm tốt việc nối ba nguồn dữ liệu theo mã đơn và gắn nhãn trạng thái. AI làm kém việc quyết định kỳ ghi nhận và hóa đơn, vì hai việc đó cần căn cứ pháp lý và hồ sơ.
Khi xử lý hồ sơ khách TMĐT, VAR eCOM ghi nhận một thứ tự an toàn: máy lọc trước, người duyệt sau, bút toán chỉ ghi khi đã có chứng từ.
Quy trình đối soát đơn hoàn 6 bước dưới đây dùng được với Excel, Google Sheets hoặc công cụ AI nội bộ:
- Xuất 3 nguồn cùng khoảng ngày: báo cáo đơn hàng của sàn, phiếu nhập xuất kho, sao kê đơn vị vận chuyển cho đối soát đơn hoàn.
- Chuẩn hóa mã đơn trước khi đối soát đơn hoàn: bỏ khoảng trắng, đồng bộ chữ hoa chữ thường, tách cột mã đơn gốc và mã vận đơn.
- Ghép theo mã đơn: mỗi đơn một dòng, mỗi nguồn một cột trạng thái trong bảng đối soát đơn hoàn.
- Gắn nhãn 4 loại cho đối soát đơn hoàn: hoàn đã nhập kho, hoàn chưa nhập kho, boom hàng, hoàn một phần.
- Lọc đơn lệch kỳ đối soát đơn hoàn: đơn có ngày sàn ghi hoàn và ngày kho nhập thuộc hai kỳ khác nhau.
- Kế toán duyệt kết quả đối soát đơn hoàn theo từng nhóm lệch: chốt kỳ ghi nhận, hóa đơn điều chỉnh và hồ sơ đi kèm.
Bước 4 và bước 5 tiết kiệm thời gian nhất khi đối soát đơn hoàn. Ví dụ shop có 1.000 đơn hoàn mỗi tháng: ghép tay phải mở từng dòng ở 3 file, còn máy ghép xong trong một lượt chạy.
AI làm được gì và không làm được gì khi đối soát đơn hoàn?

Trong đối soát đơn hoàn, AI làm tốt phần ghép dữ liệu và gắn nhãn. AI không có quyền quyết định kỳ ghi nhận hay hóa đơn trong đối soát đơn hoàn.
| Việc trong đối soát đơn hoàn | AI | Kế toán |
|---|---|---|
| Ghép mã đơn giữa 3 nguồn | Làm được. | Kiểm tổng số đơn vào và ra. |
| Gắn 4 nhãn trạng thái | Làm được. | Duyệt các đơn nhãn “[chưa rõ]”. |
| Tìm đơn lệch kỳ | Làm được. | Chốt kỳ ghi giảm doanh thu. |
| Quyết định lập hóa đơn điều chỉnh | Không nên. | Quyết định theo căn cứ pháp lý. |
| Kết luận đơn khách giữ hàng | Không nên. | Xác minh với kho và sàn. |
Prompt 1 để đối soát đơn hoàn: ghép và gắn nhãn
Dán mẫu dưới đây vào công cụ AI sau khi đã ẩn tên khách, số điện thoại và địa chỉ. Quy tắc nội bộ của VAR eCOM không cho đưa dữ liệu khách thật ra ngoài môi trường làm việc.
> Có 3 bảng. Bảng A là đơn hàng sàn: mã đơn, ngày đặt, trạng thái, ngày ghi hoàn. Bảng B là phiếu nhập kho: mã đơn, ngày nhập, số lượng. Bảng C là sao kê vận chuyển: mã vận đơn, trạng thái, phí hoàn. Hãy ghép theo mã đơn và gắn một trong 4 nhãn: hoàn đã nhập kho, hoàn chưa nhập kho, boom hàng, hoàn một phần. Dòng thiếu dữ liệu ghi “[chưa rõ]”.
Câu cuối của prompt 1 rất quan trọng với đối soát đơn hoàn. Nó buộc máy để trống thay vì tự điền, đúng nguyên tắc không bịa số liệu khi đối soát đơn hoàn.
Prompt 2 để đối soát đơn hoàn: lọc đơn lệch kỳ
Chạy prompt này trên bảng kết quả của prompt 1. Mục tiêu của đối soát đơn hoàn ở bước này là ra danh sách đơn cần giải trình với kho và với sàn.
> Từ bảng đã gắn nhãn, liệt kê riêng các đơn có ngày ghi hoàn và ngày nhập kho khác tháng. Với mỗi đơn, ghi 3 cột: mã đơn, số ngày chênh, nhãn. Cuối bảng, đếm số đơn theo từng nhãn. Không tự suy đoán nguyên nhân.
Prompt 3 để đối soát đơn hoàn: kiểm tra chéo kết quả của AI
Prompt này bắt AI tự rà lỗi đối soát đơn hoàn trước khi kế toán duyệt. Nó không thay việc kiểm tay, chỉ thu hẹp chỗ cần kiểm.
> Đếm tổng số mã đơn ở bảng A, bảng B, bảng C và bảng kết quả. Nếu 4 số này không khớp, liệt kê mã đơn bị mất hoặc bị trùng. Nêu 5 đơn có nhãn kém chắc chắn nhất và lý do.
Kiểm tra kết quả đối soát đơn hoàn bằng AI trước khi ghi sổ

Có 4 việc kế toán phải làm trước khi tin bảng đối soát đơn hoàn của máy:
- Khớp tổng số đơn: số đơn đầu vào phải bằng số đơn đầu ra, không thừa không thiếu.
- Lấy mẫu 20 đơn kiểm tay: mở từng đơn ở sàn và kho, so với nhãn AI gắn.
- Xử lý tay các đơn “[chưa rõ]”: đừng để máy tự điền thay dữ liệu thiếu.
- Lưu prompt và file vào, file ra: đây là hồ sơ chứng minh quy trình đối soát đơn hoàn có kiểm soát.
Ví dụ minh họa với số giả định: sàn ghi 1.000 đơn hoàn trong tháng, kho nhập 962 đơn, chênh 38 đơn. AI tách 38 đơn đó thành 29 đơn đang trên đường về kho, 6 đơn hàng hỏng và 3 đơn khách giữ hàng. Đối soát đơn hoàn lúc này chỉ cần xác minh 38 đơn thay vì 1.000 đơn.
Đối soát đơn hoàn lệch kỳ thì ghi giảm doanh thu ở kỳ nào?
Tùy hàng bị trả lại trước hay sau khi phát hành báo cáo tài chính. Điều 57 Khoản 1.4 Thông tư 133/2016/TT-BTC chia hai nhánh rõ ràng cho đối soát đơn hoàn lệch kỳ.
Nếu đơn hoàn phát sinh trước thời điểm phát hành báo cáo tài chính của kỳ có đơn bán, kế toán coi đó là sự kiện sau ngày lập báo cáo. Doanh thu ghi giảm ngay trên báo cáo của kỳ lập báo cáo.
Nếu đơn hoàn phát sinh sau thời điểm phát hành báo cáo tài chính, doanh nghiệp ghi giảm doanh thu của kỳ phát sinh. Đây là chỗ nhiều kế toán nhầm khi đối soát đơn hoàn cuối quý.
> “Trường hợp […] bị trả lại sau thời điểm phát hành Báo cáo tài chính thì doanh nghiệp ghi giảm doanh thu của kỳ phát sinh.” – Điều 57 Khoản 1.4 Thông tư 133/2016/TT-BTC.
Trong đối soát đơn hoàn, ngày sàn ghi hoàn không phải mốc quyết định. Mốc quyết định là hàng thật sự bị trả lại và thời điểm phát hành báo cáo tài chính.
Hạch toán và kê khai đối soát đơn hoàn vào đâu?
Với đơn khách đã nhận hàng rồi trả lại, bút toán đối soát đơn hoàn gồm ba phần: giảm doanh thu, giảm thuế đầu ra, nhập lại kho và giảm giá vốn. Phần này áp dụng khi doanh nghiệp theo Thông tư 133/2016/TT-BTC.
| Nội dung đối soát đơn hoàn | Định khoản | Căn cứ |
|---|---|---|
| Ghi giảm doanh thu | Nợ TK 511 / Có TK 131 (hoặc 111, 112) | Điều 57 Khoản 2. |
| Giảm thuế GTGT đầu ra | Nợ TK 333 (33311) / Có TK 131 | Điều 41 Khoản 2. |
| Nhập lại kho | Nợ TK 156 / Có TK 632 | Điều 62 Khoản 2.1, Điều 28. |
Ví dụ minh họa với số giả định: đơn bán 1.000.000 đồng, thuế GTGT đầu ra 100.000 đồng, giá vốn 600.000 đồng, khách trả lại toàn bộ. Bút toán đối soát đơn hoàn gồm Nợ TK 511 1.000.000 đồng, Nợ TK 333 100.000 đồng, Có TK 131 1.100.000 đồng. Sau đó Nợ TK 156 600.000 đồng, Có TK 632 600.000 đồng.
Điều 57 Khoản 2 ghi các khoản giảm trừ doanh thu bên Nợ TK 511. Điều 41 ghi số thuế GTGT của hàng bán bị trả lại bên Nợ TK 333. Điều 62 ghi trị giá hàng bán bị trả lại bên Có TK 632.
Tài khoản đối ứng có thể là 131, 111 hoặc 112 tùy cách sàn hoàn tiền. Hãy đối chiếu với sao kê thật trước khi chốt bút toán đối soát đơn hoàn.
Về kê khai, chỉ tiêu cụ thể trên tờ khai thuế GTGT phụ thuộc cách lập hóa đơn điều chỉnh và kỳ kê khai. Bài này không nêu số chỉ tiêu vì chưa có căn cứ đủ chắc, nên hãy kiểm tra theo hướng dẫn mẫu tờ khai hiện hành.
Phần hạch toán chi tiết hơn có trong bài hạch toán hàng bán bị trả lại của VAR eCOM.
Bộ chứng từ nào chứng minh đối soát đơn hoàn hợp lệ?

Bộ chứng từ đối soát đơn hoàn cần chứng minh ba điều: hàng đã bán, hàng đã trả lại và số tiền hoàn đúng. Thông tư 91/2026/TT-BTC yêu cầu hồ sơ đối soát đơn hoàn đầy đủ và xuất trình được khi cơ quan thuế hỏi.
Một bộ hồ sơ đối soát đơn hoàn gồm 5 chứng từ:
- Hóa đơn bán hàng gốc từ hệ thống hóa đơn điện tử.
- Hóa đơn điều chỉnh giảm giá trị bán và điều chỉnh thuế.
- Phiếu nhập kho hàng hoàn từ phần mềm kho.
- Mã đơn và trạng thái hoàn từ báo cáo đơn hàng của sàn.
- Sao kê hoàn tiền từ ví sàn hoặc ngân hàng.
Hãy lưu hồ sơ đối soát đơn hoàn theo tháng và theo sàn, đặt tên file theo mã đơn để tra ngược khi bị hỏi.
Xong một kỳ, bảng đối soát đơn hoàn phải có ba cột: số đơn hoàn theo sàn, theo kho và theo sổ kế toán. Ba con số lệch nhau bao nhiêu thì cần giải trình bấy nhiêu.
Cách đối chiếu nhiều nguồn cùng lúc có trong bài quy trình đối soát ba chiều sàn TMĐT.
Trường hợp nào khác đi khi đối soát đơn hoàn?
Có 3 trường hợp ngoại lệ hay làm lệch số nhất. Mỗi trường hợp cần một quy tắc riêng khi đối soát đơn hoàn đa sàn.
Đối soát đơn hoàn với đơn boom hàng
Khi đối soát đơn hoàn gặp đơn boom, khách từ chối nhận, hàng quay về kho, phí vận chuyển hai chiều thường do người bán chịu. Hãy tách nhãn “boom hàng” khỏi đơn khách trả vì lỗi sản phẩm.
Bài đơn bom hàng là gì và kế toán xử lý ra sao trình bày chi phí và cách theo dõi từng loại.
Đối soát đơn hoàn một phần và combo
Đơn nhiều sản phẩm, khách chỉ trả một món, nên đối soát đơn hoàn phải theo từng dòng sản phẩm. Với combo, xác định giá trị phân bổ cho phần bị trả, tránh ghi giảm cả combo.
Đối soát đơn hoàn khi một sản phẩm bán nhiều sàn
Khi đối soát đơn hoàn, mỗi sàn đặt tên và mã khác nhau, khiến hàng hoàn bị nhập nhầm mã. Với shop bán trên 3 kênh, bảng ánh xạ mã SKU chung là nền của mọi lần đối soát đơn hoàn sau đó.
Câu hỏi thường gặp về đối soát đơn hoàn
Anh/chị làm kế toán sàn TMĐT cho em hỏi: Mọi người có dùng AI để lọc đơn hoàn, đơn boom hàng lệch kỳ đối soát với bên kho không ạ? Em làm thủ công toàn bị lệch tồn kho thực tế với số liệu trên sàn, ai có quy trình hay prompt nào chạy mượt cho em xin học hỏi với ạ!
Có. Nhiều kế toán TMĐT dùng AI để đối soát đơn hoàn, cụ thể là dùng AI để ghép mã đơn giữa báo cáo sàn, phiếu kho và sao kê vận chuyển. Hãy áp dụng quy trình đối soát đơn hoàn 6 bước và 3 mẫu prompt ở trên, nhớ ẩn dữ liệu khách và để kế toán duyệt từng nhóm lệch.
Đối soát đơn hoàn có phải lập hóa đơn điều chỉnh không?
Nếu khách đã nhận hàng và hóa đơn đã lập thì có. Điều 10 Thông tư 91/2026/TT-BTC quy định người bán lập hóa đơn điều chỉnh, trừ khi hai bên thỏa thuận người mua lập hóa đơn trả hàng.
Đối soát đơn hoàn về sau ngày chốt kỳ ghi vào tháng nào?
Đối soát đơn hoàn phụ thuộc thời điểm phát hành báo cáo tài chính. Hoàn trước thời điểm phát hành thì ghi giảm trên báo cáo của kỳ đó, hoàn sau thì ghi giảm ở kỳ phát sinh, theo Điều 57 Khoản 1.4 Thông tư 133/2016/TT-BTC.
Có mẫu prompt nào chạy mượt để đối soát đơn hoàn và lọc đơn boom hàng không?
Có. Dùng 3 prompt đối soát đơn hoàn nối tiếp ở trên: ghép và gắn nhãn, lọc đơn lệch kỳ, kiểm tra chéo. Chạy theo thứ tự, kiểm 20 đơn mẫu bằng tay, rồi mới đưa bảng cho kế toán duyệt.
AI có tự ghi bút toán đối soát đơn hoàn được không?
Không nên giao toàn bộ đối soát đơn hoàn cho máy. AI dừng ở việc ghép và gắn nhãn đơn. Quyết định kỳ ghi nhận, hóa đơn và hồ sơ vẫn do kế toán duyệt, vì sai ở đây ảnh hưởng trực tiếp tới thuế.
Kết luận về đối soát đơn hoàn
Đối soát đơn hoàn đúng cần ba lớp: ghép dữ liệu bằng máy, chốt kỳ ghi nhận bằng căn cứ, lưu hồ sơ bằng chứng từ. Căn cứ chính nằm ở Điều 10 Thông tư 91/2026/TT-BTC và Điều 57 Thông tư 133/2016/TT-BTC, cập nhật tháng 11/2026.
Số hiệu và điều khoản trong bài về đối soát đơn hoàn cần người chuyên môn đối chiếu lại trước khi áp cho khách. Nguồn tham khảo thêm: Tổng cục Thuế và Cổng thông tin Chính phủ.
Bài liên quan nên đọc tiếp: hàng hoàn trên sàn TMĐT có phải xuất hóa đơn không.