Doanh thu trên sổ sách không khớp hóa đơn là tình trạng tổng doanh thu ghi trên sổ kế toán khác tổng giá trị hóa đơn điện tử đã lập trong cùng kỳ. Lệch chưa chắc là sai, vì có khoản lệch hợp lệ và có khoản phải xử lý. Ví dụ sổ ghi 5.200.000.000 đồng, hóa đơn 5.350.000.000 đồng, lệch 150.000.000 đồng. Bài này nêu căn cứ, cách ghi chứng từ và định khoản khi doanh thu trên sổ sách không khớp hóa đơn, áp dụng từ 01/7/2026.
Doanh thu trên sổ sách không khớp hóa đơn có phải là sai sót không?
Tùy trường hợp. Doanh thu trên sổ sách không khớp hóa đơn chỉ là sai sót khi chênh lệch không giải thích được bằng chứng từ hợp lệ. Còn khoản lệch do giảm trừ doanh thu hoặc khác thời điểm ghi sổ thì có thể hoàn toàn đúng.
Khi gặp doanh thu trên sổ sách không khớp hóa đơn, kế toán viên không nên vội sửa số. Bước đầu tiên là tách tổng chênh lệch thành từng khoản, rồi gắn mỗi khoản với một chứng từ hoặc một nguyên nhân cụ thể.
Ví dụ, sổ ghi 5.200.000.000 đồng, hóa đơn 5.350.000.000 đồng, lệch 150.000.000 đồng. Nếu 120.000.000 đồng là hóa đơn xuất sớm và 30.000.000 đồng là hàng trả lại chưa lập hóa đơn điều chỉnh, thì doanh thu trên sổ sách không khớp hóa đơn nhưng không có khoản nào bị bỏ sót.
Căn cứ pháp lý nào quy định doanh thu trên sổ sách không khớp hóa đơn?
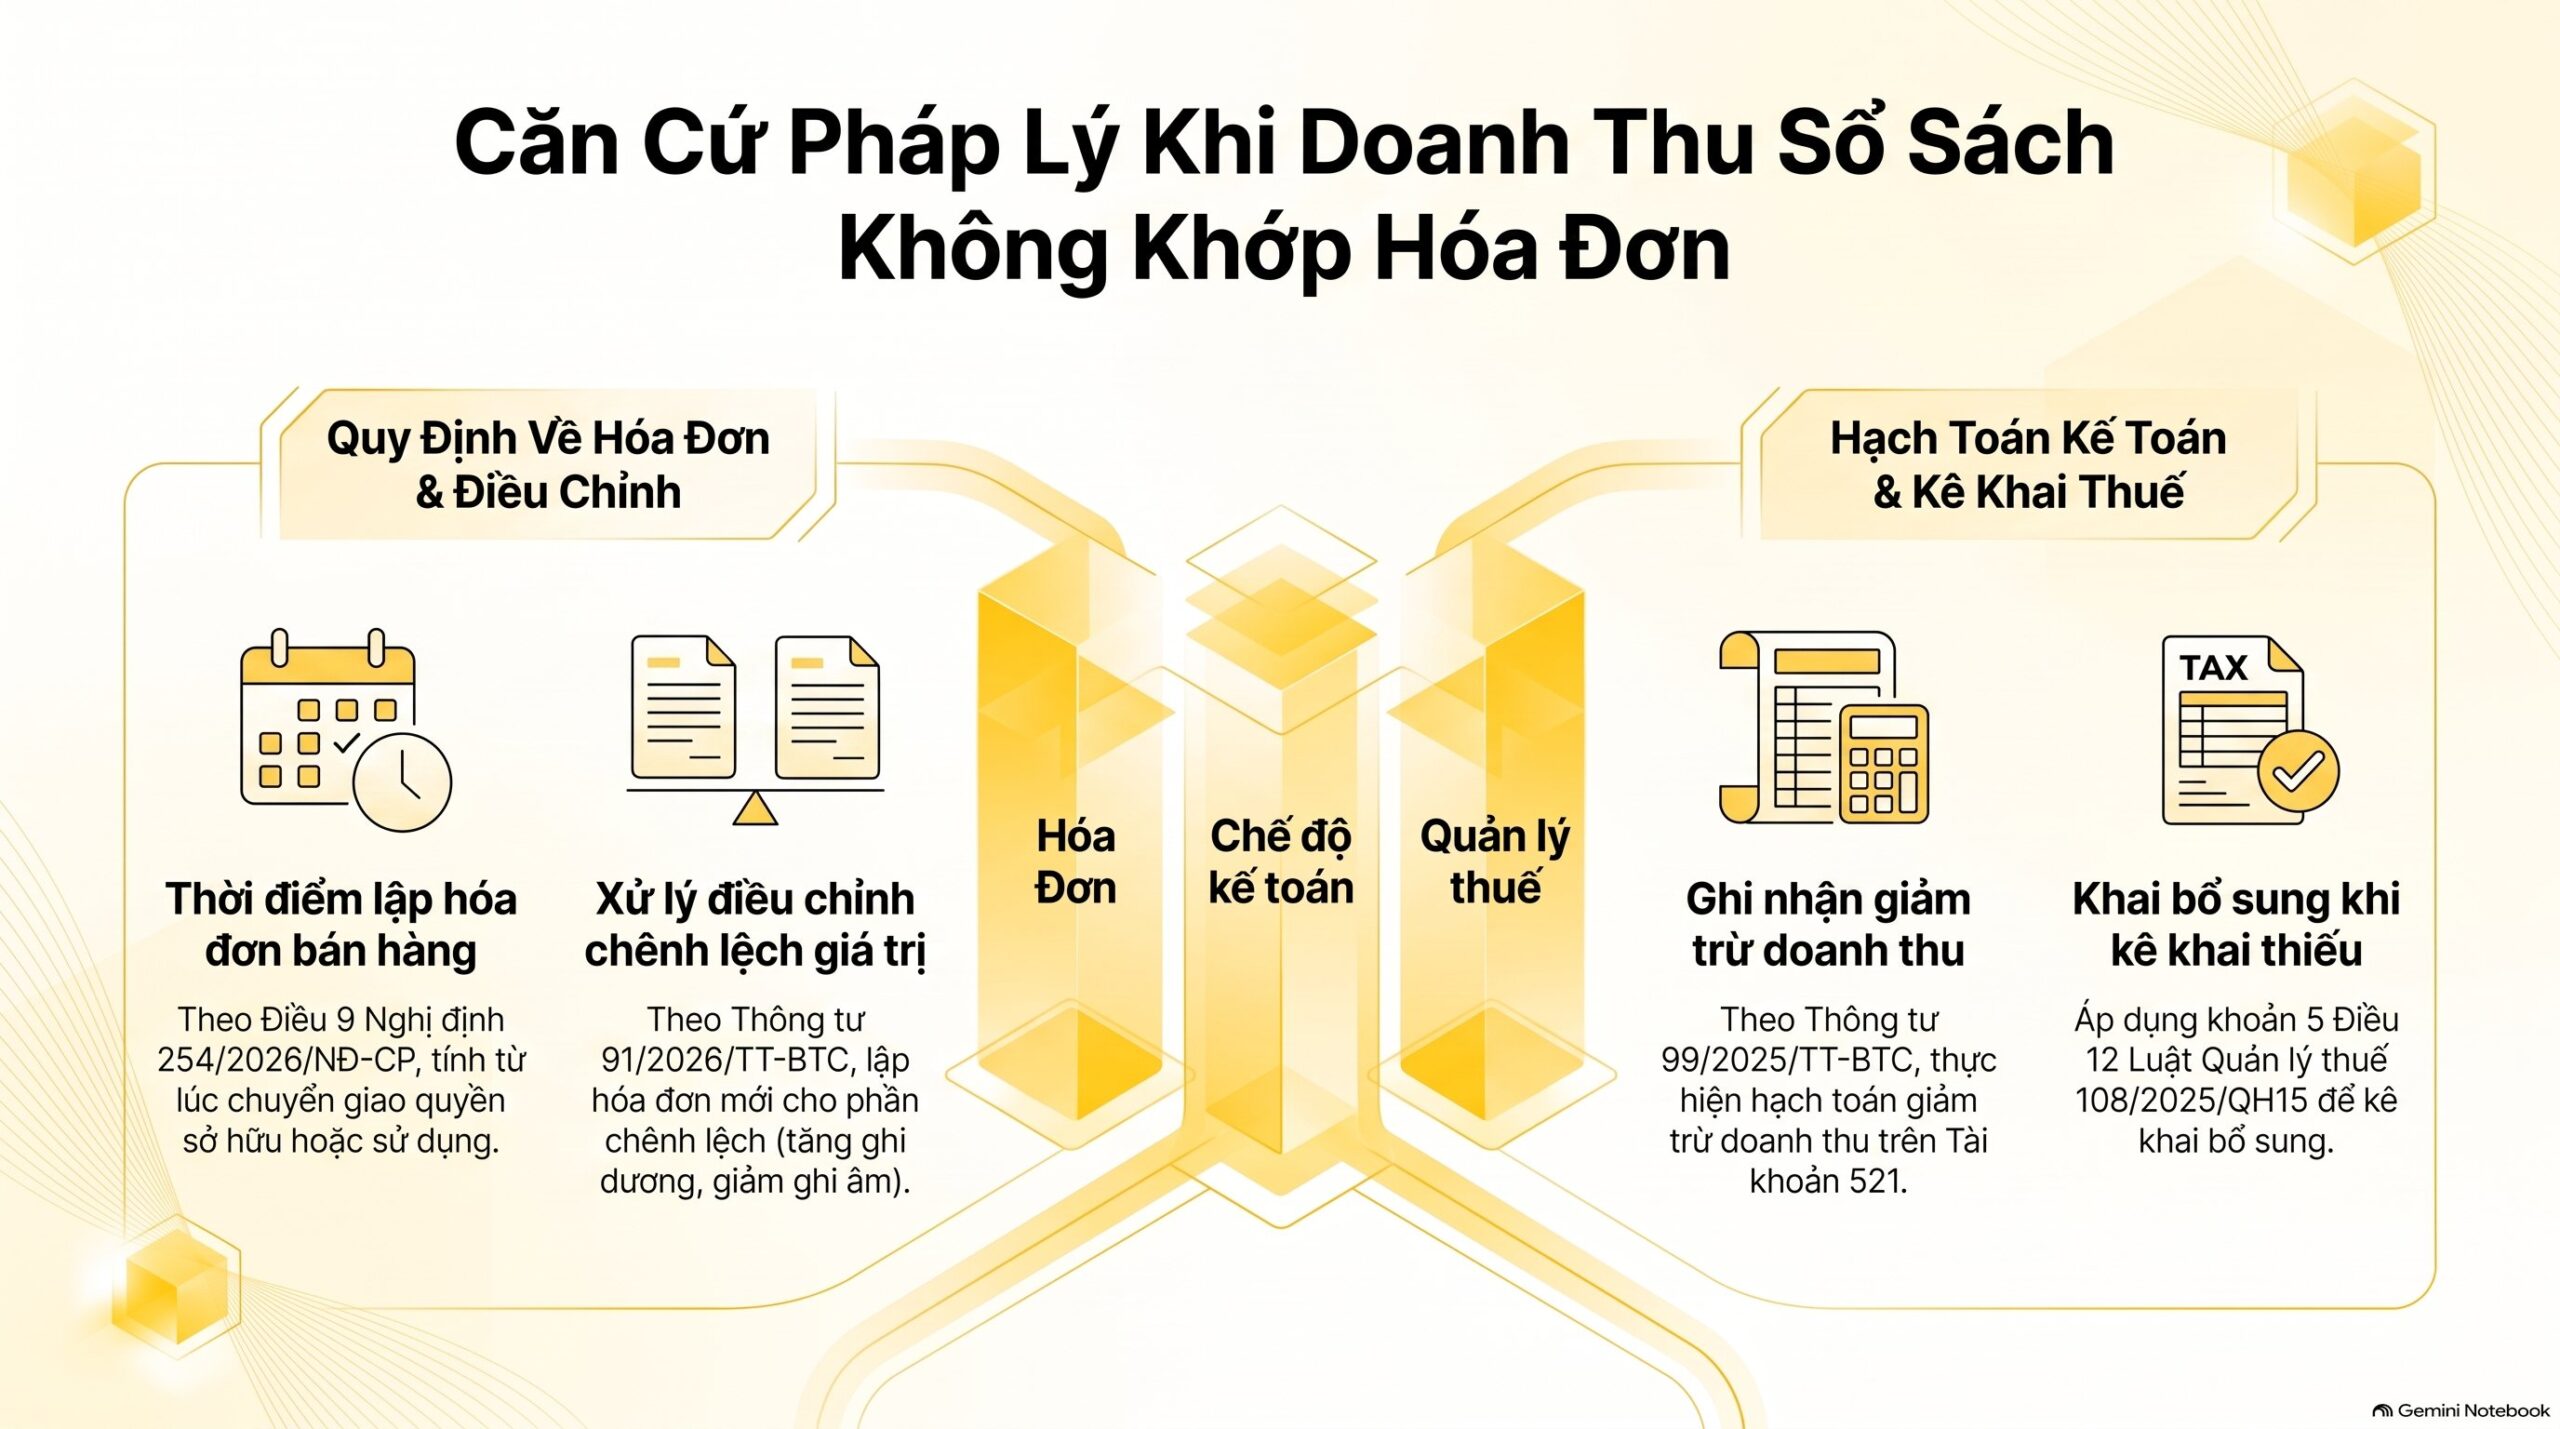
Không có một điều luật riêng cho doanh thu trên sổ sách không khớp hóa đơn. Căn cứ nằm ở ba nhóm văn bản: hóa đơn, chế độ kế toán và quản lý thuế.
Về hóa đơn: với doanh thu trên sổ sách không khớp hóa đơn, Điều 9 Nghị định 254/2026/NĐ-CP quy định thời điểm lập hóa đơn. Với bán hàng hóa, đó là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng cho người mua, không phân biệt đã thu tiền hay chưa. Nghị định có hiệu lực từ 01/7/2026, nên doanh thu trên sổ sách không khớp hóa đơn ở kỳ này cần đối chiếu bộ quy định mới.
Về điều chỉnh sau khi lập: khi doanh thu trên sổ sách không khớp hóa đơn vì giá trị đổi, hãy áp dụng khoản 5 Điều 10 Thông tư 91/2026/TT-BTC. Khoản này hướng dẫn xử lý hóa đơn khi thay đổi giá trị, chiết khấu thương mại và trả lại hàng.
> Điểm a khoản 5 Điều 10 Thông tư 91/2026/TT-BTC: hóa đơn lập không sai nhưng khi thanh toán thực tế hoặc quyết toán có thay đổi về giá trị, khối lượng thì người bán lập hóa đơn mới cho số chênh lệch, giảm ghi số âm, tăng ghi số dương.
Về sổ kế toán: khi doanh thu trên sổ sách không khớp hóa đơn, Thông tư 99/2025/TT-BTC, áp dụng từ 01/01/2026, hướng dẫn ghi giảm trừ doanh thu trên Tài khoản 521. Về khai bổ sung: khi doanh thu trên sổ sách không khớp hóa đơn do kê khai thiếu, khoản 5 Điều 12 Luật Quản lý thuế 108/2025/QH15, có hiệu lực từ 01/7/2026.
Khi viết biên bản giải trình về doanh thu trên sổ sách không khớp hóa đơn, bạn nên dẫn đúng bốn văn bản này. Có thể tra văn bản gốc tại thuvienphapluat.vn hoặc gdt.gov.vn.
Nguyên nhân khiến doanh thu trên sổ sách không khớp hóa đơn là gì?

Doanh thu trên sổ sách không khớp hóa đơn có bốn nhóm nguyên nhân, và mỗi nhóm cần một cách xử lý khác nhau.
| Nhóm nguyên nhân | Biểu hiện | Hướng xử lý |
|---|---|---|
| Khác thời điểm | Hóa đơn lập kỳ này, sổ ghi kỳ sau, hoặc ngược lại | Đối chiếu ngày chuyển giao hàng với ngày lập hóa đơn |
| Giảm trừ doanh thu | Sổ đã ghi giảm giá, chiết khấu, hàng trả lại; hóa đơn chưa điều chỉnh | Lập hóa đơn điều chỉnh theo khoản 5 Điều 10 Thông tư 91/2026/TT-BTC |
| Khác bản chất số tiền | Hóa đơn gồm tiền thuế GTGT, sổ ghi doanh thu chưa thuế | So sánh cùng cơ sở: giá chưa thuế |
| Thiếu hoặc thừa chứng từ | Hóa đơn bị bỏ sót, lập trùng, hoặc đã hủy chưa ghi sổ | Rà từng số hóa đơn với sổ chi tiết |
Thông tư 99/2025/TT-BTC nêu rõ các khoản thuế gián thu không nằm trong cơ cấu doanh thu. Vì vậy doanh thu trên sổ sách không khớp hóa đơn khi bạn so tổng tiền hóa đơn có thuế với doanh thu chưa thuế là lệch giả, không phải sai sót.
Theo Điều 9 Nghị định 254/2026/NĐ-CP, khi giao hàng nhiều lần thì mỗi lần giao đều phải lập hóa đơn cho phần tương ứng. Nhiều ca doanh thu trên sổ sách không khớp hóa đơn đến từ việc ghi sổ gộp một lần nhưng hóa đơn tách nhiều đợt.
Ghi hóa đơn, chứng từ thế nào khi doanh thu trên sổ sách không khớp hóa đơn?
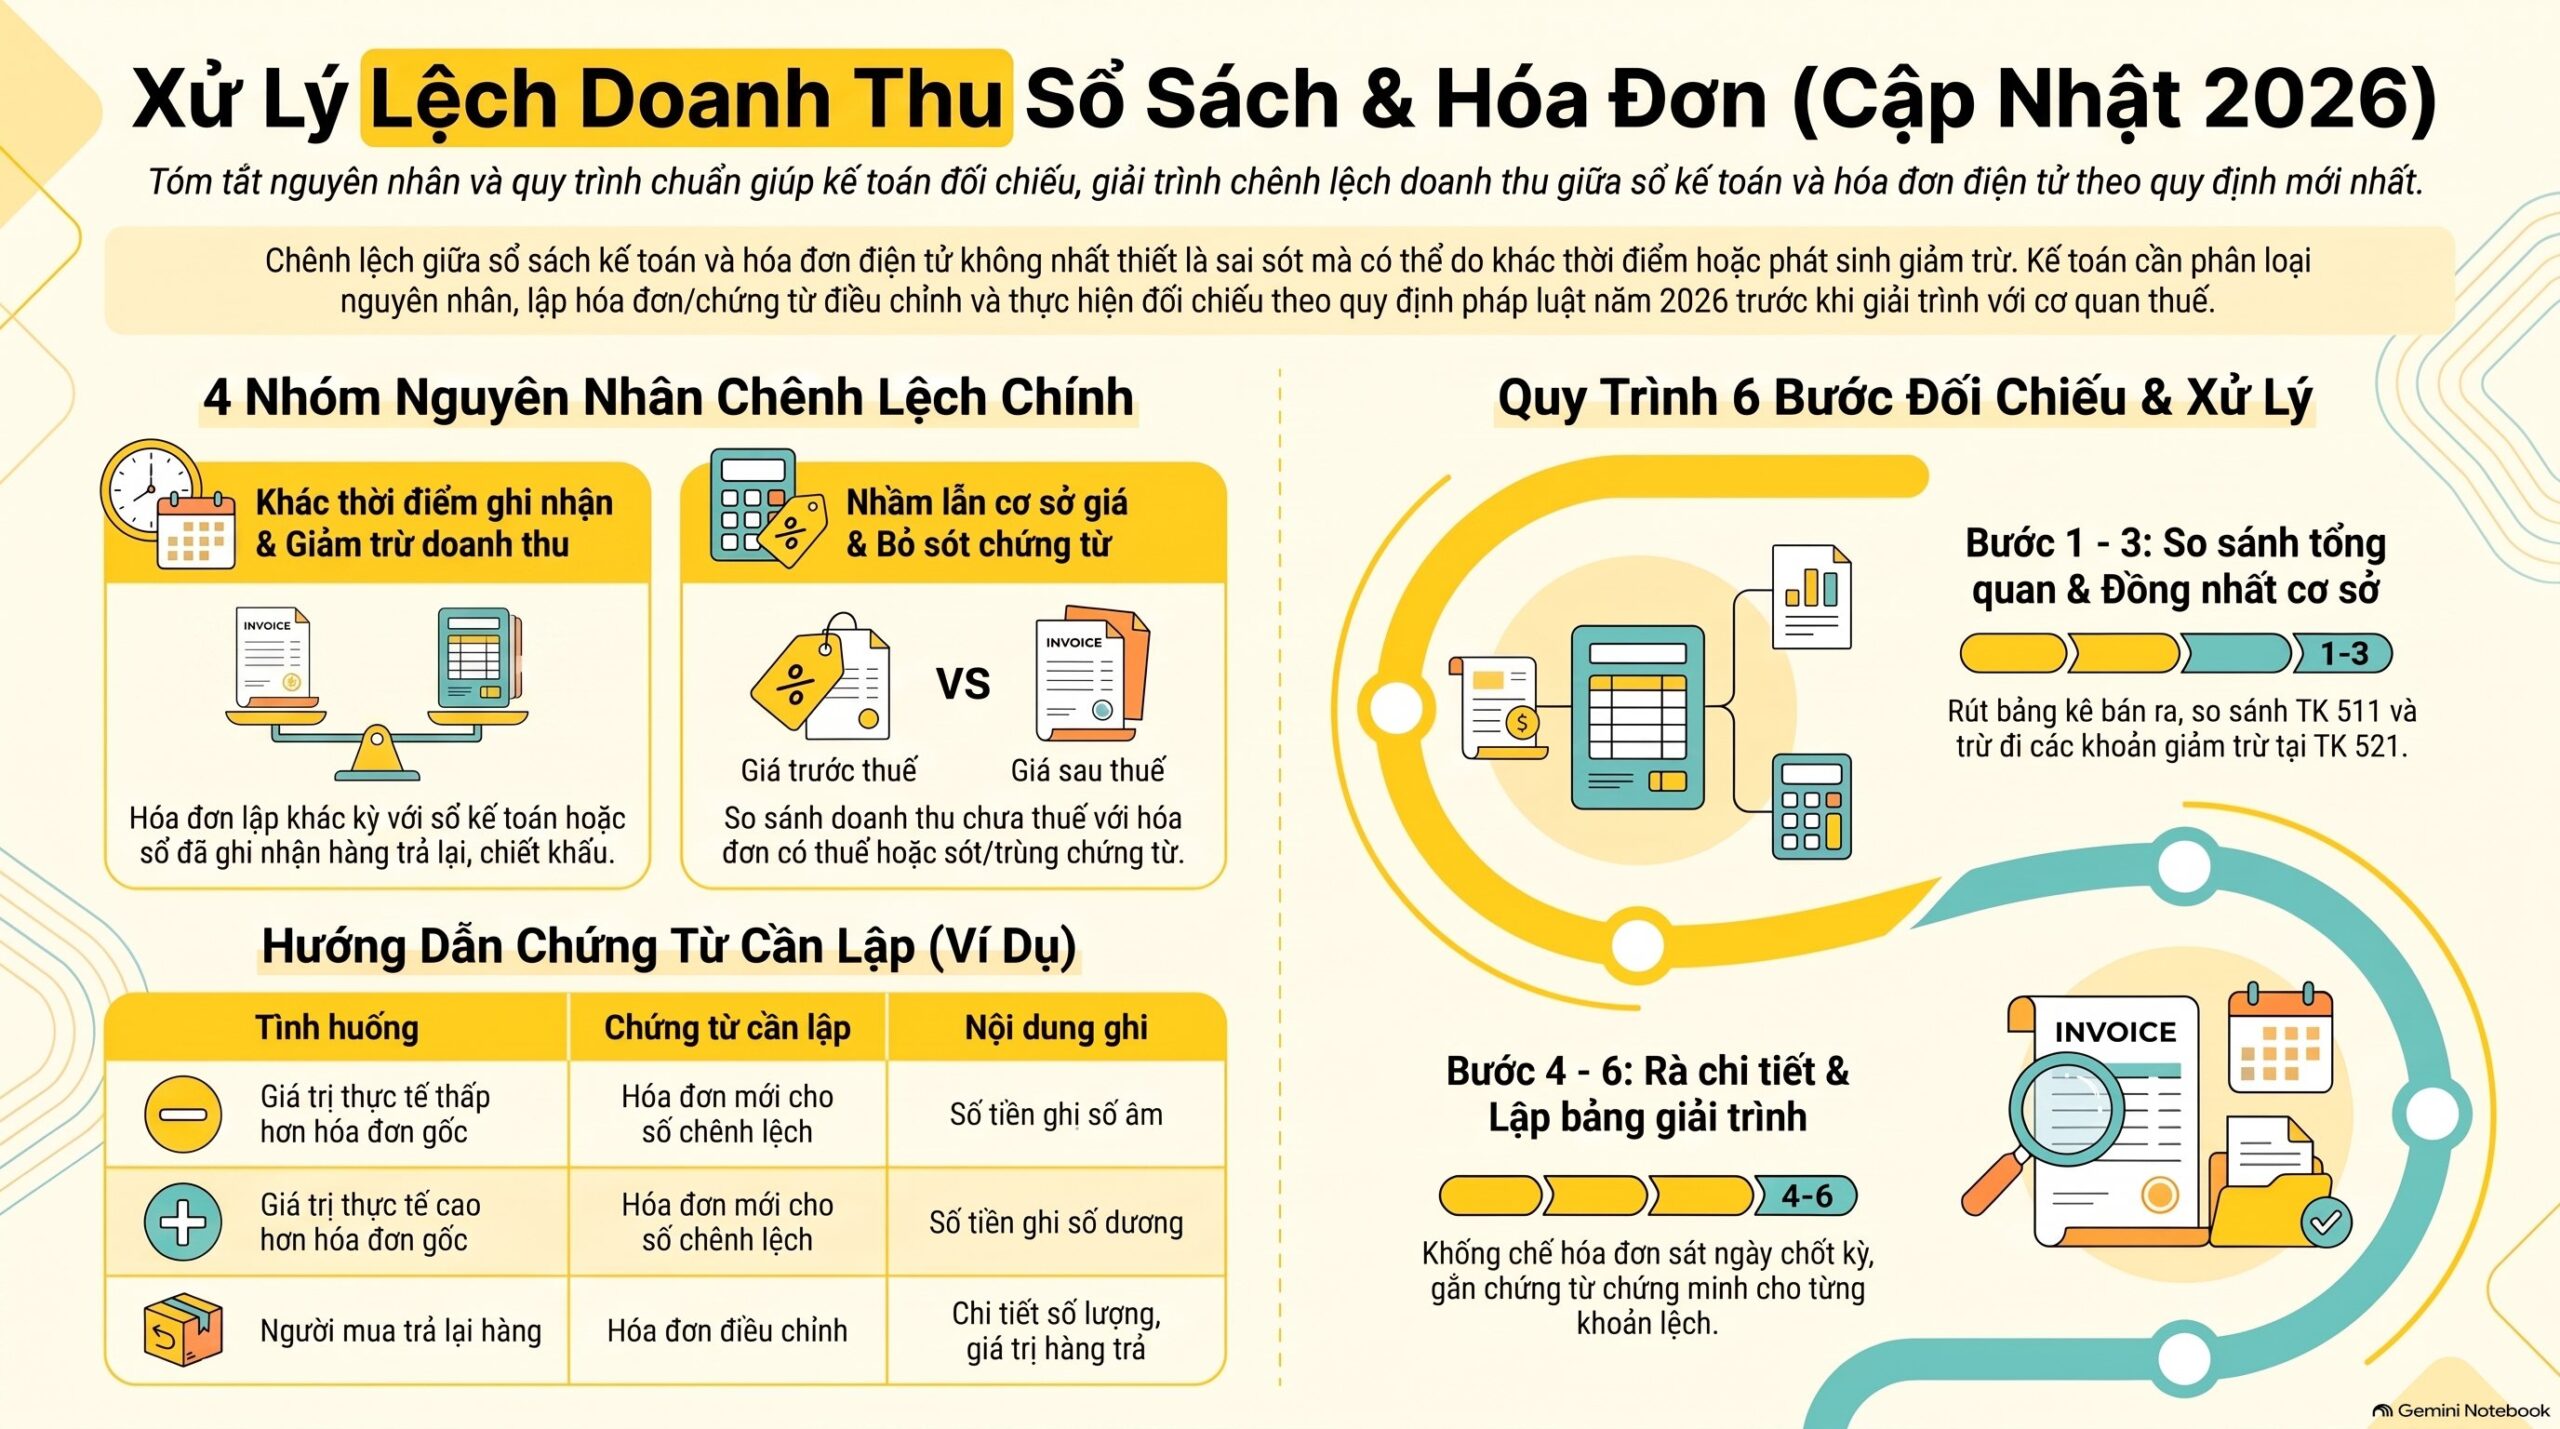
Mỗi nhóm nguyên nhân gây doanh thu trên sổ sách không khớp hóa đơn có cách ghi chứng từ riêng. Bảng dưới đây chỉ rõ từng ô ghi gì và ô nào không được làm.
| Tình huống | Chứng từ cần lập | Nội dung ghi | Không được làm |
|---|---|---|---|
| Giá trị thực tế thấp hơn hóa đơn gốc | Hóa đơn mới cho số chênh lệch | Số tiền ghi số âm, thuế tương ứng | Không ghi lại toàn bộ giá trị gốc |
| Giá trị thực tế cao hơn | Hóa đơn mới cho số chênh lệch | Số tiền ghi số dương, thuế tương ứng | Không sửa hóa đơn gốc |
| Người mua trả lại hàng | Hóa đơn điều chỉnh | Số lượng, giá trị hàng trả, lý do | Không hủy hóa đơn gốc |
| Chiết khấu thương mại theo doanh số | Hóa đơn điều chỉnh kèm bảng kê | Danh sách số hóa đơn, tiền, tiền thuế điều chỉnh | Quên lưu bảng kê tại đơn vị để xuất trình |
Nếu hóa đơn gốc thật sự sai nội dung thì áp dụng khoản 1 Điều 10 Thông tư 91/2026/TT-BTC, tức thay thế hoặc điều chỉnh. Hai tình huống này khác nhau, và doanh thu trên sổ sách không khớp hóa đơn thuộc nhóm nào quyết định bạn lập chứng từ nào.
Hạch toán và kê khai vào đâu khi doanh thu trên sổ sách không khớp hóa đơn?
Hạch toán doanh thu trên sổ sách không khớp hóa đơn theo nguyên nhân. Với giảm trừ doanh thu, kế toán ghi Nợ Tài khoản 521, Nợ Tài khoản 3331 nếu có thuế, và ghi Có Tài khoản 111, 112 hoặc 131, theo hướng dẫn tại Phụ lục II Thông tư 99/2025/TT-BTC.
Khi doanh thu trên sổ sách không khớp hóa đơn do người mua trả lại hàng, định khoản doanh thu của hàng bán bị trả lại cũng đi qua Tài khoản 521 và Tài khoản 3331 theo đúng hướng dẫn đó. Bạn không ghi giảm trực tiếp vào Tài khoản 511 khi xử lý doanh thu trên sổ sách không khớp hóa đơn.
Với doanh thu trên sổ sách không khớp hóa đơn, chỉ tiêu “các khoản giảm trừ doanh thu” trên báo cáo tài chính được lập từ số phát sinh Tài khoản 521 theo Phụ lục IV Thông tư 99/2025/TT-BTC. Về chỉ tiêu cụ thể trên tờ khai thuế khi doanh thu trên sổ sách không khớp hóa đơn, bạn dùng mẫu theo quy định hiện hành của kỳ tính thuế.
Với doanh thu trên sổ sách không khớp hóa đơn ở đơn hàng sàn, bài hạch toán doanh thu sàn TMĐT: 5 bước chuẩn và bút toán mới nhất 2026 có thêm ví dụ định khoản.
Cách đối chiếu doanh thu hóa đơn với sổ kế toán gồm những bước nào?
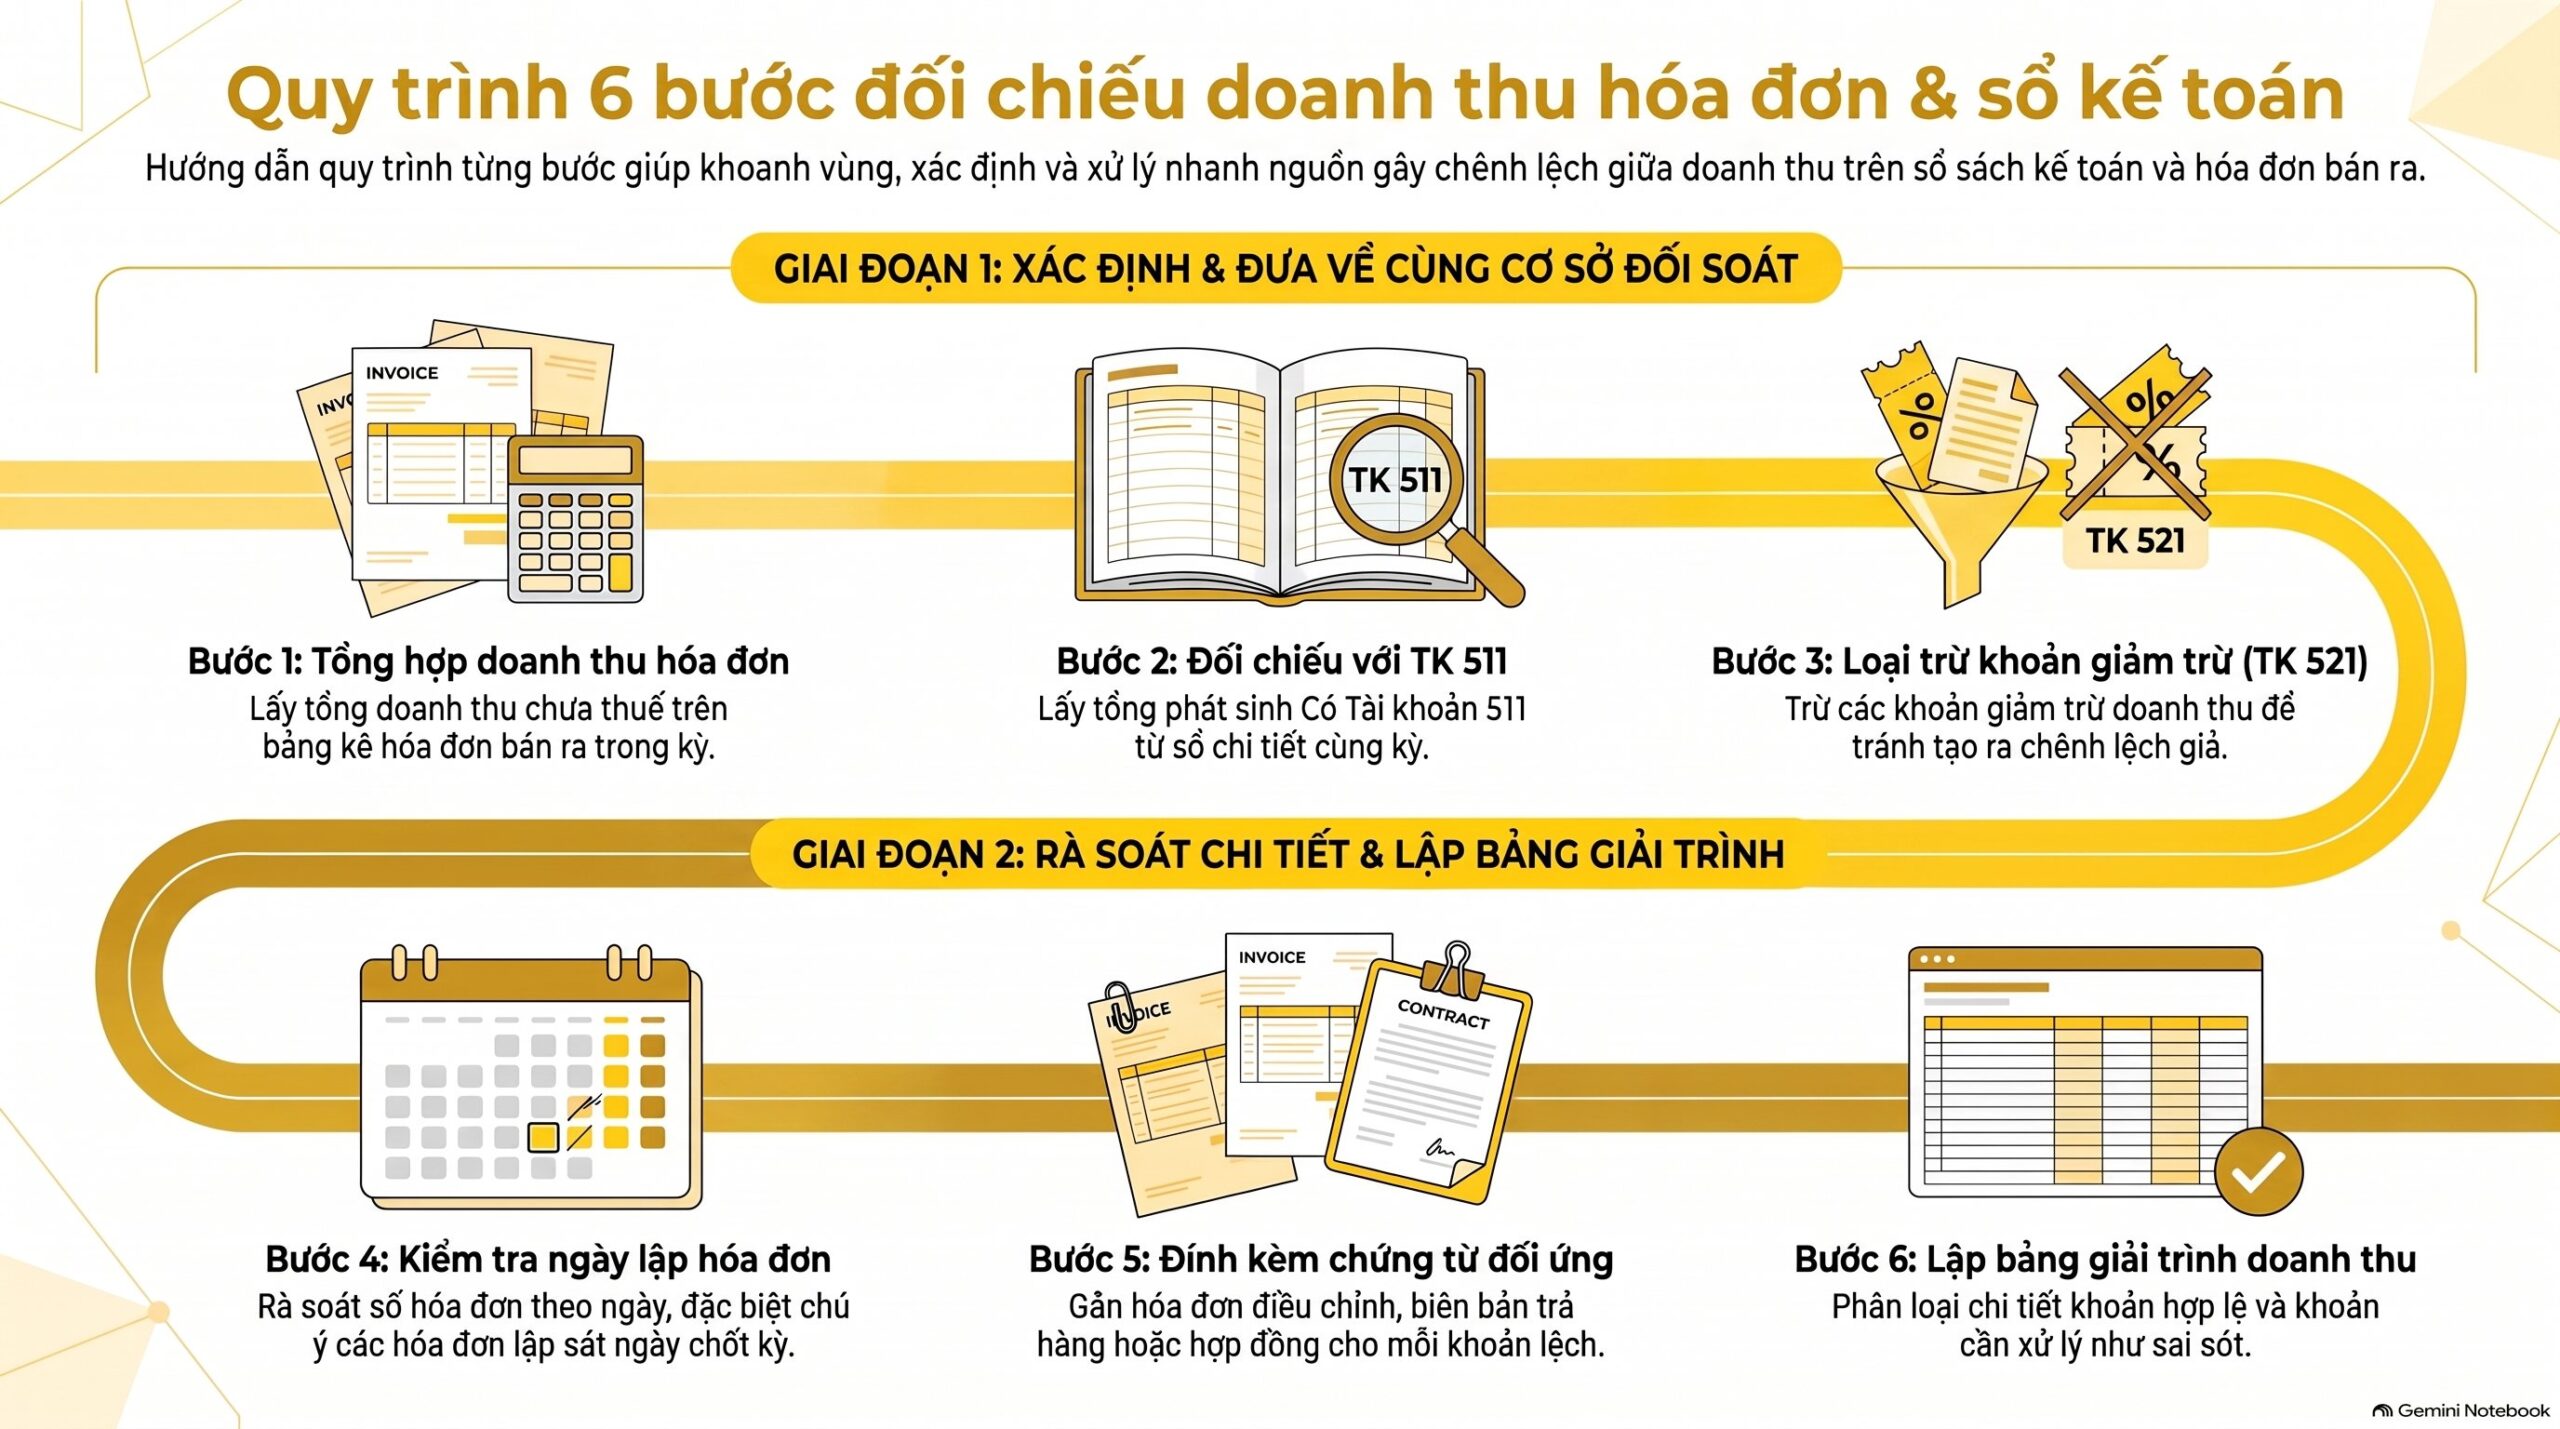
Bạn đối chiếu theo 6 bước, từ tổng đến chi tiết, để khoanh vùng nhanh nguồn lệch khi doanh thu trên sổ sách không khớp hóa đơn.
- Với doanh thu trên sổ sách không khớp hóa đơn, lấy tổng doanh thu chưa thuế trên bảng kê hóa đơn bán ra của kỳ.
- Lấy tổng phát sinh Có Tài khoản 511 của cùng kỳ từ sổ chi tiết, để xác định mức doanh thu trên sổ sách không khớp hóa đơn.
- Trừ các khoản giảm trừ doanh thu đã ghi ở Tài khoản 521 để so cùng cơ sở, tránh doanh thu trên sổ sách không khớp hóa đơn giả.
- Rà số hóa đơn theo ngày, tìm nguồn gây doanh thu trên sổ sách không khớp hóa đơn, nhất là hóa đơn lập sát ngày chốt kỳ.
- Với mỗi khoản thuộc doanh thu trên sổ sách không khớp hóa đơn, gắn một chứng từ: hóa đơn điều chỉnh, biên bản trả hàng, hợp đồng.
- Lập bảng giải trình doanh thu trên sổ sách không khớp hóa đơn, ghi rõ khoản nào hợp lệ, khoản nào cần điều chỉnh.
Sau bước 6, nếu còn chênh lệch không giải thích được, đó mới là doanh thu trên sổ sách không khớp hóa đơn cần xử lý như sai sót. Bài cách đối soát doanh thu sàn thương mại điện tử: 5 bước mới nhất 2026 giúp bạn làm bước 1 và 2 với dữ liệu sàn.
Trường hợp nào doanh thu trên sổ sách không khớp hóa đơn khác đi?
Doanh thu trên sổ sách không khớp hóa đơn có ba nhóm ngoại lệ hay gặp ở khách đa sàn, và chúng là chỗ cách làm chung chung dễ sai.
Đơn hoàn, đơn hủy trên sàn. Sàn ghi nhận đơn hoàn muộn vài ngày, nên cuối kỳ sổ đã ghi giảm trừ mà hóa đơn chưa điều chỉnh, gây doanh thu trên sổ sách không khớp hóa đơn. Khi xử lý hồ sơ khách đa sàn, VAR eCOM ghi nhận đây là nguồn lệch lặp lại nhiều nhất.
Doanh thu sàn khác tiền thực nhận. Trong hồ sơ VAR eCOM đã xử lý, doanh thu trên báo cáo sàn gồm cả voucher, phí, khoản trợ giá, nên không dùng số tiền về tài khoản để so với hóa đơn. Với doanh thu trên sổ sách không khớp hóa đơn ở sàn, xem thêm bài đơn hàng hoàn có bị tính thuế không.
Hộ kinh doanh. Quy trình kiểm tra theo Quyết định 1161/QĐ-CT của Cục Thuế có bước đối chiếu dữ liệu hóa đơn điện tử với doanh thu kê khai và với dữ liệu bên thứ ba như sàn, đơn vị vận chuyển, ngân hàng. Đó là lý do doanh thu trên sổ sách không khớp hóa đơn ở hộ kinh doanh dễ bị yêu cầu giải trình hơn.
Giải trình chênh lệch doanh thu với cơ quan thuế thế nào?
Bạn giải trình doanh thu trên sổ sách không khớp hóa đơn bằng bảng đối chiếu kèm chứng từ cho từng khoản lệch, không giải trình bằng tổng. Với doanh thu trên sổ sách không khớp hóa đơn, cơ quan thuế muốn biết nội dung chênh lệch, kỳ phát sinh và tài liệu chứng minh.
Quyết định 1161/QĐ-CT ngày 14/08/2026 của Cục Thuế nêu rõ: khi doanh thu hóa đơn lớn hơn doanh thu kê khai, cơ quan thuế có thể đề xuất yêu cầu giải trình, bổ sung tài liệu. Đây là cơ sở để bạn chuẩn bị hồ sơ giải trình doanh thu trên sổ sách không khớp hóa đơn trước khi bị mời làm việc.
Nếu giải trình doanh thu trên sổ sách không khớp hóa đơn xong mà xác định kê khai thiếu, bạn khai bổ sung. Theo khoản 5 Điều 12 Luật Quản lý thuế 108/2025/QH15, thời hạn khai bổ sung là 05 năm kể từ ngày hết hạn nộp hồ sơ khai thuế của kỳ có sai sót. Việc này phải thực hiện trước khi cơ quan thuế công bố quyết định thanh tra, kiểm tra.
Các bước lập công văn giải trình doanh thu trên sổ sách không khớp hóa đơn xem tại công văn giải trình lệch thuế sàn TMĐT: 6 bước chuẩn mới nhất 2026. Hồ sơ càng gọn thì doanh thu trên sổ sách không khớp hóa đơn càng ít bị kéo dài.
Câu hỏi thường gặp về doanh thu trên sổ sách không khớp hóa đơn
Doanh thu kê khai thuế lệch doanh thu kế toán có phải điều chỉnh không?
Tùy nguyên nhân của doanh thu trên sổ sách không khớp hóa đơn. Lệch do giảm trừ doanh thu hoặc khác thời điểm có thể hợp lệ nếu có chứng từ. Chỉ phần không giải thích được mới phải khai bổ sung hoặc điều chỉnh, khi doanh thu trên sổ sách không khớp hóa đơn.
Doanh thu trên tờ khai GTGT khác báo cáo tài chính có sao không?
Doanh thu trên sổ sách không khớp hóa đơn ở mức tờ khai và báo cáo tài chính không nhất thiết là sai. Báo cáo tài chính lập từ sổ kế toán, còn tờ khai lập theo hóa đơn và quy định thuế. Bạn cần lập bảng đối chiếu để giải thích từng khoản trong doanh thu trên sổ sách không khớp hóa đơn.
Hóa đơn điều chỉnh có làm thay đổi doanh thu trên sổ không?
Có. Khi doanh thu trên sổ sách không khớp hóa đơn, hóa đơn điều chỉnh giảm đi cùng bút toán ghi giảm trừ doanh thu, nên sau khi lập, hai bên sẽ gần nhau hơn. Đây là cách xử lý phổ biến nhất khi doanh thu trên sổ sách không khớp hóa đơn.
Khai bổ sung doanh thu được thực hiện trong bao lâu?
Với doanh thu trên sổ sách không khớp hóa đơn, bạn khai bổ sung trong 05 năm kể từ ngày hết hạn nộp hồ sơ khai thuế của kỳ có sai, sót. Các điều kiện nằm tại khoản 5 Điều 12 Luật Quản lý thuế 108/2025/QH15. Bạn nên khai bổ sung sớm, trước khi có quyết định thanh tra.
Kết luận
Doanh thu trên sổ sách không khớp hóa đơn cần được tách thành từng khoản và gắn chứng từ trước khi kết luận đúng hay sai. Căn cứ chính gồm Điều 9 Nghị định 254/2026/NĐ-CP, khoản 5 Điều 10 Thông tư 91/2026/TT-BTC, Thông tư 99/2025/TT-BTC và Điều 12 Luật Quản lý thuế 108/2025/QH15.
Bạn có thể đọc tiếp Thông tư 91/2026/TT-BTC: toàn bộ quy định hóa đơn điện tử mới nhất 2026 và công văn giải trình lệch thuế sàn TMĐT để hoàn thiện hồ sơ về doanh thu trên sổ sách không khớp hóa đơn.