Mã số thuế nhà thầu là mã số thuế 10 chữ số mà doanh nghiệp Việt Nam đăng ký với cơ quan thuế để khai và nộp thay thuế cho bên nước ngoài, chẳng hạn khi trả phí cho TikTok. Văn bản pháp luật gọi mã này là mã số thuế nộp thay. Đăng ký trễ mã số thuế nhà thầu thì bị phạt theo Điều 10 Nghị định 125/2020/NĐ-CP, khung từ cảnh cáo đến 10 triệu đồng tùy số ngày trễ.
Mức 8 triệu đồng mà cán bộ thuế nêu trùng đúng mức trung bình của khung 6 đến 10 triệu đồng. Mức 11,5 triệu đồng của tờ khai trước đó cũng là mức trung bình của khung 8 đến 15 triệu đồng. Bài này chỉ rõ căn cứ, cách tính từng khoản và việc cần làm ngay khi nhận thông báo phạt mã số thuế nhà thầu.
Đăng ký trễ mã số thuế nhà thầu có bị phạt không?
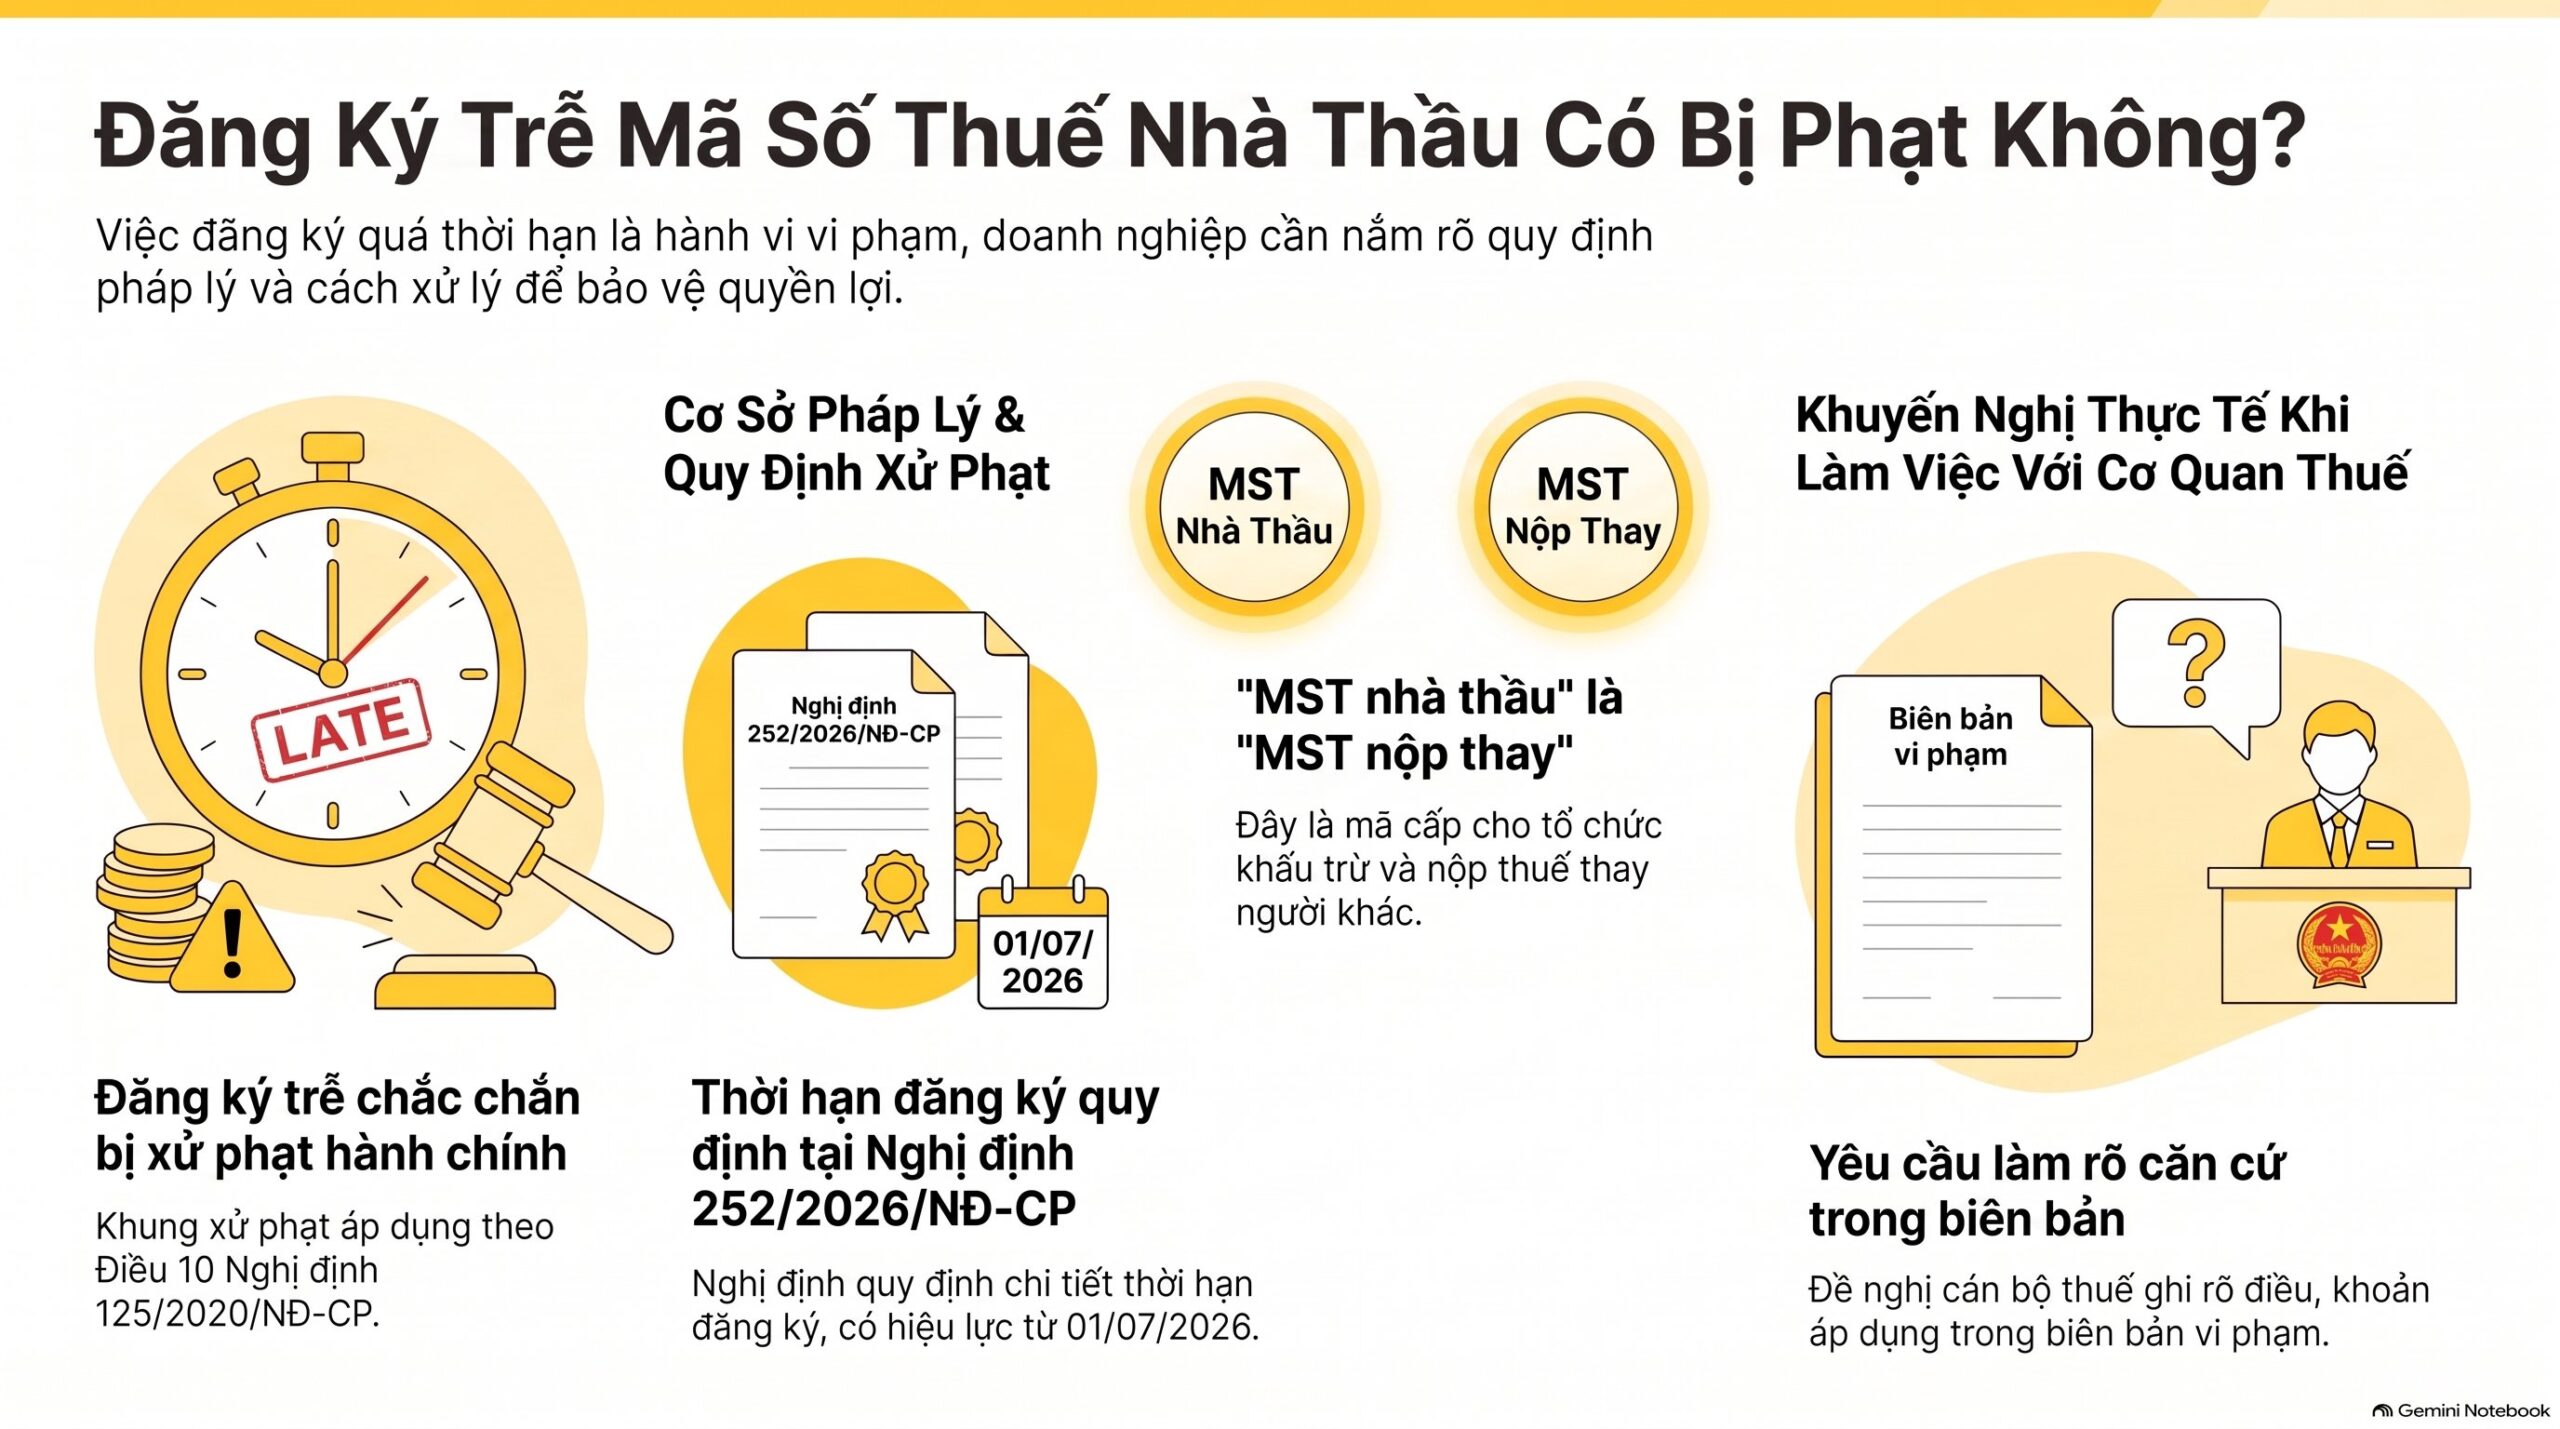
Có, đăng ký trễ mã số thuế nhà thầu là hành vi bị xử phạt hành chính về thuế. Khung phạt nằm ở Điều 10 Nghị định 125/2020/NĐ-CP, còn thời hạn đăng ký mã số thuế nhà thầu do Nghị định 252/2026/NĐ-CP quy định riêng.
Kế toán hay gọi lệch tên nên cần nói rõ ngay một câu. “Mã số thuế nhà thầu” là cách dân nghề gọi, còn văn bản pháp luật gọi là “mã số thuế nộp thay”, cấp cho tổ chức khấu trừ và nộp thay thuế của người nộp thuế khác. Hai tên cùng chỉ một việc, bài này dùng tên dân gian mã số thuế nhà thầu khi giải thích và tên pháp lý khi nêu căn cứ.
Luật Quản lý thuế 108/2025/QH15 giao thời hạn đăng ký thuế, trong đó có mã số thuế nhà thầu, cho Chính phủ quy định. Nghị định 252/2026/NĐ-CP, có hiệu lực từ ngày 01/07/2026, đã ghi thời hạn đó cho mã số thuế nhà thầu. Đăng ký mã số thuế nhà thầu quá thời hạn là hành vi mà Điều 10 Nghị định 125/2020/NĐ-CP xử phạt.
Văn bản được tra chưa có câu nào nêu đích danh mã số thuế nộp thay trong Điều 10. Vì vậy hãy yêu cầu cán bộ thuế ghi rõ điều, khoản áp dụng cho mã số thuế nhà thầu trong biên bản vi phạm hành chính.
Căn cứ pháp lý nào quy định mã số thuế nhà thầu và mức phạt?
Có năm văn bản về mã số thuế nhà thầu cần mở theo thứ tự dưới đây, cập nhật đến tháng 10/2026. Bốn văn bản đầu về mã số thuế nhà thầu cùng có hiệu lực từ ngày 01/07/2026, văn bản thứ năm là bản hợp nhất về xử phạt.
- Luật Quản lý thuế 108/2025/QH15: Điều 10 khoản 4 giao Chính phủ quy định thời hạn đăng ký thuế; Điều 11 khoản 4 giao Bộ trưởng Bộ Tài chính quy định mã số thuế của tổ chức khấu trừ, nộp thay.
- Nghị định 252/2026/NĐ-CP: Điều 6 khoản 3 điểm c quy định thời hạn đăng ký mã số thuế nhà thầu; Điều 10 quy định thời hạn nộp hồ sơ khai thuế.
- Thông tư 90/2026/TT-BTC: Điều 4 khoản 2 điểm h nêu đối tượng khấu trừ nộp thay; Điều 5 khoản 2 điểm e quy định mã số 10 chữ số; Điều 7 khoản 6 quy định hồ sơ.
- Thông tư 89/2026/TT-BTC: Điều 30 hướng dẫn khai thuế đối với nhà thầu nước ngoài, nhà thầu phụ nước ngoài.
- Nghị định 125/2020/NĐ-CP theo bản hợp nhất 27/2026/VBHN-NĐ-BTC ngày 27/08/2026, đã gộp Nghị định 310/2025/NĐ-CP có hiệu lực từ ngày 16/01/2026: Điều 10 phạt đăng ký trễ, Điều 13 phạt nộp tờ khai trễ.
Thời hạn đăng ký mã số thuế nhà thầu được viết rất ngắn trong văn bản:
> “Chậm nhất là 10 ngày làm việc kể từ ngày ký hợp đồng, văn bản hợp tác kinh doanh” (điểm c.1 khoản 3 Điều 6 Nghị định 252/2026/NĐ-CP).
Nếu việc đăng ký trễ mã số thuế nhà thầu xảy ra trước ngày 01/07/2026 thì thời hạn áp dụng là của văn bản đang có hiệu lực tại ngày đó. Bài chưa nêu số ngày của giai đoạn trước vì chưa có căn cứ đã tra, kế toán cần xác nhận kỳ phát sinh trước khi kết luận.
Mã số thuế nhà thầu phải đăng ký trong bao lâu?
Mã số thuế nhà thầu phải đăng ký tối đa 10 ngày làm việc kể từ ngày ký hợp đồng với bên nước ngoài. Nếu không ký hợp đồng thì tính từ ngày thanh toán lần đầu cho họ.
Điểm c khoản 3 Điều 6 Nghị định 252/2026/NĐ-CP chia ba trường hợp đăng ký mã số thuế nhà thầu:
- Có hợp đồng hoặc văn bản hợp tác kinh doanh: chậm nhất 10 ngày làm việc kể từ ngày ký (điểm c.1).
- Không ký hợp đồng: chậm nhất 10 ngày làm việc kể từ ngày thanh toán hoặc chi trả thu nhập lần đầu (điểm c.2).
- Không thuộc hai trường hợp trên: cùng thời hạn nộp hồ sơ khai thuế của kỳ tính thuế đầu tiên (điểm c.3).
Mã số thuế nhà thầu áp dụng cho hai nhóm bên nước ngoài. Nhóm thứ nhất là nhà thầu, nhà thầu phụ nước ngoài. Nhóm thứ hai là nhà cung cấp nước ngoài mà doanh nghiệp áp dụng phương pháp khấu trừ thuế GTGT phải khấu trừ và nộp thay (điểm h.1 và h.2 khoản 2 Điều 4 Thông tư 90/2026/TT-BTC).
Mã số thuế nhà thầu của TikTok thuộc nhóm nào còn tùy hợp đồng và loại dịch vụ thực tế, nên bài này ghi [chưa rõ] và không tự xếp loại. Hồ sơ đăng ký mã số thuế nhà thầu của hai nhóm khác nhau chút ít, xem bảng ở mục hồ sơ bên dưới.
Mức phạt đăng ký trễ mã số thuế nhà thầu là bao nhiêu?
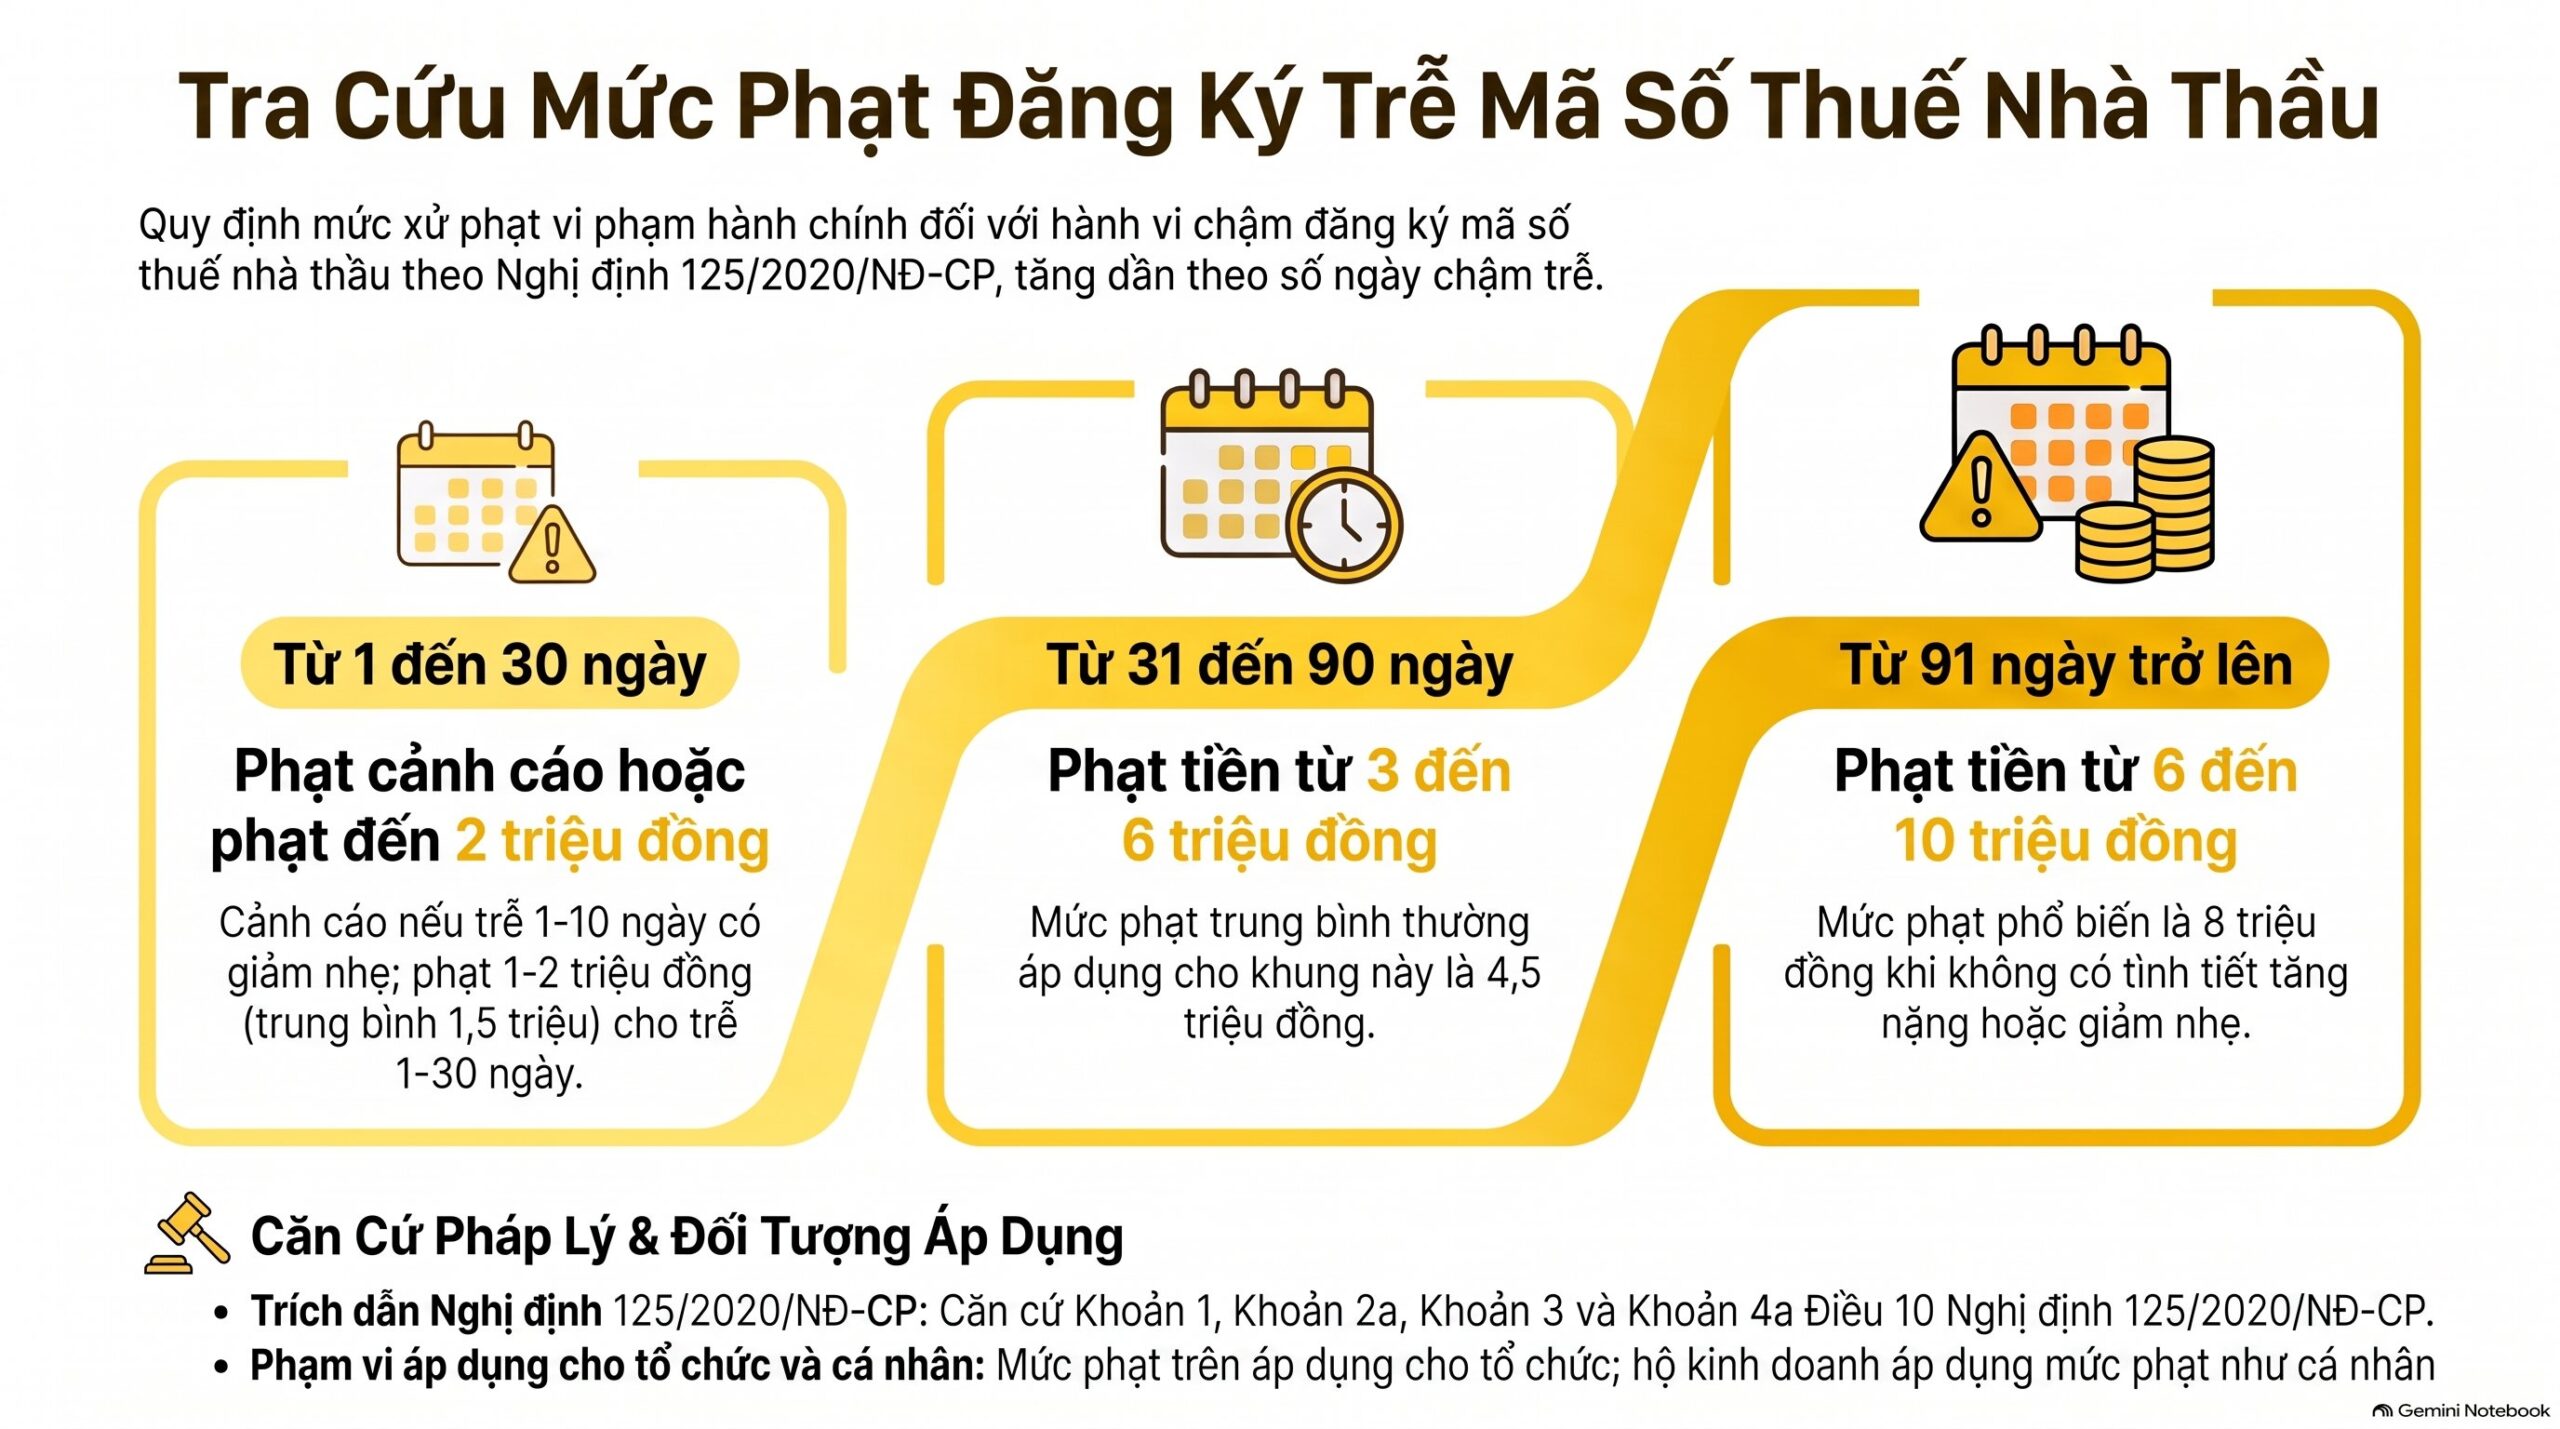
Mức phạt đăng ký trễ mã số thuế nhà thầu đi từ cảnh cáo đến 10 triệu đồng, tùy số ngày trễ. Trễ từ 91 ngày trở lên bị phạt từ 6 đến 10 triệu đồng, và mức cụ thể thường là 8 triệu đồng khi không có tình tiết giảm nhẹ hoặc tăng nặng.
| Số ngày đăng ký trễ | Khung phạt đối với tổ chức | Mức trung bình của khung |
|---|---|---|
| 1 đến 10 ngày và có tình tiết giảm nhẹ | Cảnh cáo | Không phạt tiền |
| 1 đến 30 ngày (không thuộc cảnh cáo) | 1.000.000 đến 2.000.000 đồng | 1.500.000 đồng |
| 31 đến 90 ngày | 3.000.000 đến 6.000.000 đồng | 4.500.000 đồng |
| 91 ngày trở lên | 6.000.000 đến 10.000.000 đồng | 8.000.000 đồng |
Nguồn của bảng mức phạt mã số thuế nhà thầu là khoản 1, khoản 2 điểm a, khoản 3 và khoản 4 điểm a Điều 10 Nghị định 125/2020/NĐ-CP. Các mức này áp dụng cho tổ chức, hộ kinh doanh áp mức như cá nhân (khoản 4 Điều 7).
Vì sao cán bộ thuế đưa ra mức 8 triệu đồng cho mã số thuế nhà thầu?
Vì 8 triệu đồng phạt mã số thuế nhà thầu là trung bình của khung 6 đến 10 triệu đồng. Khoản 4 Điều 7 quy định mức phạt cụ thể cho một hành vi vi phạm thủ tục thuế là mức trung bình của khung.
Mỗi tình tiết giảm nhẹ giảm 10% mức trung bình, nên một tình tiết giảm nhẹ đưa mức phạt xuống 7.200.000 đồng. Một tình tiết tăng nặng đưa mức phạt lên 8.800.000 đồng. Từ hai tình tiết giảm nhẹ trở lên thì áp mức tối thiểu 6.000.000 đồng, từ hai tình tiết tăng nặng trở lên thì áp mức tối đa 10.000.000 đồng.
Mức 11,5 triệu đồng của tờ khai mã số thuế nhà thầu đến từ đâu?
Từ khoản 4 Điều 13 Nghị định 125/2020/NĐ-CP, khung 8 đến 15 triệu đồng cho nhiều hành vi, trong đó có nộp hồ sơ khai thuế trễ từ 61 đến 90 ngày. Trung bình của khung này đúng bằng 11,5 triệu đồng, tức cơ quan thuế chưa tính tình tiết nào.
Đã bị phạt tờ khai nhà thầu 11,5 triệu thì có bị phạt đăng ký trễ mã số thuế nhà thầu nữa không?
Có thể bị phạt thêm, vì đăng ký trễ mã số thuế nhà thầu và nộp tờ khai trễ là hai hành vi khác nhau, mỗi hành vi một khung phạt riêng.
Khoản 3 Điều 5 Nghị định 125/2020/NĐ-CP quy định thực hiện nhiều hành vi thì bị xử phạt từng hành vi. Các ngoại lệ chỉ gồm khai sai nhiều chỉ tiêu cùng ngày, chậm nhiều hồ sơ khai của cùng một sắc thuế cùng ngày, và chậm nhiều báo cáo cùng loại về hóa đơn.
Đăng ký trễ mã số thuế nhà thầu thuộc Điều 10, nộp tờ khai trễ thuộc Điều 13, nên không rơi vào ngoại lệ nào để gộp. Khoản 5 Điều 8 tính thời hạn “được coi là chưa bị xử phạt” theo từng hành vi, nên việc đã bị phạt tờ khai không xóa việc bị phạt đăng ký mã số thuế nhà thầu.
Sáu việc nên làm ngay khi nhận thông báo phạt mã số thuế nhà thầu:
- Lấy ngày ký hợp đồng hoặc ngày thanh toán lần đầu cho bên nước ngoài, rồi đếm số ngày làm việc đã trễ đăng ký mã số thuế nhà thầu để chọn đúng dòng trong bảng phạt.
- Đọc biên bản vi phạm hành chính, xem cơ quan thuế ghi điều, khoản nào và tính mức phạt theo số ngày nào.
- Kiểm tra thời hiệu: hành vi đăng ký trễ mã số thuế nhà thầu tại Điều 10 có thời hiệu 2 năm, tính từ ngày người nộp thuế thực hiện đăng ký thuế (khoản 2 Điều 8).
- Rà tình tiết giảm nhẹ theo pháp luật về xử lý vi phạm hành chính (khoản 1 Điều 6), vì mỗi tình tiết giảm 10% mức trung bình.
- Xem doanh nghiệp có làm theo văn bản hướng dẫn của cơ quan thuế về nội dung xác định nghĩa vụ thuế hay không, nếu có thì xét khoản 2 Điều 9.
- Nộp phạt đúng hạn để tránh tiền chậm nộp phạt, mức 0,05% mỗi ngày trên số tiền phạt chậm nộp (điểm a khoản 1 Điều 42).
Hồ sơ đăng ký mã số thuế nhà thầu gồm những giấy tờ nào?
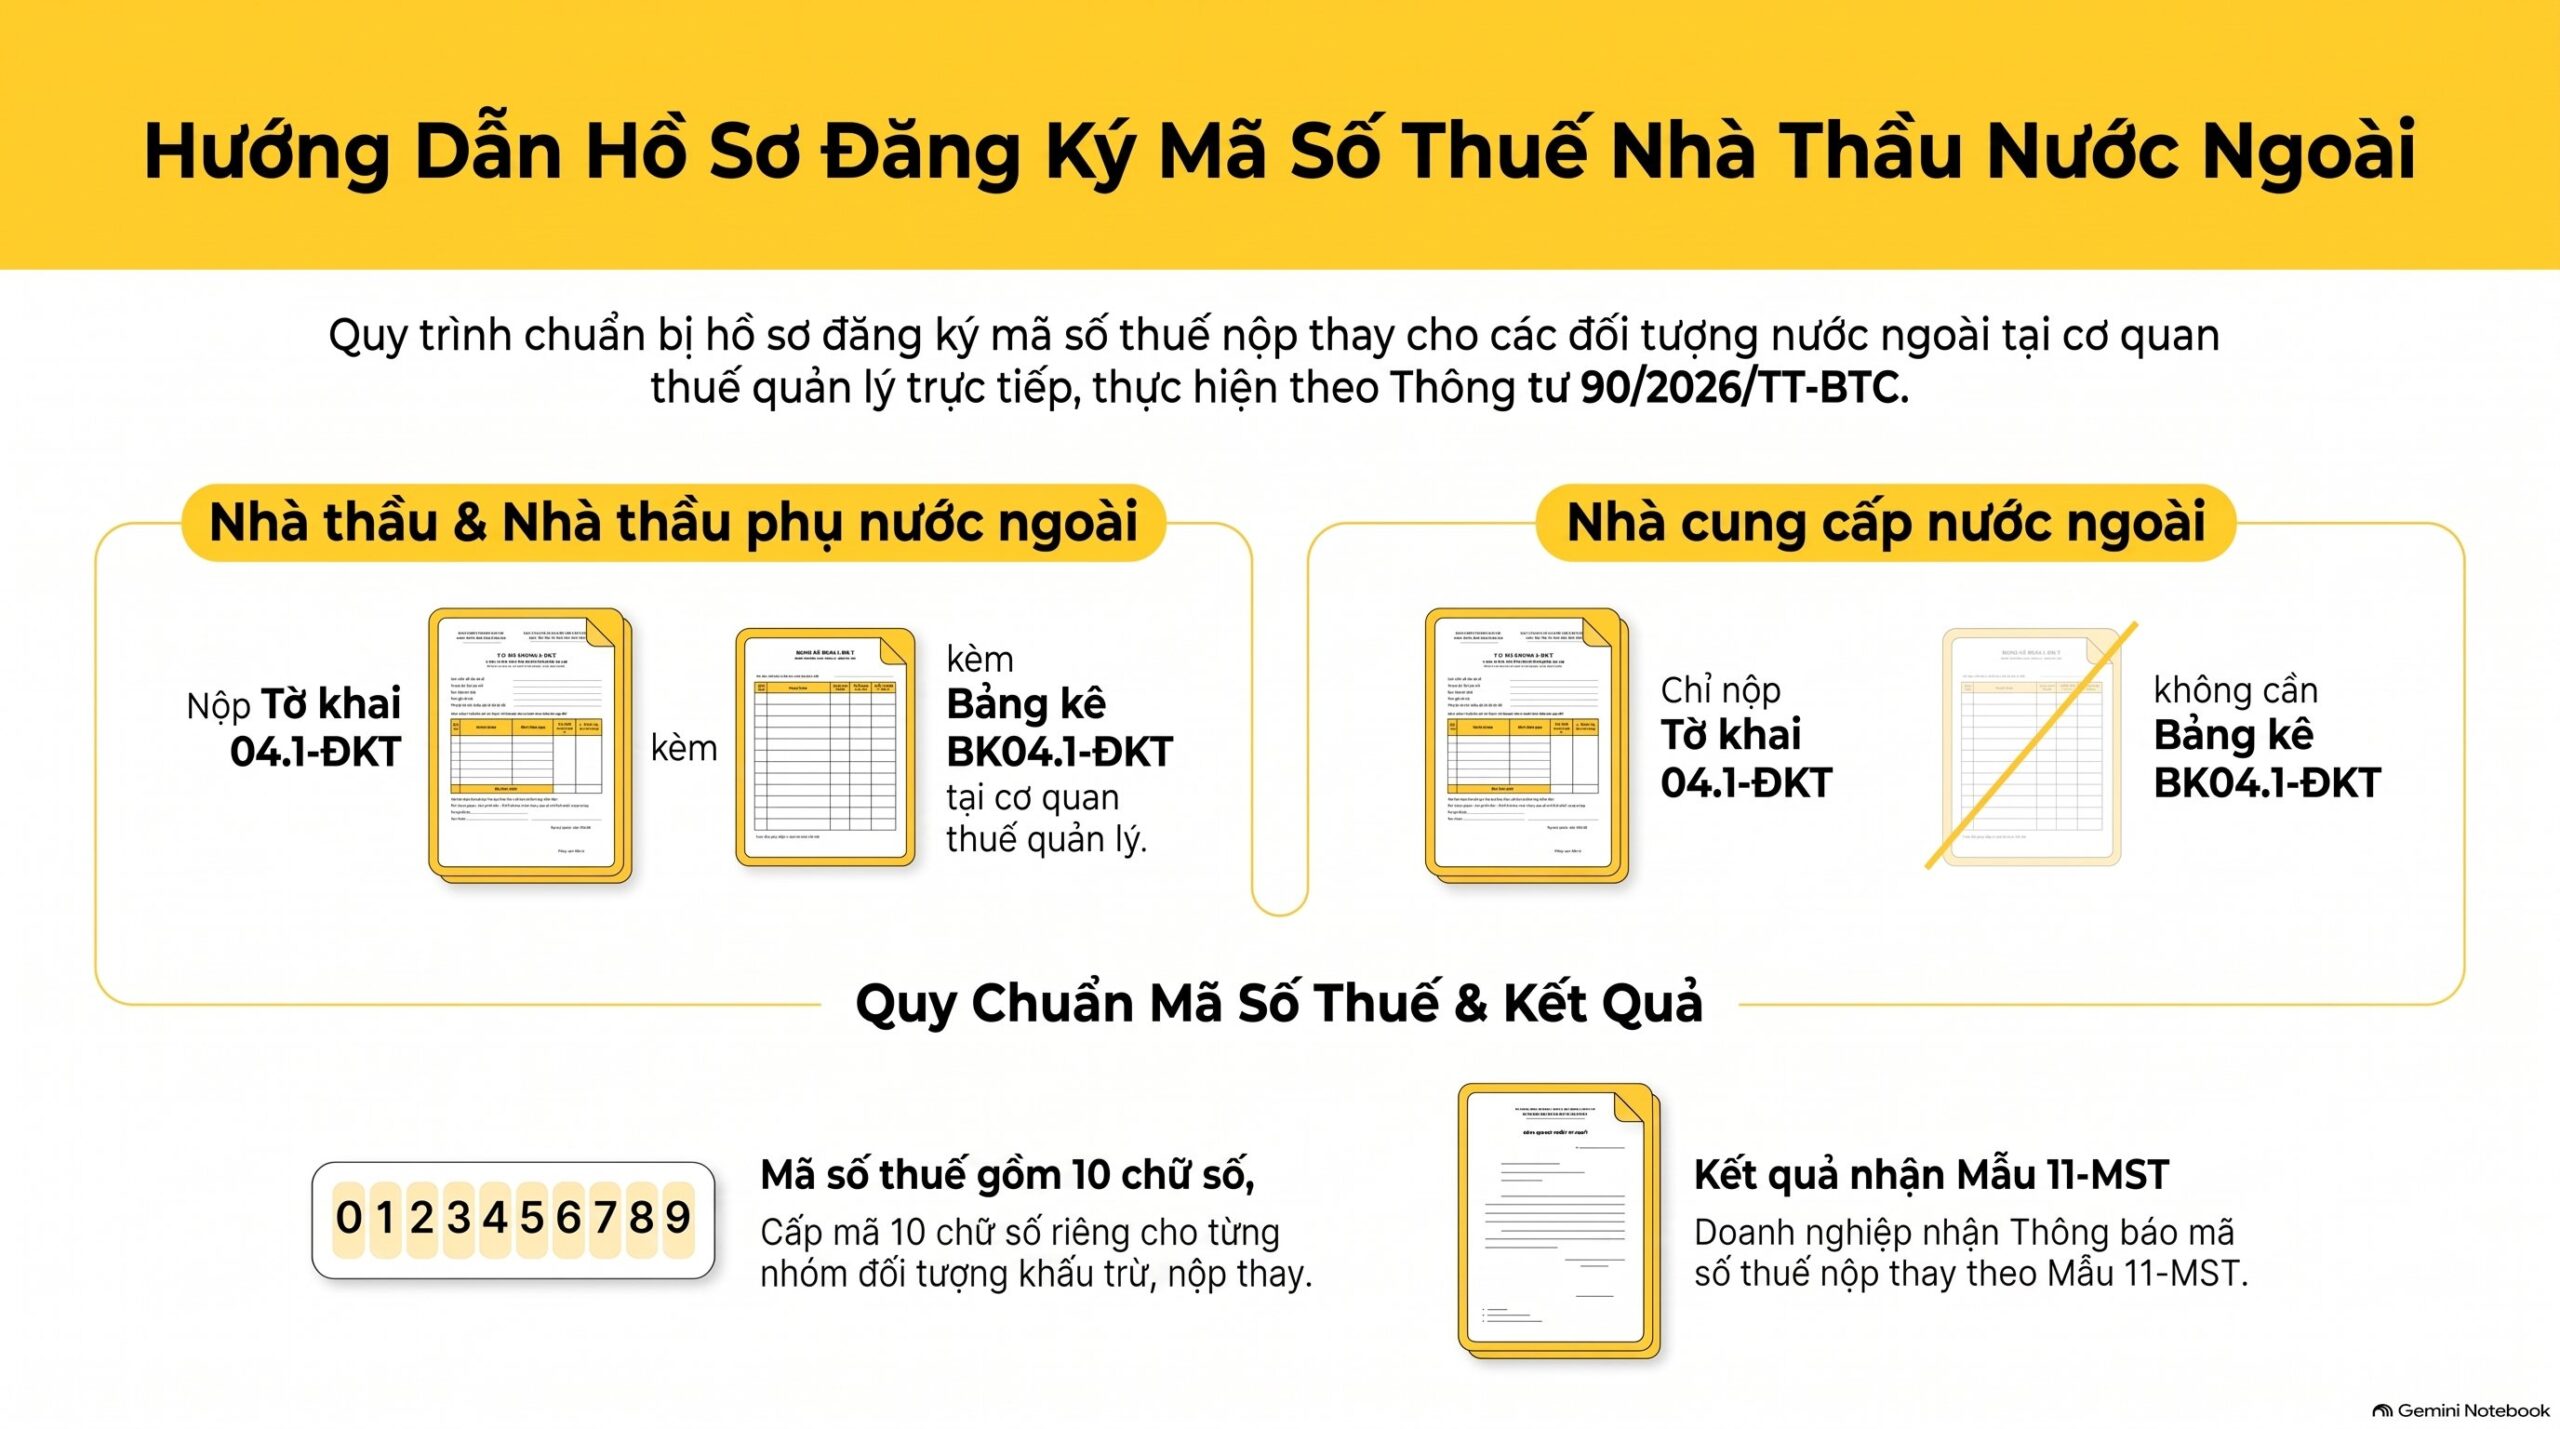
Hồ sơ đăng ký mã số thuế nhà thầu gồm Tờ khai đăng ký thuế mẫu 04.1-ĐKT, kèm Bảng kê BK04.1-ĐKT nếu khấu trừ cho nhà thầu nước ngoài. Doanh nghiệp nộp hồ sơ mã số thuế nhà thầu tại cơ quan thuế quản lý trực tiếp và nhận Thông báo mã số thuế nộp thay mẫu 11-MST.
| Nhóm bên nước ngoài | Biểu mẫu phải nộp | Nơi nộp | Kết quả nhận |
|---|---|---|---|
| Nhà thầu, nhà thầu phụ nước ngoài (điểm a khoản 6 Điều 7) | Tờ khai 04.1-ĐKT và Bảng kê BK04.1-ĐKT | Cơ quan thuế quản lý trực tiếp | Thông báo mã số thuế nộp thay, mẫu 11-MST |
| Nhà cung cấp nước ngoài (điểm b khoản 6 Điều 7) | Chỉ Tờ khai 04.1-ĐKT, không nộp Bảng kê BK04.1-ĐKT | Cơ quan thuế quản lý trực tiếp | Thông báo mã số thuế nộp thay, mẫu 11-MST |
Mã số thuế nhà thầu gồm 10 chữ số, và doanh nghiệp được cấp mã riêng cho mỗi nhóm đối tượng được khấu trừ, nộp thay (điểm e khoản 2 Điều 5 Thông tư 90/2026/TT-BTC). Thông báo kết quả cấp mã số thuế nhà thầu theo mẫu 11-MST được quy định tại khoản 2 Điều 8 cùng thông tư.
Bài chưa hướng dẫn từng ô của mẫu 04.1-ĐKT vì chưa có bản hướng dẫn điền riêng, kế toán xem mẫu trong phụ lục Thông tư 90/2026/TT-BTC. Thao tác thực tế có ở bài đăng ký mã số thuế nhà thầu TikTok.
Hạch toán và kê khai tiền phạt mã số thuế nhà thầu vào đâu?
Tiền phạt vi phạm hành chính do đăng ký trễ mã số thuế nhà thầu hạch toán vào tài khoản 811, chi phí khác, theo Phụ lục 2b Thông tư 99/2025/TT-BTC có hiệu lực từ ngày 01/01/2026. Bút toán khi nộp phạt mã số thuế nhà thầu:
- Nợ TK 811: Chi phí khác
- Có TK 111, 112, 338 (tùy khoản phạt nộp bằng tiền hay còn phải trả), và Có TK 333 (3339) nếu có
Đơn vị còn áp dụng chế độ kế toán khác thì tài khoản tương ứng theo chế độ đó, bài này ghi [chưa rõ] vì chưa đủ dữ kiện để chốt. Khoản phạt mã số thuế nhà thầu có được tính vào chi phí được trừ khi quyết toán thuế thu nhập doanh nghiệp hay không cần đối chiếu quy định hiện hành về chi phí không được trừ, bài không nêu kết luận.
Ví dụ phạt 8.000.000 đồng nộp trễ 10 ngày thì tiền chậm nộp phạt là 40.000 đồng. Sau khi có mã số thuế nhà thầu, khai thuế theo từng lần phát sinh, hạn chậm nhất là ngày thứ 10 kể từ ngày kế tiếp ngày phát sinh nghĩa vụ thuế (khoản 1 Điều 10 Nghị định 252/2026/NĐ-CP). Xem thêm trong bài kê khai thuế nhà thầu TikTok 4 bước.
Trường hợp nào khác đi?
Có bốn trường hợp làm mức phạt mã số thuế nhà thầu khác với cách tính chung ở trên:
- Trễ ngắn, có tình tiết giảm nhẹ: đăng ký trễ mã số thuế nhà thầu từ 1 đến 10 ngày và có tình tiết giảm nhẹ thì chỉ bị cảnh cáo (điểm a khoản 1 Điều 10).
- Quá thời hiệu: đăng ký mã số thuế nhà thầu xong quá 2 năm thì hết thời hiệu xử phạt. Tiền thuế thiếu vẫn bị truy thu trong mười năm trở về trước kể từ ngày phát hiện (điểm a khoản 6 Điều 8).
- Nhiều bên nước ngoài: doanh nghiệp trả phí cho nhiều nền tảng thuộc các nhóm khác nhau được cấp mã số thuế nhà thầu cho mỗi nhóm (điểm e khoản 2 Điều 5 Thông tư 90/2026/TT-BTC).
- Hộ kinh doanh: áp mức phạt như cá nhân, bằng một nửa mức của tổ chức (khoản 4 Điều 7 và khoản 5 Điều 5).
Khi rà hồ sơ khách bán hàng đa sàn, VAR eCOM khuyến nghị lập bảng theo dõi mã số thuế nhà thầu theo ngày ký hợp đồng và ngày thanh toán đầu tiên cho từng nhà cung cấp nước ngoài. Bảng này cho biết ngay hạn 10 ngày làm việc của mã số thuế nhà thầu và giúp đối chiếu số ngày trễ khi cơ quan thuế lập biên bản.
Câu hỏi thường gặp
Dạ cho em hỏi, bên em đăng ký trể mã số thuế nhà thầu ( Tiktok), giờ cán bộ thuế kêu lên phạt trể đăng ký MST Nhà thầu với mức phạt là 8tr, mặc dù trước đây cty bị phạt trể tờ khai thuế nhà thầu là 11.5tr rồi ạ, có anh chị nào gặp trường hợp này không ạ, em cảm ơn
Mức 8 triệu đồng khớp với trung bình của khung 6 đến 10 triệu đồng khi đăng ký mã số thuế nhà thầu trễ từ 91 ngày trở lên. Mức 11,5 triệu đồng khớp với trung bình khung 8 đến 15 triệu đồng của tờ khai. Hai khoản là hai hành vi khác nhau nên không gộp, việc cần làm là đối chiếu số ngày trễ, thời hiệu 2 năm và tình tiết giảm nhẹ.
Mã số thuế nhà thầu TikTok có phải là mã số thuế của công ty không?
Không, mã số thuế nhà thầu là mã số thuế nộp thay gồm 10 chữ số, cấp riêng để doanh nghiệp khai và nộp thay thuế cho bên nước ngoài. Doanh nghiệp được cấp mã số thuế nhà thầu riêng cho mỗi nhóm đối tượng được khấu trừ, nộp thay.
Khai thuế sau khi có mã số thuế nhà thầu theo từng lần hay theo tháng?
Khai thuế sau khi có mã số thuế nhà thầu mặc định theo từng lần phát sinh, hạn chậm nhất là ngày thứ 10 kể từ ngày kế tiếp ngày phát sinh nghĩa vụ thuế. Nếu thanh toán nhiều lần trong tháng thì được đăng ký khai theo tháng, hạn khai tháng là ngày thứ 20 của tháng tiếp theo theo khoản 2 Điều 10 Nghị định 252/2026/NĐ-CP.
Kết luận
Đăng ký trễ mã số thuế nhà thầu bị phạt theo Điều 10 Nghị định 125/2020/NĐ-CP, thời hạn đăng ký là 10 ngày làm việc theo Điều 6 Nghị định 252/2026/NĐ-CP. Mức 8 triệu đồng là mức trung bình của khung 6 đến 10 triệu đồng, và hai khoản phạt đăng ký mã số thuế nhà thầu và phạt tờ khai được tính riêng.
Trước khi nộp phạt, hãy kiểm số ngày trễ, thời hiệu 2 năm và tình tiết giảm nhẹ của mã số thuế nhà thầu. Văn bản gốc có thể tra tại Cổng thông tin Chính phủ và Tổng cục Thuế. VAR eCOM tổng hợp các bài liên quan về mã số thuế nhà thầu để kế toán đối chiếu nhanh, gồm mã chương thuế nhà thầu TikTok và bảng kê 08-MST.