Bán hàng ngoài sàn có phải đóng thuế không là câu hỏi có đáp án dứt khoát: Có. Doanh thu bán ngoài sàn — qua Facebook, Zalo, website, khách quen đặt trực tiếp — không nằm trong cơ chế sàn khấu trừ, nộp thuế thay, nên người bán phải tự kê khai và nộp thuế cho phần này.
Từ 01/07/2026, Nghị định 252/2026/NĐ-CP hướng dẫn Luật Quản lý thuế 108/2025/QH15 thay thế Nghị định 117/2025/NĐ-CP, nhưng giữ nguyên nguyên tắc: sàn chỉ khấu trừ, nộp thay cho giao dịch phát sinh trên nền tảng có chức năng đặt hàng và thanh toán. Bài này hướng dẫn kế toán viên ghi hóa đơn, hạch toán và kê khai đúng phần doanh thu ngoài sàn.
Bán hàng ngoài sàn có phải đóng thuế không?
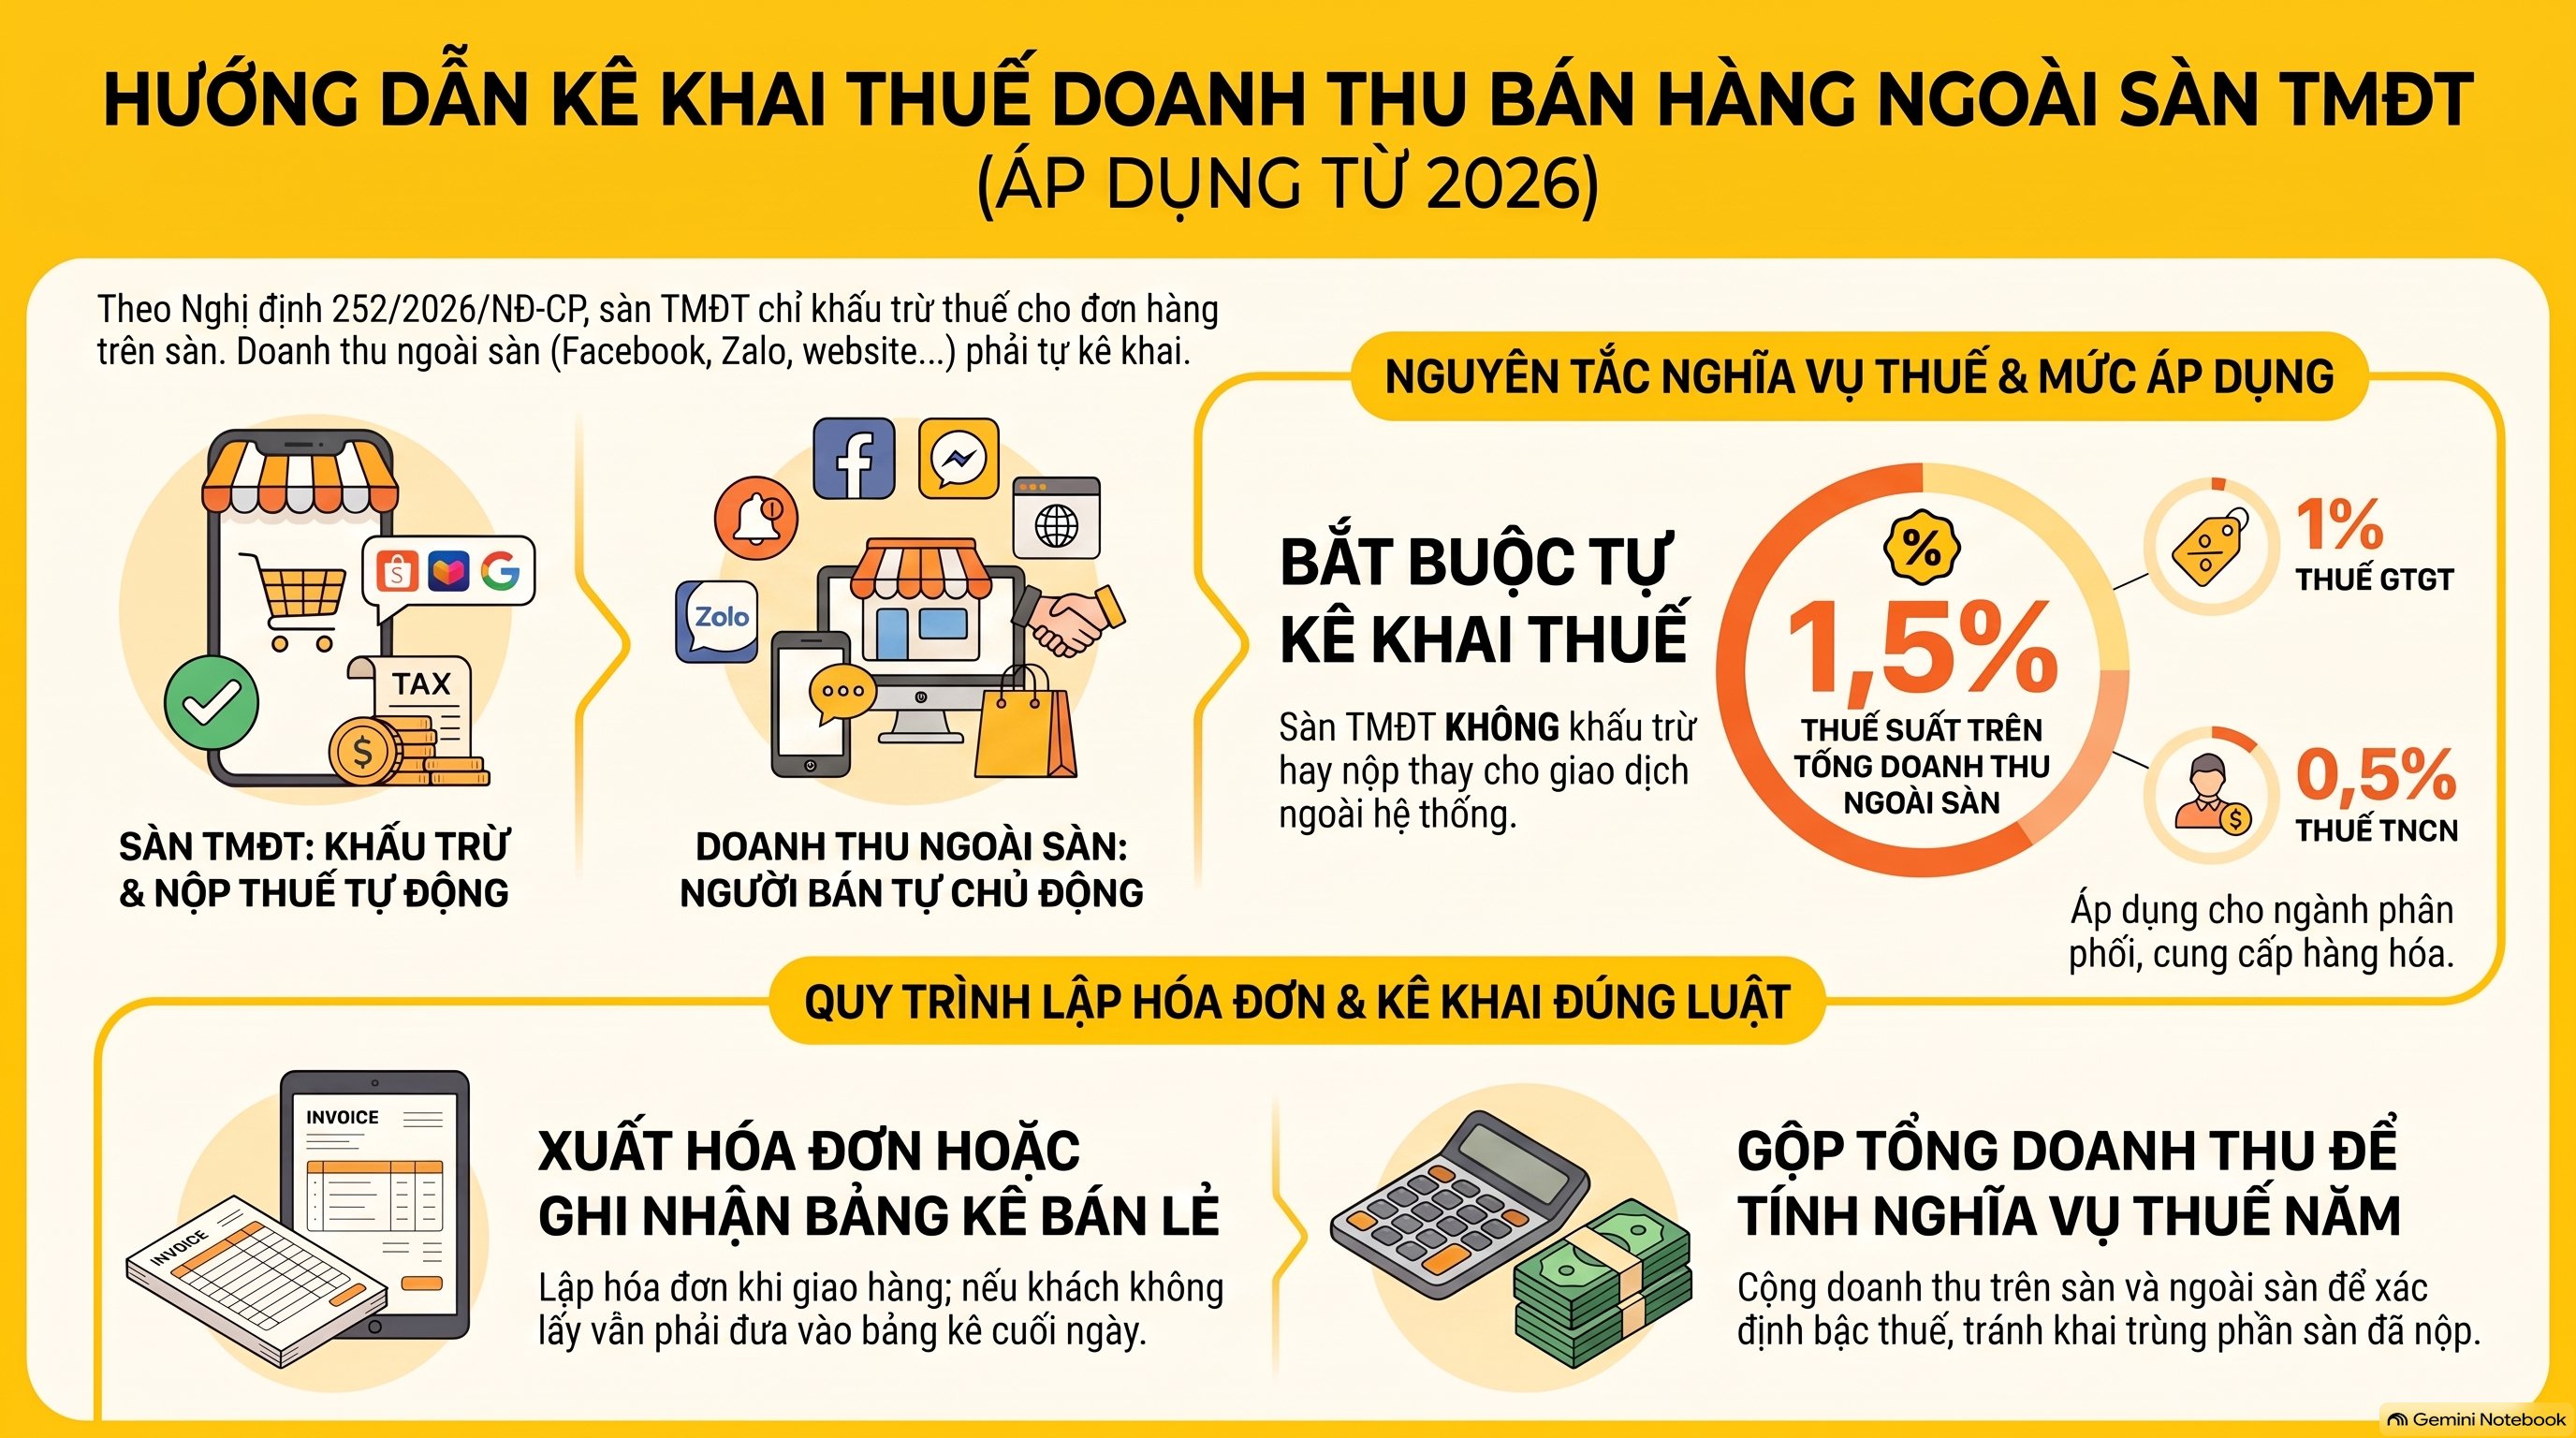
Có. Doanh thu bán hàng ngoài sàn phải kê khai và nộp thuế như doanh thu kinh doanh thông thường — sàn thương mại điện tử không khấu trừ, không nộp thay cho phần này. Nguyên tắc này áp dụng cho mọi hộ kinh doanh, cá nhân kinh doanh và doanh nghiệp đang bán song song trên sàn và ngoài sàn.
Cơ chế sàn khấu trừ, nộp thuế thay chỉ bao trùm giao dịch khách đặt hàng và thanh toán ngay trên nền tảng sàn. Khi khách nhắn tin ngoài sàn, chuyển khoản thẳng cho người bán hoặc trả tiền mặt khi nhận hàng ngoài hệ thống sàn, giao dịch đó nằm ngoài phạm vi khấu trừ.
Kế toán viên cần tách bạch hai dòng doanh thu trên sổ sách: doanh thu sàn (đã bị khấu trừ) và doanh thu ngoài sàn (tự khai). Gộp nhầm hai dòng này là lỗi phổ biến nhất khi quyết toán cuối năm.
Căn cứ pháp lý nào quy định bán hàng ngoài sàn có phải đóng thuế không?
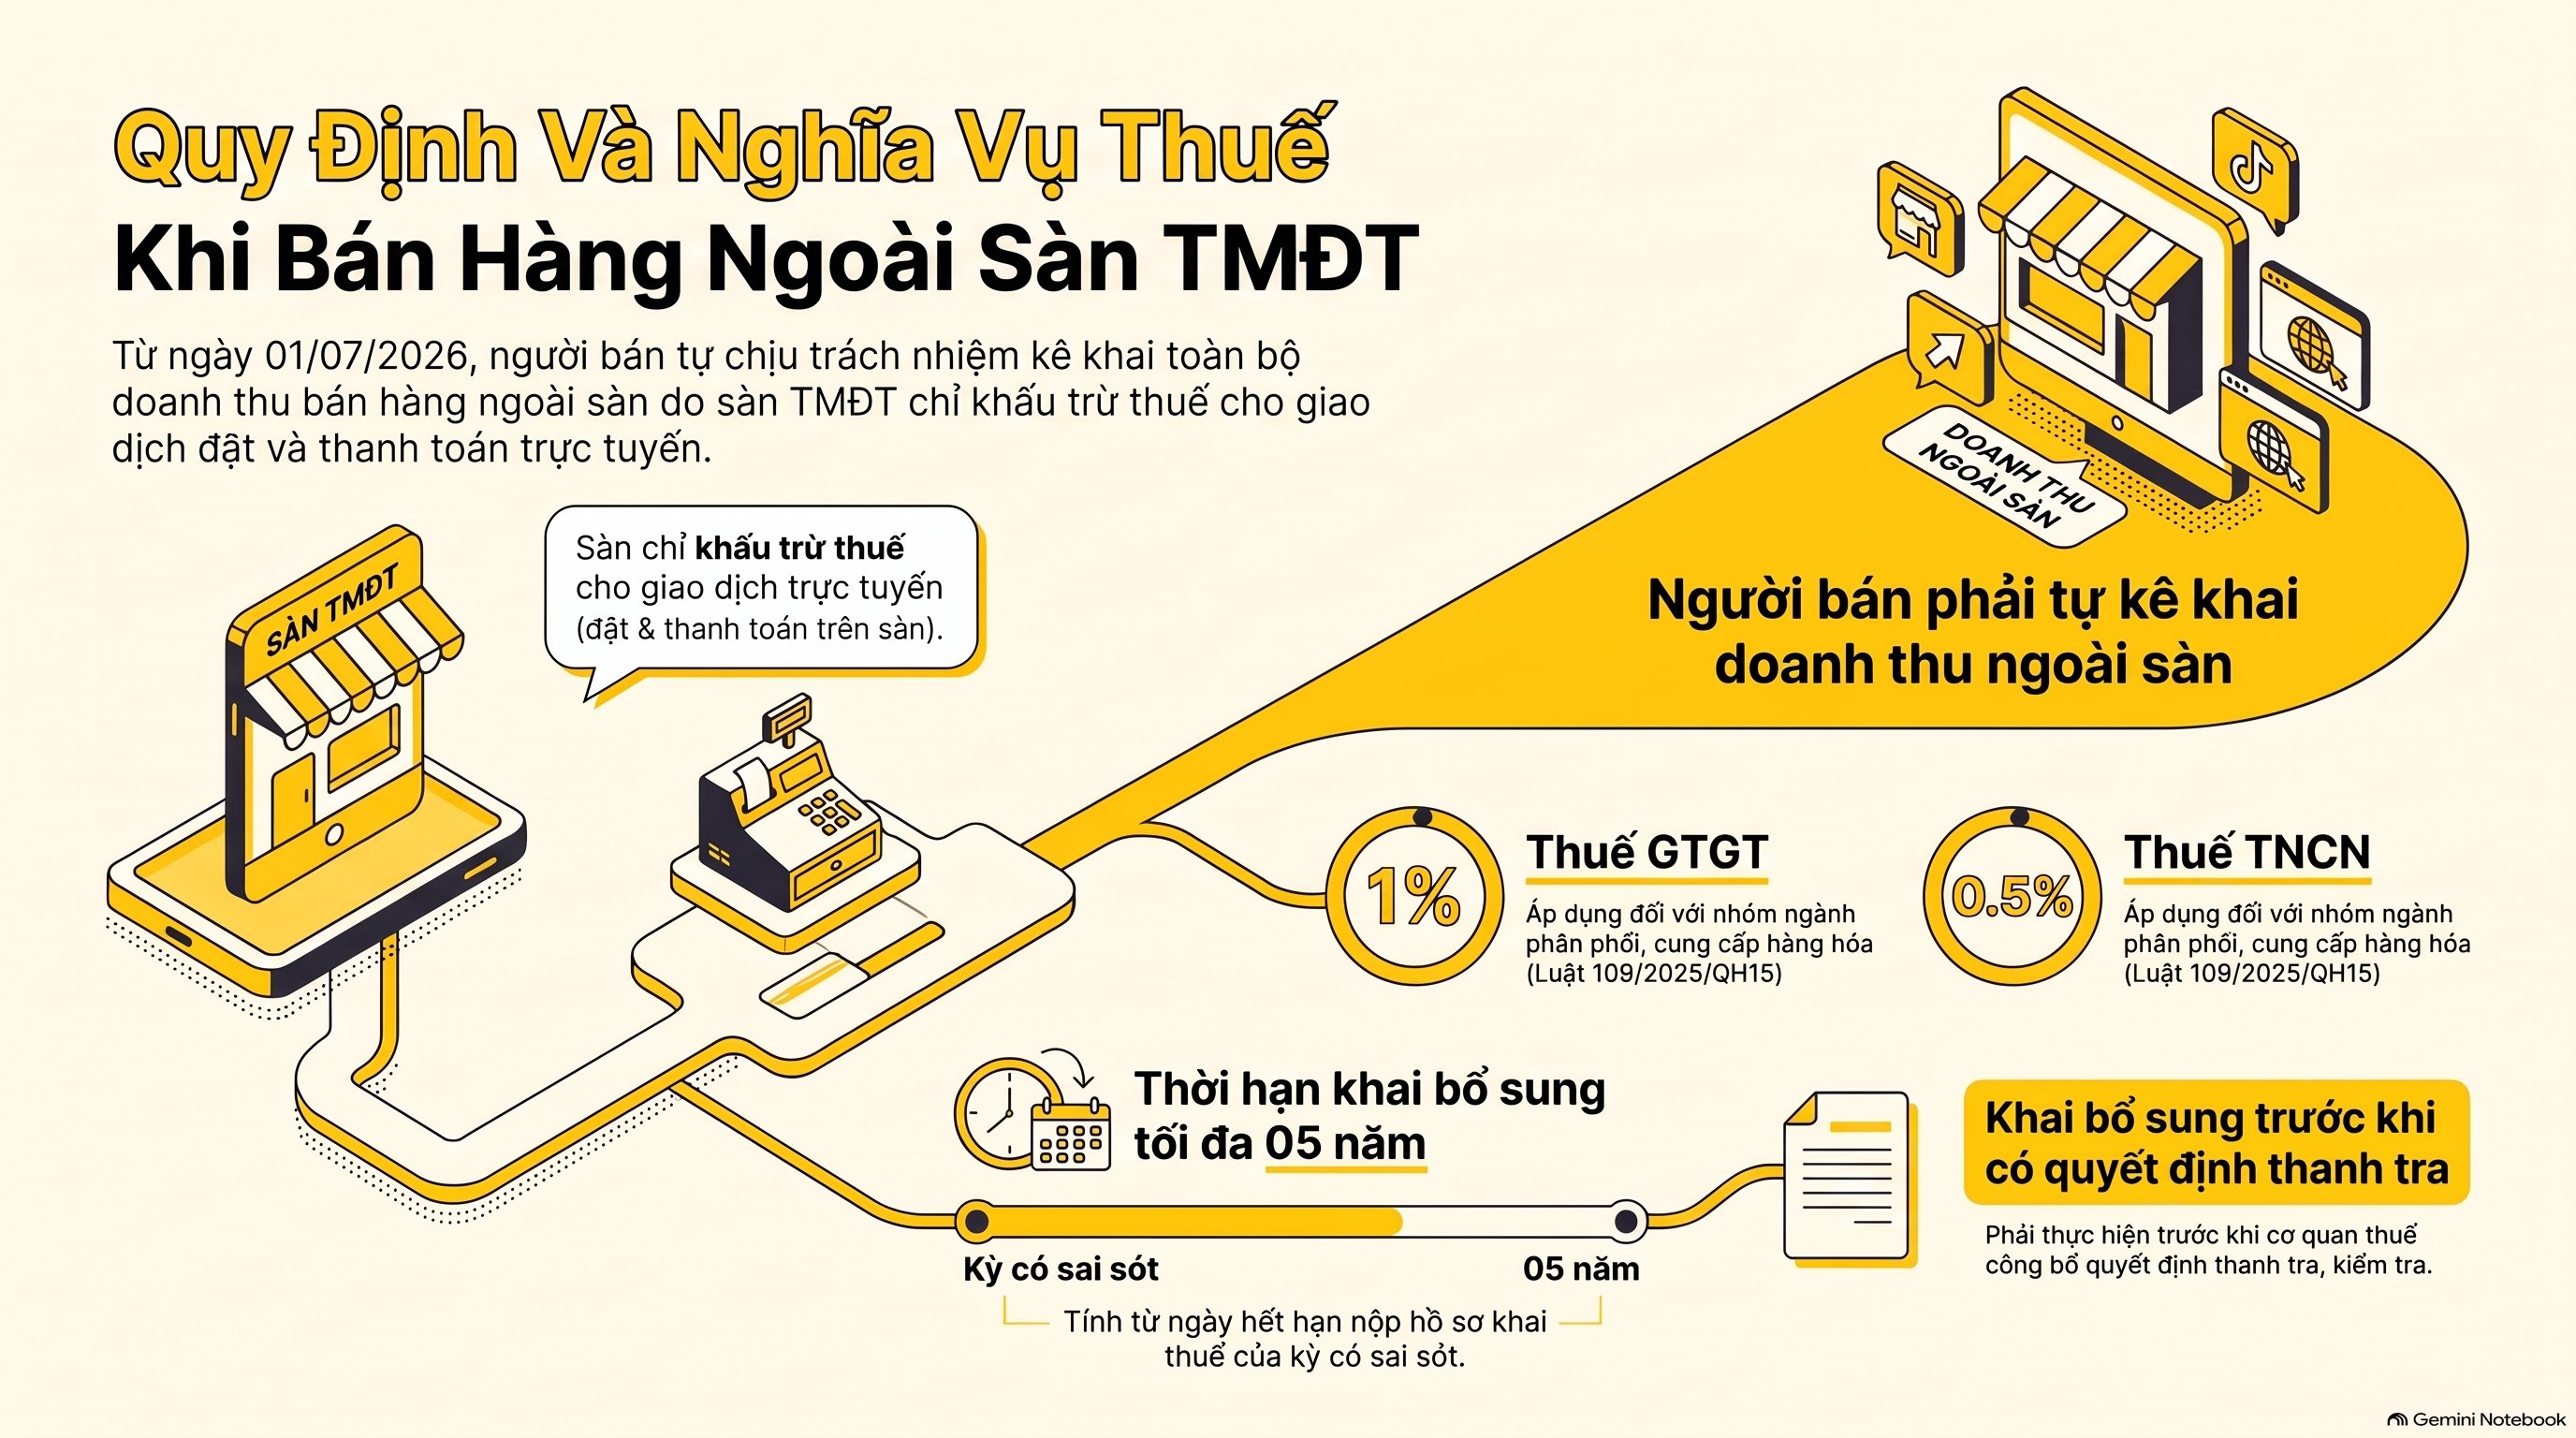
Căn cứ trực tiếp là khoản 1 Điều 43 Nghị định 252/2026/NĐ-CP, có hiệu lực từ 01/07/2026. Điều khoản này giới hạn trách nhiệm khấu trừ, nộp thay chỉ cho “chủ quản nền tảng thương mại điện tử có chức năng đặt hàng trực tuyến và chức năng thanh toán”. Giao dịch ngoài phạm vi này do người bán tự chịu trách nhiệm kê khai.
Nghị định 252/2026/NĐ-CP thay thế Nghị định 117/2025/NĐ-CP (cùng hết hiệu lực từ 01/07/2026) nhưng giữ nguyên nguyên tắc phạm vi khấu trừ này. Khi xử lý hồ sơ cho khách hàng bán đa kênh, VAR eCOM ghi nhận đây là điểm hay bị hiểu nhầm nhất: nhiều chủ shop tưởng sàn đã “lo hết” nghĩa vụ thuế.
Doanh thu ngoài sàn áp dụng tỷ lệ % tính thuế theo đúng nhóm ngành nghề. Với nhóm phân phối, cung cấp hàng hóa, mức áp dụng là 1% thuế GTGT và 0,5% thuế TNCN trên doanh thu — cùng mức tỷ lệ mà sàn vẫn dùng để khấu trừ cho giao dịch trên sàn. Đây không phải mức thuế riêng cho “hàng ngoài sàn” mà là tỷ lệ chung theo ngành nghề, áp dụng theo Luật Thuế thu nhập cá nhân 109/2025/QH15.
Có thể tra cứu thêm thông tin chính thức tại Cổng thông tin điện tử Tổng cục Thuế khi cần đối chiếu mẫu biểu hoặc thủ tục kê khai liên quan.
Về thời hạn khai bổ sung nếu phát hiện bỏ sót doanh thu ngoài sàn của kỳ trước, khoản 5 Điều 12 Luật Quản lý thuế 108/2025/QH15 cho phép khai bổ sung. Thời hạn là 05 năm kể từ ngày hết hạn nộp hồ sơ khai thuế của kỳ có sai sót. Điều kiện bắt buộc là phải khai trước khi cơ quan thuế công bố quyết định thanh tra, kiểm tra.
> “Người nộp thuế phát hiện hồ sơ khai thuế… có sai, sót thì được khai bổ sung hồ sơ khai thuế… trong thời hạn 05 năm kể từ ngày hết thời hạn nộp hồ sơ khai thuế… của kỳ tính thuế có sai, sót” — khoản 5 Điều 12 Luật Quản lý thuế 108/2025/QH15.
Ghi hóa đơn, chứng từ bán hàng ngoài sàn thế nào?
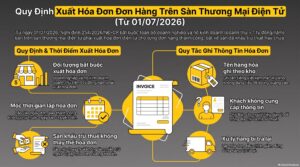
Ghi hóa đơn điện tử như một giao dịch bán hàng thông thường — không có mẫu riêng cho “đơn ngoài sàn”. Người bán tự lập hóa đơn khi giao hàng hoặc chuyển giao quyền sở hữu, theo nguyên tắc lập hóa đơn tại Nghị định 254/2026/NĐ-CP, hiệu lực từ 01/07/2026.
Bảng dưới đây chỉ rõ từng ô cần lưu ý khi lập hóa đơn cho đơn ngoài sàn:
| Ô trên hóa đơn | Ghi gì | Để trống khi nào |
|---|---|---|
| Tên, địa chỉ người mua | Ghi đúng thông tin khách cung cấp qua Facebook, Zalo, web | Khách lẻ không cung cấp, không yêu cầu hóa đơn |
| Mã số thuế người mua | Ghi nếu khách là tổ chức hoặc cá nhân kinh doanh có cung cấp MST | Khách cá nhân tiêu dùng, không có MST |
| Hình thức thanh toán | Ghi đúng thực tế: chuyển khoản, thu hộ COD hoặc tiền mặt | Không được để trống |
| Nguồn đơn hàng | Không bắt buộc trên hóa đơn, chỉ ghi vào sổ theo dõi nội bộ | Không áp dụng cho hóa đơn |
Với bán hàng online cho người tiêu dùng có cần xuất hóa đơn không, nguyên tắc áp dụng y hệt cho đơn ngoài sàn: khách không lấy hóa đơn vẫn phải lập bảng kê bán lẻ cuối ngày. Nên lưu thêm ảnh chụp đơn hàng, tin nhắn chốt đơn, biên nhận giao hàng làm hồ sơ đối chiếu khi cơ quan thuế yêu cầu.
Về thời điểm lập hóa đơn cho đơn ngoài sàn: lập ngay khi chuyển giao quyền sở hữu hàng hóa, không phải khi nhận được tiền. Với đơn ship COD, thời điểm giao hàng cho đơn vị vận chuyển hoặc giao trực tiếp cho khách là mốc tính, bất kể tiền COD về tài khoản sau vài ngày.
Hạch toán, kê khai doanh thu bán hàng ngoài sàn vào đâu?
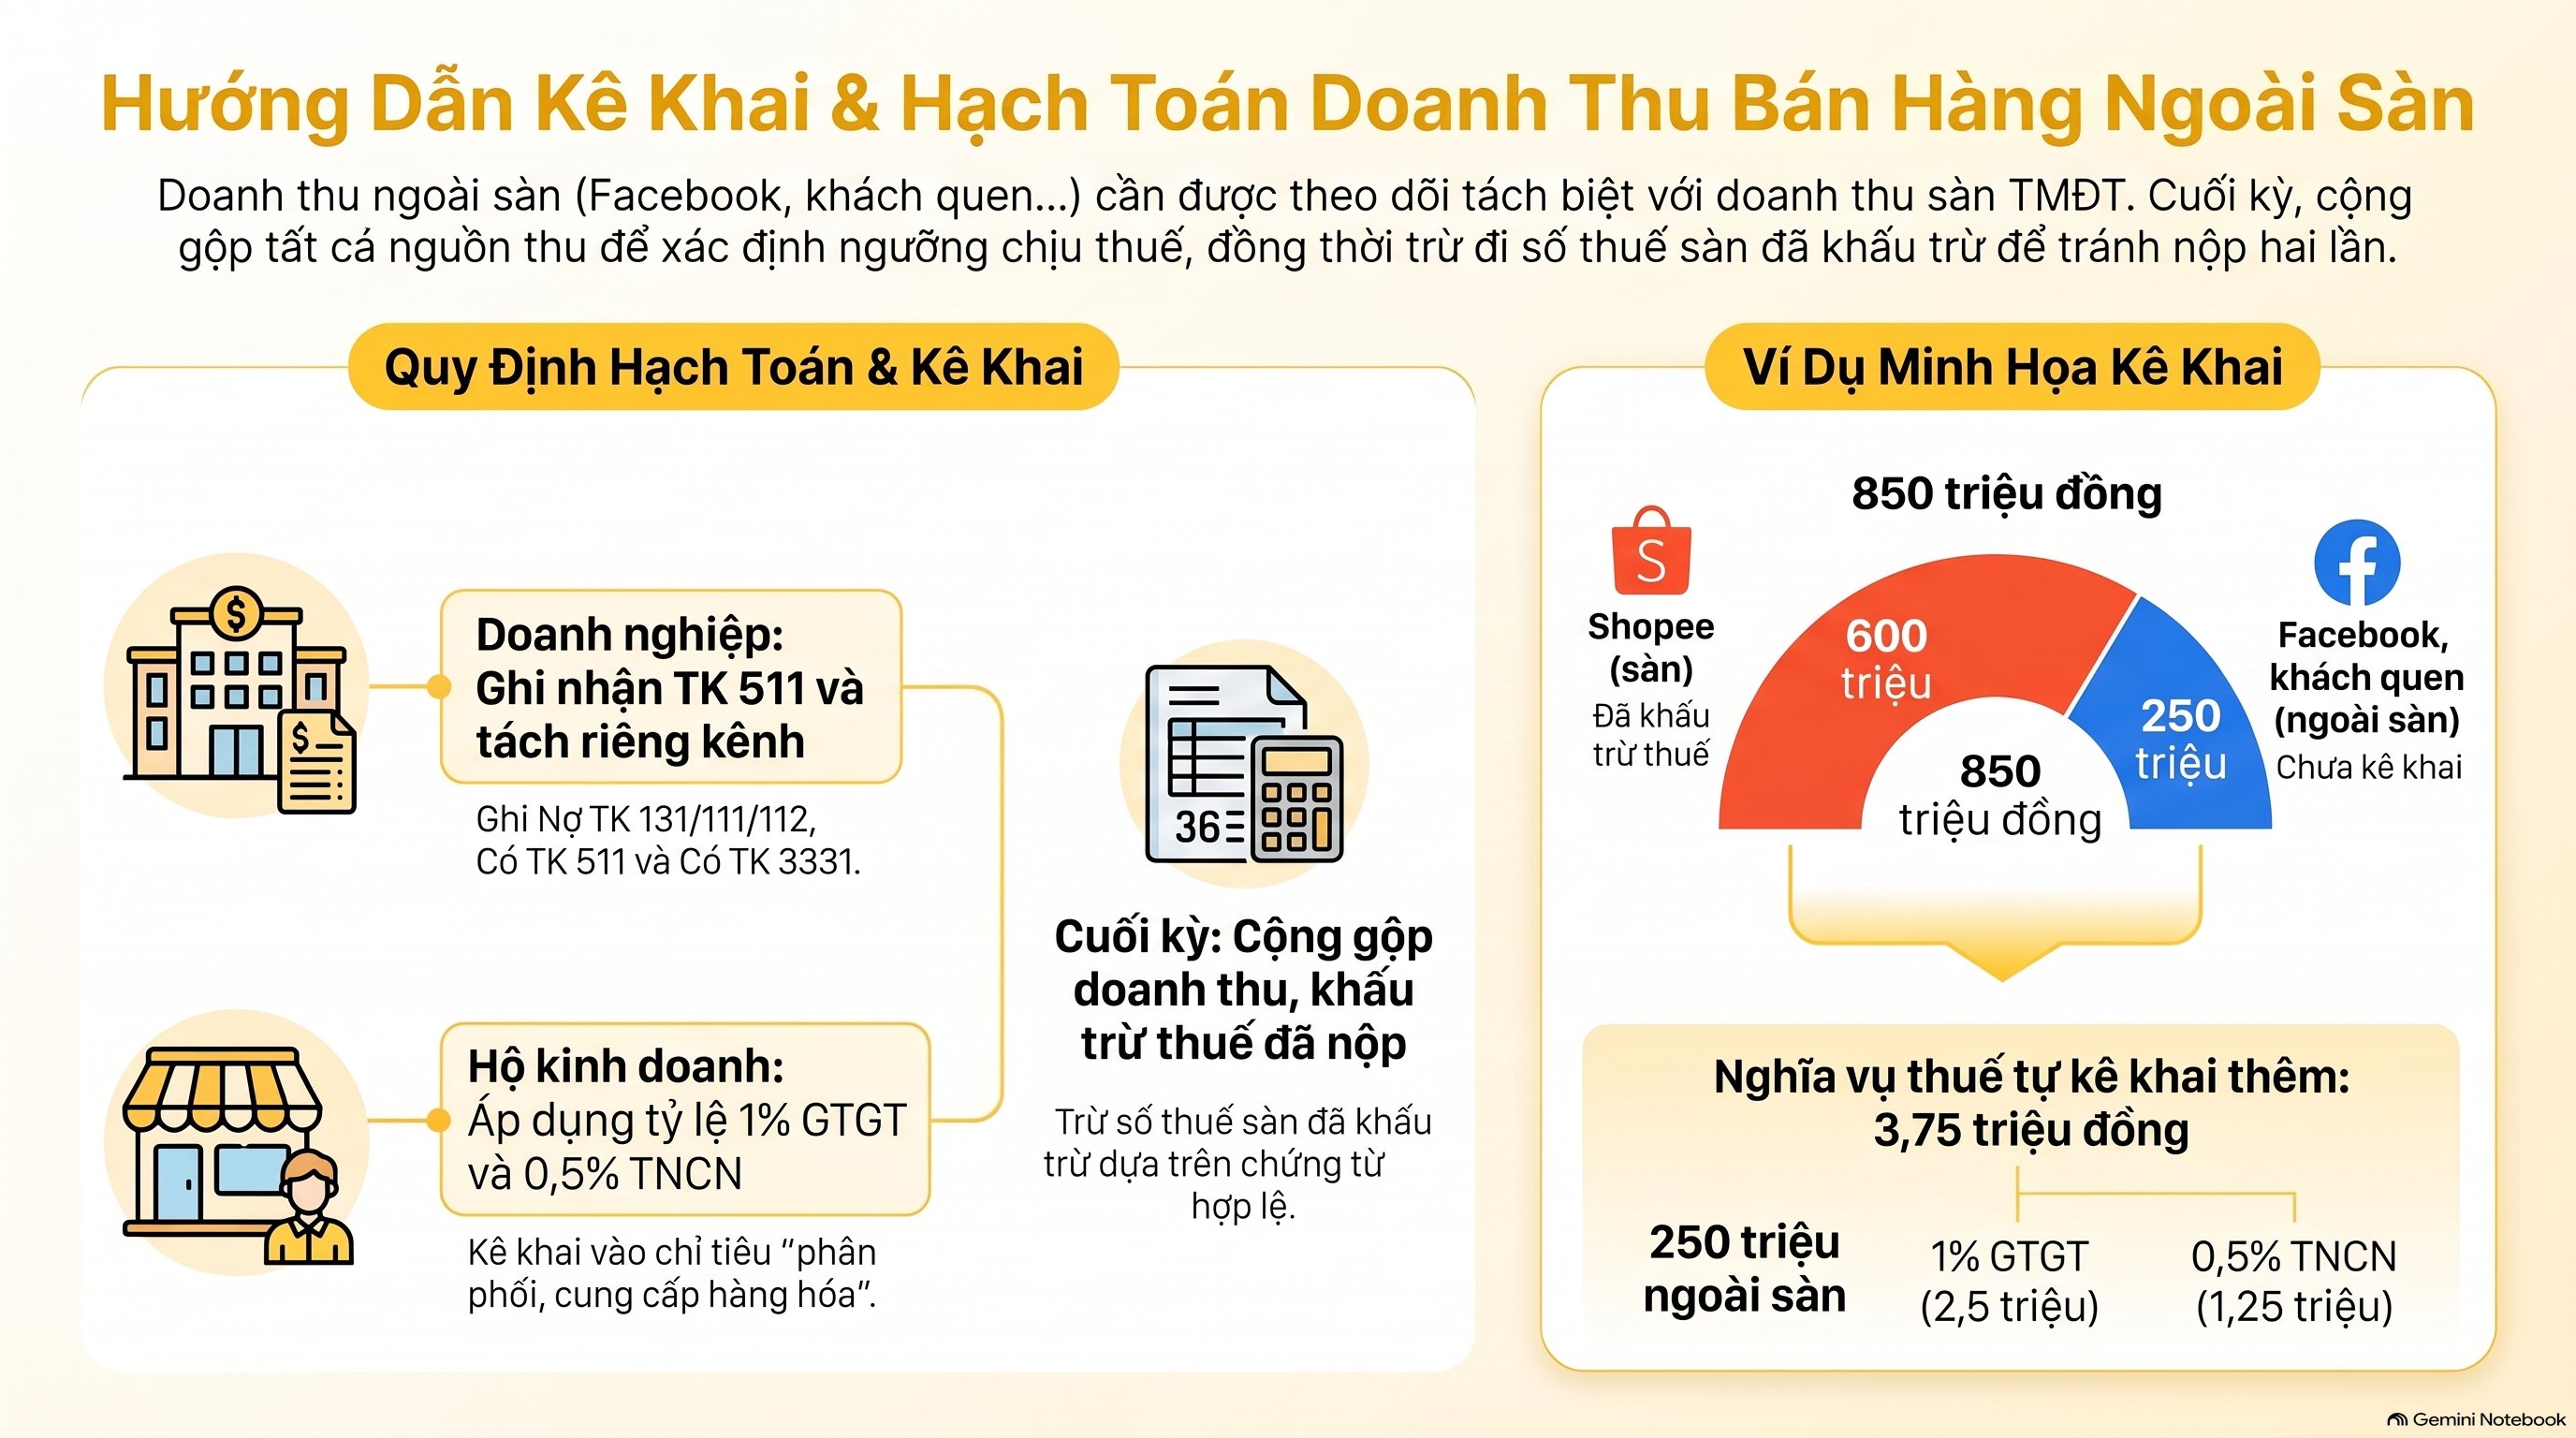
Hạch toán ghi nhận doanh thu ngoài sàn vào TK 511 như doanh thu bán hàng thông thường, tách riêng theo dõi chi tiết theo kênh để không trộn với doanh thu sàn đã bị khấu trừ.
- Khi phát sinh doanh thu ngoài sàn: ghi Nợ TK 131, 111 hoặc 112; ghi Có TK 511 (doanh thu) và Có TK 3331 (thuế GTGT phải nộp, với doanh nghiệp kê khai theo phương pháp khấu trừ).
- Với hộ kinh doanh, cá nhân kinh doanh nộp thuế theo tỷ lệ % trên doanh thu: ghi nhận doanh thu ngoài sàn vào đúng chỉ tiêu “phân phối, cung cấp hàng hóa” trên tờ khai. Tính 1% thuế GTGT và 0,5% thuế TNCN trên số đó.
- Cuối kỳ, cộng gộp doanh thu sàn đã khấu trừ với doanh thu ngoài sàn tự khai để ra tổng doanh thu năm. Số này dùng để so với ngưỡng chịu thuế và xác định bậc tính thuế.
- Số thuế sàn đã khấu trừ, tra trên chứng từ khấu trừ do sàn cấp, được trừ vào tổng nghĩa vụ thuế phải nộp trong năm. Không cộng dồn thành nộp hai lần cho cùng một đồng doanh thu.
Cách gộp doanh thu nhiều sàn tính thuế áp dụng cùng nguyên tắc khi cộng thêm doanh thu ngoài sàn vào phép tính tổng cuối năm.
Ví dụ minh họa: Một hộ kinh doanh bán hàng tiêu dùng có doanh thu sàn Shopee 600 triệu đồng/năm, sàn đã khấu trừ 1% GTGT cộng 0,5% TNCN trên số này. Doanh thu ngoài sàn qua Facebook và khách quen là 250 triệu đồng/năm, chưa kê khai. Tổng doanh thu cả năm là 850 triệu đồng.
Hộ này tự kê khai 250 triệu đồng doanh thu ngoài sàn vào tờ khai, nộp 1% GTGT (2,5 triệu đồng) và 0,5% TNCN (1,25 triệu đồng) cho riêng phần này. Phần 600 triệu đồng sàn đã khấu trừ không khai lại, chỉ đối chiếu với chứng từ khấu trừ của sàn khi quyết toán.
Trường hợp nào khác đi?
Không phải shop nào cũng áp dụng y hệt quy trình trên. Bốn tình huống sau cần xử lý khác đi:
- Bán đa sàn cộng ngoài sàn: shop vừa bán Shopee, vừa bán TikTok Shop, vừa bán ngoài sàn phải cộng dồn tất cả nguồn — từng sàn riêng lẻ và phần ngoài sàn. Mục đích là xác định đúng ngưỡng chịu thuế và bậc thuế, không chỉ gộp hai nguồn như trường hợp đơn giản.
- Khách mua ngoài sàn rồi trả hàng: lập hóa đơn điều chỉnh hoặc thay thế theo đúng quy trình xử lý hóa đơn sai sót. Không được trừ thẳng số tiền hàng trả vào doanh thu kỳ sau cho gọn sổ sách.
- Combo gộp từ nhiều đơn sàn thành một đơn ngoài sàn: ví dụ khách đặt 3 sản phẩm lẻ trên 3 đơn sàn khác nhau rồi yêu cầu gộp giao một lần ngoài sàn. Phải tách riêng giá trị từng mặt hàng trên hóa đơn ngoài sàn, tránh gộp chung một dòng mơ hồ làm sai lệch đối soát.
- Khách lẻ không lấy hóa đơn: vẫn phải ghi nhận doanh thu cuối ngày theo bảng kê bán lẻ, dù không xuất hóa đơn từng đơn riêng. Bỏ sót bước này là lỗi khiến doanh thu thực tế cao hơn doanh thu trên sổ khi đối chiếu sao kê ngân hàng.
VAR eCOM từng xử lý trường hợp một khách hàng gộp nhầm doanh thu combo đa sàn vào một dòng hóa đơn ngoài sàn, khiến số liệu đối soát với dữ liệu sàn lệch hàng chục triệu đồng mỗi tháng.
Câu hỏi thường gặp
Sàn đã đóng thuế thay rồi có phải khai thuế nữa không?
Có, nhưng chỉ với phần doanh thu không phát sinh qua sàn. Phần sàn đã khấu trừ, nộp thay thì không phải khai lại, theo đúng nguyên tắc tại Nghị định 252/2026/NĐ-CP.
Khách mua ngoài sàn có phải xuất hóa đơn không?
Có, nếu khách yêu cầu hoặc giao dịch thuộc diện bắt buộc xuất hóa đơn theo Nghị định 254/2026/NĐ-CP. Với khách lẻ không yêu cầu, vẫn phải ghi nhận vào bảng kê doanh thu bán lẻ cuối ngày.
Doanh thu ngoài sàn có phải nộp thuế không nếu dưới ngưỡng?
Không, nếu tổng doanh thu cả năm — gồm cả sàn và ngoài sàn — không vượt ngưỡng chịu thuế hiện hành. Vượt ngưỡng thì toàn bộ phần vượt phải kê khai, không chỉ riêng phần ngoài sàn.
Bán ngoài sàn kê khai thuế thế nào nếu đã bỏ sót từ các kỳ trước?
Khai bổ sung hồ sơ khai thuế của kỳ có sai sót, trong thời hạn 05 năm kể từ ngày hết hạn nộp hồ sơ, theo khoản 5 Điều 12 Luật Quản lý thuế 108/2025/QH15. Điều kiện là khai trước khi cơ quan thuế công bố quyết định thanh tra, kiểm tra.
Doanh thu ngoài sàn có phải nộp thuế không nếu người mua không lấy hóa đơn?
Có. Nghĩa vụ kê khai phát sinh khi có doanh thu thực tế, không phụ thuộc việc khách có lấy hóa đơn hay không. Doanh thu ngoài sàn vẫn phải đưa vào bảng kê bán lẻ và tính vào tổng doanh thu chịu thuế của kỳ.
Bán hàng ngoài sàn có phải đóng thuế không nếu số tiền mỗi đơn rất nhỏ?
Có. Không có ngoại lệ theo giá trị từng đơn — nghĩa vụ xét theo tổng doanh thu cả năm, không theo từng giao dịch riêng lẻ. Nhiều đơn nhỏ cộng dồn vượt ngưỡng vẫn phải kê khai đầy đủ.
Kết luận
Bán hàng ngoài sàn có phải đóng thuế không — câu trả lời luôn là có, và nghĩa vụ này độc lập với phần sàn đã khấu trừ, nộp thay. Nguyên tắc cốt lõi nằm ở khoản 1 Điều 43 Nghị định 252/2026/NĐ-CP: khấu trừ, nộp thay chỉ áp dụng cho giao dịch phát sinh trên nền tảng có chức năng đặt hàng và thanh toán.
Kế toán viên cần tách bạch hai dòng doanh thu, lập hóa đơn cho giao dịch ngoài sàn như bán hàng thông thường theo Nghị định 254/2026/NĐ-CP. Sau đó cộng gộp tổng doanh thu để xác định đúng ngưỡng và đúng bậc thuế theo Luật Thuế thu nhập cá nhân 109/2025/QH15. Tham khảo thêm Giải đáp: sàn TMĐT đã khấu trừ thuế có bị tính thuế 2 lần không và Thuế thu nhập cá nhân hộ kinh doanh 2026 để nắm trọn quy trình.