Cách kê khai các chỉ tiêu tờ khai 01/gtgt là cách ghi đúng từng nhóm số liệu đầu vào, đầu ra, điều chỉnh kỳ trước và số thuế phải nộp trên mẫu 01/GTGT. Từ kỳ quý 3/2026, cách kê khai các chỉ tiêu tờ khai 01/gtgt làm trên mẫu Phụ lục I Thông tư 89/2026/TT-BTC, hiệu lực từ 01/07/2026.
Kỳ trước 01/07/2026 vẫn dùng mẫu cũ, kể cả khi khai bổ sung. Để làm đúng cách kê khai các chỉ tiêu tờ khai 01/gtgt, bài hướng dẫn kê khai thuế GTGT quý 3/2026 này đi đủ ba việc: tìm căn cứ, xác minh mẫu nào áp dụng, rồi ghi từng nhóm chỉ tiêu và định khoản đối ứng.
Quý 3/2026 có phải dùng mẫu mới khi làm cách kê khai các chỉ tiêu tờ khai 01/gtgt không?
Có. Tờ khai thuế GTGT quý 3/2026 (kỳ 01/07/2026 đến 30/09/2026) phải lập theo mẫu 01/GTGT tại Phụ lục I Thông tư 89/2026/TT-BTC. Kỳ tính thuế trước 01/07/2026 thì cách kê khai các chỉ tiêu tờ khai 01/gtgt vẫn theo mẫu cũ, kể cả hồ sơ khai bổ sung.
Mốc chia đôi của cách kê khai các chỉ tiêu tờ khai 01/gtgt nằm ở hai điều của cùng văn bản. Điều 99 Thông tư 89/2026/TT-BTC quy định hiệu lực từ 01/07/2026, còn khoản 1 Điều 100 giữ mẫu cũ cho hồ sơ có kỳ tính thuế trước ngày đó.
Trong tháng 10/2026, một kế toán có thể phải mở song song hai mẫu: quý 3/2026 theo mẫu mới, bổ sung quý 2/2026 theo mẫu cũ. Vì vậy cách kê khai các chỉ tiêu tờ khai 01/gtgt bắt đầu từ việc xác định kỳ tính thuế, không phải từ ô đầu tiên trên màn hình.
Doanh nghiệp được khai quý khi doanh thu năm trước liền kề từ 50 tỷ đồng trở xuống, theo điểm b.1.1 khoản 1 Điều 19 Thông tư 89/2026/TT-BTC. Vượt ngưỡng này thì cách kê khai các chỉ tiêu tờ khai 01/gtgt giữ nguyên, chỉ đổi kỳ khai sang tháng.
Căn cứ pháp lý nào quy định cách kê khai các chỉ tiêu tờ khai 01/gtgt?

Căn cứ thủ tục của cách kê khai các chỉ tiêu tờ khai 01/gtgt là Thông tư 89/2026/TT-BTC, Nghị định 252/2026/NĐ-CP và Luật Quản lý thuế 108/2025/QH15. Căn cứ số liệu cho cách kê khai các chỉ tiêu tờ khai 01/gtgt là Luật Thuế GTGT 48/2024/QH15 và Nghị định 181/2025/NĐ-CP.
Khi tra căn cứ cho cách kê khai các chỉ tiêu tờ khai 01/gtgt, nên tách hai tầng. Tầng thủ tục trả lời câu hỏi nộp mẫu nào, khi nào; tầng nội dung trả lời câu hỏi số nào vào ô nào.
| Nội dung | Văn bản | Điều, khoản |
|---|---|---|
| Mẫu 01/GTGT, hiệu lực | Thông tư 89/2026/TT-BTC | Điều 99, Điều 100 khoản 1 |
| Khai quý, ngưỡng 50 tỷ đồng | Thông tư 89/2026/TT-BTC | Điều 19 khoản 1 |
| Hạn nộp, hạn trùng ngày nghỉ | Nghị định 252/2026/NĐ-CP | Điều 10 khoản 3, Điều 3 khoản 7 |
| Khai bổ sung | Luật Quản lý thuế 108/2025/QH15 | Điều 12 khoản 5 |
| Thời điểm tính thuế, thuế suất | Luật Thuế GTGT 48/2024/QH15 | Điều 8, Điều 9 |
| Sai sót thuế đầu vào | Nghị định 181/2025/NĐ-CP | Điều 23 khoản 6 |
| Thuế suất 8% đến 31/12/2026 | Nghị quyết 204/2025/QH15 | Điều 1, Điều 2 |
Mốc thời gian quan trọng nhất của cách kê khai các chỉ tiêu tờ khai 01/gtgt là hạn nộp, viết rõ tại khoản 3 Điều 10 Nghị định 252/2026/NĐ-CP:
> “Đối với loại thuế khai theo quý, thời hạn nộp hồ sơ khai thuế chậm nhất là ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế.”
Văn bản gốc phục vụ cách kê khai các chỉ tiêu tờ khai 01/gtgt tra tiếp tại Cổng Thông tin điện tử Chính phủ hoặc Cục Thuế. Bảng căn cứ của cách kê khai các chỉ tiêu tờ khai 01/gtgt cập nhật tháng 10/2026.
Cách kê khai các chỉ tiêu tờ khai 01/gtgt ghi thế nào theo từng nhóm?
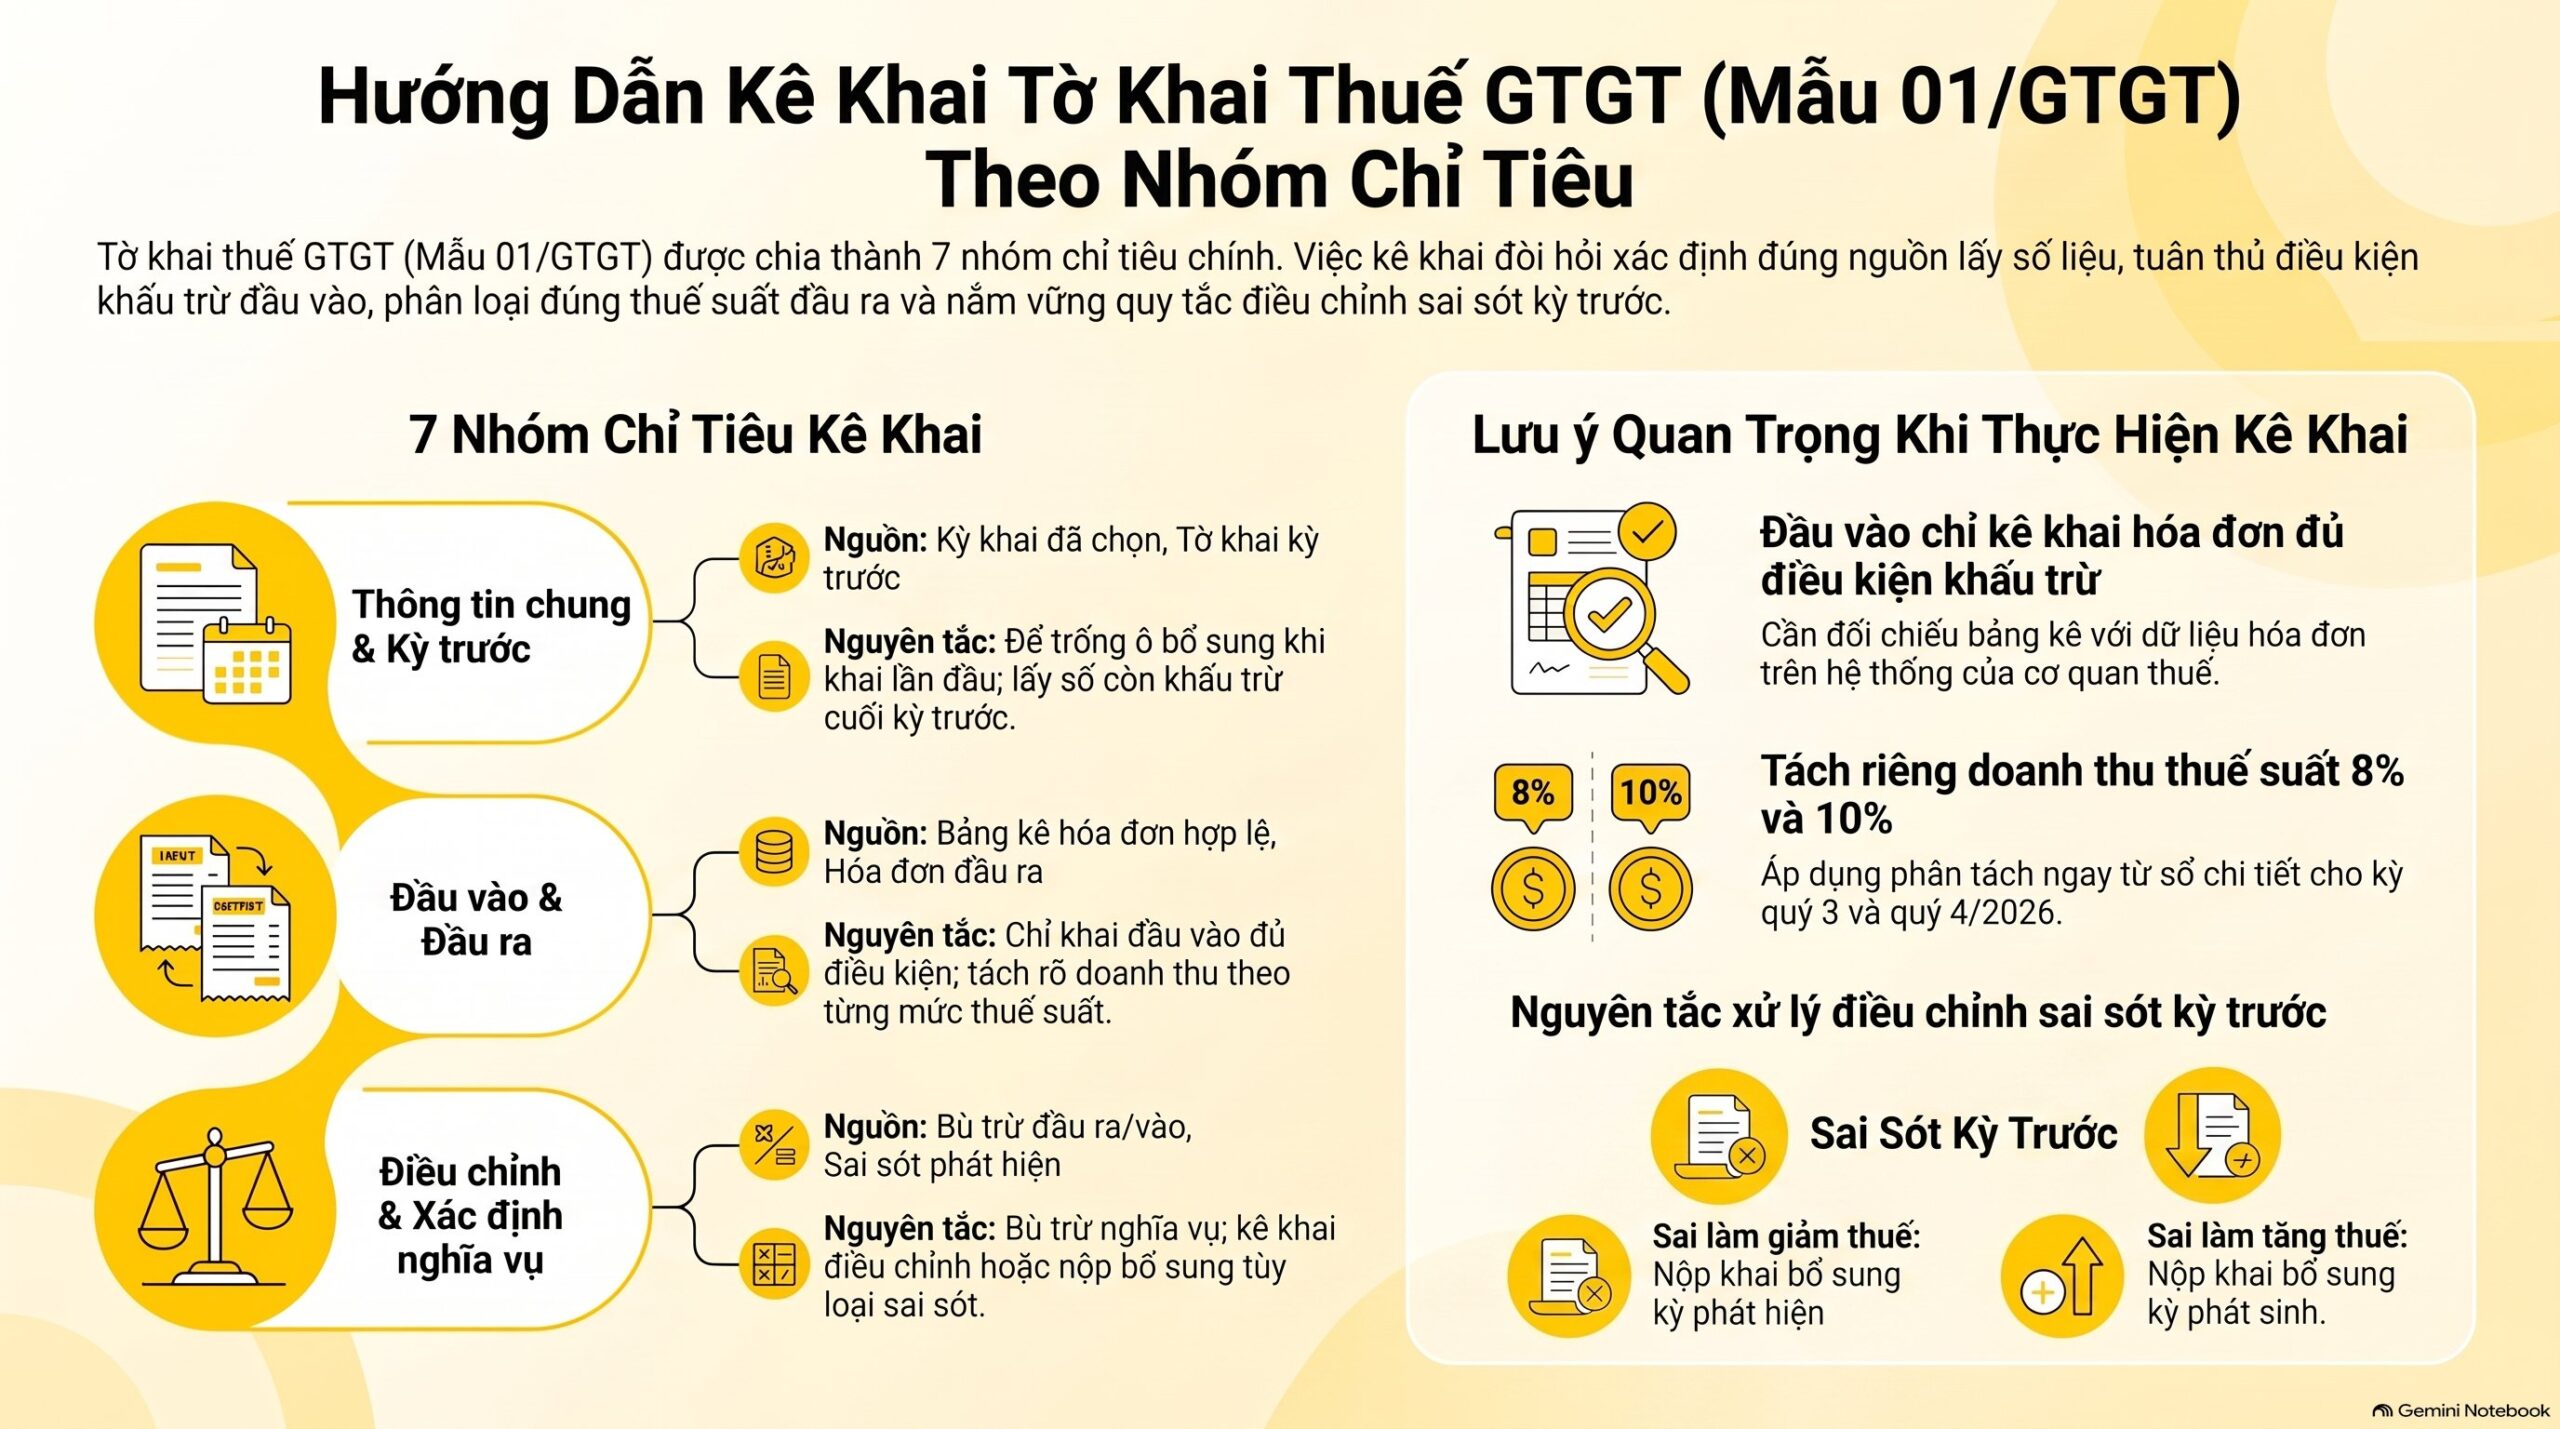
Cách kê khai các chỉ tiêu tờ khai 01/gtgt chia thành 7 nhóm: thông tin chung, không phát sinh, thuế còn khấu trừ kỳ trước, đầu vào, đầu ra, điều chỉnh kỳ trước và xác định nghĩa vụ. Mỗi nhóm trong cách kê khai các chỉ tiêu tờ khai 01/gtgt lấy số từ một nguồn riêng và có ô phải để trống tùy tình huống.
Bảng dưới mô tả cách kê khai các chỉ tiêu tờ khai 01/gtgt theo tên chỉ tiêu, không theo số thứ tự ô. Số ô trong cách kê khai các chỉ tiêu tờ khai 01/gtgt phải đọc trực tiếp trên mẫu Phụ lục I Thông tư 89/2026/TT-BTC trong ứng dụng khai thuế.
| Nhóm chỉ tiêu | Ghi gì | Lấy số từ đâu | Ô để trống |
|---|---|---|---|
| 1. Thông tin chung | Kỳ quý 3/2026, lần đầu hay bổ sung | Kỳ khai đã chọn | Ô “bổ sung lần” khi khai lần đầu |
| 2. Không phát sinh | Đánh dấu khi kỳ không có mua, bán | Sổ doanh thu, sổ mua hàng | Toàn bộ ô số liệu |
| 3. Thuế còn khấu trừ kỳ trước | Số còn khấu trừ cuối quý 2/2026 | Tờ khai quý 2/2026 | Khi kỳ trước phải nộp |
| 4. Mua vào | Giá trị, thuế mua vào, thuế được khấu trừ | Bảng kê đầu vào hợp lệ | Hóa đơn không đủ điều kiện |
| 5. Bán ra | Doanh thu, thuế theo từng mức thuế suất | Hóa đơn đầu ra | Mức thuế suất không phát sinh |
| 6. Điều chỉnh kỳ trước | Tăng, giảm thuế của kỳ trước | Sai sót đầu vào phát hiện trong kỳ | Khi không có sai sót |
| 7. Xác định nghĩa vụ | Phải nộp, chuyển kỳ sau, đề nghị hoàn | Bù trừ đầu ra và đầu vào | Ô hoàn khi không đủ điều kiện |
Cách kê khai các chỉ tiêu tờ khai 01/gtgt ở nhóm đầu vào
Chỉ thuế đầu vào đủ điều kiện theo Điều 14 Luật Thuế GTGT 48/2024/QH15 mới vào ô được khấu trừ. Ở nhóm này, cách kê khai các chỉ tiêu tờ khai 01/gtgt sai thường do cộng cả hóa đơn thiếu điều kiện.
Trước khi chốt cách kê khai các chỉ tiêu tờ khai 01/gtgt ở nhóm này, đối chiếu bảng kê với dữ liệu hóa đơn trên hệ thống của cơ quan thuế. Quy trình chi tiết có ở bài rà soát hóa đơn đầu vào bỏ sót và khai bổ sung.
Cách kê khai các chỉ tiêu tờ khai 01/gtgt ở nhóm đầu ra
Trong cách kê khai các chỉ tiêu tờ khai 01/gtgt, doanh thu ghi theo thời điểm xác định thuế, không theo ngày tiền về. Với hàng hóa, đó là lúc chuyển giao quyền sở hữu hoặc lập hóa đơn, không phân biệt đã thu tiền, theo điểm a khoản 1 Điều 8 Luật Thuế GTGT 48/2024/QH15.
Phần bán ra của cách kê khai các chỉ tiêu tờ khai 01/gtgt chia doanh thu theo mức 0%, 5%, 10% tại Điều 9 cùng Luật, cộng nhóm không chịu thuế. Quý 3/2026, nhiều mặt hàng còn áp 8% theo Nghị quyết 204/2025/QH15, hiệu lực đến 31/12/2026.
Vì vậy cách kê khai các chỉ tiêu tờ khai 01/gtgt cho quý 3 và quý 4/2026 cần tách doanh thu 8% và 10% ngay từ sổ chi tiết. Từ kỳ quý 1/2027, mức 8% không còn căn cứ áp dụng.
Cách ghi chỉ tiêu 37 38 điều chỉnh kỳ trước theo mẫu mới?
Trong cách kê khai các chỉ tiêu tờ khai 01/gtgt, nhóm điều chỉnh kỳ trước chỉ dùng khi sai sót thuế đầu vào được kê vào kỳ phát hiện. Theo khoản 6 Điều 23 Nghị định 181/2025/NĐ-CP, sai sót làm giảm thuế phải nộp hoặc chỉ làm tăng, giảm số còn khấu trừ thì khai vào kỳ phát hiện.
Sai sót làm tăng thuế phải nộp hoặc giảm số được hoàn thì khai bổ sung vào chính kỳ phát sinh, kèm tiền chậm nộp. Kế toán quen gọi nhóm này là “chỉ tiêu 37, 38” của mẫu cũ, nên cách kê khai các chỉ tiêu tờ khai 01/gtgt ở đây cần dò lại số ô trên mẫu mới.
Khoản 7 Điều 12 Nghị định 252/2026/NĐ-CP tách riêng trường hợp kết luận thanh tra, kiểm tra làm tăng, giảm số khấu trừ chuyển kỳ sau. Khi đó cách kê khai các chỉ tiêu tờ khai 01/gtgt là kê vào kỳ nhận kết luận, không khai bổ sung.
Hạch toán và cách kê khai các chỉ tiêu tờ khai 01/gtgt khớp sổ ra sao?
Số trên tờ khai theo cách kê khai các chỉ tiêu tờ khai 01/gtgt phải khớp ba tài khoản: TK 1331 (thuế GTGT được khấu trừ), TK 33311 (thuế GTGT đầu ra) và tài khoản tiền khi nộp. Cuối quý, cách kê khai các chỉ tiêu tờ khai 01/gtgt ở nhóm xác định nghĩa vụ phải bằng kết quả bù trừ hai tài khoản này.
Hệ thống tài khoản đối ứng với cách kê khai các chỉ tiêu tờ khai 01/gtgt theo Thông tư 99/2025/TT-BTC, áp dụng từ 01/01/2026.
- Bán hàng, xuất hóa đơn: Nợ TK 111, 112, 131 / Có TK 511 (giá chưa thuế) / Có TK 33311.
- Mua vào có hóa đơn đủ điều kiện: Nợ TK hàng hóa hoặc chi phí / Nợ TK 1331 / Có TK 111, 112, 331.
- Cuối quý bù trừ: Nợ TK 33311 / Có TK 133, ghi theo số nhỏ hơn giữa hai bên.
- Nộp thuế: Nợ TK 33311 / Có TK 112, đúng số phải nộp theo cách kê khai các chỉ tiêu tờ khai 01/gtgt.
Khi soát cách kê khai các chỉ tiêu tờ khai 01/gtgt với sổ cái, dư Nợ TK 1331 cuối quý phải bằng số còn khấu trừ chuyển kỳ sau. Lệch dù 1 đồng là dấu hiệu cách kê khai các chỉ tiêu tờ khai 01/gtgt đã sót hóa đơn hoặc ghi sai kỳ.
Hạn nộp quý 3/2026 của cách kê khai các chỉ tiêu tờ khai 01/gtgt theo khoản 3 Điều 10 Nghị định 252/2026/NĐ-CP là 31/10/2026, rơi vào thứ Bảy. Theo khoản 7 Điều 3 cùng Nghị định, hạn tính sang ngày làm việc liền kề là thứ Hai 02/11/2026.
Tiền thuế tự tính trong cách kê khai các chỉ tiêu tờ khai 01/gtgt có hạn nộp trùng hạn nộp hồ sơ, theo điểm a khoản 1 Điều 14 Luật Quản lý thuế 108/2025/QH15. Nộp chậm so với hạn của cách kê khai các chỉ tiêu tờ khai 01/gtgt thì chịu 0,03%/ngày trên số thuế chậm nộp, theo điểm a khoản 2 Điều 16 cùng Luật.
Trường hợp nào cách kê khai các chỉ tiêu tờ khai 01/gtgt khác đi?

Có 5 trường hợp làm cách kê khai các chỉ tiêu tờ khai 01/gtgt khác sổ doanh thu thông thường: bán đa sàn, đơn hoàn, combo, khách lẻ và khai bổ sung kỳ cũ. Doanh nghiệp thương mại điện tử gặp đủ 5 trường hợp này hằng quý khi làm cách kê khai các chỉ tiêu tờ khai 01/gtgt.
Kê khai doanh thu bán hàng trên sàn vào chỉ tiêu nào?
Theo cách kê khai các chỉ tiêu tờ khai 01/gtgt, doanh thu sàn kê vào nhóm bán ra theo đúng mức thuế suất của mặt hàng, như doanh thu bán trực tiếp. Mẫu 01/GTGT không có nhóm chỉ tiêu riêng cho doanh thu sàn.
Lỗi hay gặp là lấy tiền sàn chuyển về làm doanh thu, trong khi số đó đã trừ phí, voucher người bán chịu và đơn hoàn. Với doanh nghiệp đa sàn, cách kê khai các chỉ tiêu tờ khai 01/gtgt lấy doanh thu từ hóa đơn đầu ra; phí sàn là chi phí có hóa đơn riêng.
Khi xử lý hồ sơ khai thuế quý của doanh nghiệp bán đồng thời trên Shopee, TikTok Shop và Lazada, VAR eCOM ghi nhận chênh lệch thường nằm ở đơn giao cuối quý nhưng tiền về quý sau. Cách tách số liệu sàn trước khi làm cách kê khai các chỉ tiêu tờ khai 01/gtgt có ở bài hạch toán doanh thu sàn TMĐT.
Cách kê khai các chỉ tiêu tờ khai 01/gtgt với đơn hoàn
Đơn hoàn sau khi đã xuất hóa đơn được xử lý bằng hóa đơn điều chỉnh theo quy định hiện hành về hóa đơn. Trong cách kê khai các chỉ tiêu tờ khai 01/gtgt, số giảm doanh thu và thuế đầu ra lấy theo chính hóa đơn điều chỉnh đó.
Không trừ thẳng đơn hoàn trên tờ khai khi chưa có chứng từ điều chỉnh. Làm vậy, cách kê khai các chỉ tiêu tờ khai 01/gtgt sẽ lệch dữ liệu hóa đơn đầu ra mà cơ quan thuế đang nắm.
Combo, quà tặng và khách lẻ không lấy hóa đơn
Với cách kê khai các chỉ tiêu tờ khai 01/gtgt, combo gồm mặt hàng 8% và mặt hàng 10% phải tách dòng theo từng mặt hàng để đi đúng mức thuế suất. Giá tính thuế hàng tặng kèm xác định theo quy định hiện hành về khuyến mại, rồi mới đưa vào cách kê khai các chỉ tiêu tờ khai 01/gtgt.
Khách lẻ không lấy hóa đơn không làm mất nghĩa vụ kê khai. Trong cách kê khai các chỉ tiêu tờ khai 01/gtgt, doanh thu đó vẫn thuộc nhóm bán ra của kỳ có thời điểm xác định thuế theo Điều 8 Luật Thuế GTGT 48/2024/QH15.
Cách kê khai các chỉ tiêu tờ khai 01/gtgt khi khai bổ sung kỳ cũ
Sai sót quý 2/2026 phát hiện trong tháng 10/2026 thì cách kê khai các chỉ tiêu tờ khai 01/gtgt cho kỳ đó vẫn theo mẫu cũ. Thời hạn khai bổ sung là 05 năm kể từ ngày hết hạn nộp hồ sơ của kỳ sai sót, theo khoản 5 Điều 12 Luật Quản lý thuế 108/2025/QH15.
Khoản 6 Điều 12 Nghị định 252/2026/NĐ-CP yêu cầu khai bổ sung cho kỳ phát sinh sai sót. Riêng thuế đầu vào, cách kê khai các chỉ tiêu tờ khai 01/gtgt theo khoản 6 Điều 23 Nghị định 181/2025/NĐ-CP như đã nêu.
Khi xử lý hồ sơ khai bổ sung cho khách bán hàng online, VAR eCOM lập bảng đối chiếu theo từng kỳ trước khi chọn mẫu. Bảng này cho biết kỳ nào áp cách kê khai các chỉ tiêu tờ khai 01/gtgt theo mẫu cũ, kỳ nào theo mẫu mới.
Câu hỏi thường gặp về cách kê khai các chỉ tiêu tờ khai 01/gtgt
Chỉ tiêu 22 tờ khai 01/GTGT là gì?
Kế toán thường gõ “chỉ tiêu 22” khi tìm ô thuế GTGT còn được khấu trừ kỳ trước chuyển sang. Số ghi vào lấy bằng số còn khấu trừ chuyển kỳ sau trên tờ khai quý 2/2026. Theo cách kê khai các chỉ tiêu tờ khai 01/gtgt mới, hãy dò lại số ô thay vì nhập theo thói quen.
Kê khai chỉ tiêu 23 24 25 tờ khai 01/GTGT thế nào?
Cụm này thường dùng khi làm nhóm mua vào của cách kê khai các chỉ tiêu tờ khai 01/gtgt: giá trị mua vào, thuế mua vào và thuế được khấu trừ. Theo cách kê khai các chỉ tiêu tờ khai 01/gtgt, chỉ thuế đủ điều kiện tại Điều 14 Luật Thuế GTGT 48/2024/QH15 mới vào ô được khấu trừ.
Hạn nộp tờ khai thuế GTGT quý 3/2026 là ngày nào?
Hạn nộp theo cách kê khai các chỉ tiêu tờ khai 01/gtgt quý này là 31/10/2026, ngày cuối của tháng đầu quý 4/2026. Ngày này là thứ Bảy, nên hạn thực tế là thứ Hai 02/11/2026 theo khoản 7 Điều 3 Nghị định 252/2026/NĐ-CP.
Khai bổ sung quý 2/2026 dùng mẫu cũ hay mẫu mới?
Dùng mẫu cũ. Khoản 1 Điều 100 Thông tư 89/2026/TT-BTC giữ mẫu biểu cũ cho hồ sơ có kỳ tính thuế trước 01/07/2026, nên cách kê khai các chỉ tiêu tờ khai 01/gtgt cho kỳ đó không đổi.
Kết luận
Cách kê khai các chỉ tiêu tờ khai 01/gtgt quý 3/2026 dựa trên ba căn cứ. Mẫu biểu theo Phụ lục I Thông tư 89/2026/TT-BTC, hạn nộp theo Điều 10 Nghị định 252/2026/NĐ-CP.
Sai sót đầu vào trong cách kê khai các chỉ tiêu tờ khai 01/gtgt xử lý theo khoản 6 Điều 23 Nghị định 181/2025/NĐ-CP. Kỳ trước 01/07/2026 vẫn theo mẫu cũ.
Hạn nộp thực tế của cách kê khai các chỉ tiêu tờ khai 01/gtgt quý này là 02/11/2026. Đọc thêm bài cách kê khai thuế GTGT theo TT89 và bài điều chỉnh hóa đơn bán hàng trên sàn để rà số liệu trước khi nộp.