Kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng là việc hộ có doanh thu năm trên 1 tỷ đồng lập tờ khai 01/CNKD cho quý 3/2026. Hồ sơ phải tách doanh thu cửa hàng, doanh thu online tự khai và doanh thu sàn đã nộp thay. Hạn nộp quý 3/2026 rơi vào cuối tuần nên dời sang thứ Hai 02/11/2026.
Bài này trả lời trọn câu hỏi kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng: ai phải khai, mẫu nào, cách tách doanh thu và 6 bước làm. Mỗi mục mở bằng câu trả lời ngắn cho kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng.
Kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng là gì?
Kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng là việc hộ có doanh thu năm trên 1 tỷ đồng khai thuế GTGT, thuế TNCN cho 3 tháng 7, 8, 9/2026 trên một hồ sơ. Hồ sơ phải tách doanh thu theo từng địa điểm kinh doanh và theo kênh bán. Đó là định nghĩa ngắn nhất của kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng.
Điểm khó của kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng là 3 luồng doanh thu. Đó là cửa hàng xuất hóa đơn máy tính tiền; Facebook, Zalo, website tự khai; sàn như Shopee, TikTok Shop đã nộp thay. Tách sai một luồng là kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng bị lệch số.
Quý 3/2026 là quý đầu tiên áp dụng quy định quản lý thuế mới từ 01/07/2026, nên kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng năm nay cần rà lại cả mẫu biểu.
Ai phải kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng?
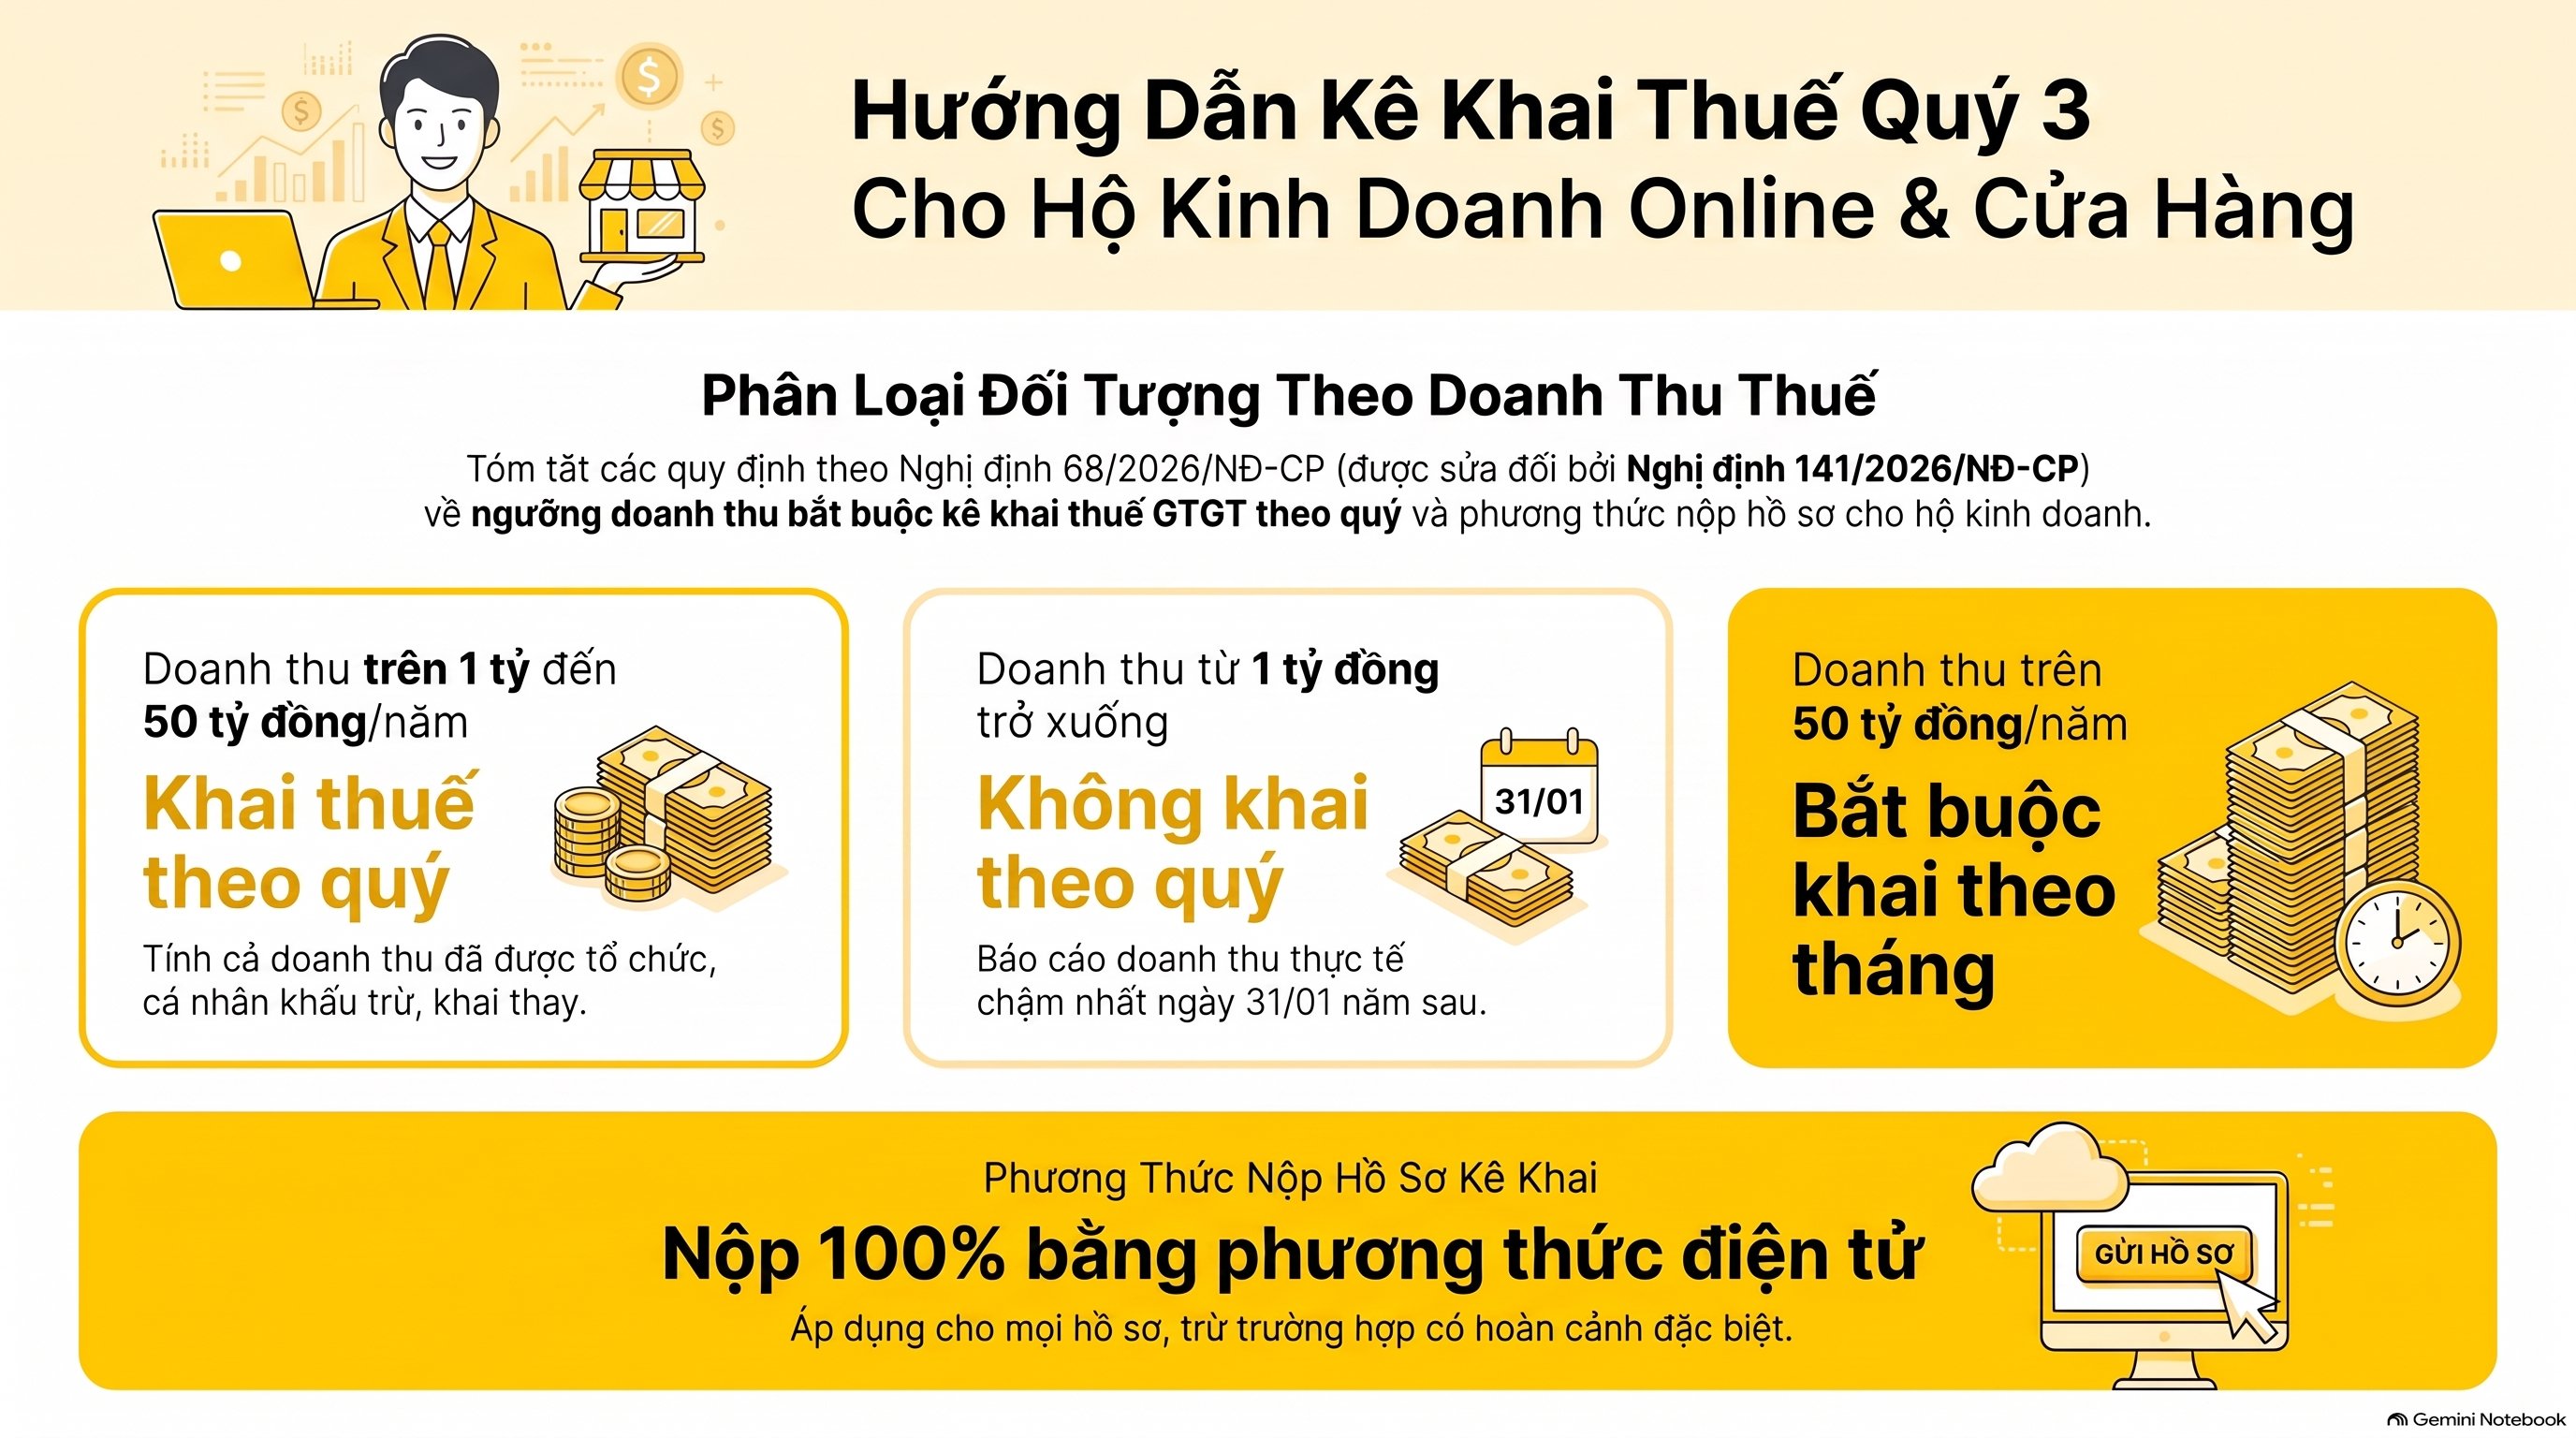
Hộ kinh doanh có doanh thu năm trên 1 tỷ đồng và từ 50 tỷ đồng trở xuống khai thuế GTGT theo quý. Hộ có doanh thu năm trên 50 tỷ đồng khai theo tháng, không khai theo quý. Căn cứ là Khoản 1 Điều 10 Nghị định 68/2026/NĐ-CP, ngưỡng 1 tỷ đồng sửa bởi Nghị định 141/2026/NĐ-CP.
Shop đa kênh doanh thu 15 tỷ đồng/năm thuộc nhóm này nên phải kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng.
Điểm b Khoản 1 Điều 8 Nghị định 68/2026/NĐ-CP ghi rõ doanh thu năm trên 1 tỷ đồng “bao gồm cả doanh thu đã được tổ chức, cá nhân khấu trừ, khai thay, nộp thay”. Đây là chỗ nhiều hộ tính thiếu khi xét có thuộc diện kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng hay không.
Hộ có doanh thu năm từ 1 tỷ đồng trở xuống không khai theo quý mà thông báo doanh thu thực tế chậm nhất ngày 31/01 năm sau (điểm a Khoản 1 Điều 8). Nếu trong năm doanh thu vượt 1 tỷ đồng, hộ bắt đầu kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng từ quý vượt ngưỡng.
Kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng có phải nộp giấy không?
Không, hộ nộp hồ sơ bằng phương thức điện tử theo điểm a Khoản 4 Điều 8 Nghị định 68/2026/NĐ-CP. Trừ đối tượng có hoàn cảnh đặc biệt, mọi hồ sơ kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng đều nộp điện tử.
Hạn nộp tờ khai thuế quý 3 2026 là ngày nào?
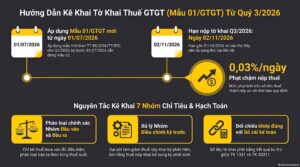
Hạn nộp tờ khai thuế quý 3/2026 là ngày cuối cùng của tháng đầu quý 4, tức 31/10/2026. Ngày này rơi vào thứ Bảy, nên hạn thực tế dời sang thứ Hai 02/11/2026. Hạn nộp tiền khi kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng trùng hạn nộp hồ sơ.
Căn cứ hạn quý là điểm a Khoản 3 Điều 8 Nghị định 68/2026/NĐ-CP. Căn cứ dời hạn khi trùng ngày nghỉ là Khoản 7 Điều 3 Nghị định 252/2026/NĐ-CP. Đây là căn cứ quan trọng nhất về hạn kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng:
> “Trường hợp ngày cuối cùng của thời hạn nộp hồ sơ khai thuế, thời hạn nộp thuế […] trùng với ngày nghỉ theo quy định thì ngày cuối cùng của thời hạn được tính là ngày làm việc liền kề sau ngày nghỉ đó.”
Kế toán không nên chờ đến ngày cuối để kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng. Nộp sớm 3 đến 5 ngày giúp còn thời gian xử lý lỗi file hoặc chữ ký số.
Hộ kinh doanh kê khai theo quý dùng mẫu nào 2026?
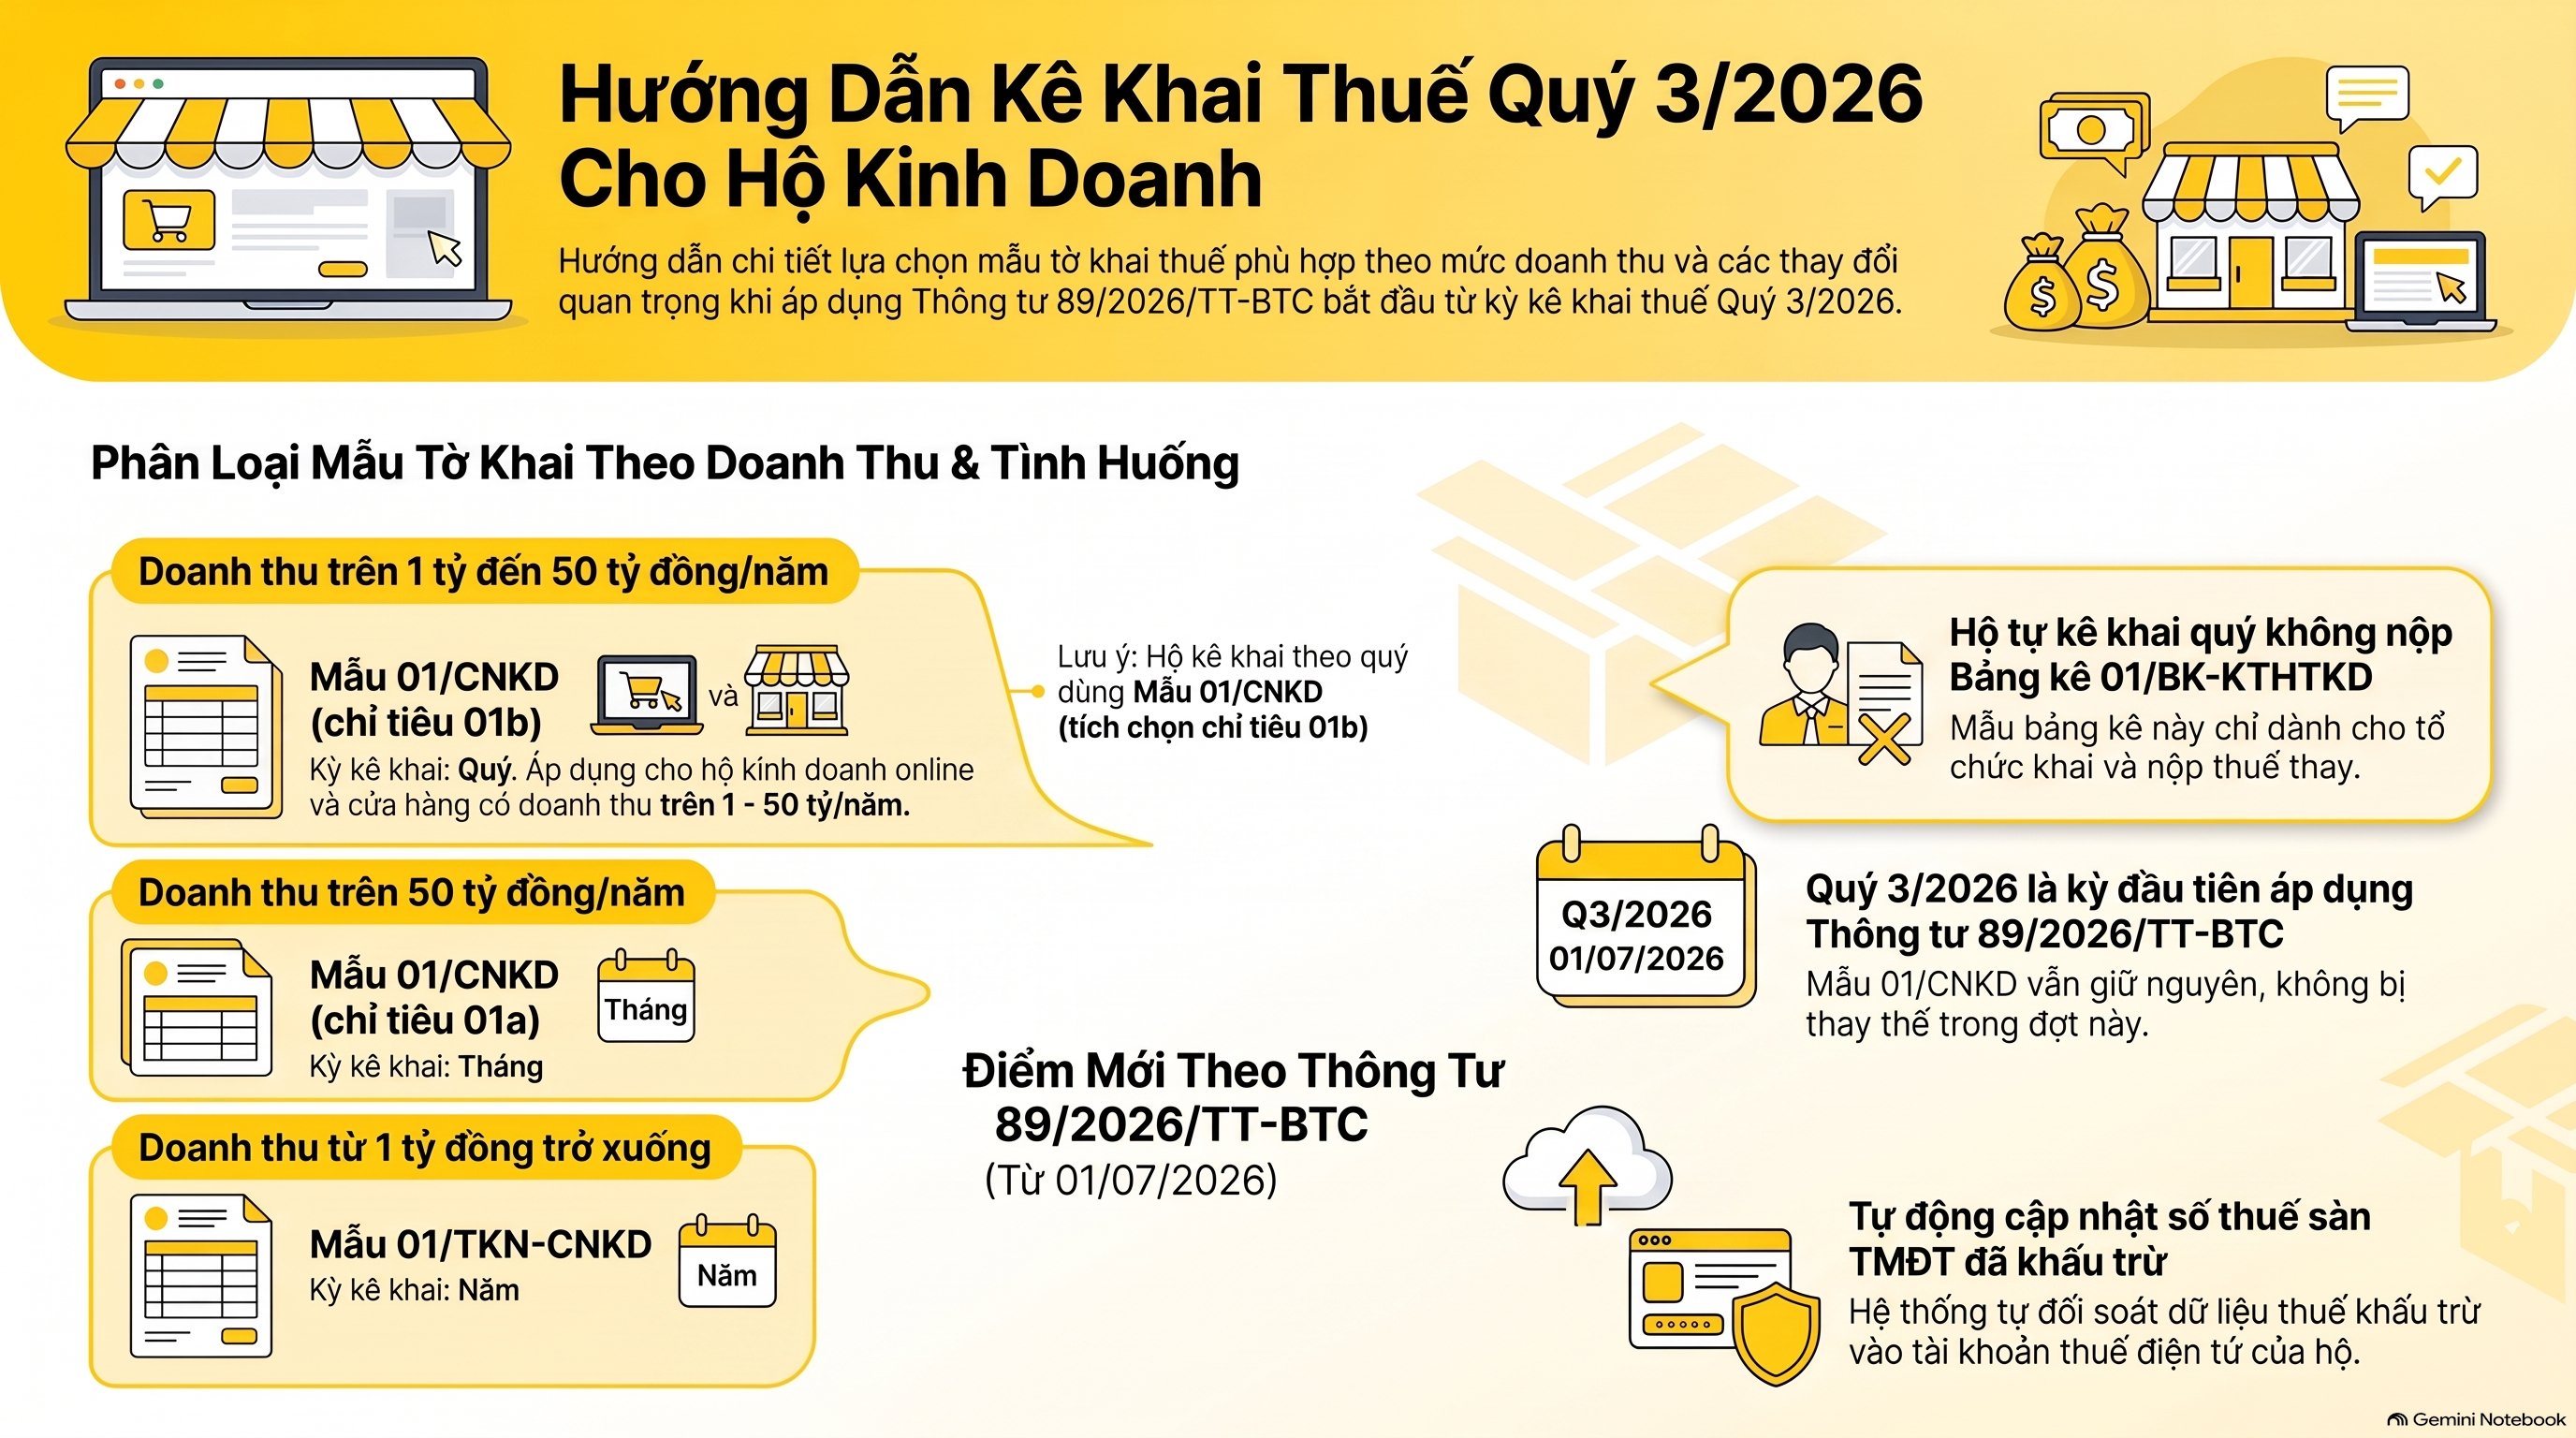
Hộ kinh doanh khai thuế theo quý dùng Tờ khai Mẫu số 01/CNKD, đánh dấu chỉ tiêu [01b] Quý. Căn cứ là điểm b, điểm c Khoản 1 Điều 4 Thông tư 18/2026/TT-BTC (bản hợp nhất). Mẫu này dùng cho cả hai phương pháp tính thuế TNCN khi kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng.
Bảng dưới tóm các mẫu thường gặp khi kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng:
| Tình huống | Mẫu dùng | Kỳ khai |
|---|---|---|
| Hộ trên 1 tỷ đến 50 tỷ đồng/năm | 01/CNKD, chỉ tiêu [01b] | Quý |
| Hộ trên 50 tỷ đồng/năm | 01/CNKD, chỉ tiêu [01a] | Tháng |
| Hộ từ 1 tỷ đồng trở xuống | 01/TKN-CNKD (thông báo doanh thu) | Năm |
| Quyết toán TNCN theo phương pháp thu nhập | 02/CNKD-TNCN-QTT | Năm |
| Tổ chức khai thay cho cá nhân hợp tác kinh doanh | 01/TCKT kèm bảng kê 01/BK-KTHTKD | Theo quy định riêng |
Mẫu 01/BK-KTHTKD bảng kê hộ kinh doanh dùng khi nào?
Mẫu 01/BK-KTHTKD không dùng cho hộ tự kê khai thuế quý. Theo Phụ lục I Thông tư 89/2026/TT-BTC, đây là bảng kê kèm Tờ khai 01/TCKT của tổ chức khai thuế thay, nộp thuế thay cho cá nhân hợp tác kinh doanh với tổ chức. Vì vậy mẫu này không thuộc hồ sơ kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng.
Khoản 5 Điều 99 Thông tư 89/2026/TT-BTC đã thay mẫu 01/BK-KTHTKD cũ của Thông tư 18/2026/TT-BTC bằng mẫu mới từ 01/07/2026. Hộ tự kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng không cần nộp bảng kê này.
Khai thuế quý 3 theo Thông tư 89 có gì thay đổi?
Thông tư 89/2026/TT-BTC có hiệu lực từ 01/07/2026, nên quý 3/2026 là kỳ đầu tiên áp dụng. Thông tư này thay 6 mẫu dành cho hộ, cá nhân kinh doanh và tổ chức khai thay theo Khoản 5 Điều 99. Mẫu 01/CNKD không nằm trong 6 mẫu bị thay, nên kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng vẫn dùng 01/CNKD.
Với sàn TMĐT, điểm b Khoản 3 Điều 33 Thông tư 89/2026/TT-BTC quy định hệ thống tự cập nhật số thuế sàn đã khấu trừ, nộp thay vào tài khoản thuế điện tử của hộ. Kế toán dùng số liệu này để đối chiếu khi kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng.
Tách doanh thu sàn và cửa hàng khi kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng thế nào?
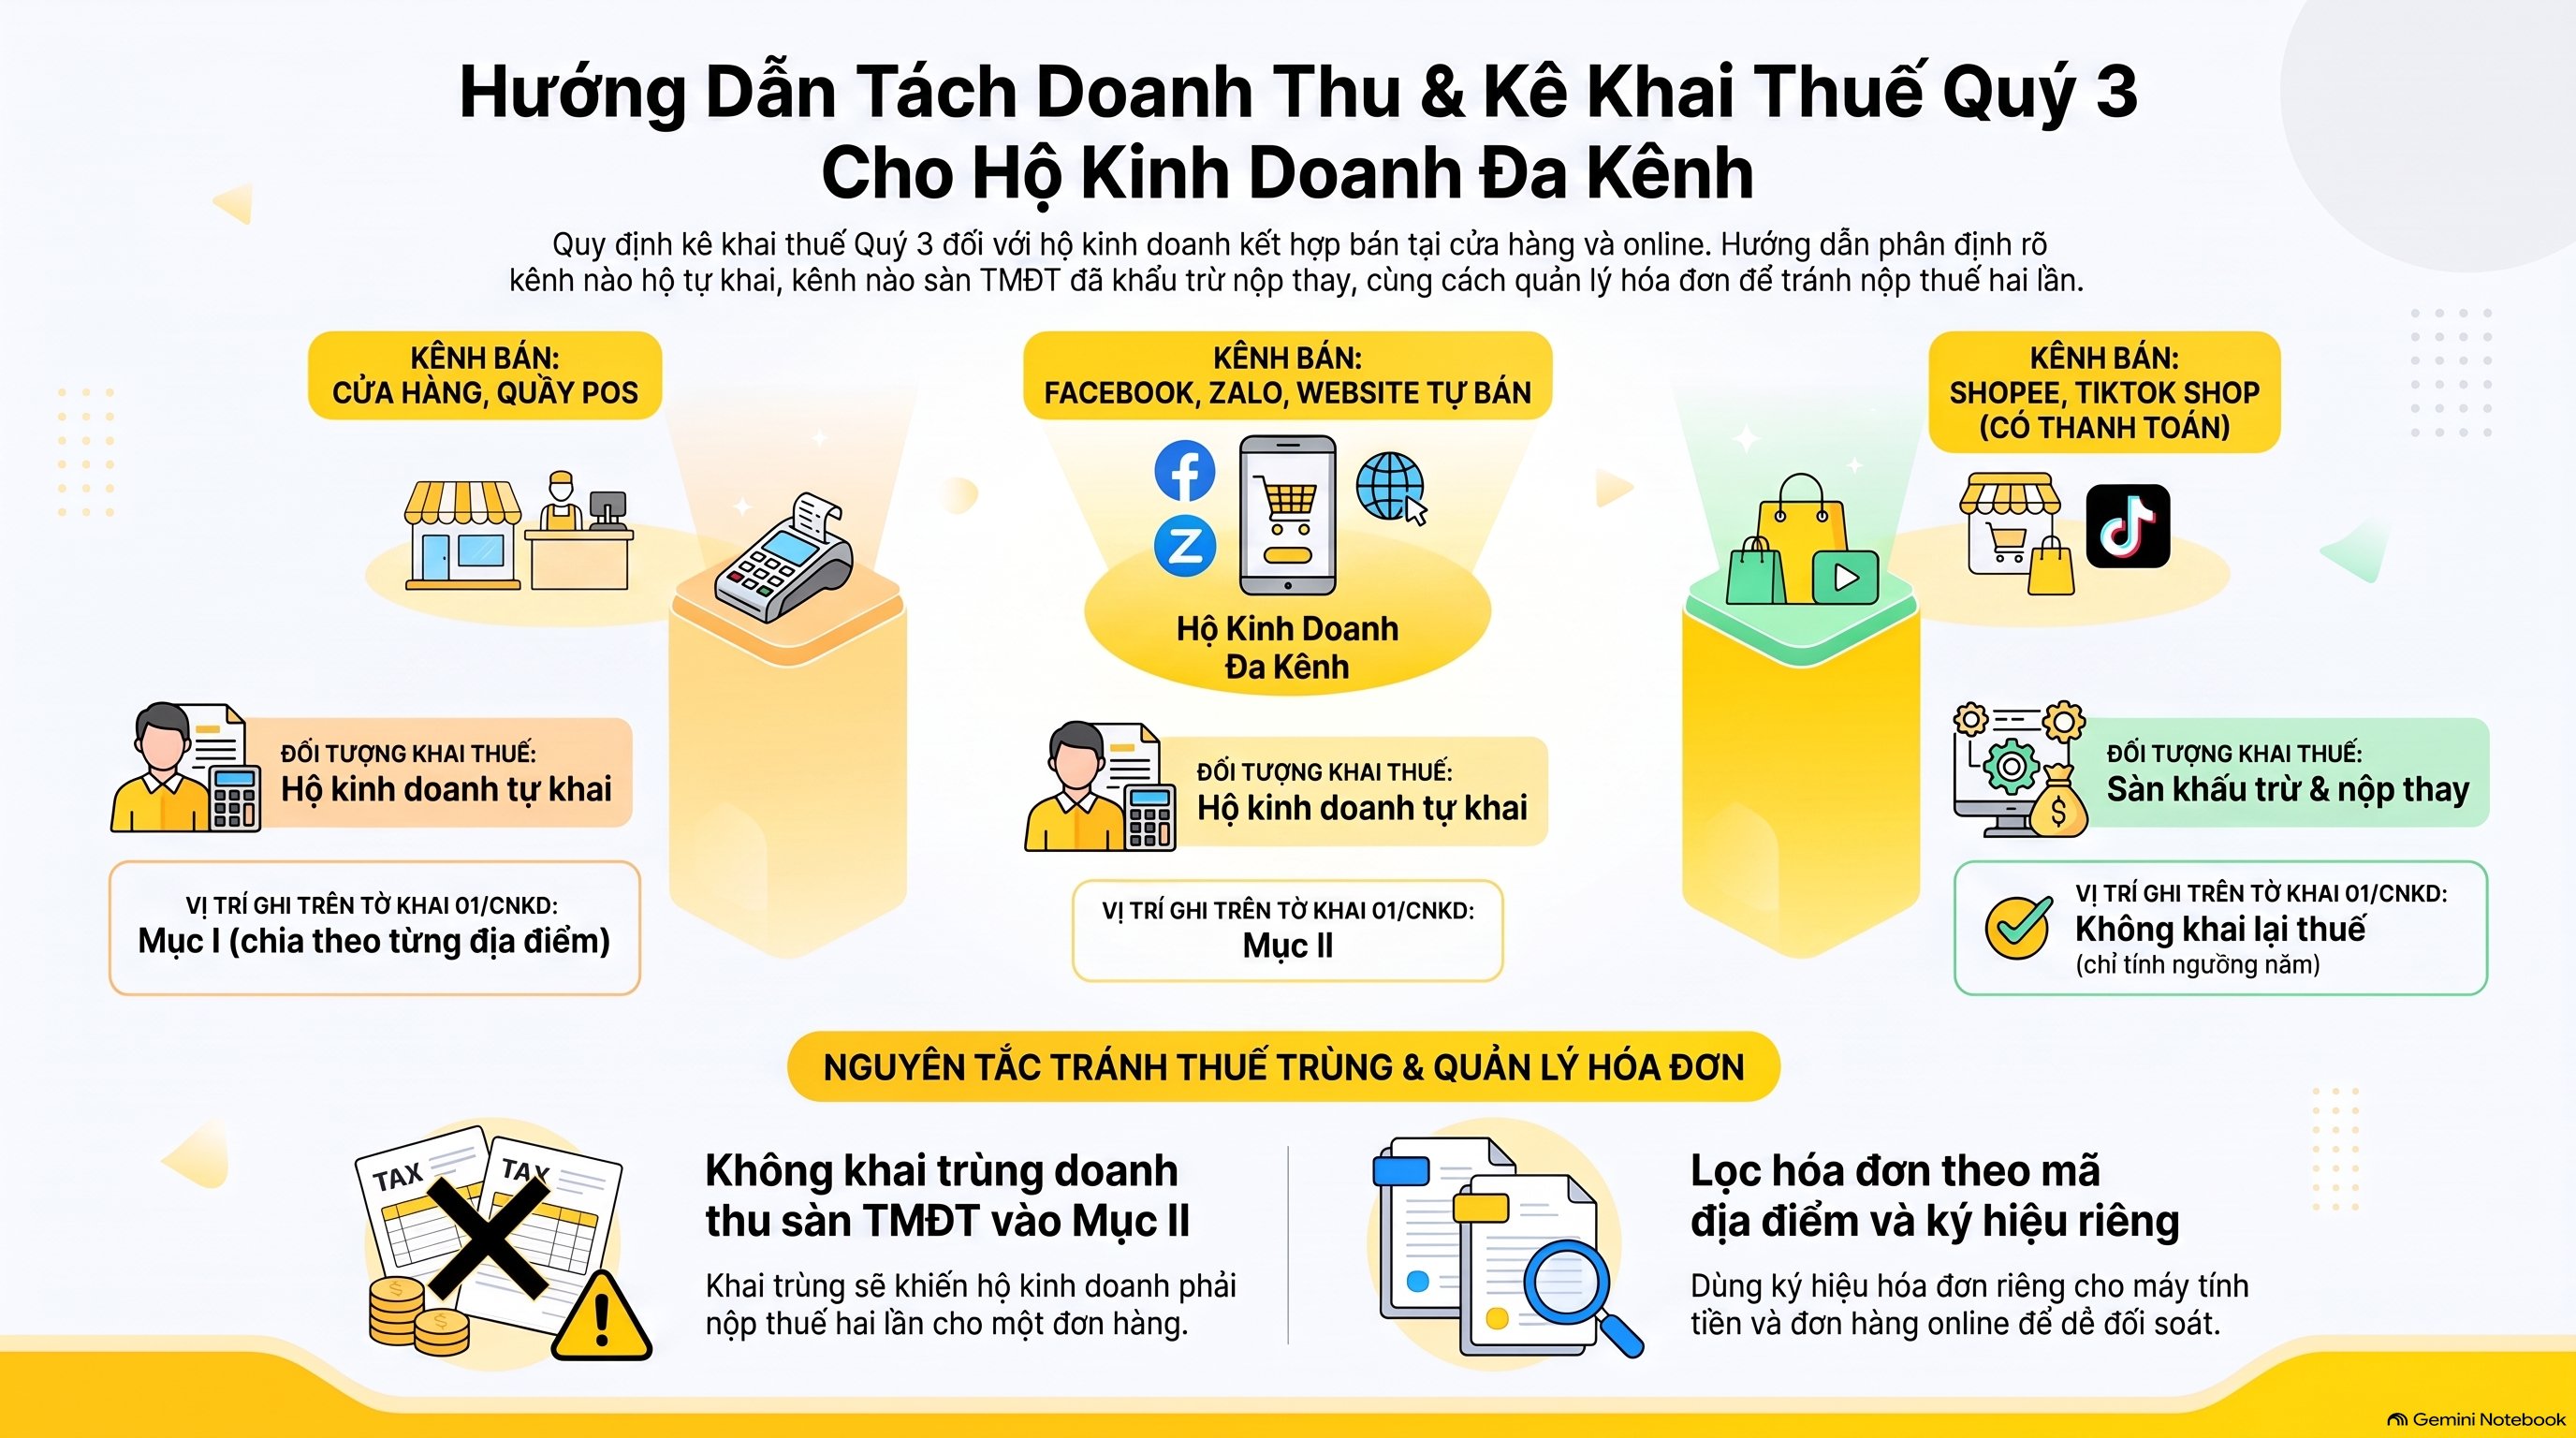
Doanh thu cửa hàng khai ở Mục I của tờ khai 01/CNKD theo từng địa điểm kinh doanh. Doanh thu Facebook, Zalo, website không có chức năng đặt hàng và thanh toán khai ở Mục II. Doanh thu trên sàn có chức năng đặt hàng và thanh toán do sàn khấu trừ, khai thay, nộp thay.
Khoản 1 Điều 43 Nghị định 252/2026/NĐ-CP quy định sàn có chức năng đặt hàng trực tuyến và thanh toán khấu trừ, nộp thay thuế GTGT, TNCN cho mỗi giao dịch. Khoản 2 Điều 11 Nghị định 68/2026/NĐ-CP yêu cầu hộ bán trên nền tảng không có 2 chức năng này tự kê khai. Đây là trục chính của kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng.
Bảng dưới tóm cách chia 3 kênh khi kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng.
| Kênh bán | Ai khai thuế | Ghi ở đâu |
|---|---|---|
| Cửa hàng, quầy POS | Hộ tự khai | Mục I tờ khai 01/CNKD, theo từng địa điểm |
| Facebook, Zalo, website tự bán | Hộ tự khai | Mục II tờ khai 01/CNKD |
| Shopee, TikTok Shop và sàn có thanh toán | Sàn khấu trừ, khai thay, nộp thay | Không khai lại thuế; vẫn tính vào ngưỡng doanh thu năm |
Ví dụ hộ có doanh thu quý 3/2026: cửa hàng 1,2 tỷ đồng, Facebook và website 300 triệu đồng, Shopee 900 triệu đồng. Khi kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng, hộ khai 1,2 tỷ đồng ở Mục I và 300 triệu đồng ở Mục II. Phần 900 triệu đồng trên Shopee đã do sàn khai thay, hộ chỉ đối chiếu số sàn đã nộp.
Lọc hóa đơn khi kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng thế nào?
Lọc theo mã địa điểm kinh doanh và ký hiệu hóa đơn. Điểm a Khoản 5 Điều 8 Nghị định 68/2026/NĐ-CP yêu cầu hộ có nhiều địa điểm dùng chung mã số thuế và “phải ghi rõ mã địa điểm kinh doanh trên hóa đơn”. Mã địa điểm là chìa khóa để tách số khi kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng.
Thực tế nên dùng ký hiệu hóa đơn riêng cho máy tính tiền và cho đơn online. Cuối quý, xuất danh sách hóa đơn theo từng ký hiệu để có số liệu kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng. Chi tiết về máy tính tiền xem bài hóa đơn điện tử máy tính tiền cho hộ kinh doanh 2026.
Kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng có khai lại doanh thu sàn không?
Không khai lại phần thuế sàn đã khấu trừ, nộp thay. Nhưng doanh thu sàn vẫn cộng vào ngưỡng năm và hồ sơ quyết toán TNCN nếu có. Khoản 3 Điều 11 Nghị định 68/2026/NĐ-CP cho trừ số thuế TNCN sàn đã nộp thay khi xác định số phải nộp.
Đây là nguyên tắc chống nộp trùng khi kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng.
Khi kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng, khai trùng doanh thu sàn vào Mục II là lỗi hay gặp. Lỗi này làm hộ nộp thuế hai lần cho một đơn. Đọc thêm bài sàn TMĐT đã khấu trừ thuế có bị tính thuế 2 lần không.
Kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng gồm mấy bước?
Kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng gồm 6 bước: chốt doanh thu theo kênh, lọc hóa đơn, đối chiếu số sàn nộp thay, lập tờ khai 01/CNKD, nộp điện tử và nộp tiền thuế.
Bước 1 khi kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng: chốt doanh thu theo kênh
Lập bảng 3 cột cửa hàng, online tự bán, sàn cho từng tháng. Đây là nền cho mọi bước kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng phía sau.
Bước 2 khi kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng: lọc hóa đơn
Xuất danh sách hóa đơn đã lập trong quý theo ký hiệu và mã địa điểm. Tổng hóa đơn từng địa điểm phải khớp doanh thu cửa hàng ở bước 1 của kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng.
Bước 3 khi kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng: đối chiếu số sàn
Tra tài khoản thuế điện tử của hộ, đối chiếu với báo cáo thuế từng sàn trước khi kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng. Hướng dẫn tra cứu xem bài cách tra cứu nghĩa vụ thuế hộ kinh doanh.
Bước 4 khi kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng: lập tờ khai 01/CNKD
Điểm b Khoản 1 Điều 8 Nghị định 68/2026/NĐ-CP cho biết hệ thống có thể tự tạo lập tờ khai từ dữ liệu hóa đơn để hỗ trợ hộ. Việc hỗ trợ này không thay trách nhiệm của hộ, nên vẫn phải soát lại từng dòng khi kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng.
Bước 5 khi kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng: nộp tờ khai điện tử
Ký số và nộp tờ khai trước hạn. Lưu thông báo chấp nhận làm chứng từ kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng.
Bước 6 khi kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng: nộp tiền thuế
Nộp thuế cho từng địa điểm kinh doanh theo điểm b Khoản 4 Điều 8 Nghị định 68/2026/NĐ-CP. Tiền thuế khi kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng nộp cùng hạn với hồ sơ.
Câu hỏi thường gặp
Hộ chỉ bán Shopee, TikTok Shop có phải kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng không?
Nếu toàn bộ doanh thu đã được sàn khấu trừ, nộp thay thì hộ không khai lại phần thuế đó. Hộ vẫn phải cộng doanh thu sàn vào ngưỡng 1 tỷ đồng. Phần này khác với kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng có cả quầy POS.
Có 2 cửa hàng thì kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng bằng 1 hay 2 tờ khai?
Khai 1 tờ khai tổng hợp cho cơ quan thuế quản lý trụ sở, theo điểm b Khoản 4 Điều 8 Nghị định 68/2026/NĐ-CP. Trên tờ khai ghi doanh thu theo từng mã địa điểm. Tiền thuế nộp riêng cho từng địa điểm.
Cách khai theo mã địa điểm giúp kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng không bị gộp sai số.
Nộp chậm hồ sơ kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng sau 02/11/2026 thì sao?
Nộp sau hạn là chậm nộp hồ sơ, có thể bị xử phạt và tính tiền chậm nộp theo quy định hiện hành. Khi kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng, nên đặt nhắc lịch trước hạn ít nhất 5 ngày.
Doanh thu website có tính vào kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng không?
Có, nhưng website, Facebook, Zalo tự bán thường không có chức năng đặt hàng và thanh toán của sàn. Phần này hộ tự khai ở Mục II tờ khai 01/CNKD theo Khoản 2 Điều 11 Nghị định 68/2026/NĐ-CP khi kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng.
Gộp doanh thu nhiều sàn khi kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng thế nào?
Cộng toàn bộ doanh thu cửa hàng, online tự bán và các sàn để so với ngưỡng 1 tỷ đồng khi kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng. Cách gộp chi tiết xem bài gộp doanh thu nhiều sàn tính thuế.
Lời kết: kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng
Kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng năm 2026 gói gọn trong 3 việc: tách doanh thu theo kênh, khai đúng Mục I và Mục II của tờ khai 01/CNKD, không khai lại phần sàn đã nộp thay. Hạn thực tế của kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng là thứ Hai 02/11/2026.
VAR eCOM đối soát 3 chiều sàn, POS và ngân hàng mỗi kỳ để hộ đa kênh kê khai thuế quý 3 hộ kinh doanh bán online và cửa hàng không bị trùng doanh thu. Cần rà lại hồ sơ quý này, liên hệ VAR eCOM qua hotline 082 6868 007. Văn bản gốc tra tại Cổng thông tin Cục Thuế và Cổng Thông tin điện tử Chính phủ.